関連記事
2025/01/31
»あなたの老後は大丈夫?将来の不足額を診断
「外貨建て保険はやってはいけない」と聞き、加入しても大丈夫なのか不安に感じる人もいるでしょう。
外貨建て保険は、為替変動による元本割れの可能性や、手数料の仕組みが複雑といった注意点があります。そのため、元本割れを避けたい人や、短期間で使う予定の資金を運用したい人には不向きです。
一方で、外貨建て保険が一概に「やってはいけない」商品というわけではありません。
本記事では、外貨建て保険がやめたほうがいいと言われる理由やリスク、向いている人・向いていない人をわかりやすく解説します。



保険で将来資金の準備を検討しているあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶保険選び・見直しをプロに相談:あなたに必要な保障がわかる

外貨建て保険が「やってはいけない」と言われる背景には、為替リスクによる元本割れの可能性や、仕組みの複雑さがあります。
外貨建て保険とは、支払った保険料を保険会社が米ドルや豪ドル、ユーロなどの外貨に換えて運用する保険商品を指します。保険料の支払いや、将来受け取る保険金・解約返戻金も原則として外貨建てで計算されます。
日本の円建て保険に比べて海外の高い金利を活用することで、比較的高い利回りが期待できるのが特徴です。
しかし、保険金などを円で受け取る際には、受け取り時点の為替レートで円に換算されるため、為替相場の影響を直接受けることになります。
このような商品の内容を十分に理解しないまま契約したことによるトラブルや苦情が増加傾向にあり、金融庁も注意を促しています。
金融庁の調査では、外貨建て一時払保険について、購入後4年間で約6割の契約が解約等に至っていることが示されています。
金融庁はその背景の一つとして、販売会社が契約初年度に比較的多くの手数料を受け取る「L字型」の手数料体系などを指摘しています。
また、円安などによって運用成果が目標額に達すると円建て資産に移行する「目標到達型(ターゲット型) 」の商品では、目標到達後に別の外貨建て保険へ乗り換えるケースも多数確認されています。
外貨建て保険は、保障や相続対策など長期的な目的で活用される商品です。短期間で解約・乗り換えを繰り返すと、こうした本来の目的と合わなくなる可能性があるため注意が必要です。
(参考:リスク性金融商品の販売会社等による顧客本位の業務運営に関するモニタリング結果(2023事務年度中間報告)|金融庁)
外貨建て保険をめぐる苦情は減少傾向にあるものの、現在も一定数発生しています。
生命保険協会によると、銀行等代理店で販売された外貨建て保険・年金の新契約に関する苦情は、2025年度に744件でした。
外貨建て保険は、為替変動によって受取額が変わるほか、途中解約すると元本割れする可能性があります。商品によって仕組みや手数料も異なるため、契約前にリスクやコスト、解約時の取り扱いまで十分に確認することが大切です。
こうした状況を踏まえ、外貨建て保険の販売体制も整備されています。生命保険業界では外貨建保険販売資格者登録制度が設けられており、契約者保護や適正な募集に向けた取り組みが進められています。
(参考:外貨建て保険・年金に係る苦情受付件数について | 生命保険協会)
(参考:生命保険関連についての相談件数や傾向 | 国民生活センター)
外貨建て保険には為替変動などのリスクがある一方、円建て保険にはないメリットもあります。主なメリットは以下のとおりです。
ただし、最低保証は外貨ベースであり、円換算した受取額が保証されるわけではありません。為替変動によって元本割れする可能性がある点には注意が必要です。
保険で将来資金の準備を検討しているあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶保険選び・見直しをプロに相談:あなたに必要な保障がわかる
外貨建て保険には、円建て保険にはない特有のデメリットやリスクが存在します。高いリターンが期待できる反面、資産が目減りする可能性も十分にあります。
加入を検討する際は、これらのリスクを正しく理解し、許容できるかを慎重に判断する必要があります。
※保険会社の破綻リスクは、外貨建て保険に限らず円建て保険にもあります。
外貨建て保険の最大のデメリットは「為替リスク」です。これは、為替レートの変動によって、円に換算した際の資産価値が変わるリスクを指します。
例えば、契約時よりも円高(例:1ドル=120円→100円)のタイミングで保険金や解約返戻金を受け取ると、外貨ベースでの金額が増えていても、円換算すると支払った保険料の総額を下回る「元本割れ」が生じる可能性があります。
将来の為替レートを正確に予測することは誰にもできないため、このリスクは常に存在します。資産が減る可能性を受け入れられない人にとっては、デメリットといえるでしょう。
外貨建て保険では、保険料や保険金、解約返戻金は米ドルなどの外貨ベースで定められています。しかし、多くの人が円で保険料を支払い、円で保険金を受け取るため、為替レートの変動によって円換算額が常に変わります。
毎月保険料を支払う「平準払」の場合、円安が進めば月々の保険料負担は重くなり、円高が進めば軽くなるというように、支払額/支払い金額が毎月変動します。
同様に、将来受け取る保険金や解約返戻金も、受け取り時の為替レート次第で円での手取り額が変わるため、契約時点では確定していません。
この不確定性は、将来の資金計画を立てる上でデメリットとなり得ます。
日本の生命保険会社は、「生命保険契約者保護機構」に加入しており、万が一保険会社が経営破綻した場合でも、契約者を保護する仕組みがあります。しかし、この制度は契約内容を100%保証するものではありません。
保護機構による救済が適用された場合でも、責任準備金(将来の保険金支払いのために積み立てられている資金)の90%までしか補償されないのが原則です。
そのため、保険会社が破綻すると、将来受け取る予定だった保険金や解約返戻金が削減され、想定していた金額よりも少なくなる可能性があります。
これは円建て保険にも共通するリスクですが、念頭に置いておく必要があります。
外貨建て保険では、保険料を支払う時と、保険金・解約返戻金を受け取る時で、円高・円安の影響が反対になります。
つまり、保険料を支払う時は円高、受け取る時は円安のほうが、円換算では有利に働きます。
外貨建て保険の保険料を円で支払う場合、円高になるほど少ない円で外貨を購入でき、円安になるほど多くの円が必要になります。
例えば、5万ドルの保険料を支払う場合は以下のとおりです。
同じ5万ドルでも、為替レートによって円での負担額に100万円の差が生じます。
特に毎月保険料を支払うタイプでは、為替レートによって円での支払額が変動するため、家計への影響も考慮しておきましょう。
保険金や解約返戻金を円で受け取る場合は、支払時とは反対です。円安になるほど円換算した受取額は多くなり、円高になるほど少なくなります。
例えば、5万ドルを受け取る場合は以下のとおりです。
このように、外貨ベースで同じ金額でも、受取時の為替レートによって円換算額は大きく変わります。
そのため、外貨建て保険では予定利率や外貨ベースの受取額だけでなく、為替変動によって円換算額が増減するリスクまで理解しておくことが大切です。
外貨建て保険は、外貨建て保険の特性からすべての人に適した商品とはいえません。商品のリスクや仕組みを十分に理解せずに加入すると、後悔につながる可能性が高まります。
どのような人が加入を避けるべきか、具体的な特徴を見ていきましょう。
外貨建て保険は預金とは異なり、円ベースでの元本は保証されていません。為替レートの変動によっては、支払った保険料の総額よりも受け取る円換算額が少なくなる可能性があります。
資産が1円でも減るリスクを許容できない、安全性を最優先に資産を管理したいと考えている人にとって、外貨建て保険は不向きな商品です。
そのような場合は、元本割れリスクのない円建ての貯蓄型保険や定期預金などを検討するほうがよいでしょう。
外貨建て保険は、長期的な運用を前提として設計されています。契約から比較的短い期間(多くは10年以内)で解約すると、「解約控除」という手数料が差し引かれ、解約返戻金が減ってしまうのが一般的です。
子どもの教育資金や住宅購入の頭金など、5年や10年といった近い将来に使う予定が決まっている資金で加入するのは避けるべきです。
必要なタイミングで為替レートが円高になっていると、為替差損と解約控除の二重の負担で、元本を下回る可能性があります。
外貨建て保険は、あくまで長期で使う予定のない余裕資金で検討する商品といえます。
外貨建て保険は、保険の保障機能に加えて、為替の変動や外貨の運用といった複数の要素が絡み合う複雑な金融商品です。円と外貨を交換する際の為替手数料、契約の維持にかかる保険関係費用、早期解約時の解約控除など、さまざまなコストが発生します。
これらの仕組みやリスクを十分に理解できないまま、セールストークだけを信じて契約してしまうと、「こんなはずではなかった」と後悔する原因になります。

内容を把握するのが難しいと感じる場合は、無理に加入せず、よりシンプルな円建ての商品などを検討するのが賢明です。
「自分は外貨建て保険に向いているのか判断できない」「リスクは分かったけれど、それでもメリットに魅力を感じる」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
1.自分に必要な保障がわかる
現在の家計や貯蓄、家族構成などを整理し、万が一の際にどのくらいの保障が必要なのかを一緒に考えます。
2.自分に合った具体的な保険がわかる
初回相談で現在の状況や希望をヒアリング。その内容をもとに、必要な保障を整理し、自分に合った保険を提案します。
3.保険選びから加入までプロがサポート
「掛け捨て型と貯蓄型、どちらがいい?」「保険料はいくらが適切?」といった疑問にも対応。保険を選ぶだけでなく、実際の加入までサポートします。
マネイロなら、保険だけでなく家計や資産形成も含めて、お金の悩みを無料で相談できます。自分に必要な保障を整理し、納得できる保険を選びたい人は、まずは無料相談を活用してみましょう。
外貨建て保険への加入を具体的に検討する段階になったら、契約前に必ず確認しておくべき重要なポイントがあります。これらを怠ると、後で「こんなはずではなかった」と後悔することになりかねません。
最終判断を下す前に、6つのチェックポイントを押さえておきましょう。
まず、なぜ外貨建て保険に加入したいのか、加入目的をはっきりさせることが欠かせません。万一の死亡保障が第一目的なのか、それとも老後資金などの資産運用を重視するのかで、選ぶべき商品は変わってきます。
もし資産運用が主目的であれば、NISAやiDeCoなど、より手数料が低く効率的な選択肢も存在します。
外貨建て保険のメリット・デメリットを他の金融商品と比較検討し、本当に自分の目的に合致する手段なのかを冷静に判断することが不可欠です。
外貨建て保険は、為替レートの変動が保険料の支払額/支払い金額や将来の受取額に直接影響します。この為替の仕組みと、それに伴うリスクを正しく理解することが、後悔しないための大前提です。
契約前に、円高・円安がそれぞれどのような影響を与えるのかを具体的に把握しておきましょう。
保険料を円で支払う場合、為替レートによって円換算の支払額/支払い金額が変動します。
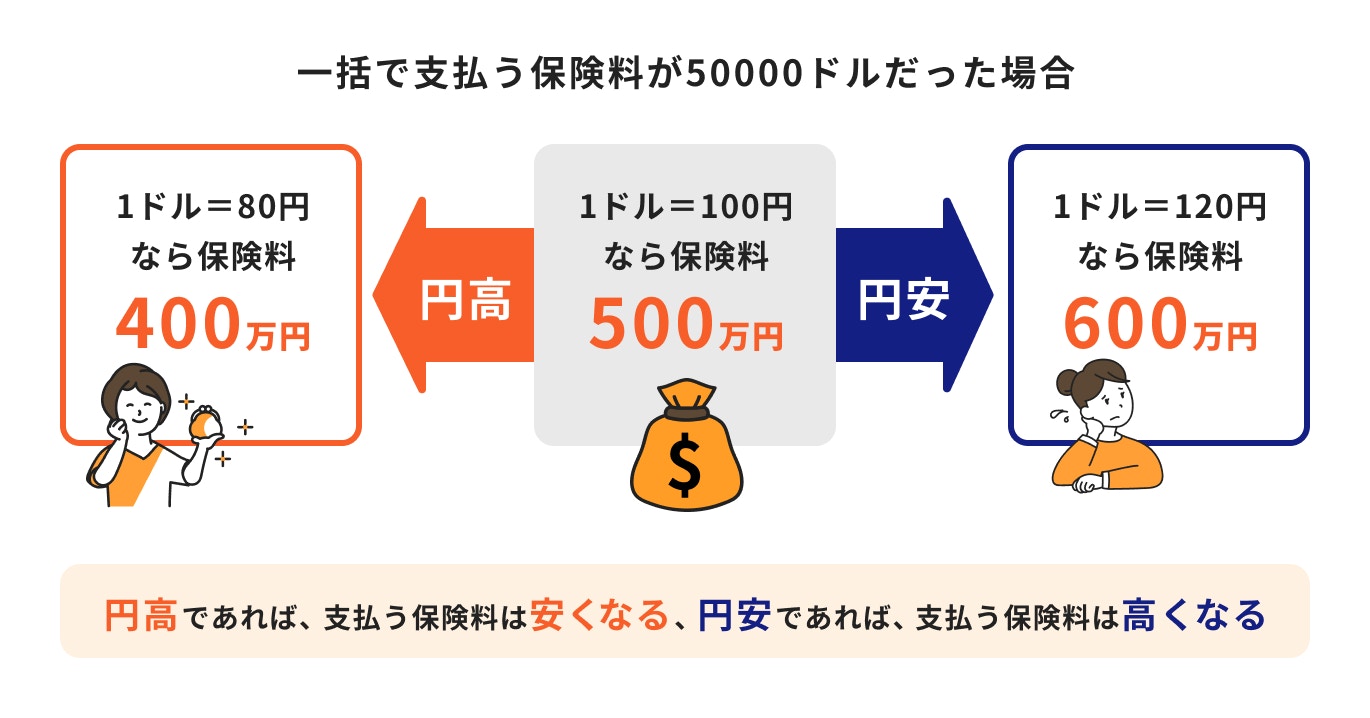
例えば、5万ドルの保険料を一括で支払う場合、1ドル100円なら500万円ですが、1ドル120円なら600万円となり、負担額が大きく変わります。
特に、月払いの場合はこの変動が毎月発生するため、家計管理に多少の影響がでることを理解しておく必要があります。
保険金や解約返戻金を円で受け取る場合も、為替レートが受取額を左右します。
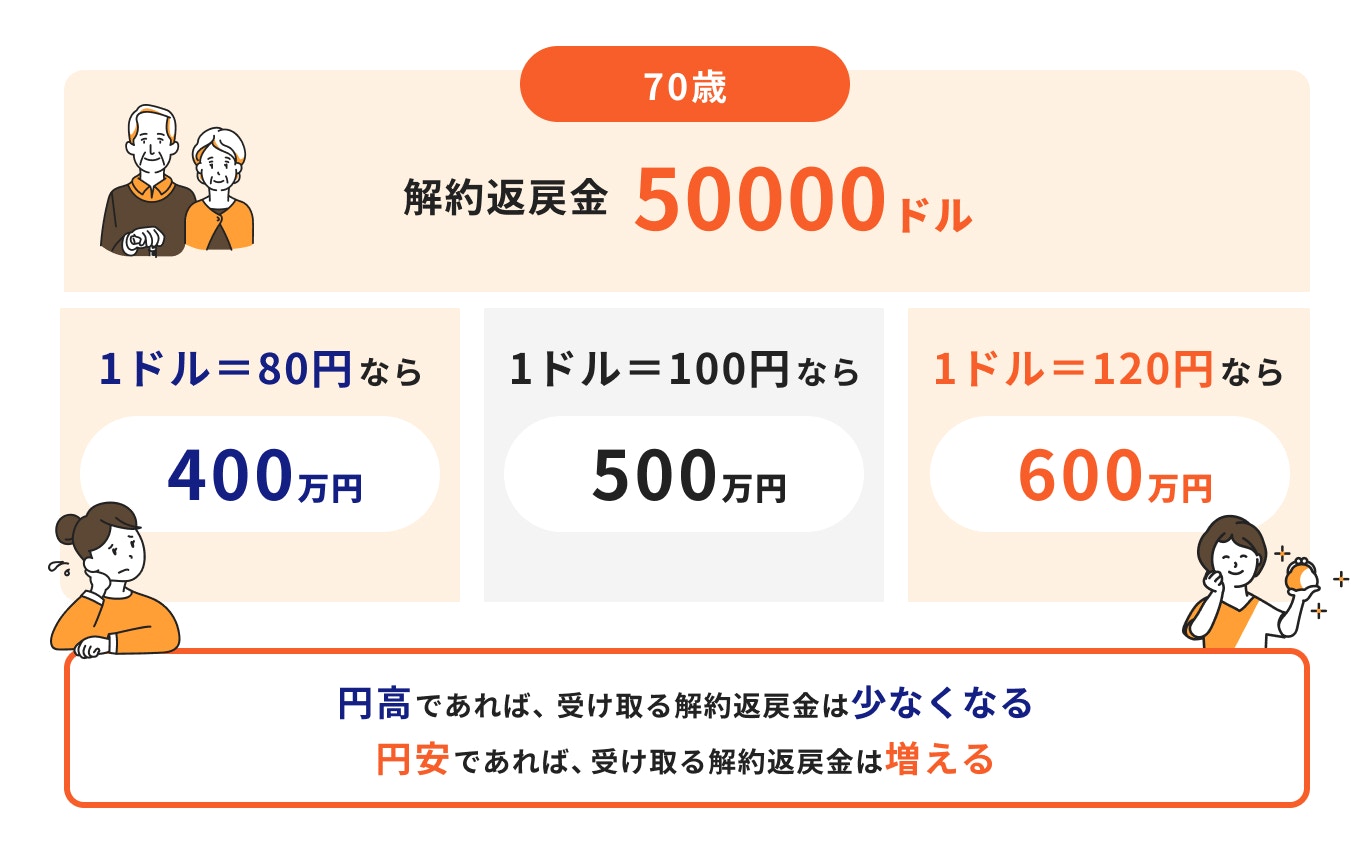
例えば、5万ドルの保険金を受け取る場合、1ドル120円なら600万円ですが、1ドル100円なら500万円となり、100万円もの差が生じます。
外貨建て保険と一口に言っても、保険会社や商品によって内容や条件はさまざまです。
1つの商品だけを見て決めるのではなく、複数の商品を比較検討し、自分にとって有利な条件のものを選択することが肝となります。
将来の受取額に直結する利率や、リターンを圧迫する手数料は念入りに確認しましょう。
外貨建て保険の貯蓄性を評価する上で重要なのが、支払う保険料総額に対して、将来どれくらいの解約返戻金や満期保険金が受け取れるかを示す「返戻率」です。
年齢や性別、保険期間によって返戻率は変動します。保険期間を長く設定できる若い人ほど、複利効果によって返戻率が高くなる傾向があります。
契約を検討する際は、必ず設計書を取り寄せ、具体的な返戻率の推移を確認し、支払う保険料に見合うリターンが期待できるかを判断しましょう。
外貨建て保険の中には、市場金利がどれだけ低下しても、積立金に適用する利率を一定以上に保つ「最低保証積立利率」が設定されている商品があります。この利率が高いほど、外貨ベースでの積立金がより多く増える計算になります 。
最低保証の有無や当該利率は、保険会社や商品によって異なります。市場環境が悪化した際の下支えとなる重要な要素のため、商品を比較する際には必ず確認しましょう。
ただし、これは外貨ベースでの保証であり、円換算後の元本を保証するものではない点に注意が必要です。
外貨建て保険では、円を外貨に、また外貨を円に交換する際に「為替手数料」が発生します。この手数料は保険会社によって異なり、リターンを直接的に押し下げるコストとなります。
例えば、1ドルあたり1銭の手数料と1円の手数料では、2万ドルを交換する際にかかる費用は200円と2万円というように、差が生まれます。
その他にも、契約の締結・維持にかかる「保険関係費」など、さまざまな費用が保険料や積立金から差し引かれます。
契約前には、これらの手数料が他社の商品と比較して高すぎないか、パンフレットや契約概要でしっかりと確認することが必須です。
資産形成を成功させるためには、万一のリスクに備える「保障」と、資産を増やすことを目指す「投資」のバランスが鍵となります。投資だけに偏ると、病気や怪我といった不測の事態で資産を取り崩さざるを得なくなる可能性があります。
一方で、保障ばかりを重視すると、資産はなかなか増えません。外貨建て保険は両方の性質を併せ持ちますが、それぞれの目的を明確にし、必要に応じて他の金融商品と組み合わせることが欠かせません。
例えば、基本的な保障は掛け捨ての保険で確保し、資産形成はNISAやiDeCoといった制度を活用するなど、役割を分ける考え方も有効です。
既に外貨建て保険に加入しているものの、円安が進んだり、商品のリスクに不安を感じたりして「解約したほうがよいのでは?」と悩んでいる人もいるかもしれません。
しかし、すぐに解約することが必ずしも最善の策とは限りません。状況に応じた冷静な判断が求められます。
外貨建て保険を解約すべきかどうかの判断は、一概には言えません。契約から年数が経っていない場合の早期解約は、「解約控除」により解約返戻金が元本を下回る可能性が高いため、慎重な判断が必要です。
判断のポイントは以下の通りです。
不安な場合は、契約内容がわかる書類を持参の上、保険や資産運用に精通した専門家に相談し、シミュレーションをしてもらうことをおすすめします。
解約返戻金や満期保険金を受け取るタイミングで為替レートが不利な(円高)場合、すぐに円に換えずに解約以外の選択肢を検討することも有効です。
1つの方法は、保険金を外貨のまま受け取り、保険会社に預けておく「据え置き」です。これにより、為替レートが有利な(円安)タイミングを待ってから円に換えることができます。
また、将来的に海外旅行や子どもの留学などで外貨を使う予定がある場合は、外貨のまま受け取り、支払いに充てるという方法もあります。これにより、円に両替する際の為替手数料を節約できます。
これらの選択肢があるかどうかも含め、契約内容をあらためて確認してみましょう。
外貨建て保険に関して、多くの人が抱く疑問についてQ&A形式でお答えします。
A. 一概に「必ずやめるべき」とは言えません。外貨建て保険には為替リスクや手数料といったデメリットがある一方で、円建て保険より高い利回りが期待できる、資産を外貨に分散できるといったメリットもあります。
重要なのは、これらのメリット・デメリットを正しく理解し、自身の資産状況、リスク許容度、そして加入目的に合っているかを判断することです。
リスクを許容でき、長期的な視点で資産形成をしたい人にとっては、有効な選択肢の1つとなり得ます。
A. 銀行の担当者も金融の専門家ですが、販売目標や手数料収入といった営業上の立場があることも事実です。金融庁の調査でも、販売側の手数料体系が顧客の短期的な乗り換えを助長している可能性が指摘されています。
勧められた商品が本当に自分に合っているか、リスクについて十分に納得できる説明があったかを冷静に判断することが鍵となります。
現場で即決せず、一度持ち帰って検討したり、複数の金融機関の話を聞いたり、IFA(独立系ファイナンシャルアドバイザー)のような専門家にセカンドオピニオンを求めたりすることをおすすめします。
A. はい、実際に利益を得た人はいます。外貨建て保険で利益(円換算でのプラス)が出る要因は、大きく分けて「長期運用による高い利回り」と「為替差益」の2つです。
外貨建て保険は、長期にわたって継続することで、海外の高い金利効果によって外貨ベースの資産が着実に増えていくのが基本の仕組みです。
それに加えて、契約時よりも円安のタイミングで保険金や解約返戻金を受け取ることができれば、為替差益が上乗せされ、結果的に円換算での手取り額が大きく増えることになります。
例えば、1ドル=100円の時に契約し、1ドル=150円の時に解約すれば、為替だけで資産価値は1.5倍になります。近年の円安局面では、過去に契約した外貨建て保険を解約して利益を確定させた例も少なくありません。
ただし、これはあくまで結果論であり、将来の円安が保証されているわけではありません。逆に円高が進めば損失を被るリスクも同じだけ存在することを忘れてはいけません。
どれだけ長期運用で外貨ベースの資産が増えていても、受け取り時に大幅な円高が進んでいれば損失を被るリスクがあることは、常に忘れないようにしましょう。
外貨建て保険が「やってはいけない」と言われる背景には、為替リスクによる元本割れの可能性、複雑な手数料、そして商品の仕組みを十分に理解しないまま契約してしまうケースが多いという実態があります。
金融庁の調査でも、短期解約率の高さが問題視されています。一方で、円建て保険よりも高い利回りが期待でき、資産分散の効果があるなど、メリットも存在します。
重要なのは、これらのメリットとデメリットを天秤にかけ、自身の目的やリスク許容度に合っているかを冷静に判断することです。
加入を検討する際は、目的を明確にし、為替や手数料の仕組みを十分に理解した上で、複数の商品を比較することが不可欠です。
もし判断に迷う場合は、特定の金融機関に偏らず幅広い選択肢を提案できる 専門家に相談し、客観的なアドバイスを求めることをおすすめします。自身が納得できる選択をすることが、将来の後悔を避けるための方法です。
外貨建て保険が自身の資産形成に適しているか、客観的な視点で判断したい方は、お金のプロに相談してみるのも1つの方法です。
まずは自身の資産状況を把握することから始めてみてはいかがでしょうか。
»あなたは大丈夫?将来の不足額をシミュレーション
保険で将来資金の準備を検討しているあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶保険選び・見直しをプロに相談:あなたに必要な保障がわかる

みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。