関連記事
»あなたの老後は大丈夫?将来の不足額を診断
「国民健康保険料が高すぎる」「会社員の頃より負担が増えたのはなぜ?」と感じている人もいるでしょう。
国民健康保険料が高い理由は、全額自己負担で扶養の概念がなく、前年の所得や家族数で計算されるためです。
ただし、所得や世帯状況によっては、保険料の減免・軽減制度の利用や国保組合への加入、所得控除の活用などによって負担を抑えられる可能性があります。
本記事では、国民健康保険料が高い理由や計算の仕組み、保険料を安くするために検討できる方法をわかりやすく解説します。
将来の介護費・医療費が気になるあなたへ
将来にいくら必要かを早めに確認し、お金の不安がない生活に向けて準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
国民健康保険料が「高すぎる」と感じられるのには、いくつかの理由があります。会社員などが加入する社会保険(社保)とは、保険料の負担方法や計算方法が根本的に異なるためです。
加入者一人当たり医療費が高い点や、前年の所得を基準に計算される点などが、負担感を増大させる要因となっています。まずは、なぜ国民健康保険料が高くなるのか、こうした背景にある主な理由を理解しておきましょう。
国民健康保険は、加入者一人当たりの医療費が会社員の健康保険より高い傾向にあります。加入者に高齢者や無職の人が多く、医療を受ける機会が多いためです。
【加入者一人当たり医療費(2014年度)】
国民健康保険:33万3000円
協会けんぽ:16万7000円
健康保険:14万9000円
【加入者の平均年齢(2014年度)】
国民健康保険:51.5歳
協会けんぽ:36.7歳
健康保険:34.4歳
国民健康保険の財政を支援するため、給付費の約5割にあたる公費(国・都道府県・市町村の負担)が投入されていますが、医療費水準が高く平均所得も低いため、保険料の負担感は高くなります。
国民健康保険には、会社員の健康保険にある「扶養」の仕組みがありません。健康保険では、配偶者や子どもを被扶養者にすれば、家族が何人いても保険料は変わりません。
国民健康保険料は、前年(1月1日から12月31日まで)の所得をもとに計算されます。現在の収入状況が反映されるわけではないため、このタイムラグが保険料を「高すぎる」と感じさせる一因となります。
例えば、会社を退職して収入がなくなった場合や、独立して収入が不安定になった場合でも、保険料は収入が高かった前年の所得に基づいて算出されます。そのため、「今年は収入がほとんどないのに、なぜこんなに高額な請求が来るのか」という状況に陥りやすいのです。
退職や独立の翌年は、現在の収入と保険料の間にギャップが生まれやすく、家計を圧迫する原因となります。

国民健康保険料は、居住している市区町村によって計算方法や料率が異なります。保険料は主に「医療分」「後期高齢者支援金分」「介護分」「子ども・子育て支援金分」の4つの要素で構成されており、それぞれに「所得割」と「均等割」、「平等割(自治体による)」が課されます。
これらの合計額が年間の保険料となります。40歳から64歳までの人は、これに「介護分」の保険料が上乗せ(65歳以降の介護保険料は国民健康保険料とは別に支払う)されます。具体的な金額は、毎年6月頃に自治体から送付される「国民健康保険料納入通知書」で確認できます。
国民健康保険料は、所得や年齢、家族構成、そして居住している自治体によって異なります。そのため、一概に「年収〇〇円なら保険料はいくら」と断定することは困難です。
多くの自治体では、公式サイトで所得や年齢、世帯人数を入力すると概算保険料を計算できるシミュレーション機能や、所得別の概算保険料を示した早見表を公開しています。
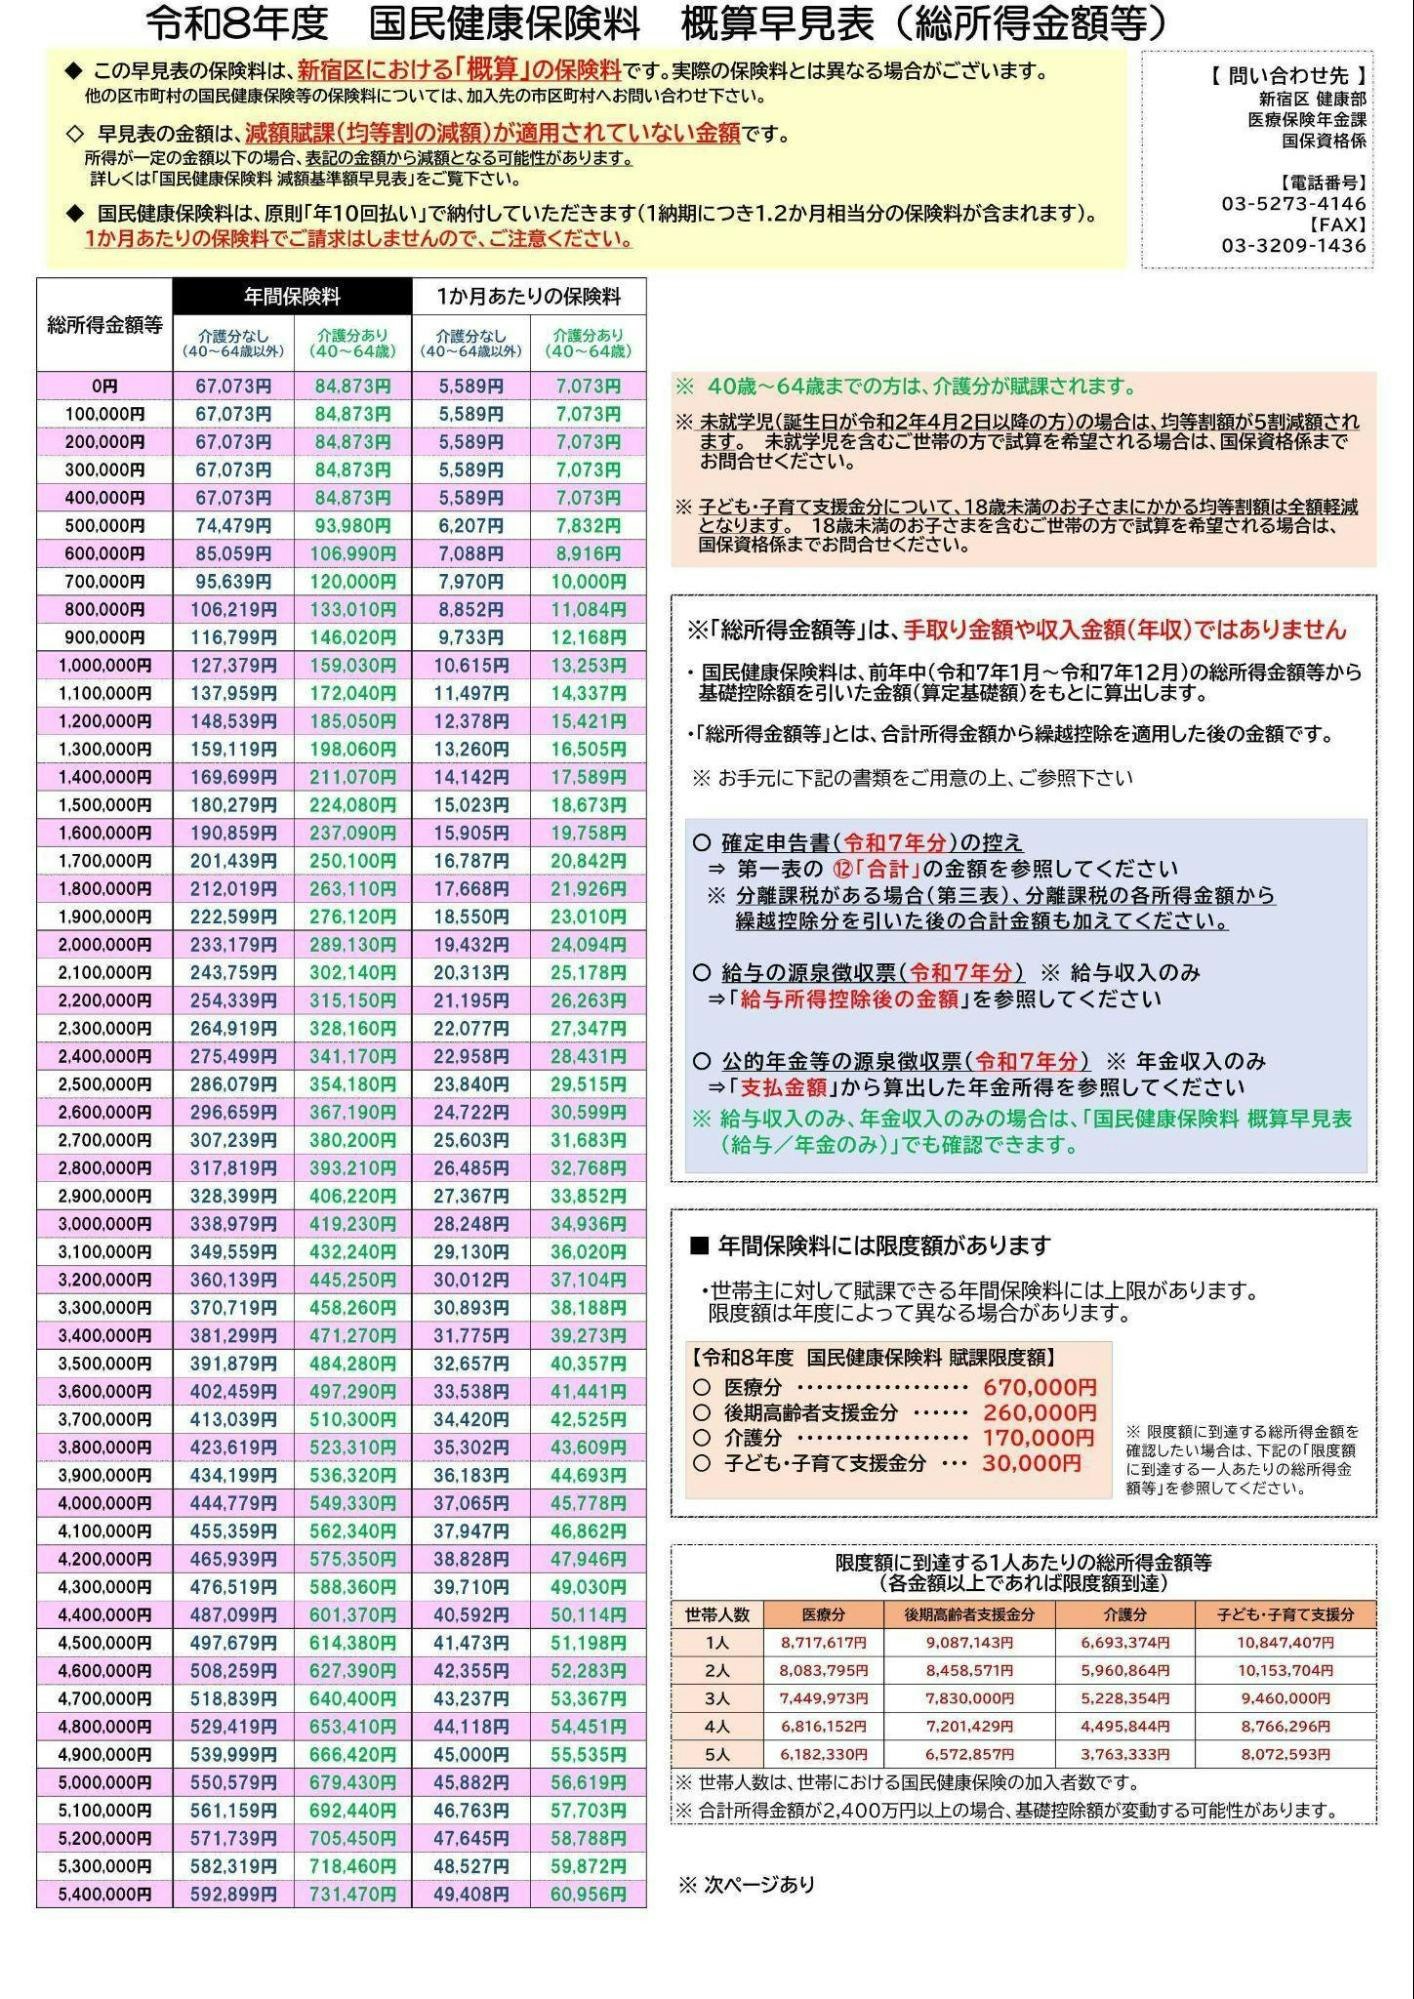
(引用:令和8年度 国民健康保険料 概算早見表(総所得金額等)- 新宿区)
自身の保険料の目安を知りたい場合は、まずは居住している市区町村のWebサイトを確認してみましょう。
年収300万円の場合の国民健康保険料は、自治体や年齢、世帯構成によって異なります。あくまで一例ですが、東京都江戸川区のケースで見てみましょう。
事業収入が300万円(事業所得235万円)の40歳未満・単身世帯の場合、年間の保険料の目安は約28万円です。40歳以上64歳以下で介護保険料が加算される場合は、約33万円となります。

ただし、これは概算であり、実際の保険料は所得控除の額などによって変動します。正確な金額を知るためには、居住している自治体のWebサイトで提供されているシミュレーションを利用するか、役所の窓口で試算してもらうことをおすすめします。
(参考:江戸川区国民健康保険料シミュレーション)
将来の介護費・医療費が気になるあなたへ
将来にいくら必要かを早めに確認し、お金の不安がない生活に向けて準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
国民健康保険料が高額になりやすいのは、個人事業主・フリーランスの人や、会社を退職した直後の人です。これらのケースでは、前年の収入が高いため、保険料も高くなりがちであるからです。
しかし、状況に応じた対策を知っておくことで、負担を軽減できる可能性があります。ここでは、代表的な2つのケースについて、保険料が高くなる理由と具体的な対策を解説します。
個人事業主やフリーランスの人が国民健康保険料を「高すぎる」と感じる主な理由は、加入者一人当たり医療費が高い点、そして扶養の概念がないため家族の人数分だけ保険料が増える点にあります。
所得が増えれば所得割も上昇するため、事業が好調な年の翌年は保険料が大幅に上がることもあります。
対策としては、まず経費を漏れなく計上し、課税所得を正しく圧縮することです。青色申告を行っている場合は、最大65万円の青色申告特別控除を活用することで、所得割の算定基礎となる所得を抑えることができます。
また、特定の業種(建設、美容、文芸など)の人は、国民健康保険組合に加入することで、所得にかかわらず保険料が一定になる場合があります。所得が高い人にとっては、市区町村の国保よりも保険料を安く抑えられる可能性があるため、自身の業種に該当する組合がないか調べてみる価値はあります。
会社を退職した後や無職の期間は、収入がないにもかかわらず高額な国民健康保険料の請求が届き、驚く人が少なくありません。これは、保険料が収入のあった前年の所得を基準に計算されるためです。
この場合の対策として、まず検討したいのが健康保険の「任意継続」です。これは、退職前に加入していた会社の健康保険を、退職後も最長2年間継続できる制度です。会社負担分はなくなりますが、扶養家族がいる場合、家族の保険料はかかりません。
国民健康保険料と比較して保険料が安く任意継続を選択する場合、退職日の翌日から20日以内に任意継続の手続きが必要です。
また、会社の倒産や解雇といった非自発的な理由で失業した場合は、国民健康保険料の軽減制度の対象となることがあります。前年の給与所得を30/100として保険料が計算されるため、負担を大幅に軽減できる可能性があります。居住している市区町村の窓口で相談してください。
国民健康保険料の負担を軽減するためには、利用できる制度を積極的に活用することが重要です。所得状況や家族構成に応じて、いくつかの方法が考えられます。
具体的には、自治体が設けている減免・軽減制度の利用、家族の社会保険の扶養に入ること、特定の職種の人が加入できる国民健康保険組合への切り替え、そして確定申告における所得控除の活用などがあります。
また、万が一支払いが困難になった場合の対処法も知っておくと安心です。
【国民健康保険料を安くする方法】
【国民健康保険料を払えない場合】
国民健康保険料を安くするための主な方法は、以下の通りです。
国民健康保険料が高すぎてどうしても支払えない場合、決して放置してはいけません。滞納を続けると、延滞金が発生するだけでなく、最終的には財産の差し押さえに至る可能性もあります。
支払いが困難になったら、まずは速やかに居住している市区町村の役所(国民健康保険担当課)に相談しましょう。窓口では、現在の収入状況や生活状況を正直に伝えることが大切です。
相談することで、保険料の分割納付(分納)や、納付猶予といった対応をしてもらえる場合があります。また、失業や災害、病気など特別な事情がある場合は、保険料の減免制度の対象になる可能性もあります。
督促状が届いてからではなく、支払いが難しいとわかった時点ですぐに行動することが、問題を深刻化させないために重要です。
国民健康保険料に関しては、多くの人が疑問や不安を抱えています。ここでは、よく寄せられる質問について、簡潔に回答します。
年収300万円の場合の保険料の目安や、保険料が急に上がった場合の理由、そして支払いが困難になった際の具体的な対処法など、気になるポイントを確認していきましょう。
年収300万円の場合の国民健康保険料は、居住している自治体や年齢、世帯の加入者数によって異なります。
あくまで目安ですが、東京都江戸川区で事業収入300万円(所得235万円)の単身世帯の場合、40歳未満であれば年間約28万円、40歳以上64歳以下であれば年間約33万円となります。正確な金額は、自治体のWebサイトのシミュレーション機能や、役所の窓口でご確認ください。
国民健康保険料が急に上がる主な理由として、前年の所得が増加したことが考えられます。保険料は前年の所得に基づいて計算されるため、事業が好調だったり、副業収入が増えたりすると、翌年の保険料が上がります。
また、世帯に新たな加入者が増えた場合や、加入者が40歳になり介護保険料の支払いが始まった場合も、保険料が上昇する原因となります。
保険料の支払いが困難な場合は、決して放置せず、速やかに居住している市区町村の役所の担当窓口に相談してください。現在の収入や生活状況を説明することで、分割での納付や納付猶予を認めてもらえる可能性があります。
また、失業や災害、病気などの特別な事情がある場合は、保険料の減免制度を利用できることもあります。早めの相談が重要です。
個人事業主の人が保険料を安くするには、まず確定申告で経費を漏れなく計上し、青色申告特別控除(最大65万円)を活用して課税所得を抑えることが基本です。
業種によっては国民健康保険組合に加入する方が安くなる場合もあるため、検討してみましょう。
国民健康保険料が「高すぎる」と感じる背景には、会社員などの社会保険とは異なる制度上の理由があります。加入者一人当たり医療費が高いことや、前年の所得に基づいて計算される仕組みが、退職後や自営業の人にとって負担となりがちです。
しかし、本記事で解説したように、保険料の負担を軽減する方法は複数存在します。所得に応じた軽減・減免制度の活用や、家族の扶養に入る、国民健康保険組合への加入、所得控除の利用などを検討することで、家計の状況を改善できる可能性があります。
支払いが困難な場合は、決して放置せず、居住している自治体の窓口に相談することが重要です。
保険料の負担や将来のお金について不安がある人は、一度お金の専門家に相談し、家計全体の見直しから始めてみてはいかがでしょうか。
»あなたは大丈夫?将来の不足額をシミュレーション
将来の介護費・医療費が気になるあなたへ
将来にいくら必要かを早めに確認し、お金の不安がない生活に向けて準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。