関連記事
»無料診断で自分に合う運用方法をチェックする
「iDeCoを始めるなら、銀行と証券会社のどっちがいい?」と迷っている人も多いでしょう。
iDeCoは金融機関によって、手数料や取り扱う投資信託の種類・本数などが異なります。商品数やコストを重視するならネット証券、対面で相談しながら選びたいなら銀行・対面型証券が選択肢となります。
本記事では、iDeCoを始める際の銀行と証券会社の違いを比較し、それぞれに向いている人や金融機関を選ぶポイントをわかりやすく解説します。



iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCo(個人型確定拠出年金)を始める金融機関を選ぶ際、主な選択肢となるのが銀行と証券会社です。
それぞれに特徴があり、どちらが自分に合っているかは、投資経験や運用方針によって異なります。
まずは、銀行と証券会社の主な違いを一覧で確認してみましょう。
証券会社(特にネット証券)は商品の選択肢の広さと手数料の低さに強みがあり、銀行や対面型証券は対面での手厚いサポートが受けられる安心感が特徴です。
自分の投資スタイルに合わせて、どちらがよりメリットを感じられるかを考えることが大切です。
iDeCoは原則60歳まで引き出しができない長期の資産形成制度です。そのため、最初の金融機関選びが将来の資産額に影響を与える可能性があります。
金融機関を選ぶ際には、「商品のラインアップ」「手数料」「サポート体制」の3つのポイントを確認することが重要です。
iDeCoで運用できる商品は、金融機関によって異なります。
商品は大きく分けて、元本割れのリスクがない「元本確保型(定期預金や保険)」と、運用成果によって資産額が変動する「投資信託」の2種類があります。どの金融機関を選んでも両方が用意されています。
銀行や対面型証券は、投資初心者でも選びやすいように投資信託を10〜20本程度に厳選している傾向があります。一方、ネット証券では、国内外の株式や債券に投資する多種多様な投資信託を上限(35本)近くまで取りそろえており、幅広い選択肢の中から自分の運用方針に合った商品を選べます。
積極的にリターンを狙いたい人は、低コストのインデックスファンドなどが充実している金融機関を選ぶのがよいでしょう。また、年齢を重ねた際にリスクの低い商品へ資金を移すことも考え、元本確保型商品の種類(定期預金か保険か)や金利も確認しておくと安心です。
iDeCoの運用には、加入時や毎月の口座管理、給付時などに手数料がかかります。このうち、金融機関によって金額が異なるのが「運営管理手数料」です。
運営管理手数料は無料の金融機関から月々数百円かかるところまでさまざまです。iDeCoは長期運用が前提となるため、わずかな手数料の差でも、総額ではコスト差になります。
例えば、月300円の手数料でも30年間では10万8000円にもなります。
現在、主要なネット証券の多くは運営管理手数料を無料に設定しています。銀行や対面型証券でも、一定の条件(残高や掛金額など)を満たすことで無料になる場合があるため、コストを抑えて効率的に資産形成を進めるには、自身の利用状況で運営管理手数料が無料になる金融機関を選ぶことが基本です。
手数料のコストを抑えることとあわせて、ご自身の年収や職業でどれほどの節税効果があるかを確認しておきましょう。
iDeCoは制度がやや複雑なため、投資初心者の人は、疑問点を相談できるサポート体制が充実していると安心です。
銀行と対面型の総合証券のメリットは、全国の支店で対面相談ができる場合がある点です。直接スタッフに質問しながら手続きを進めたい人にとっては心強いでしょう。
一方、証券会社はオンラインでのサポートが中心です。多くのネット証券では、iDeCo専用のコールセンターやチャットサポート、Webサイト上の詳しい手続きガイドなどを提供しています。HDI-Japan(ヘルプデスク協会)から高い評価を受けている松井証券のように、サポートの質が高い金融機関もあります。

自身にとって、対面での手厚いフォローが必要か、オンライン完結の利便性が合っているかを考え、希望に合ったサポート体制を提供する金融機関を選びましょう。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
銀行と証券会社では、iDeCoのサービス内容にどのような違いがあるのでしょうか。主要な金融機関を例に、具体的な商品数や手数料を比較してみましょう。
(2026年9月時点)
※みずほ銀行は、資産残高または掛金累計額50万円以上など、所定の条件を満たすと無料。
※商品数は、ターゲットイヤー型など同一シリーズの商品を1本としてカウントしています。
※上記の運営管理手数料とは別に、iDeCoでは国民年金基金連合会などに支払う手数料がかかります。
比較すると、証券会社は運営管理手数料が無料で、投資信託の商品数も比較的多い傾向があります。コストを抑えながら、幅広い選択肢から商品を選びたい人に向いています。
一方、銀行は商品数が比較的絞られているものの、店舗で相談できる金融機関があります。対面で相談しながらiDeCoを始めたい人にとっては、銀行も選択肢となるでしょう。
iDeCoには、どの金融機関で加入しても共通でかかる手数料と、金融機関ごとに異なる手数料があります。
手数料の全体像を把握しておくことが、コストを抑える第一歩です。
金融機関によって差が出るのは「運営管理手数料」です。主要なネット証券など多くの金融機関では、この手数料を無料にしています。そのため、iDeCoを始める際は、運営管理手数料が無料の金融機関を選ぶのが基本となります。
毎月必ずかかる手数料は、国民年金基金連合会と信託銀行に支払う合計171円(2027年1月以降は合計186円)です。これに加えて、投資信託を運用する場合は、商品ごとに設定された「信託報酬(運用管理費用)」が別途かかります。
(参考:加入者にかかる手数料見直しについて|iDeCo公式サイト)
銀行と証券会社のどちらでiDeCoを始めるべきかは、個人の投資スタイルや何を重視するかによって異なります。
メリットだけでなく、ネット証券ならではの注意点やリスクも把握しておきましょう。
ここでは、タイプ別にどちらの金融機関が向いているかを解説します。
できるだけ多くの選択肢から自分に合った運用商品を選びたい人には、ネット証券会社が向いています。
ネット証券は、法律の上限(35本)近くまで投資信託を取りそろえている会社が多く、商品の選択肢が豊富です。国内外の株式や債券、不動産(REIT)など、さまざまな資産クラスに投資するファンドが揃っています。
特に、運用期間中にかかり続ける「信託報酬(運用コスト)」が極めて低いインデックスファンドの選択肢が多いため、コストを徹底的に抑えながらこだわりのポートフォリオを組むことが可能です。
自分のリスク許容度や運用方針に合わせて、細かく商品を比較検討したい人にとって、ネット証券の豊富なラインアップは大きなメリットとなるでしょう。
iDeCoをきっかけに、NISAや株式投資など、他の資産運用も始めてみたいと考えている人には、証券会社で口座を開設すると、各種取引を一元管理しやすいという利点があります。
証券会社で口座を開設しておけば、iDeCoとNISA、そして個別株などの取引を1つのIDでまとめて管理できます。資産状況を一元的に把握しやすくなるため、管理がスムーズになります。
また、証券会社は投資に関する情報提供やツールが充実していることが多いです。総合的な投資環境を整えやすい点も、これから本格的に資産運用を始めたい人にとって証券会社のメリットといえます。
金融機関やプロへの相談先を間違えないためのポイントもあわせて確認しておきましょう。
投資の経験がなく、オンラインでの手続きや商品選びに不安を感じる人は、銀行も選択肢の1つとして考えられます。
全国に支店を持つ銀行であれば、店舗の窓口で直接スタッフに相談することができます。制度の仕組みや商品の内容について、対面で説明を受けられるのは安心材料です。
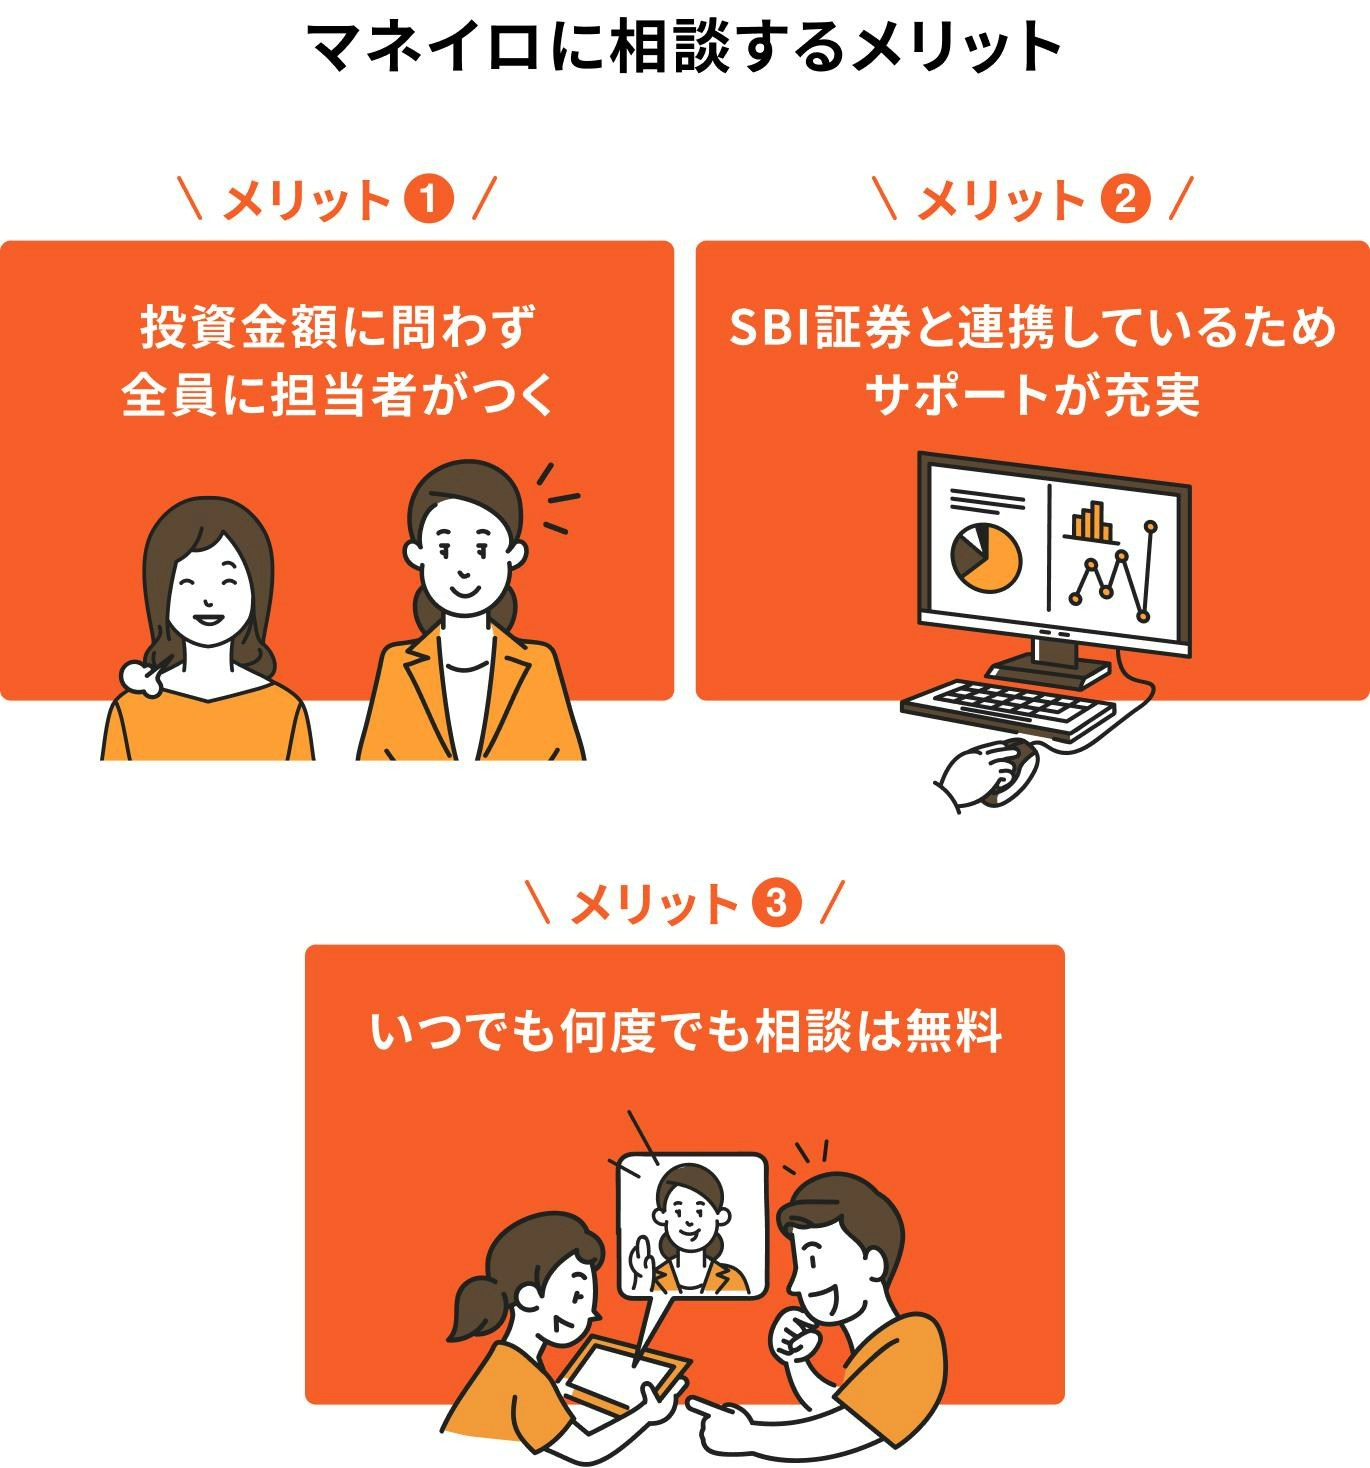
iDeCoは税制優遇を受けながら老後資金を準備できる一方、原則として60歳まで資産を引き出せないなどの注意点もあります。
「自分はiDeCoを始めるべき?」「NISAとどちらを優先すればいい?」と迷ったら、マネイロに相談してみましょう。
1.iDeCoが自分に合っているかわかる
現在の収入や貯蓄、年齢、老後に必要になるお金などを整理。iDeCoを活用すべきか、NISAなどほかの方法を優先すべきかを一緒に考えます。
2.自分に合った具体的な資産形成の方法がわかる
初回相談では、現在の資産状況や将来の希望などをヒアリングします。2回目以降は、その内容をもとに、iDeCoやNISAの活用方法、具体的な運用プランを提案します。
3.老後資金の準備を始めるところまでサポート
「毎月いくら積み立てる?」「どの商品で運用する?」など、具体的な悩みも相談できます。制度を選ぶだけでなく、老後に向けた資産形成を実行するところまでサポートします。
マネイロの相談満足度は96.8%※。iDeCoを始めるべきか判断できない人は、まずは無料相談で、自分に合った老後資金の準備方法を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
iDeCoの口座を開設した後でも、金融機関(運営管理機関)を変更することは可能です。しかし、変更手続きにはいくつかの注意点があるため、事前に把握しておくことが大切です。
金融機関を後から変更する際の手間や注意点について詳しく知りたい方はこちらをご覧ください。
iDeCoの金融機関は、原則として年に1回変更することができます。特別な加入条件などはなく、希望すればいつでも変更手続きを行えます。
金融機関を変更するには「移換手続き」が必要で、申し込みから完了までには数ヶ月かかる場合があります。
手続き中は掛金の拠出が一時的に停止される期間があるため、その点は留意しておく必要があります。
金融機関を変更する際には、いくつかの注意点があります。
第1に、移換手続きには書類の準備など、手間と時間がかかることです。新しい金融機関から書類を取り寄せ、必要事項を記入して提出する必要があります。
第2に、現在運用している資産を一度すべて売却する必要がある点です。売却時の市場価格によっては、利益が減少したり、損失が発生したりする可能性があります。
価格変動の大きい商品で運用している場合は、売却のタイミングに注意が必要です。
これらの手間やリスクを考慮すると、できるだけ最初の金融機関選びを慎重に行い、長く付き合える場所を選ぶことが望ましいでしょう。
iDeCoの金融機関選びに関するよくある質問にお答えします。
運営管理手数料が無料で、低コストの投資信託が充実している金融機関が選択肢となります。
SBI証券や楽天証券などのネット証券は、商品数が多くコストも低い傾向にあるため、選択肢の1つとなるでしょう。
iDeCoの資産は信託銀行で分別管理されているため、万が一金融機関が破綻しても資産は保全されます。そのため、銀行と証券会社で安全性に違いはありません。
金融機関は、手数料や商品ラインアップなどのサービス面で比較検討するのがよいでしょう。
SBI証券、楽天証券、松井証券、マネックス証券などの主要ネット証券が選択肢となります。いずれも運営管理手数料が無料で、低コストの商品を豊富に取りそろえています。
各社の特徴を比較し、自身の投資スタイルに合った証券会社を選びましょう。
はい、年に1回変更できます。ただし、手続きには数ヶ月かかり、当該期間は掛金の拠出ができません。
また、現在の運用商品を一度すべて売却する必要があるため、市場の状況によっては損失が出る可能性もあります。
運営管理手数料が無料の金融機関が手数料を抑えられます。SBI証券、楽天証券、松井証券、マネックス証券などの主要ネット証券や、一部の銀行が該当します。
ただし、どの金融機関でも国民年金基金連合会などへの手数料(月額171円/2027年1月以降は月額186円)は共通でかかります。
iDeCoを始める金融機関は、業態によってそれぞれ異なる強みを持っています。
投資信託の豊富な商品ラインアップと低い手数料(運営管理手数料の無料化など)を重視するならネット証券、店舗窓口での手厚い対面サポートや厳選された商品からの選びやすさを求めるなら銀行や対面型の総合証券が有力な選択肢となります。
iDeCoは長期にわたる資産形成のパートナーとなる制度です。金融機関を選ぶ際は、目先の利便性だけでなく、「商品ラインアップ」「手数料」「サポート体制」の3つのポイントを総合的に比較しましょう。
自身の投資スタイルや知識レベルに合った場所を慎重に選ぶことが大切です。
iDeCoを始める前にまずは「自分にぴったりの掛金や、老後までにいくら資金が必要か知りたい」という方は、ぜひマネイロの無料診断をお試しください。
»3分投資診断で必要な老後資金とおすすめの運用方法を見る
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック