関連記事
»NISAと保険、どっちが自分に合う?無料診断でチェック
「NISAと保険、将来のためにお金を準備するならどっちがいい?」と迷う人もいるでしょう。
NISAは中長期的な資産形成、保険は万が一への保障と、そもそもの目的が異なります。資産形成を重視するならNISA、死亡や病気などへの備えを重視するなら保険が選択肢です。
そのため、どちらか一方に絞るのではなく、「保障は保険、資産形成はNISA」と目的に応じて使い分ける方法もあります。本記事では、NISAと保険の違いや選び方をわかりやすく解説します。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
NISAと保険のどちらを選ぶべきか考えるには、まず目的の違いを理解することが大切です。
NISAは、投資による資産形成を後押しする「非課税制度」です。一方、保険は死亡や病気などのリスクに備える「保障」を主な目的としています。
なお、保険のなかには、保障を確保しながら資産形成もできる「貯蓄型保険」があります。NISAと比較する場合は、それぞれの目的や仕組みの違いを踏まえて検討しましょう。
NISA(ニーサ)は「少額投資非課税制度」の愛称で、個人投資家のための税制優遇制度です。通常、株式や投資信託などの金融商品に投資をして得た利益(配当金、分配金、譲渡益)には20.315%の税金がかかりますが、NISA口座内で得た利益には税金がかかりません。
2024年からは新しいNISA制度が始まり、制度が恒久化され、年間の投資上限額も大幅に引き上げられました。
具体的には、長期の積立・分散投資に適した商品が対象の「つみたて投資枠」で年間120万円、上場株式や投資信託などに投資できる「成長投資枠」で年間240万円、合計で最大年間360万円まで投資が可能です。
生涯にわたる非課税保有限度額は1800万円(うち成長投資枠は1200万円まで)と設定されています。
ただし、NISAはあくまで投資であり、預貯金とは違って元本保証はありません。市場の状況によっては、投資した資産の価値が購入時を下回る元本割れのリスクがあることを理解しておく必要があります。
貯蓄型保険は、万が一の死亡や病気に備える「保障機能」と、将来のためにお金を積み立てる「貯蓄機能」を兼ね備えた保険商品の総称です。
支払った保険料の一部が保障のための費用に充てられ、残りが保険会社によって運用されることで、解約時や満期時に解約返戻金や満期保険金としてお金が戻ってくる仕組みになっています。
代表的な貯蓄型保険には、以下のような種類があります。
これらの保険は、毎月の保険料が自動的に引き落とされるため、計画的に貯蓄を続けるのが苦手な人にとって、半強制的に資産形成を進められる点がメリットです。
しかし、保障コストや保険会社の経費などが保険料に含まれるため、NISAなどの純粋な投資商品と比較すると、貯蓄性や運用効率の面では劣る傾向があります。
NISAと一口に言っても、比較対象となる保険にはさまざまな種類があります。
代表的な貯蓄型保険である「終身保険」「変額保険」「個人年金保険」「養老保険」とNISAを比較し、それぞれの特徴をより深く掘り下げていきます。
自身の目的やリスク許容度に合わせて、どの選択肢がご自身に合っているかを考える参考にしてください。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
NISAと保険、どちらを選ぶべきかは、最終的に「何のためにお金を準備したいのか」という目的によって決まります。
資産形成の手段は、目的と目標金額、そして許容できるリスクの大きさによって適したものが異なります。
漠然と「お金を増やしたい」と考えるのではなく、自身のライフプランに沿って具体的な目的を定めることが、後悔しない選択への第一歩です。
NISAと保険は、それぞれ役割が異なるため、一概にどちらがよいとはいえません。資産形成の目的や必要な保障、現在の貯蓄状況などによって、適した選択肢は変わります。
「自分はNISAと保険、どちらを優先すべき?」「将来に向けてどうお金を準備すればいい?」と迷っている方は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。

NISAや保険を選ぶ前に、まずは無料診断で自分に合ったお金の準備方法をチェックしてみましょう。
資産形成を考える際、NISAとともによく比較されるのがiDeCo(個人型確定拠出年金)です。
また、投資性の高い保険として変額保険も選択肢に入ります。
iDeCoの最大のメリットは、掛金が全額所得控除の対象となる点で、現役時代の所得税・住民税を軽減する効果が高い制度です。
ただし、老後資金の準備を目的としているため、原則として60歳まで資金を引き出すことができません。
NISAは運用益が非課税になるメリットがあり、いつでも資金を引き出せる流動性の高さが魅力です。
変額保険は、これら2つとは異なり、死亡保障という保険本来の機能を持っている点が特徴です。
どの制度・商品が合っているかは、資金の目的(老後資金か、それ以外か)や、資金の流動性をどの程度重視するかによって変わってきます。
老後資金を準備する手段として、iDeCoと個人年金保険はよく比較されます。どちらも将来の年金作りのためのものですが、性質は異なります。
iDeCoは税制優遇が手厚い点が最大のメリットです。掛金が全額所得控除されるため、現役時代の税負担を軽減できます。ただし、自分で運用商品を選ぶ必要があり、元本割れのリスクも伴います。
一方、個人年金保険は保険商品であり、iDeCoほどの税制優遇はありませんが、契約時に将来受け取れる年金額がある程度確定する「定額型」など、計画的な準備を重視した商品が多いのが特徴です。
運用を保険会社に任せたい、計画的に決まった額を準備したいというニーズに応える商品といえます。
NISAと保険、どちらを選ぶべきか、あるいはどのように組み合わせるべきかは、あなたのライフプランにおける目的によって異なります。
「万が一への備え」「子どもの教育資金」「自身の老後資金」という3つの代表的な目的に沿って、適した選択肢を考えていきましょう。
病気や怪我、死亡といった万が一の事態に備え、家族の生活を守るための経済的に支えるための準備が優先の場合は、保険が選択肢の1つと考えられます。NISAには、不測の事態に備える保障機能は一切ありません。
具体的には、以下の保険が考えられます。
NISAで資産形成を進めている最中に万が一のことが起きても、保険に加入していれば保険金が支払われるため、運用の継続や家族の生活維持に役立ちます。
子どもの教育資金のように、「使う時期」と「必要な金額」がある程度決まっている資金の準備には、計画性が求められます。そのため、元本割れのリスクを避け、計画的に資金を準備できる方法が望ましいです。
この目的には、学資保険や終身保険が選択肢として考えられます。これらの保険は、契約時に将来受け取れる金額がほぼ確定しており、計画が立てやすいのが特徴です。
また、契約者に万が一のことがあった場合に、それ以降の保険料の支払いが免除される特約を付けられる商品が多く、不測の事態が起きても教育資金を確保できるというメリットがあります。
一方、NISAは資産を効率的に増やせる可能性がありますが、元本保証はなく、教育費が必要となるタイミングで市場が下落していると、資産が目減りしている可能性も否定できません。そのため、教育資金準備の主軸としてNISAを活用するのは、リスクを伴う選択といえます。
ただし、目標額以上の上乗せ分を狙う、あるいは大学院進学など、より長期的な資金準備のために余裕資金の一部をNISAで運用するという考え方は選択肢の1つです。
老後資金の準備は、20代や30代から始めれば数十年という長期間をかけて行うことができます。このように長期的な視点で資産を育てる場合、NISAの活用が選択肢の1つとして考えられます。
長期間の積立投資は、複利効果(利益が利益を生む効果)を最大限に活かすことが期待でき、市場の一時的な下落リスクを時間によって平準化する効果も期待できます。NISAの運用益非課税というメリットは、この長期運用と組み合わせることで、資産形成を後押しする効果が期待できます。
もちろん、個人年金保険や変額保険も老後資金準備の選択肢となります。中でも、自分で投資判断をするのが不安な人や、一定の保障を備えながら準備したい人には向いています。
しかし、資産を「増やす」という効率性を最優先するならば、保障は割安な掛け捨て保険で別途確保し、資産形成の主軸はNISAに置くという「保障と投資の分離」が合理的な戦略といえるでしょう。
また、より手厚い税制優遇を求めるなら、iDeCoとの併用も有力な選択肢です。
NISAと保険は、どちらか一方を選ぶのではなく、目的に応じて使い分けることが大切です。しかし、「どのくらいをNISAで運用する?」「保険でどこまで備える?」と、自分で判断するのは難しいこともあるでしょう。
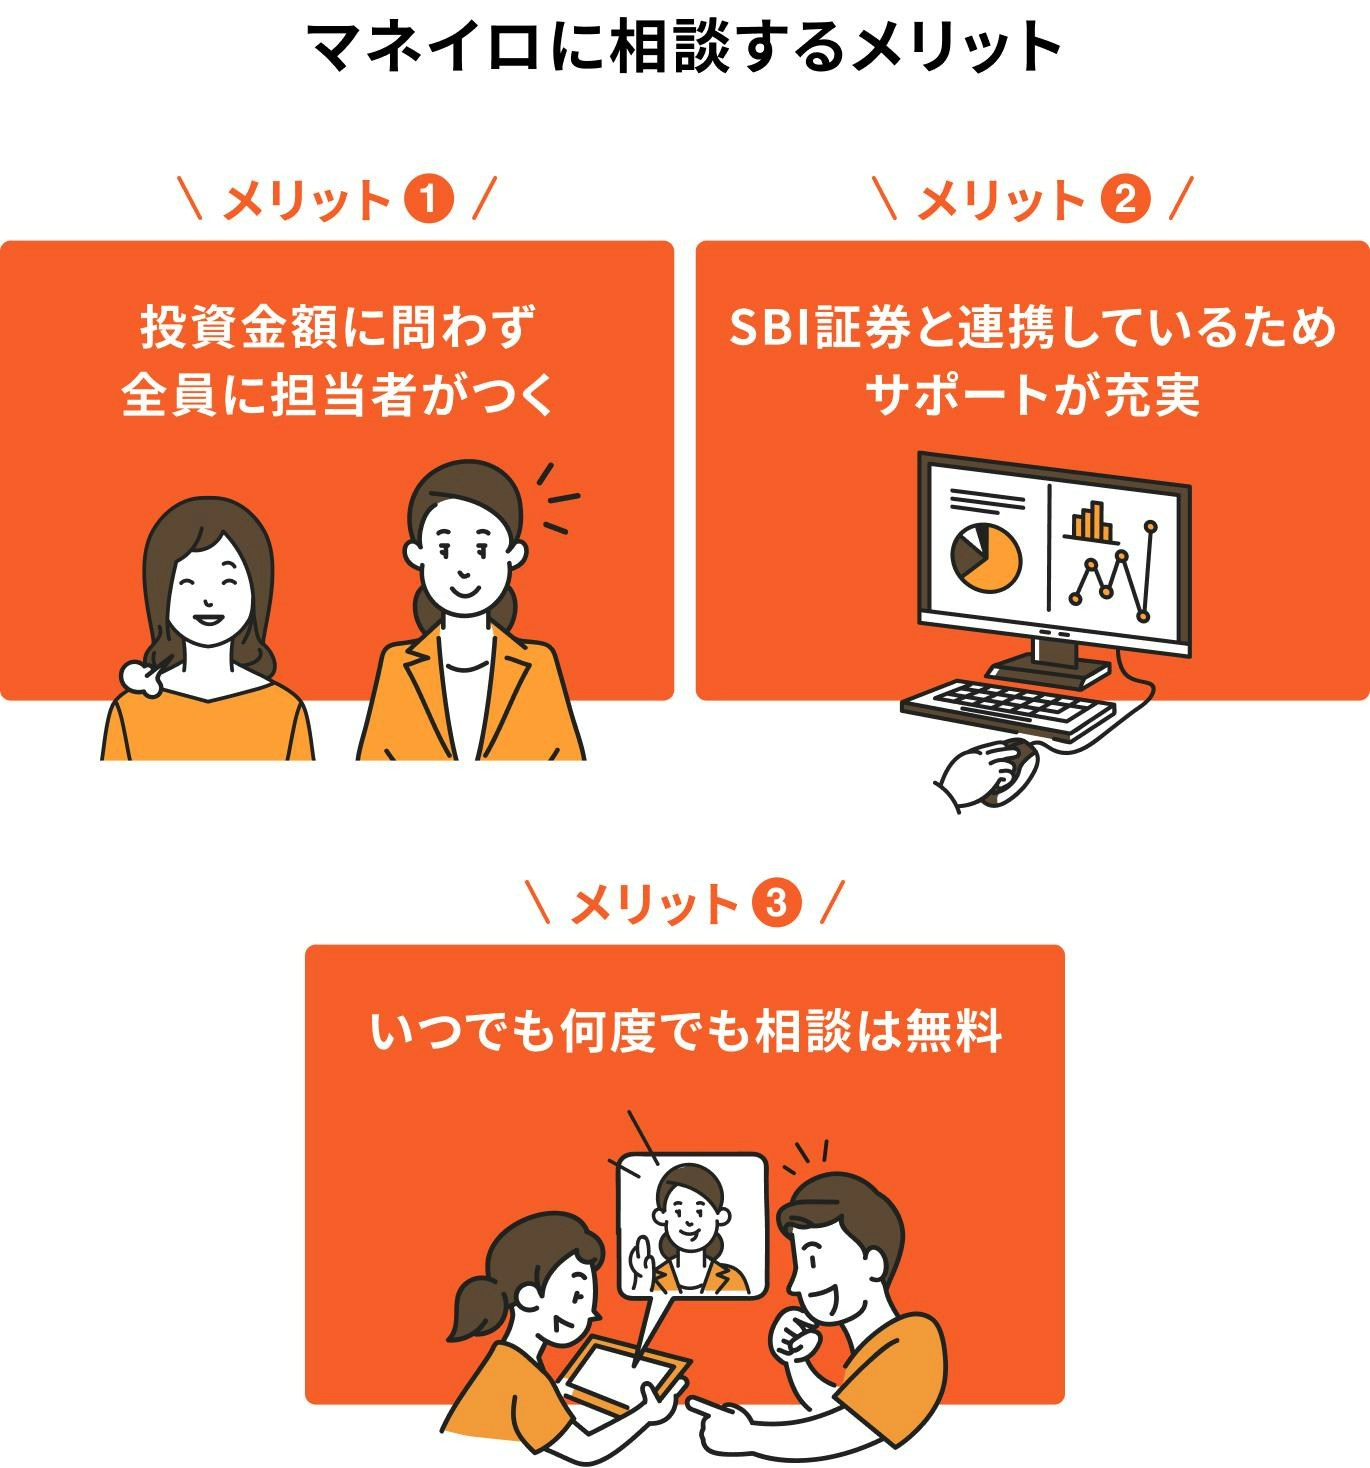
マネイロでは、現在の資産状況や家計、将来のライフプランを踏まえて、NISAと保険の使い分けをお金のプロに無料で相談できます。
1.今のお金の課題と必要な備えがわかる
現在の貯蓄や収支、将来必要になるお金を整理し、資産形成と保障のそれぞれで何が必要なのかを明確にします。
2.自分に合った具体的な方法がわかる
初回相談で現在の状況や希望をヒアリングし、2回目以降はその内容をもとに、NISAの活用方法や必要な保障などを具体的に提案します。
3.実行までお金のプロがサポート
提案だけで終わらず、実際に資産形成や必要な備えを始めるところまでサポート。「NISAと保険にそれぞれいくら回す?」といった具体的な悩みも相談できます。
マネイロの相談満足度は96.8%※。NISAと保険のどちらを選ぶか、どう使い分けるか迷っている方は、まずは無料相談で自分に合った方法を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
ここでは、NISAと保険の選択に関してよく寄せられる質問について、Q&A形式で解説します。多くの人が抱える疑問を解消し、より納得感のある判断を下すための参考にしてください。
A. 一概にどちらがよいとは言えません。なぜなら、NISAと保険は根本的な目的が異なるからです。
したがって、「資産形成」を最優先するならNISAが、「万が一の保障」を確保したいなら保険が適しています。
多くの場合、どちらか一方を選ぶのではなく、自身のライフプランに合わせて両方を組み合わせることが、将来の安心につながる選択肢の1つといえるでしょう。
A. 「得」の基準をどこに置くかによりますが、資産を「増やす」という観点だけで見れば、投資(NISAなど)のほうが高いリターンを期待できる傾向にあります。
保険は保障コストや事業経費が保険料に含まれるため、同じ金額を拠出した場合、運用に回る資金が少なくなり、結果的にリターンが低くなることが一般的です。
しかし、保険には投資にはない「保障」という価値があります。
例えば、加入後すぐに万が一のことがあった場合、支払った保険料をはるかに上回る保険金を受け取ることができます。これは、貯蓄や投資とは異なる保険ならではのメリットといえます。
したがって、単純なリターンだけでなく、安心という価値も含めて総合的に判断することが大切です。
A. 資産形成の効率を重視するならNISAが適しています。NISAは運用益が非課税であり、低コストの商品が多いため、より多くのお金を運用に回し、複利効果を活かしやすいからです。
一方、貯蓄型保険は、万が一の保障を確保しながら、半強制的に貯蓄を続けたいという人に向いています。
ただし、手数料が割高で、途中解約すると元本割れするリスクが高いというデメリットを理解しておく必要があります。
1つの合理的な考え方として、「保障は割安な掛け捨て保険で確保し、浮いたお金をNISAで運用する」という方法が、保障と資産形成を両立する上で効率がよいとされています。
A. 老後資金を準備するという目的において、どちらが「得」かは一概には言えませんが、資産を増やす効率性や自由度の観点からはNISAが選択肢の1つとなる場合があります。NISAは運用益が非課税であり、いつでも資金を引き出せる流動性の高さが魅力です。
一方、個人年金保険は、個人年金保険料控除による税負担の軽減効果があります。また、定額型の商品であれば、将来受け取れる年金額が契約時に確定するため、計画的に老後資金を準備できる安心感があります。
リスクを取りたくない、着実に準備したいという人には適した選択肢といえます。自身の税金の状況やリスク許容度を考慮して選択することが重要です。
なお、老後資金準備には、掛金が全額所得控除になるiDeCoも有力な選択肢です。NISA、個人年金保険、iDeCoの3つを比較検討することをおすすめします。
A. 目的によって異なります。
終身保険が適しているのは、相続税対策をしたい人や、投資のリスクを取らずに死亡保障を遺したい人です。生命保険金には「500万円 × 法定相続人の数」という非課税枠があり、相続対策として有効です。
一方、NISAは、資産形成を最優先したい人に適しています。シミュレーションによれば、同じ金額を長期間積み立てた場合、NISAの方が終身保険の解約返戻金を上回る資産を築ける可能性があります。
多くの人にとっては、保障は割安な掛け捨て保険で備え、貯蓄・資産形成はNISAで行うという方法が、コスト効率の面で合理的といえるでしょう。
NISAは資産を効率的に「増やす」ことを目指す制度、保険は万が一に「備える」ための商品であり、両者は根本的な役割が異なります。
多くの人にとって検討したい戦略の1つは、どちらか一方を選ぶのではなく、両方のメリットを活かして組み合わせることです。
具体的には、保障は割安な掛け捨て型保険で確保し、資産形成はNISAを活用する「保障と投資の分離」も選択肢のひとつです。ただし、必要な保障や資産形成の方法は、家族構成や収入、ライフプランによって異なります。
「自分はいくら資産形成すればいい?」「どんな運用方法が合っている?」と迷ったら、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。
将来に向けた資産形成の第一歩として、まずは無料診断で自分に合った方法をチェックしてみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用