関連記事
»あなたに合う資産運用は?いますぐ無料診断
「投資を始めたいけれど、何から始めればいいかわからない」と悩む初心者も多いでしょう。
結論からいうと、投資初心者は、まず月2万円程度の積立投資から始めるのがおすすめです。少額から始めることで家計への負担を抑えながら、購入時期を分散して長期的な資産形成に取り組めます。
投資を始める際は、生活防衛資金を確保したうえで、NISAなどの制度を活用し、自分の目的やリスク許容度に合った商品を選ぶことが大切です。
本記事では、投資初心者が最初にやるべきことや投資の始め方、おすすめの運用方法をわかりやすく解説します。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
投資を始めたいと思っても、「自分にはどんな投資が合う?」「毎月いくら投資すればいい?」と迷う人も多いでしょう。
マネイロの3分投資診断なら、簡単な質問に答えるだけで、将来必要なお金や自分に合った投資方法がわかります。
まずは診断を活用して、自分に合った資産形成の方法を確認してみましょう。
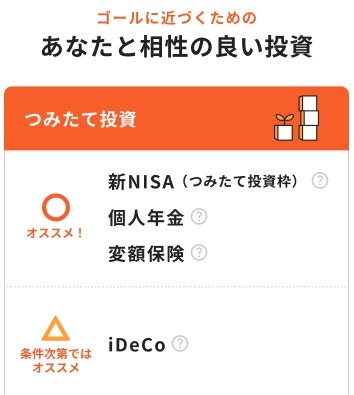
※3分投資診断結果イメージ
投資初心者が資産運用を始める場合、少額からの「積立投資」が有力な選択肢となります。
積立投資とは、毎月決まった日に決まった金額で金融商品を買い付けていく方法です。この方法には、価格が高い時には少なく、安い時には多く購入することで、平均購入単価を平準化できる「ドルコスト平均法」の効果が期待できます。
一度設定すれば自動で買い付けが行われるため、売買のタイミングに悩む必要がなく、感情に左右されずに淡々と投資を続けやすい点も、初心者にとってメリットです。
積立投資のメリットを詳しく知りたい方はこちらをご覧ください。
投資を始める際の積立金額に決まりはありませんが、1つの目安として「月2万円」から検討してみるのもよいでしょう。
例えば、年利5%で毎月2万円を20年間積み立てた場合、元本480万円に対して運用収益は約332万円となり、合計で約812万円になる計算です。これが30年になると、元本720万円に対して運用収益は約911万円、合計で約1631万円になる計算です。
もちろん、これはあくまでシミュレーションであり、実際の運用成果を保証するものではありません。大切なのは、自身の家計状況に合わせて無理のない範囲で継続することです。
まずは月5000円や1万円といった少額から始めて、慣れてきたら金額を見直していくのがよいでしょう。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません。
(参考:つみたてシミュレーター)
少額から積立投資を始める際に、ぜひ活用したいのが「NISA」と「iDeCo」という税制優遇制度です。
これらの制度を利用することで、通常は投資の利益にかかる約20%の税金が非課税になるなど、効率的に資産形成を進めることができます。
NISA(少額投資非課税制度)は、NISA口座内で購入した金融商品から得られる利益が非課税になる制度です。
通常、株式や投資信託の売却益や配当金・分配金には約20.315%の税金がかかりますが、NISA口座を利用すれば税金がかかりません。
ただし、NISA口座で取り扱う金融商品は元本が保証されているわけではなく、投資した元本を割り込む可能性があります。
2024年から始まった新しいNISAでは、制度が恒久化され、非課税で投資できる上限額も大幅に拡大しました。年間投資上限額は「つみたて投資枠」で120万円、「成長投資枠」で240万円、合計で最大360万円です。生涯にわたる非課税保有限度額は1800万円と設定されています。
また、NISA口座内の資産はいつでも自由に引き出すことができ、売却した商品の取得価額(簿価)分の非課税保有限度額は翌年以降に再利用が可能です。
この柔軟性の高さから、老後資金だけでなく、教育資金や住宅購入資金など、さまざまなライフイベントに向けた資産形成に活用できます。

iDeCo(個人型確定拠出年金)は、公的年金に上乗せして給付を受けられる私的年金制度です。自分で掛金を拠出し、自分で選んだ金融商品で運用して、原則60歳以降に老齢給付金として受け取ります。
iDeCoの魅力は、3つのタイミングで手厚い税制優遇を受けられる点です。
ただし、iDeCoは老後資金の形成を目的とした制度であるため、原則として60歳になるまで資産を引き出すことができません。この点がNISAとの違いです。
NISAとiDeCoはどちらも税制優遇を受けられるお得な制度ですが、いくつかの違いがあります。自身の目的やライフプランに合わせて使い分けることが大切です。

資金の流動性を重視するならNISA、老後資金を着実に準備しつつ所得控除のメリットも受けたいならiDeCoが向いています。両制度は併用も可能です。
(参考:iDeCoの概要 |厚生労働省)
NISAとiDeCo、どちらを優先すべきか迷っている方はこちらで比較できます。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
投資を始めるための手順はシンプルです。以下の4つのステップで誰でもスムーズにスタートできます。
「老後資金」「教育資金」など、何のためにお金を増やしたいのかを明確にします。目的が決まれば、目標金額や運用期間が見えてきて、どの程度のリスクを取るべきかという投資方針が定まります。
投資を始めるには、証券会社や銀行で専用の口座を開設する必要があります。ネット証券なら、スマートフォンやパソコンからオンラインで手軽に申し込みが完了します。NISA口座も同時に開設するのがおすすめです。
自分の投資方針に合った商品を選びます。投資信託の場合、全世界の株式に分散投資するインデックスファンドなどが、初心者にとって分かりやすく、有力な選択肢の1つです。
購入する商品が決まったら、毎月の積立金額と買付日を設定します。後は証券口座に入金すれば、設定通りに自動で買い付けが始まります。
投資にはさまざまな種類があり、それぞれリスク(価格変動の幅)と期待できるリターン(収益)が異なります。
一般的に、リスクとリターンは比例関係にあり、高いリターンを狙うほどリスクも高まる傾向があります。
ここでは、代表的な金融商品をリスク・リターンの度合い別に分類して紹介します。自身がどの程度のリスクを受け入れられるか(リスク許容度)を考える際の参考にしてください。
リスクを抑えて安定的に資産を運用したい人に向いているのが、債券などの商品です。
債券とは、国や企業などが資金を借り入れる際に発行する「借用証書」のようなものです。定期的に利子を受け取ることができ、満期(償還日)には額面金額が返還されます。
日本国が発行する「個人向け国債」は、満期まで保有すれば国から元本と利子が支払われるため、安全性が高い金融商品とされています。
ただし、発行体が財政破綻する信用リスクはゼロではありません。株式や投資信託に比べて期待できるリターンは限定的です。
預金よりは高いリターンを目指したいけれど、リスクは避けたいという人に向いているのが、投資信託などの商品です。
投資家から集めた資金を運用の専門家が株式や債券などに分散投資する金融商品です。
1つの商品で複数の資産や地域に分散投資できるため、リスクを抑えやすいのが特徴です。少額から始められ、専門家に運用を任せられるため、投資初心者にも取り組みやすい選択肢です。
投資家から集めた資金でオフィスビルや商業施設、マンションなどの不動産を購入し、賃料収入や売却益を投資家に分配する仕組みの商品です。
少額から不動産への分散投資ができる点が魅力ですが、物件価格や賃料の変動によって価格が変動するリスクがあります。
リターンを狙う可能性がある一方、元本を割り込む可能性もある、上級者向けの商品群です。
株式会社が発行する株式を購入し、株価の値上がり益(キャピタルゲイン)や配当金(インカムゲイン)を狙う投資方法です。
企業の業績や景気動向によって株価は変動するため、高いリターンが期待できる反面、損失を被るリスクもあります。
銘柄選定には企業分析などの専門的な知識が求められます。
ここまでさまざまな投資の種類を見てきましたが、「結局、自分には何が合っているのか分からない」と感じる人もいるかもしれません。
そんな時は、簡単な質問に答えるだけで、将来資金の必要額、あなたに合った資産運用の方法やリスク許容度を診断できる「3分投資診断」をぜひお試しください。
診断結果を参考にすることで、老後資金の不足額から具体的な投資商品を選ぶ際のヒントが得られます。
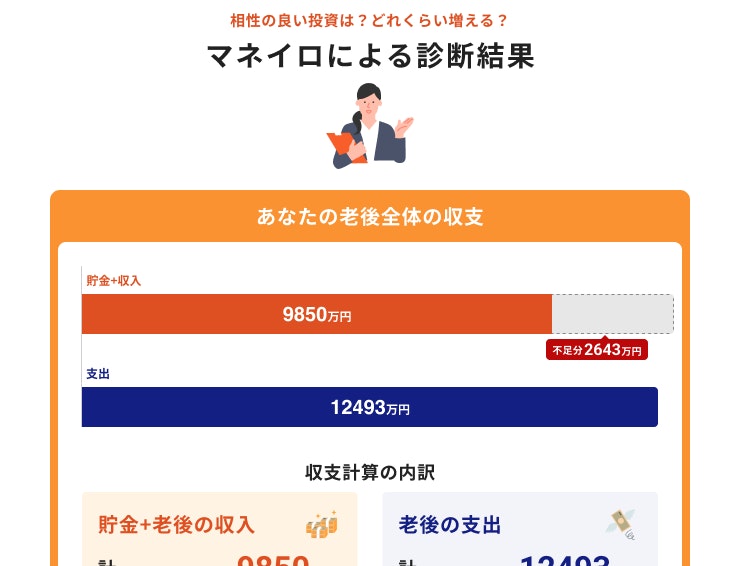
※3分投資診断結果イメージ
投資にはさまざまな種類がありますが、中には専門的な知識が必要で、リスクが高いものも存在します。投資初心者のうちは、仕組みが複雑で損失を被る可能性がある以下のような投資は避けるのが賢明です。
FXは、異なる2つの通貨を売買して為替差益を狙う投資です。FXの特徴である「レバレッジ」は、預けた証拠金の何倍もの金額を取引できるため、少額の資金で利益を狙える可能性があります。
しかし、反面、予想と反対に為替が動いた場合には、証拠金以上の損失が発生するリスクがあります。為替相場の変動は予測が難しく、専門的な知識や経験がなければ安定して利益を出すのは困難です。初心者が安易に手を出すと、損失につながる可能性があります。
ビットコインに代表される暗号資産は、インターネット上で取引される電子データです。短期間で価格が何倍にもなることがあるため、利益が期待できる一方で、価格変動が激しいという特徴があります。
暗号資産は、国や銀行が価値を保証している法定通貨とは異なり、価値の裏付けがありません。そのため、何らかのきっかけで価値が暴落し、損失を被るリスクがあります。
また、取引所のハッキングや規制強化など、予測が難しいリスクも存在するため、初心者が手を出すにはリスクが高いといえるでしょう。
先物取引やオプション取引は、「デリバティブ(金融派生商品)」と呼ばれる金融商品の一種です。これらは、将来の特定の期日に、あらかじめ決められた価格で商品を売買する権利を取引するものです。
少ない資金で取引ができるレバレッジ効果が期待できますが、その分リスクも高くなります。相場の予測が外れた場合、投資した金額以上の損失が発生する可能性も十分にあります。
取引の仕組みが複雑で、高度な専門知識と市場分析が不可欠なため、投資初心者には推奨されません。
投資のご自身に合った アプローチは、年齢やライフステージ、そして投資の目的によって異なります。
ここでは、年代別の一般的な考え方と、目的に合わせた投資プランの例を紹介します。自身の状況に近いプランを参考に、投資戦略を立ててみてはいかがでしょうか。
上記は一般的な一例です。適切な運用方法や資産配分は、収入・保有資産・家族構成・運用目的・リスク許容度などによって異なります。
30代は、キャリアも安定し始め、収入も増加傾向にある一方で、結婚や出産、住宅購入などライフイベントが重なる時期です。
30代は、老後までまだ時間的な余裕があるため、比較的リスクを取りやすいといえます。
40代は、子どもの教育費の負担が増加する一方で、老後資金への意識も高まる重要な時期です。資産形成を加速させたい年代といえるでしょう。
50代は、退職が視野に入り、老後資金準備のラストスパートをかける時期です。
この年代では、これまで積み上げてきた資産の価格変動リスクを抑える運用も意識することが 重要になります。
投資で失敗を避けるためには、基本的な原則を理解しておくことが大切です。これから紹介する3つのポイントは、リスクを管理し、長期的に安定したリターンを目指すための土台となります。投資を始める前に、これらの点をしっかりと押さえておきましょう。
投資を始める前に、「何のために、いつまでに、いくらお金を増やしたいのか」という目的と目標を具体的に設定することが重要です。
例えば、「20年後の老後資金として1000万円を用意したい」「15年後の子供の大学進学費用として300万円を準備したい」といった形です。
目的が明確になることで、目標達成までの期間や必要な金額がはっきりし、それに応じて「どの程度のリスクを取れるか」「どのような商品を選ぶべきか」といった投資方針が定まりやすくなります。
目的なく始めてしまうと、短期的な値動きに一喜一憂し、冷静な判断ができなくなる可能性があるため注意が必要です。
投資の成功確率を高める基本は、短期的な値動きを追うのではなく、10年、20年といった長期的な視点で資産を育てることです。
長期投資には2つのメリットがあります。1つは、一時的な市場の暴落があっても価格が回復する時間を確保できることです。もう1つは、運用で得た利益がさらに利益を生む「複利効果」を最大限に活かせる点です。
日々の価格変動に一喜一憂せず、将来的に成長が期待できる資産にコツコツと積立投資を続けることが、初心者にとって有効な戦略です。
投資のリスクを低減するための基本原則が「分散投資」です。「卵は1つのカゴに盛るな」という格言があるように、投資先を複数に分けることで、特定の資産が値下がりした際の影響を和らげることができます。
分散には主に3つの種類があります。
投資信託は、1つの商品でこれらの分散を自動的に実践できるため、初心者にとって効率的な選択肢といえます。
「投資は元本割れが怖い」「暴落したらどうしよう」といった不安を感じる人は少なくありません。確かに、投資にリスクはつきものですが、リスクの正体を正しく理解し、適切な対策を講じることで、過度に恐れる必要はなくなります。
投資を始める前に、暴落への向き合い方を確認しておくと安心です。
ここでは、投資への不安を和らげるための考え方を紹介します。
投資のリスクをコントロールする上で基本的な戦略が「長期・積立・分散」です。
金融庁のデータでも、これらの手法を組み合わせることで、長期的には元本割れのリスクが低下する傾向が示されています。感情に流されず、この3つの原則を淡々と守り続けることが、投資の成功確率を高める基本です。
経済の歴史を振り返ると、市場はこれまで何度も「〇〇ショック」と呼ばれる暴落を経験してきました。例えば、2008年のリーマンショックや2020年のコロナショックでは、世界中の株価が下落しました。
暴落は、今後も数年から十数年に一度の頻度で起こる可能性があります。しかし、重要なのは、過去のデータを見ると、世界の株式市場全体としては、 市場は暴落を乗り越え、長期的には上昇傾向を示してきたという歴史があります。(※)
暴落時に慌てて売却してしまうと、損失を確定させてしまうことにつながりかねません。 一方で、積立投資を継続している場合、価格が下落している局面では、同じ金額でより多くの口数を購入できる効果があります。
ただし、その後の価格回復が保証されるものではなく、下落が続く可能性もあるため、家計の状況や運用目的を踏まえ、無理のない範囲で積立を継続するか判断することが大切です。
※過去の実績は将来の成果を保証するものではありません。
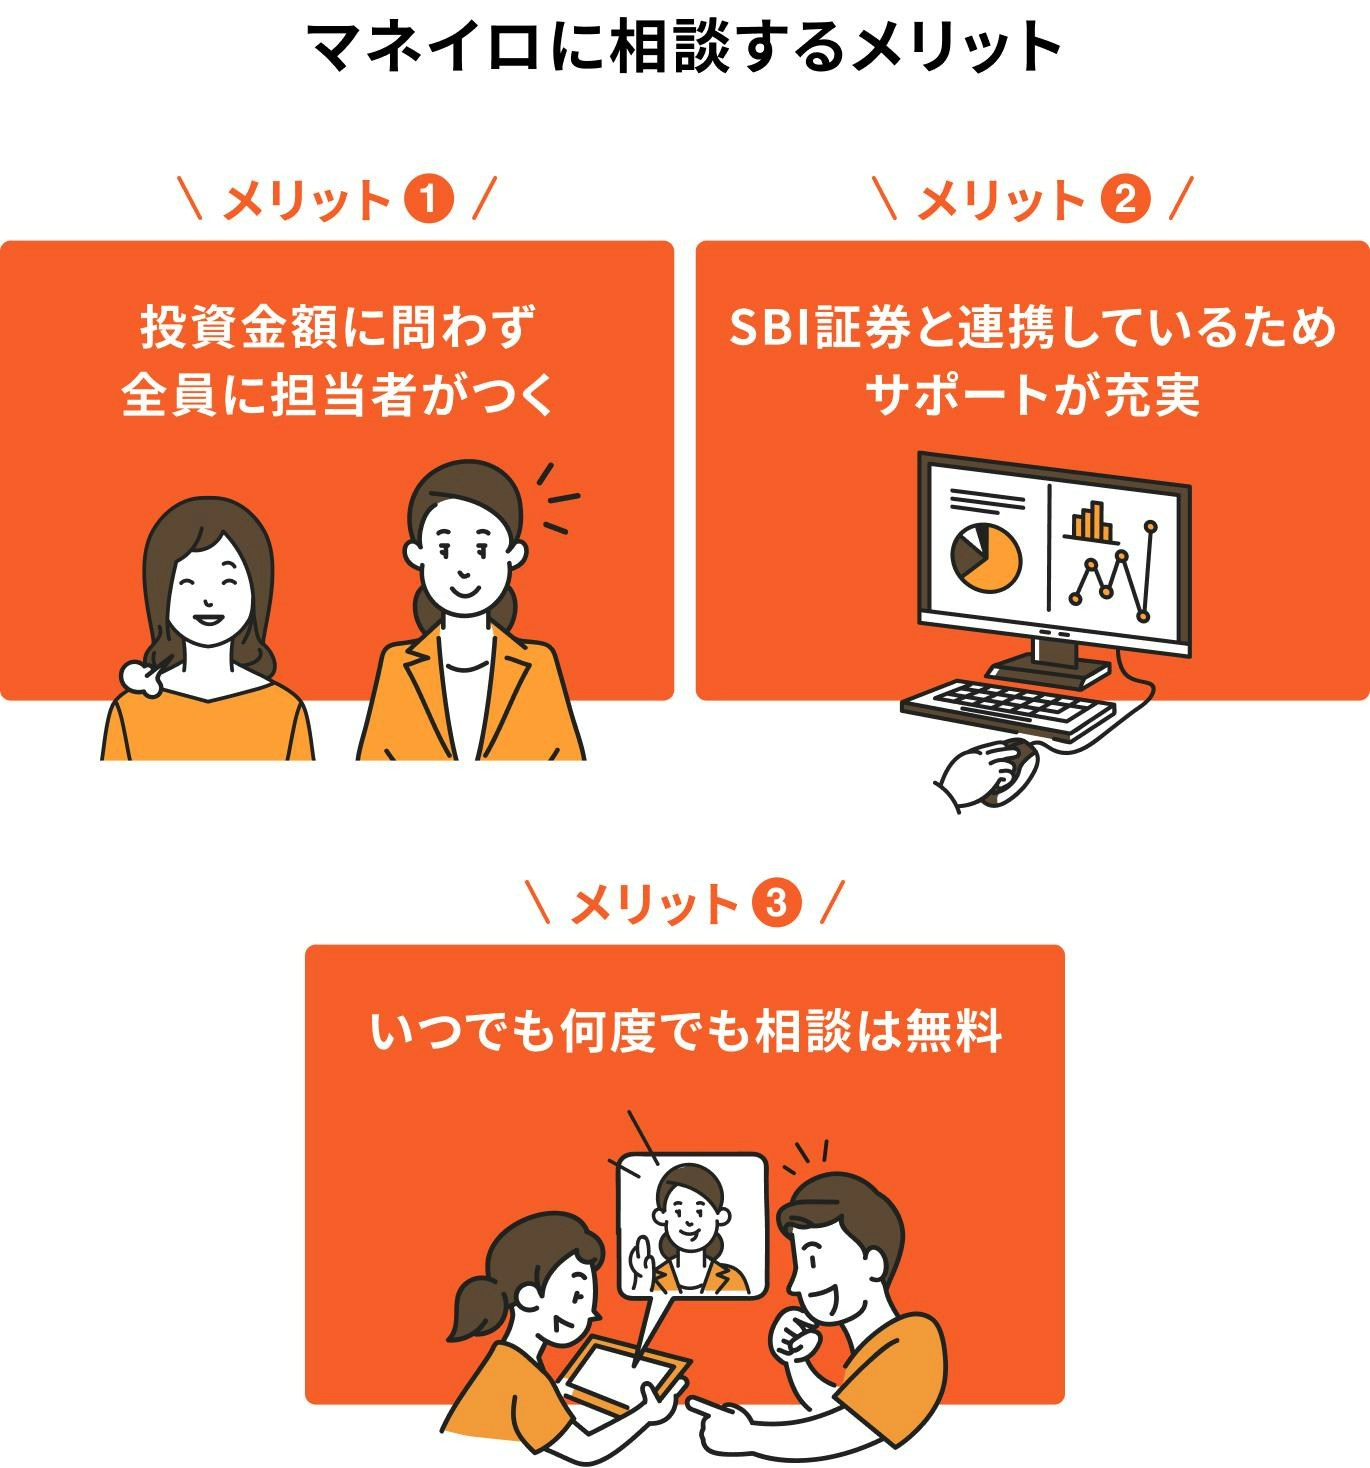
投資を始めたいと思っても、「まず何をすればいい?」「NISAは使ったほうがいい?」「どの商品を選べばいい?」など、初心者ほど迷うことが多いでしょう。
マネイロでは、投資の知識がない人でも、今のお金の状況を整理するところからお金のプロに無料で相談できます。
1.投資を始める前に何をすべきかわかる
現在の収入や貯蓄、今後必要になるお金などを整理。投資に回せる金額や、これからやるべきことを明確にします。
2.自分に合った具体的な投資方法がわかる
初回相談では、資産状況や投資の目的、将来の希望などをヒアリング。2回目以降は、その内容をもとに、NISAの活用方法や具体的な運用方法を提案します。
3.実際に投資を始めるところまでプロがサポート
提案だけで終わらず、資産運用を始めるところまでサポート。「どの商品を選ぶ?」「毎月いくら投資する?」といった初心者が迷いやすいポイントも相談できます。
マネイロの相談満足度は96.8%※。「投資を始めたいけれど何から手をつければいいかわからない」という人は、まずは無料相談で、自分に合った投資の始め方を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
ここでは、投資を始める前に初心者が抱きがちな疑問や不安について、Q&A形式でお答えします。疑問点を解消し、自身の許容できるリスクの範囲内で投資の第一歩を踏み出しましょう。
A. 無理のない範囲の少額から始めるのがおすすめです。
金融機関によっては、投資信託なら月々100円や1000円といった少額から積立投資を始めることができます。大切なのは、生活に影響のない「余裕資金」で行うことです。
まずは食費やお小遣いを少し見直して作れる月5000円や1万円程度から始めてみてはいかがでしょうか。少額でも実際に体験することで、投資への理解が深まり、値動きにも慣れていくことができます。
A. 投資信託の積立投資が有力な選択肢です。
理由は以下の3つです。
これらの特徴から、投資の知識や経験が少ない初心者でも、リスクを抑えながら始めやすいといえます。NISAの「つみたて投資枠」を活用するのがよいでしょう。
A. FX、暗号資産、先物・オプション取引など、ハイリスク・ハイリターンな投資は避けるべきです。
これらの投資は、レバレッジ(てこの原理)を利用して自己資金の何倍もの取引ができたり、価格変動が激しかったりするため、短期間で利益を得る可能性がある一方、投資した資金以上の損失を被るリスクもあります。
仕組みが複雑で専門的な知識が不可欠なため、初心者が安易に手を出すと失敗につながりかねません。まずはリスクが比較的低い投資信託の積立投資から始め、経験を積むことが大切です。
A. まずはNISAから始めるのがおすすめです。
NISAとiDeCoの違いは、資金の引き出しの自由度です。iDeCoは老後資金形成を目的とした制度のため、原則として60歳まで資産を引き出すことができません。
一方、NISAはいつでも自由に資産を売却して現金化できます。教育資金や住宅購入など、老後以外の目的にも柔軟に対応可能です。
投資に慣れ、資金の使い道が「老後資金」と明確に決まっている場合に、節税効果の高いiDeCoを併用していくのが、初心者にとって無理のない進め方といえるでしょう。
A. まずは投資の基本原則と、NISAなどの税制優遇制度について学ぶのがよいでしょう。
具体的には、以下の方法がおすすめです。
最初から完璧を目指す必要はありません。実践しながら少しずつ学びを深めていく姿勢が大切です。
投資初心者が何から始めるべきかの答えは、「NISA制度を活用した、少額からの積立・分散投資」です。
まずは投資の目的を明確にし、無理のない範囲の余裕資金で始めることが大切です。投資信託であれば、専門家に運用を任せながら、手軽に分散投資を実践できます。
投資には価格変動リスクが伴いますが、「長期・積立・分散」の3つの原則を心がけることで、リスクを抑えながら資産形成を目指すことが可能です。本記事を参考に、自身のペースで資産運用の第一歩を踏み出してみてはいかがでしょうか。
もし、自分に合った投資方法の選択や、具体的な一歩の踏み出し方に迷う場合は、お金の専門家に相談するのも1つの方法です。
まずは自身の状況を客観的に把握することから始めてみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。