
関連記事
»何を相談すればいい?まずはあなたに合う投資を診断
「資産運用について相談したいけれど、どこに相談すればいい?」「無料相談でも大丈夫?」と迷っている人も多いでしょう。
資産運用の相談先には、銀行や証券会社、IFA、FP、保険代理店などがあります。それぞれ中立性や得意分野、手数料などが異なるため、相談したい内容に合った相手を選ぶことが大切です。
本記事では、資産運用の主な相談先を比較し、無料相談と有料相談の違いや避けたい相談先、相談前に準備しておきたいことをIFAがわかりやすく解説します。


自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
投資や資産運用の相談先には、銀行や証券会社といった金融機関から、IFA(独立系ファイナンシャルアドバイザー)やFP(ファイナンシャルプランナー)といった専門家まで、さまざまな選択肢があります。
それぞれの相談先は、取り扱う商品やサービス、アドバイスの立場(客観性)、手数料体系などが異なります。
自分に合った相談先を選ぶためには、まず各々の特徴を理解することが重要です。
投資の主な相談先について、それぞれの特徴を一覧表にまとめました。相談先を選ぶ際の参考にしましょう。
FPは所属によって立場が異なり、金融機関に所属する「企業系FP」は中立性が低い場合があります。一方、特定の金融機関に属さない「独立系FP」は中立的なアドバイスが期待できます。
ただし、FPの資格だけでは金融商品の具体的な売買仲介はできません。
相談先の客観性は、担当者の姿勢だけでなく、取扱商品や報酬の仕組みなど、相談先のビジネスモデルによっても異なります。
金融庁は2017年に「顧客本位の業務運営に関する原則」を公表しました。顧客の最善の利益を追求することや、利益相反を適切に管理すること、手数料や重要な情報をわかりやすく提供することなどを金融事業者に求めています。
さらに、2024年11月からは「金融サービス提供法正式名称:金融サービスの提供及び利用環境の整備等に関する法律)」 の改正により、顧客の最善の利益を考慮し、誠実かつ公正に業務を行うことを求める「最善利益義務」が施行されました。
このように、金融事業者には顧客本位の業務運営が求められています。一方で、取り扱える商品の範囲や、どこから報酬を受け取るかは相談先によって異なります。
資産運用の相談先を選ぶ際は、「無料か有料か」だけでなく、取扱商品や報酬の仕組み、どのような立場から提案を行うのかも確認しておくことが大切です。
(参考:金融庁「顧客本位の業務運営について」 )
(参考:金融サービスの提供及び利用環境の整備等に関する法律(e-Gov法令検索))
銀行や証券会社は、身近な資産運用の相談先です。普段から利用している銀行であれば、口座情報も把握しているため話がスムーズに進むでしょう。
銀行では主に投資信託や個人向け国債、保険商品などを取り扱っています。ただし、株式の直接的な売買はできません。
証券会社では、株式や投資信託、債券など幅広い金融商品を取り扱っており、専門的なアドバイスが期待できます。ネット証券は手数料が安い傾向にありますが、対面での相談は限定的です。
銀行や証券会社に相談する際の注意点として、系列の運用会社が提供する商品を勧められる可能性があることが挙げられます。
必ずしも顧客にとって最適とは限らないケースもあるため、提案された商品の手数料やリスクについては、自身でしっかり確認することが大切です。
IFAとは、証券会社や銀行から独立した経営方針を持ち、顧客の立場で資産運用のアドバイスや金融商品の仲介を行う専門家です。
提携する金融機関の商品を取り扱い、相談者の資産状況や目的に合わせて提案します。
メリット
デメリット・注意点
無料相談のIFAは金融商品の仲介手数料が収益源となるため、担当者によっては売買を過剰に推奨されるリスクもゼロではありません。
だからこそ、信頼できるIFA選びが重要です。
資産運用の相談には、無料のものと有料のものがあります。どちらを選ぶべきか迷う人も多いでしょう。
それぞれのメリットと注意点を理解し、自身の状況に合わせて選択することが大切です。
無料相談のメリットは、何といっても費用を気にせず気軽に相談できる点です。投資初心者で、まずは基本的な話を聞いてみたいという段階では、無料相談を活用するのがよいでしょう。
ただし、注意点もあります。無料相談の多くは、金融機関やIFAが将来の顧客獲得を目的として提供しています。そのため、相談の過程で特定の金融商品の勧誘を受ける可能性があります。
相談先がなぜ無料でサービスを提供できるのか、ビジネスモデルを理解しておくことが重要です。
提案された商品を相談の場で契約せず、一度持ち帰って冷静に検討する姿勢が求められます。
有料相談のメリットは、営業目的ではない中立的なアドバイスが期待できる点です。
相談者は費用を支払う対価として、専門的な知識や情報を得ることができます。特定の金融商品を売る必要がないため、FPは顧客の利益を最優先に考えた提案がしやすくなります。
注意点は、費用がかかることです。料金は相談する専門家や内容によって異なり、1時間あたり5000円から2万円程度が相場です。
相談する前に、料金体系やサービス内容をしっかり確認し、費用に見合う価値があるかを判断する必要があります。
また、有料だからといって必ずしも質の高いアドバイスが受けられるとは限らないため、相談相手の実績や専門分野を事前に調べておくことが大切です。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
どこに相談するのがよいかは、投資の目的や自身の状況によって異なります。
ここでは、目的やタイプ別にどのような相談先が向いているかを解説します。
投資が全く初めてで、何から始めればよいかわからないという初心者は、IFAへの相談が選択肢の1つです。
IFAは特定の金融機関に属さないため、客観的な視点から一人ひとりの状況に合わせて、資産運用の基本から丁寧に説明してくれます。
また、証券会社のオンライン相談も有力な選択肢です。SBI証券や楽天証券などは、オンラインでの無料相談サービスを提供しており、自宅から気軽に専門家のアドバイスを受けることができます。
身近な銀行も相談しやすい場所ですが、取扱商品が投資信託などに限られ、系列商品を勧められる可能性がある点には注意が必要です。
退職金や相続などでまとまった資金が手に入り、資金の運用方法に悩んでいる場合は、ポートフォリオ全体を設計してくれる専門家への相談が望ましいでしょう。
IFAは、顧客の資産全体を把握した上で、リスク許容度や将来の目標に合わせて、株式、債券、投資信託などを組み合わせた最適な資産配分を提案してくれます。
長期的な視点で資産形成を目指すためのパートナーとして、有力な相談先の1つと考えられます。
また、資産規模によっては、銀行や証券会社のプライベートバンキング部門やウェルスマネジメント部門も選択肢に入ります。
富裕層向けの専門的なサービスを提供しており、資産運用だけでなく、事業承継や相続対策まで含めた総合的なコンサルティングを受けることが可能です。
NISAやiDeCoといった税制優遇制度を活用して資産形成を始めたい場合、多くの金融機関で相談が可能です。
SBI証券や楽天証券などのネット証券は、NISAやiDeCoの取扱商品数が豊富で、手数料も低い傾向にあります。
これらのネット証券と提携しているIFAに相談すれば、豊富な商品ラインナップの中から、自分に合った商品を客観的な視点で選んでもらうことができます。
銀行でもNISA口座の開設や相談は可能ですが、取扱商品数が証券会社に比べて少ない傾向があり、個別株式の取引ができないため、選択肢が限られる可能性があります。

まずはどのような商品があるのか、自身で情報収集してみるのもよいでしょう。
投資信託や株式といった具体的な金融商品から投資を始めたいと考えている場合、証券会社やIFAが主な相談先となります。
証券会社は株式や投資信託の専門家であり、豊富な商品ラインアップの中から、マーケット情報に基づいたアドバイスを受けることができます。
個別株の取引を考えている場合は、証券会社が第一の選択肢となるでしょう。
IFAも証券会社と同様に、株式や投資信託の売買仲介が可能です。幅広い商品知識を持ち、客観的な視点からアドバイスを受けられる点がメリットです。
一方、銀行では投資信託は購入できますが、株式を直接購入することはできません。そのため、株式投資を検討している場合は、証券会社かIFAに相談する必要があります。
自分に合った相談先を見つけるためには、いくつかの重要なポイントがあります。以下の4つの視点から、相談先を比較検討してみましょう。
投資の知識が全くない初心者にとって、専門用語を使わずに基礎から丁寧に説明してくれるかどうかは重要なポイントです。
相談先のWebサイトや口コミで「初心者歓迎」といったスタンスが示されているかを確認しましょう。
IFAは、顧客層を広げたいという思いから、初心者に対しても門戸を広く開いている傾向があります。
初歩的な質問にも快く答えてくれるような、相談しやすい雰囲気の担当者を見つけることが、資産運用を始める上での第一歩です。
相談先の利益ではなく、あなたのライフプランや目標に本当に合った商品を提案してくれるかどうかが重要です。
銀行や証券会社などの金融機関は、自社で取り扱う商品ラインナップの範囲内で提案が行われるのが一般的です。そのため、他の選択肢との比較がしにくい場合があります。
一方、独立系のIFAは、特定の金融機関に縛られず、幅広い商品の中から客観的な視点で提案を行うことができます。
提案された商品がなぜ自分に必要なのか、他に類似の商品はないのかなどを質問し、納得のいく説明が得られるかを確認しましょう。
資産運用は、一度始めたら終わりではなく、数十年単位で継続していくものです。結婚、出産、住宅購入、退職など、ライフステージの変化に応じて、運用方針を見直す必要があります。
そのため、長期的に付き合えるパートナーを見つけることが大切です。銀行や証券会社では、担当者が2〜3年で異動になることが多く、新しい担当者と一から関係を築かなければなりません。
その点、金融機関のような数年ごとの定期的な転勤がないため 、あなたの人生に長く寄り添い、継続的なサポートを提供してくれることが期待できます。
机上の知識だけでなく、担当者自身が実際に資産運用を経験しているかどうかも、信頼性を測る1つの指標になります。実体験に基づいたアドバイスは、より実践的で説得力があるでしょう。
もちろん、運用経験の有無だけで担当者の良し悪しを判断することはできませんが、プロフィールや面談の中で、どのような投資哲学を持っているのか、過去にどのような相場を経験してきたのかなどを質問してみるのもよいでしょう。
担当者の人柄や考え方に共感できるかどうかも、長く付き合っていく上では大切な要素です。
資産運用の相談先の中には、慎重に選ぶべきところもあります。相談の目的が資産運用であるにもかかわらず、特定の商品の販売に偏った提案を受ける可能性があるためです。
ここでは、相談する際に注意したい相談先について解説します。
保険会社は、生命保険や医療保険などを提供する会社です。資産形成を目的とした商品として、変額保険や個人年金保険などを取り扱っていますが、あくまで自社商品の中からの提案に限られます。
投資信託や株式など、より幅広い選択肢の中から資産運用を検討したい場合には、保険会社への相談は不向きな場合があります。
相談の目的が、保険商品を活用した資産形成であると明確な場合に限定するのがよいでしょう。
保険代理店は、複数の保険会社の商品を取り扱う販売店です。1つの保険会社に縛られず、比較検討しながら商品を選べるのがメリットです。
しかし、保険代理店の主な目的も保険商品の販売です。資産運用全体の相談というよりは、保険商品を通じた資産形成の提案が中心になります。
FP資格を持つ担当者が在籍していることも多いですが、提案が保険商品に偏る可能性がある点には注意が必要です。
純粋な投資商品の相談をしたい場合は、他の専門家を検討することも選択肢の1つです。
FPは家計管理から資産運用、ライフプランニングまで、お金に関する幅広い相談に乗ってくれる専門家です。
しかし、FPには「企業系FP」と「独立系FP」の2種類があり、所属によってアドバイスの立場や提案される商品の幅が異なる点に注意が必要です。
企業系FPは、銀行、証券会社、保険会社などに所属しており、自社の商品を販売することが主な業務です。そのため、提案が自社商品に偏る可能性があります。
一方、独立系FPは特定の金融機関に属さず、客観的な視点からアドバイスを行うとされています。しかし、相談料が無料の場合、金融商品の仲介手数料を収益源としているケースがあり、その場合は完全に中立とはいえない可能性も考慮する必要があります。
また、FPの資格だけでは、具体的な金融商品の売買仲介は行えません。
相談する際は、FPの所属やビジネスモデルを確認し、自分の目的に合っているかを見極めることが重要です。
FPへの相談を検討している方は、注意点などを確認しておきましょう。
マネースクールは、投資や資産運用に関する知識を体系的に学べる場です。初心者にとっては、投資の基礎を学ぶよい機会となるでしょう。
しかし、中には注意が必要なケースもあります。一部のマネースクールでは、高額な受講料を請求されたり、セミナーの後に特定の金融商品や不動産投資の勧誘が行われたりすることがあります。
スクールの運営元や講師の経歴、口コミなどを事前に確認し、中立的な情報提供を目的としているかを見極めることが大切です。
知識を得る場と割り切り、セミナーでの契約は慎重に判断しましょう。
信頼できる相談先を見極めるために、以下のポイントを確認しましょう。
投資の相談・仲介を行う業者は、法律に基づく登録が必要です。相談前に、相手が正規の登録業者かを確認しておきましょう。
IFAは「金融商品仲介業者」として内閣総理大臣(財務局)への登録が必要で、実際に商品の仲介を行う担当者は日本証券業協会の外務員登録(証券外務員資格)を受けている必要があります。契約先はIFAではなく委託元の証券会社等となり、口座も委託元が管理します。
一覧には金融商品仲介業者・金融商品取引業者・登録金融機関などが業態ごとにまとめられています。掲載がない、または登録番号を示せない業者は要注意です。
SNSやマッチングアプリ経由の勧誘では、無登録業者による詐欺的な取引トラブルも報告されているため、必ず登録の有無を確認しましょう。
(参考:金融庁「免許・許可・登録等を受けている事業者一覧」 )
(参考:日本証券業協会「金融商品仲介業者」(用語解説))
(参考:日本証券業協会「協会員名簿」)
資産運用の相談を有意義なものにするためには、事前の準備が重要です。
何も準備せずに相談に行くと、一般的な話に終始してしまい、具体的なアドバイスを得られない可能性があります。相談前に以下の点を整理しておきましょう。
まず、自身の資産状況を正確に把握することが第一歩です。預貯金、株式、保険など、現在保有している資産をリストアップしましょう。その上で、資産を以下の3つに分類します。
このうち、資産運用に回せるのは「余剰資金」です。投資可能額を明確にすることで、相談相手も具体的な提案がしやすくなります。
「何のために」「いつまでに」「いくら貯めたいのか」という投資の目的を具体的にしましょう。目的によって、とるべきリスクや選ぶべき商品が変わるからです。
例えば、「10年後の子どもの大学進学資金として500万円貯めたい」という目的と、「65歳からの老後資金として2000万円準備したい」という目的では、運用期間も目標金額も異なります。
目的が明確であればあるほど、アドバイザーはあなたに合った具体的な運用プランを提案しやすくなります。
漠然とした不安を、具体的な目標に落とし込むことが大切です。
1つの相談先だけで判断するのではなく、複数の専門家から話を聞くことを検討しましょう。いわゆる「セカンドオピニオン」を得ることで、提案内容を客観的に比較検討できます。
アドバイザーによって考え方や提案する商品は異なります。複数の視点からアドバイスを受けることで、より自分に合った運用方針を見つけやすくなります。
また、担当者との相性も重要な要素です。複数の担当者と話す中で、信頼して長く付き合えるパートナーを見つけましょう。
相談の場では、わからないことや疑問に思ったことは遠慮せずに質問しましょう。「こんな初歩的なことを聞いてもよいのだろうか」とためらう必要はありません。
むしろ、質問への回答の仕方によって、担当者が親身になってくれるか、専門用語を使わずに分かりやすく説明してくれるかなど、信頼性を見極めることができます。
提案された商品のメリットだけでなく、リスクやデメリットについても必ず質問し、自身が十分に納得した上で判断することが、後悔しない選択をするために重要になります。
相談する前に、投資の基本や始め方を知っておきたい方は、初心者向けに投資の始め方をまとめた記事も参考にしてください。
投資に関するトラブルは、決して他人事ではありません。国民生活センターによると、全国の消費生活相談は2024年度で約91.0万件にのぼり、前年度から増加しています。
なかでもSNSが関係する相談は増加傾向にあり、2024年は8万6千件を超えました。
特に近年は、SNSで著名人を名乗る人物からの投資勧誘、投資グループを装った詐欺的なFX取引、マッチングアプリで知り合った相手による「ロマンス投資詐欺」など、手口が多様化しています。
「元本保証」「必ず儲かる」といった説明を受けたり、公的機関を騙るケースもあるため注意が必要です。
万が一の事態に備えて、トラブルの具体例と対処法、相談できる窓口を知っておきましょう。
(参考:国民生活センター「2024年度 全国の消費生活相談の状況−PIO-NETより−」)
(参考:国民生活センター「儲け話に関するトラブルにご注意!」)
(参考:消費者庁「SNSなどを通じた投資や副業といった『もうけ話』にご注意ください!」)
「元本割れのリスクについて十分な説明がなかった」「メリットばかり強調され、デメリットを聞かされていなかった」といったケースです。
投資信託などの金融商品には、クーリング・オフ(契約の無条件解除)が適用されない場合が多いですが、販売会社の説明に問題があった(説明義務違反)と判断されれば、契約の取り消しや損害賠償請求が可能な場合があります。
まずは契約した金融機関に申し立てを行い、解決しない場合は後述する専門機関に相談しましょう。
契約後に、購入時手数料や信託報酬などが想定以上に高額であることに気づくケースです。
金融商品の手数料については、契約前の交付書面(目論見書など)で説明する義務があります。
まずは契約書や目論見書をあらためて確認し、手数料に関する記載を確認しましょう。説明が不十分であったり、書面の内容と異なる説明を受けていたりした場合は、販売会社に説明を求めることができます。
それでも納得のいく回答が得られない場合は、専門の相談窓口を利用することを検討してください。
金融商品に関するトラブルが発生し、当事者間での解決が難しい場合は、第三者機関に相談できます。主な相談窓口は以下の通りです。
トラブルに発展した際は、一人で抱え込まずに、これらの専門機関に早めに相談することが重要です。
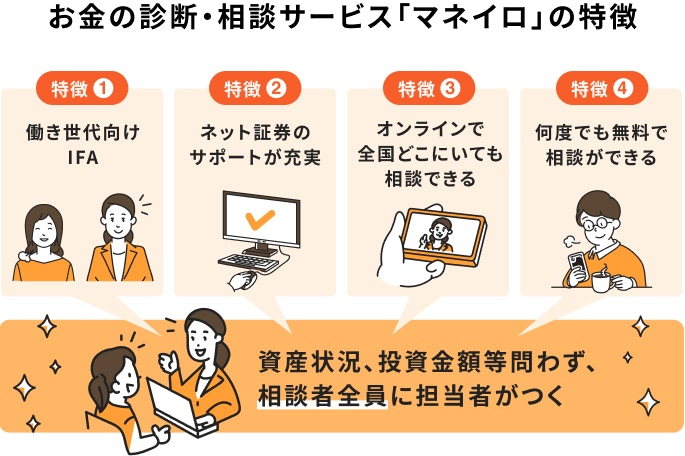
IFAへの相談先を選ぶ際は、提案できる商品の範囲や手数料、運用開始後のサポート体制まで確認するとよいでしょう。その選択肢の一つがマネイロです。
マネイロでは、IFAとして経験を積んだお金の専門家に、資産運用やNISA、iDeCo、保険などについて無料で相談できます。
現在の資産状況や将来の目標を踏まえ、必要な資金を整理したうえで、一人ひとりに合わせた資産形成の方法を提案します。
「何に投資すればよいかわからない」「今の運用を続けてよいか不安」という場合も、商品選びから運用開始後のフォローまで相談できるのが特徴です。
【マネイロはこんな人におすすめ 】
相談満足度96.8%(※)、マネイロに無料相談してみませんか。
※2024年1月~2026年1月のアンケート調査
ここでは、投資や資産運用の相談に関してよく寄せられる質問にお答えします。
自身の目的や状況によって最適な相談先は異なります。
手軽に始めたいなら銀行、株式投資もしたいなら証券会社、中立的で長期的なアドバイスが欲しいならIFAが有力な選択肢です。
まずは複数の相談先から話を聞いてみるのがよいでしょう。
1000万円を10年間運用した場合の資産額は、運用利回りによって異なります。
例えば、1000万円を追加投資せず、利益を再投資しながら10年間運用した場合、年利3%なら約1344万円、年利5%なら約1629万円になります。
ただし、実際の運用成果は市場環境によって変動し、元本割れする可能性もあります。シミュレーション結果はあくまで目安として考えましょう。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
1000万円の運用事例を知りたい方はこちら
投資額に決まった正解はありません。まずは家計を見直し、生活費や緊急資金を除いた「余剰資金」がいくらあるか把握しましょう。
余剰資金の範囲内で、無理なく続けられる金額から始めることが大切です。月々1万円程度の少額からでも始めることができます。
はい、ほとんどの相談先で初心者からの相談を受け付けています。IFAは、投資の基本から丁寧に説明してくれる場合が多いです。
知識がなくても、資産運用の目的や自身の状況を伝えることで、専門家が適切なアドバイスをしてくれます。
相談回数はサービスによりますが、多くのIFAや金融機関では、顧客が納得するまで複数回無料で相談に応じてくれます。
また、近年はオンラインでの相談が主流になっており、全国どこからでも自宅にいながら専門家のアドバイスを受けることが可能です。
資産運用の相談窓口には、銀行・証券会社・IFAなどがあります。店舗で相談できる窓口のほか、オンラインで相談できるサービスも増えています。
相談先によって、得意分野や取り扱う金融商品、手数料、提案の中立性などが異なります。商品選びまで相談したいのか、家計やライフプランを含めて相談したいのかなど、相談の目的に合わせて選ぶことが大切です。
投資や資産運用の相談先は、銀行、証券会社、IFA、FPなど多岐にわたります。
それぞれにメリット・デメリットがあるため、自身の目的や投資経験に合わせて、最適な相談先を選ぶことが重要です。
客観的な視点から長期的なサポートを受けたい場合は、IFAが有力な選択肢となります。相談に行く前には、自身の資産状況や投資の目的を整理しておくことで、より具体的で有益なアドバイスを得ることができます。
信頼できるパートナーを見つけ、納得のいく形で資産運用をスタートさせましょう。
自分に合った資産運用の方法がわからない、誰に相談すればよいか迷うという方は、まずは簡単な診断から始めてみてはいかがでしょうか。
将来必要なお金を確認して、あなたに合った資産形成の方法を見つけましょう。
»自分に合った資産運用を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています