関連記事
»あなたは資産運用するべき?合った運用を3分で診断
「少額投資は意味がない?」「月1000円程度では資産は増えない?」と疑問に思う人もいるでしょう。
少額投資は、まとまった資産をつくるには時間がかかりますが、決して意味がないわけではありません。少ない金額でも長く積み立てることで運用収益が期待できるほか、投資に慣れるための第一歩にもなります。
本記事では、少額投資が「意味ない」といわれる理由や実際の運用効果をシミュレーションし、初心者はいくらから始めるべきかをわかりやすく解説します。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
少額投資は、投資額が少ないため短期間でリターンを得ることは困難です。しかし、長期間継続することで、複利の効果が働き、資産が少しずつ成長する可能性があります。
ここでは、毎月「100円」「1000円」「1万円」を20年間積み立てた場合、利回り(年率)別に資産額がどのように変化するかをシミュレーションします。
(参考:つみたてシミュレーター|金融庁)
シミュレーション結果からもわかるように、月々1000円の投資でも、20年間続ければ元本の2倍程度になる可能性も示唆されています。
少額であっても、時間を味方につけることで資産形成につながる可能性があるのです。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
少額投資には長期的な資産形成の可能性がある一方で、「意味がない」という意見も存在します。なぜそのように考えられてしまうのでしょうか。主な理由を2つ解説します。
少額投資が「意味がない」と感じられる最大の理由は、得られる利益の金額が小さいことです。
例えば、年率5%で運用できたとしても、投資額が1万円であれば年間の利益は500円です。一方で、100万円を投資していれば利益は5万円になります。
このように、リターンの「金額」に注目すると、少額投資の魅力は薄れて見えがちです。SNSなどで見かける成功事例と比較してしまうと、自身の投資が非効率に感じられるかもしれません。
しかし、投資で重要なのは「どれだけ増えたか」という金額ではなく、「計画通りに資産を増やせているか」という視点です。投資効率(リターン率)は投資額の大小にかかわらず同じであることを理解することが大切です。
投資である以上、少額であっても元本割れのリスクは存在します。預貯金とは異なり、元本が保証されているわけではありません。市場の変動によっては、投資した金額よりも資産価値が下がってしまう可能性があります。
「得られる利益は少ないのに、損をするリスクは同じようにある」と感じることが、少額投資のコストパフォーマンスが悪いという印象につながり、「意味がない」という意見の一因となっています。
ただし、長期的な視点で見れば、分散投資や積立投資を組み合わせることで、元本割れのリスクを軽減する効果が期待できます。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用
少額投資には、リターンが小さいといった側面だけでなく、初心者にとっての利点も多く存在します。
少額投資の最大のメリットは、家計への負担が少なく、無理なく長期間続けやすい点にあります。投資で成果を出すためには「継続すること」が重要な要素の1つです。
市場は短期的に上下しますが、長期的に見れば経済成長と共に価値が増加する傾向があります。少額であれば、市場の変動や生活環境の変化に左右されにくく、投資を続けやすいでしょう。
急な出費でやむを得ず損失が出ているタイミングで売却する、といった事態を避けやすくなります。
少額投資は、心理的・金銭的なハードルが低く、投資初心者でも手軽に始められる点がメリットです。数百円や1000円といった金額から始められる金融商品も多く、まとまった資金を準備する必要がありません。
また、少額であれば損失が出たとしても生活への影響は限定的です。実際の資産運用を体験しながら、市場の値動きにどう感じるか、どのような投資スタイルが自分に合っているかなどを学ぶための「練習」として活用できます。

この経験は、将来的に投資額を増やす際にも役立つでしょう。
少額投資のデメリットは、投資額が小さいために、短期間でリターンは期待できない点です。資産形成の効果を実感するまでには、ある程度の時間が必要になります。
例えば、1万円を投資して価格が50%上昇しても、利益は5000円です。少額投資は「10年後、20年後の自分のために資産を育てる」という長期的な視点で取り組むことが大切であり、短期的な利益を求める目的には向いていません。
少額投資では、投資額に対する手数料の割合が相対的に高くなることがあり、利益を圧迫する可能性があります。これを「手数料負け」と呼びます。
取引のたびに手数料がかかる商品で、少額の売買を頻繁に繰り返すと、運用コストが高くなってしまいます。
しかし、近年では状況が変わっています。NISAのつみたて投資枠で選べる商品は、国が定めた低コストの基準を満たしたものに限られており、購入時手数料が無料(ノーロード)の商品も主流です。
商品を選ぶ際には、信託報酬などの手数料を必ず確認し、できるだけ低コストの商品を選ぶことが重要です。
少額投資を始めるにあたって、具体的な金額として「月2万円」を1つの目安として検討するのもよいでしょう。
月2万円という金額は、多くの人にとって家計を圧迫しすぎず、かつ長期的に見れば意味のある資産形成につながるバランスの取れた金額といえます。
例えば、月2万円を年率5%で20年間積み立てた場合、元本480万円に対して、資産総額は約812万円になる計算です。30年間続ければ、元本720万円が約1631万円にまで成長する可能性があります。
【毎月2万円を積み立てた場合】
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
もちろん、これはあくまでシミュレーションであり、実際の運用成果を保証するものではありません。しかし、月2万円の積立でも、時間をかけることで着実に資産を増やせる可能性を示しています。
まずは月5000円や1万円から始めて、家計に余裕が出てきたら2万円に増額するなど、自身のライフステージに合わせて柔軟に金額を見直していくことが、無理なく続けるコツです。
少額からコツコツと資産形成を始める際に、税制上の優遇が受けられる制度として「NISA」と「iDeCo」があります。
それぞれの特徴を理解し、自身の目的に合わせて活用することが大切です。
NISA(少額投資非課税制度)は、投資で得た利益(売却益や分配金)が非課税になる制度です。2024年から新制度が始まり、非課税で保有できる期間が無期限化され、年間の投資上限額も拡大しました。
NISAには「つみたて投資枠」と「成長投資枠」の2つの枠があり、併用も可能です。
金融機関によっては月々100円や1000円から積立設定ができるため、少額から始めたい投資初心者に適しています。
また、iDeCoと違って原則いつでも引き出しが可能なため、住宅購入資金や教育資金など、ライフイベントに合わせた柔軟な資産形成ができます。
iDeCo(個人型確定拠出年金)は、将来の老後資金を作るための私的年金制度です。最大のメリットは、掛金が全額所得控除の対象となる点で、毎年の所得税や住民税を軽減できる高い節税効果があります。また、NISAと同様に運用益も非課税です。
ただし、iDeCoは老後資金の準備を目的とした制度であるため、拠出した資産は原則として60歳まで引き出すことができません。
そのため、当面使う予定のない資金で、着実に老後資金を準備したいという人に向いています。月々5000円から始めることができ、少額からの積立が可能です。
少額から投資を始める際に、失敗を避けて着実に資産を育てるためには、いくつかのポイントがあります。ここでは、初心者がおさえておきたい5つのコツを解説します。
投資を始める前に、「何のために」「いつまでに」「いくら貯めたいのか」という目的と目標額を明確にすることが大切です。
例えば、「15年後に子どもの大学資金として500万円」「30年後に老後資金として2000万円」といった具体的な目標を設定しましょう。
目的が明確であれば、途中で市場が変動しても一喜一憂することなく、長期的な視点で投資を続けやすくなります。
また、目標達成のために毎月いくら積み立てる必要があるのかを逆算することで、計画的な資産形成が可能になります。
投資には必ずリスクが伴います。少額であっても、投資を始める前には購入を検討している金融商品の特徴や、どのようなリスクがあるのかを理解しておくことが重要です。
例えば、投資信託であれば、どのような資産(株式、債券など)や地域(国内、先進国、新興国など)に投資しているのか、過去の値動きはどうだったのかなどを確認しましょう。
自分がどの程度のリスクなら許容できるのかを把握し、それに見合った商品を選ぶことが、自身の許容できるリスクの範囲内で投資を続けるために重要です。
少額投資で成果を出すためには、長期的な視点で成長が期待できる資産に投資することが基本です。
具体的には、世界経済の成長の恩恵を受けられる全世界株式や、米国経済の成長に連動するS&P500などの株価指数に連動するインデックスファンドが選択肢となります。
これらの資産に長期間、コツコツと積立投資を続けることで、複利効果と時間分散の効果を効率的に活用し、安定的な資産形成を目指すことができます。
短期的な利益を追うのではなく、10年、20年といった長い目で資産を育てていく姿勢が大切です。
投資を始めると、市場のニュースや経済の動向によって資産価値が日々変動します。市場が下落局面にある時は、資産が目減りしていくのを見て不安になり、売却したくなるかもしれません。
しかし、長期投資においては、短期的な価格変動に一喜一憂せず、冷静に対応することが重要です。
むしろ、価格が下がっている時は、同じ金額でより多くの量を購入できるチャンスと捉え、淡々と積立を続けることが、将来的なリターンにつながる可能性があります。
積立投資の手法は「ドルコスト平均法」と呼ばれ、購入価格を平準化する 効果が期待できます。
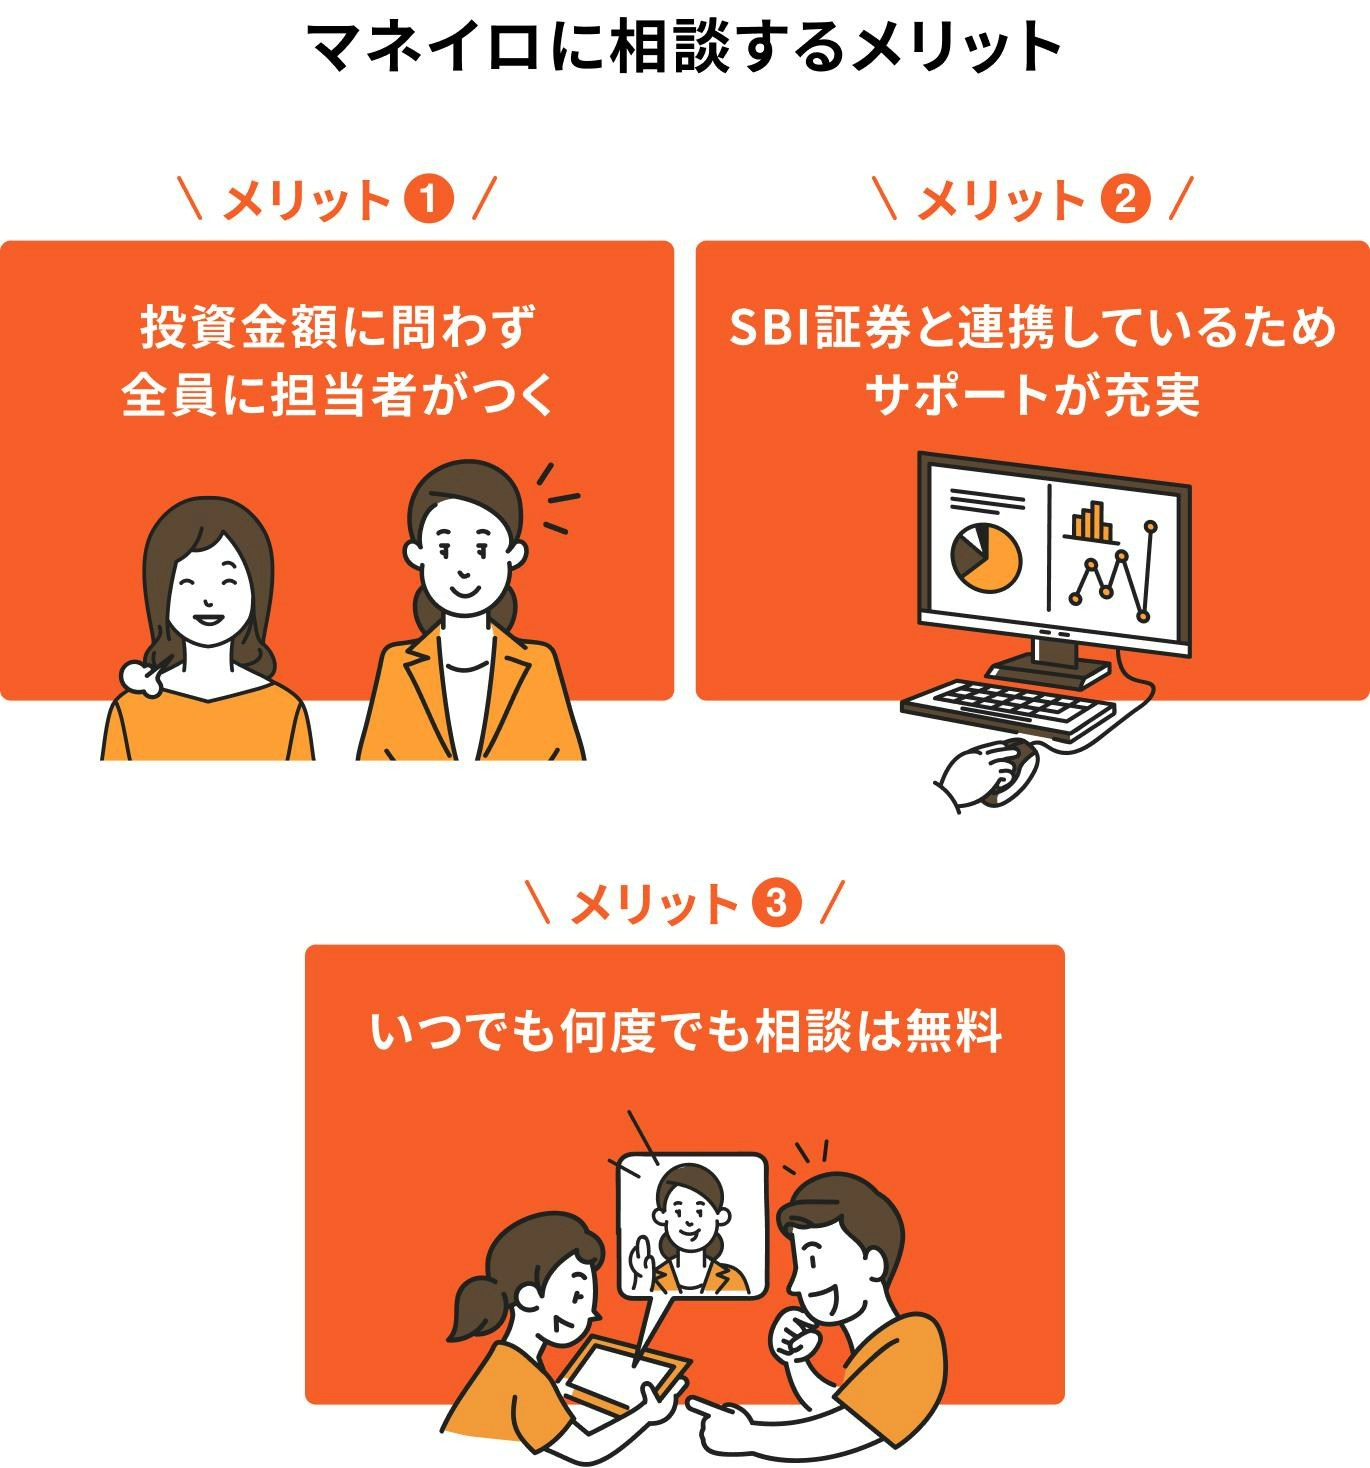
「少額で投資しても意味がないのでは?」「毎月いくら投資すれば将来の目標に届く?」と不安な人は、マネイロに相談してみましょう。
少額投資でも、運用期間や積立額によって将来の資産額は変わります。大切なのは、金額の大小だけで判断するのではなく、将来必要になる金額から逆算して、自分に合った積立額や運用方法を考えることです。
マネイロでは、現在の収入や貯蓄、将来必要になるお金などを整理したうえで、「毎月いくら投資する?」「NISAをどう活用する?」「どの商品を選ぶ?」といった具体的な相談ができます。
少額から投資を始めても意味があるのか、自分はいくら投資すればよいのか迷っている人は、まずは無料相談で今後の資産形成の方針を整理してみましょう。
少額投資は、誰にでも有効な万能の手段というわけではありません。自身の投資スタイルや目的、性格によって向き不向きがあります。
自身の状況と照らし合わせ、少額投資が自分に合った方法かどうかを判断することが大切です。
少額投資に関してよく寄せられる質問と回答をまとめました。
A. 意味がないとは限りません。短期間で利益を得ることは難しいですが、長期的な視点で見れば、複利効果を活用して資産形成につなげられる可能性があります。
また、リスクを抑えながら投資経験を積む第一歩として有効です。
A. 資産を増やすという点では、効果は限定的です。しかし、投資のプロセスを学び、値動きを体験する第一歩としては意味があります。
現金が減ることに抵抗がある人は、ポイント投資などから試してみるのも1つの方法です。
A. NISAのつみたて投資枠で毎月1万円を20年間、年率5%で運用できたと仮定すると、元本240万円が約406万円になる計算です。
ただし、これはシミュレーション上の数値であり、実際の運用成果を保証するものではありません。
A. 生活防衛資金(生活費の6ヶ月~1年分)が貯まっていない人や、クレジットカードのローンなど金利の高い借金がある人は、投資よりも貯金や返済を優先するほうがよいでしょう。
投資はあくまで余剰資金で行うのが基本です。
A. 「長期・積立・分散」を意識することが基本です。
世界経済の成長に連動するような低コストのインデックスファンドに、毎月コツコツと積立投資を行いましょう。
また、市場が下落しても慌てて売却しないことが大切です。
「少額投資は意味がない」という意見は、主にリターンの金額の小ささに着目したものです。しかし、投資の価値は金額の大小だけで決まるわけではありません。
少額投資は、リスクを抑えながら投資の経験を積み、複利効果を味方につけて長期的に資産を育てるための有効な第一歩です。
NISAやiDeCoといった税制優遇制度を活用すれば、より効率的に資産形成を進めることができます。
完璧なタイミングを待つよりも、まずは家計に無理のない範囲で一歩を踏み出すことが、将来の安心につながる可能性があります。
自分に合った投資方法や金額について、専門家のアドバイスを聞いてみたい人は、無料の投資診断から始めてみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶オンライン無料相談:専門家と一緒に考える資産運用

みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。