関連記事
»NISAがあなたに向いているか3分で診断
「NISA口座を開設したものの、そのまま放置している」「何かデメリットはある?」と気になっている人もいるでしょう。
NISA口座は、開設しただけで利用していなくても、基本的に手数料はかかりません。ただし、金融機関によっては長期間取引がない場合、証券総合口座などの取り扱いに注意が必要です。
また、放置している間はNISAの非課税メリットを活用できません。
本記事では、NISA口座を開設後に放置するとどうなるのか、デメリットや今から活用する方法をわかりやすく解説します。



NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISA口座を開設後に放置した場合にどうなるか、気になるポイントを以下の表にまとめました。
結論からいうと、NISA口座を開設した後に一度も取引をせずに放置したとしても、口座の管理や維持に関する手数料は基本的にかかりません。
多くの証券会社や金融機関では、NISA口座の口座管理手数料を無料としています。そのため、口座を作っただけで何もしていない状態でも、費用を請求される心配はほとんどないでしょう。
ただし、これはあくまで取引をしていない場合です。一度でも投資信託などを購入していれば、保有している間は信託報酬という運用コストが資産から間接的に差し引かれます。
NISA口座は、利用せずに放置していても基本的に手数料はかかりません。
また、長期間取引がないことだけを理由に、口座内の資産が没収されたり、NISA口座が自動的に解約されたりすることも原則ありません。
ただし、長期間放置している場合は、以下の点に注意が必要です。

以前にNISA口座を開設してそのままにしている人は、登録住所やマイナンバー、現在の口座状況を金融機関で確認しておくと安心です。
NISA口座を放置しても直接的な費用はかかりませんが、資産形成の観点からは「もったいない」と言えます。
なぜなら、NISA制度が持つメリットを活用できていないためです。ここでは、NISA口座の放置がなぜ機会損失につながるのか、4つの理由を解説します。
NISA口座を放置することがもったいない最大の理由は、運用益が非課税になるというメリットを逃してしまう点にあります。
通常、株式や投資信託などの金融商品に投資をして利益(売却益や分配金)が出た場合、当該利益に対して20.315%の税金がかかります。
例えば、投資で100万円の利益が出たとすると、通常は約20万円が税金として引かれ、手元に残るのは約80万円です。しかし、NISA口座で得た利益であれば、100万円をそのまま受け取ることができます。
非課税の恩恵を受けられないことは、長期的な資産形成において差となります。
「投資はまとまったお金がないと始められない」と思いがちですが、NISAは少額からでも始められます。そして、少額でも長期間運用を続けることで、複利効果によって効率的に資産を増やせる可能性があります。
複利効果とは、運用で得た利益を元本に加えて再投資することで、利益がさらに利益を生む仕組みのことです。運用期間が長くなるほど、複利効果は高まります。
例えば、毎月1万円を年利3%で運用した場合、20年後には元本240万円に対して資産は約327万円になりますが、30年後には元本360万円に対して資産は約579万円にまで増える計算です。
NISA口座を放置している期間が長くなるほど、この長期運用のメリットを活かす時間が短くなってしまいます。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
2024年から始まったNISAでは、非課税で資産を保有できる期間が無期限になりました。
2023年までの旧NISAでは、一般NISAが5年、つみたてNISAが20年という非課税期間の定めがありましたが、新しいNISAでは期間の制限がなくなったため、より長期的な視点での資産運用が可能です。
資産運用は、運用期間が長いほど価格変動リスクが平準化され、安定したリターンが期待できる傾向にあります。期間を気にせずにじっくりと資産を育てられるようになったことは、NISAのメリットです。
口座を放置していると、この長期運用のメリットを最大限に活かすことができません。
NISAは、iDeCo(個人型確定拠出年金)のように原則60歳まで引き出せないといった制限がなく、いつでも保有している商品を売却して現金化することが可能です。
また、急な出費や収入の減少などで積立を続けるのが難しくなった場合でも、積立設定を一時的に停止したり、金額を変更したりすることも柔軟にできます。
このように流動性が高く、ライフプランの変化に対応しやすい点もNISAの魅力です。「一度始めたらやめられない」という心配がないため、まずは始めてみることが大切です。放置したままでは、この柔軟性を活かすこともできません。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISA口座を放置してしまっていても、今から活用を始めるのに遅すぎることはありません。NISA口座開設後の具体的な流れを解説します。
まずは、何に投資するかを決めます。投資初心者の人にとって、1つの商品で複数の国や資産に分散投資ができる投資信託は選択肢の1つです。
日経平均株価や米国のS&P500といった株価指数に連動するインデックスファンドは、運用コストが比較的低く、長期的な資産形成を目指す上で検討されることがあります。
投資信託は預金とは異なり、元本が保証されているものではありません。投資した資産の価値が下落し、元本を割り込むおそれがあります。
投資する商品を決めたら、毎月いくら積み立てるか、いつ引き落とすかなどを設定します。多くの金融機関では、Webサイトから簡単に設定できます。
まずは無理のない範囲の金額から始めることが継続のコツです。金融機関によっては月々100円や1000円といった少額から設定できます。
積立設定が完了すれば、後は自動的に投資が始まります。日々の値動きに一喜一憂する必要はありませんが、年に1回程度は運用状況を確認し、必要に応じて資産配分の見直し(リバランス)を検討するとよいでしょう。
口座を開設したまま時間が経ってしまった方でも、焦る必要はありません。 以下の記事では今からNISAを始める具体的なメリットや失敗しないためのコツを詳しく解説しています。
NISAで投資を始めた後、「ほったらかし」にしてもよいのかは、投資スタイルによって考え方が異なります。
一般的に、NISAを活用した長期投資では、頻繁な売買は推奨されませんが、完全に放置するわけではありません。
また、「放置」と一口に言っても、適切な積立設定をした上での「ほったらかし投資」は有効な戦略です。以下の記事では、初心者が失敗しないための正しい運用方法をプロが解説しています。
毎月一定額をコツコツと積み立てる積立投資の場合、基本的に「ほったらかし」で問題ありません。
積立投資は「ドルコスト平均法」という手法を活用しており、価格が高い時には少なく、安い時には多く購入することで、平均購入単価を抑える効果が期待できます。
そのため、短期的な価格変動に一喜一憂せず、淡々と積立を続けることが重要です。
ただし、完全に放置するのではなく、少なくとも年に1回は運用状況を確認し、当初の投資方針からずれていないか、資産配分(ポートフォリオ)が偏っていないかなどをチェックすることが望ましいでしょう。
ある程度まとまった資金を一度に投資する一括投資の場合も、長期保有が基本である点は積立投資と変わりません。十分に検討した投資先であれば、頻繁に売買する必要はないでしょう。
しかし、一括投資は購入タイミングが一度きりのため、その後の価格変動が資産全体に与える影響が大きくなります。そのため、積立投資以上に定期的な資産状況の確認が重要になります。
含み損が増加した場合など、状況によっては対応を検討する必要も出てくるかもしれません。自身での判断が難しい場合は、専門家に相談することも選択肢の1つです。
NISAでの資産運用は長期的な視点が重要ですが、「ほったらかし」と「完全な放置」は異なります。運用を成功に導くためには、定期的におさえておきたいポイントがいくつかあります。
まず、「何のために、いつまでに、いくら貯めたいのか」という投資の目的と目標金額を明確にすることが大切です。
そして、現在の運用状況が目標達成に向けて順調に進んでいるかを定期的に確認しましょう。
目標達成までの期間や自身のリスク許容度によって、最適な資産の組み合わせは異なります。目標と現状に乖離がある場合は、運用の見直しを検討する必要があります。
投資信託を保有している場合、運用会社から定期的にレポート(月次レポートなど)が発行されます。
これらのレポートには、基準価額の推移や純資産総額、組入上位銘柄、市場の動向など、ファンドの運用状況に関する重要な情報が記載されています。
頻繁に確認する必要はありませんが、半年に1回や年に1回など、定期的に目を通し、自身の保有資産の状況を把握しておくことが大切です。
運用を続けていると、各資産の値動きによって当初設定した資産配分(ポートフォリオ)のバランスが崩れてくることがあります。例えば、株式の価格が上昇し、ポートフォリオに占める株式の比率が高くなりすぎると、自身が許容できる以上のリスクを取っている状態になる可能性があります。
そのため、年に1回程度はポートフォリオを確認し、必要に応じて資産の比率を調整(リバランス)することが推奨されます。目標額を達成している場合は、リスクの低い債券の比率を高めるなどの見直しも有効です。
資産運用、積立投資においては、長期的な視点を持つことが大切になります。短期的な市場の変動に惑わされて売買を繰り返すと、かえって損失を被る可能性があります。
長期運用を続けることで、価格変動リスクが平準化されるだけでなく、利益が利益を生む「複利効果」の活用が期待できます。
市場が下落している時でも積立を続けることで、安値で多くの口数を購入でき、その後の価格回復時にリターンを期待できます。できるだけ長く運用を続けることを心がけましょう。
「どの商品を選べばいいかわからない」「目標金額に達したが、いつ売却すればいいのか判断できない」など、資産運用に関する悩みは尽きないものです。
市場が変動している時や、ライフプランに変化があった時には、一人で判断するのが難しい場面も出てくるでしょう。
そのような時は、お金の専門家であるファイナンシャルプランナー(FP)やIFA(独立系ファイナンシャルアドバイザー)に相談するのも有効な手段です。客観的な視点から、自身の状況に合ったアドバイスを受けることができます。
NISA口座を開設したものの、「何を買えばいいかわからない」「自分に合った運用方法がわからない」と、そのままになっている人もいるでしょう。
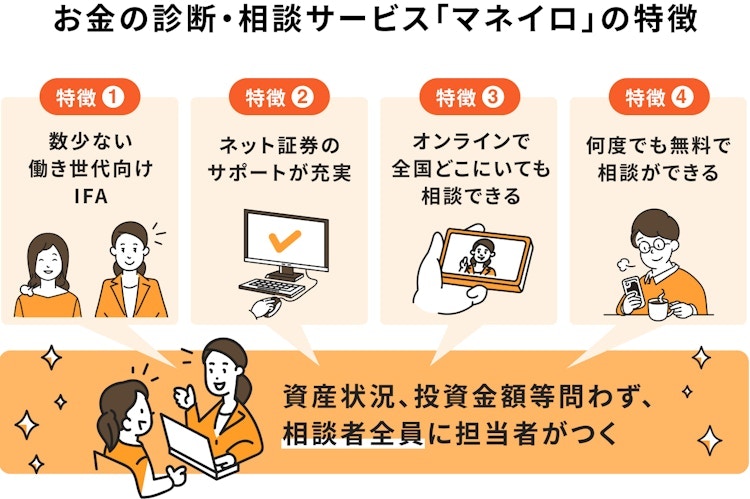
マネイロは、SBI証券と提携しているIFA(独立系ファイナンシャルアドバイザー)です。現在の資産状況や投資目的、将来必要になるお金などを踏まえて、NISAの活用方法や具体的な資産運用について相談できます。
「NISAで毎月いくら投資する?」「どの商品を選ぶ?」「今ある預貯金のうち、いくらを運用に回す?」といった悩みにも対応。
運用方法を提案するだけでなく、実際に資産運用を始めるところまでサポートします。
NISA口座を開設したまま放置している人や、何から始めればいいかわからない人は、まずはマネイロの無料相談で、自分に合ったNISAの活用方法を整理してみましょう。
NISA口座の放置に関してよくある質問と回答をまとめました。
A. いいえ。一般的な証券会社や金融機関において、NISA口座や証券総合口座の開設・維持に口座管理手数料はかかりません。放置していても費用を請求されることはありません。
A. いいえ、ほとんどの金融機関ではNISA口座の開設や維持に手数料はかかりません。
そのため、口座を開設しただけで一度も取引をせずに放置していても、費用を請求されることは基本的にありません。
ただし、一度でも投資信託などを購入し保有している場合は、信託報酬という運用コストが日々、資産から差し引かれています。
A. いいえ。単に長期間取引がないという理由だけで、預けている資産が没収されたり口座が自動解約されることは原則としてありません。
ただし、証券会社の規約によっては、口座が解約・凍結される場合があります。例えば、残高がゼロの状態が長期間続いている場合や、住所変更をせず郵便物が届かない場合などです。
長期間利用していない場合は、登録情報や口座の状況を確認しておきましょう。
A. まずは投資する商品を選び、積立設定を行いましょう。初心者の人には、1つの商品で広く分散投資ができるインデックスファンドがおすすめです。
次に、毎月いくら投資するかを決め、金融機関のWebサイトで積立設定をします。月々1000円などの少額からでも始められますので、無理のない範囲で設定することが大切です。一度設定すれば、後は自動で積立が始まります。
A. 長期・積立・分散投資においては、日々の値動きに惑わされず積立を継続することが基本となるため、細かな売買を行わず「ほったらかし」で保有を続けることは有効な戦略です。
ただし、年に1回程度は運用状況や資産バランスの確認を行うことを推奨します。
NISA口座を開設した後に放置していても、口座管理手数料などの費用が発生することはなく、口座内の資産が勝手に没収されたり、自動解約されたりすることも原則ありません。
しかし、放置している最大のデメリットは、運用益が非課税になるというNISAの優れた節税効果を活用できず、将来に向けた資産形成の機会を逃してしまう「機会損失」にあります。
放置してしまっている人も、今から始めるのに遅すぎることはありません。
まずは少額からでも積立投資を始めてみることが、将来の資産を築くための一歩となります。もし商品選びや始め方に不安がある場合は、FPやIFAといったお金の専門家に相談してみるのもよいでしょう。
自分に合った資産運用の方法がわからない、何から始めたらいいか迷っているという人は、まずは簡単な診断から始めてみてはいかがでしょうか。
»3分投資診断で将来資金を今すぐチェック
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー