

関連記事
»年金の繰り上げで迷ったら|まず必要な老後資金を診断
「年金を繰上げ受給して後悔しない?」「早くもらうと、どれくらい損になる?」と不安に感じている人もいるでしょう。
年金の繰上げ受給を選ぶと、60歳から65歳になるまでの間に年金を受け取れます。一方、受給開始を1ヶ月早めるごとに年金額が減額され、その減額は生涯続きます。
さらに、一度繰上げを請求すると原則として取り消せないなど、注意すべき点もあります。
ただし、早くから年金収入を確保できるため、必ずしも繰上げ受給が不利とは限りません。貯蓄や働き方、健康状態などによって判断は異なります。
本記事では、年金の繰上げ受給で後悔しやすい理由やメリット・デメリット、損益分岐点をわかりやすく解説します。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
年金の繰上げ受給を検討する際、多くの人が後悔する可能性があるいくつかの重要なポイントがあります。早く年金を受け取れるメリットがある一方で、生涯にわたる受給額の減少や、他の公的制度との調整があるなどのデメリットが存在します。
これらのデメリットを事前に理解しないまま手続きを進めてしまうと、後々の生活設計に影響を及ぼす可能性があります。ここでは、繰上げ受給で後悔につながりやすい代表的な理由を詳しく解説します。
(参考:年金の繰上げ受給)
年金の繰上げ受給における最大のデメリットは、減額された年金額が生涯にわたって続く点です。年金の受給開始を1ヶ月早めるごとに、年金額は0.4%ずつ減額されます(昭和37年4月2日以降生まれの場合)。
例えば、60歳0ヶ月から受給を開始すると、減額率は最大の24%(0.4% × 60ヶ月)になります。65歳から月額15万円を受け取れる人が60歳で繰上げ受給した場合、月々の受給額は約11万4000円となり、この減額された金額を一生涯受け取り続けることになります。
この減額は一時的なものではなく、65歳を過ぎても元の金額には戻りません。月額15万円の年金ならば老後生活は成り立つが、11万4000円になると厳しいという人もいるでしょう。60歳代は就業している人も多いですが、退職後の生活は大丈夫か見極めが必要です。
繰上げ受給を選んだ場合、想定よりも長生きすると、生涯で受け取る年金の総額が65歳から受給するケースより少なくなり、資金不足に陥るリスクがあります。
日本では平均寿命が延びており、厚生労働省の「令和7(2025)年簡易生命表」によると、平均寿命は男性が81.35歳、女性が87.33歳です。また、65歳時点の平均余命は男性が19.68年、女性が24.52年となっています。
繰上げ受給の損益分岐点は80歳10ヶ月とされているため、平均寿命まで生きると仮定した場合、多くの人が65歳から受給を開始したほうが総受給額は多くなります。女性は平均寿命が長いため、繰上げによる影響がより顕著になる可能性があります。
年金の繰上げ受給を選択すると65歳に達したものとみなされ、将来的に障害状態になった場合に「事後重症による障害年金」を受け取れなくなる点は、見落とされがちな重大なデメリットです。
事後重症請求とは、初診日から1年6ヶ月経過した障害認定日時点では障害等級に該当しなかったものの、その後症状が悪化した場合に行う請求のことです。なお、障害年金の請求ができるのは、障害認定日以降になります。
障害年金は、老齢年金と同等かそれ以上の金額になるケースも少なくありません。持病などがあり健康状態に不安がある場合、繰上げ受給によって本来受け取れたはずの障害年金を受給できずに後悔する可能性があります。

年金の繰上げ受給を請求すると、将来の年金額を増やすための手段である「任意加入」や「追納」ができなくなります。
国民年金の加入期間は原則として20歳から60歳までの40年間ですが、保険料の未納期間や猶予・免除期間がある場合、満額の老齢基礎年金を受け取ることができません。そうした場合、60歳以降に国民年金に任意で加入したり、過去の猶予・免除分を追納したりすることで、将来の年金額を増やすことが可能です。
しかし、繰上げ受給の手続きを行うと、手続き時点で老齢基礎年金額が確定するため、任意加入や追納によって年金額を増やせなくなります。年金額を少しでも増やしたいと考えている人にとっては、後悔につながる可能性があるデメリットです。
60歳以降に再就職などで厚生年金に加入しながら働き、給与と年金の合計収入が一定額を超えた場合、「在職老齢年金制度」により老齢厚生年金の一部または全額が支給停止になります。
具体的には、老齢厚生年金の報酬比例部分(基本月額)と給与や賞与(総報酬月額相当額)の合計が基準額(2026年4月から65万円)を超えると、超過分の半額が年金から差し引かれます。この基準額は毎年度改定されます。
せっかく繰上げ受給で早くから年金を受け取り始めても、就労収入が増えることで年金がカットされてしまい、実質的な手取り額が想定より少なくなってしまう可能性があります。受け取れるはずの年金が減額(または全額支給停止)となるため、後悔につながるケースの1つです。
年金を繰り上げるべきかは、受給額だけでなく、老後の生活費や貯蓄なども踏まえて考えることが大切です。
マネイロの3分投資診断なら、簡単な質問に答えるだけで、将来必要な老後資金とあなたに合う準備方法がわかります。
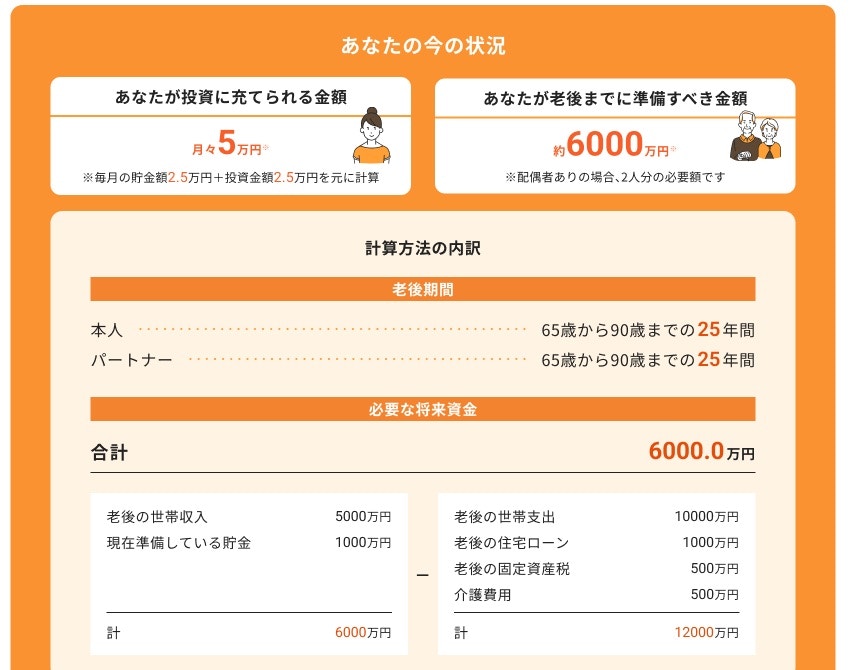
※診断結果イメージ

繰上げ受給を検討する上で重要な指標となるのが「損益分岐点」です。これは、繰上げ受給した場合の累計受給額が、65歳から通常通り受給した場合の累計額に追い越される年齢を指します。
この損益分岐点と自身の健康状態や平均余命などを比較することが、経済的な損得を判断する1つの材料になります。ここでは、具体的な損益分岐点の年齢を見ていきましょう。
60歳0ヶ月から年金の繰上げ受給を開始した場合、65歳から通常受給を開始するケースと比較すると、累計受給額が逆転する損益分岐点は80歳10ヶ月です。
つまり、80歳10ヶ月より長く生きる場合は65歳から受給したほうが生涯の総受給額は多くなり、80歳10ヶ月より前に亡くなった場合は60歳から繰り上げて受給したほうが総受給額は多くなる計算です。
65歳時点の平均余命は男性が19.68年、女性が24.52年であり、平均的に見れば多くの人が損益分岐点を超えて長生きする可能性が高いといえます。長生きするほど、繰上げ受給は不利になるケースが多いと判断できます。
繰上げ受給の損益分岐点は、受給を開始する年齢によって変動します。以下は、65歳からの通常受給を基準とした場合の、繰上げ開始年齢ごとの損益分岐点の目安です。
また、参考として、年金の受給を遅らせる「繰下げ受給」についても損益分岐点が存在します。例えば、70歳まで受給を繰り下げた場合、65歳受給との損益分岐点は「81歳11ヶ月」となります。これより長く生きる場合は、70歳まで繰り下げたほうが総受給額は多くなります。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
多くのデメリットがある年金の繰上げ受給ですが、すべての人にとって損な選択というわけではありません。個人の状況によっては、繰上げ受給が合理的で、後悔しない選択となるケースもあります。
目先の損得勘定だけでなく、自身の健康状態やライフプラン、価値観などを総合的に考慮することが欠かせません。ここでは、どのような人が繰上げ受給に向いているのか、具体的な特徴を3つのパターンに分けて解説します。
自身の健康状態に不安があり、平均寿命まで長生きすることが難しいと感じている場合、繰上げ受給は有力な選択肢となります。
損益分岐点が80歳10ヶ月であることを考えると、それよりも早く亡くなる可能性が高いと考える場合には、早めに年金を受け取り始めたほうが生涯の総受給額は多くなるかもしれません。
医師からの診断や、自身の体調などを考慮し、元気なうちにお金を使って生活を充実させたいという考え方も、1つの合理的な判断といえるでしょう。
60歳で定年退職し、その後の再就職の予定がなく、他に安定した収入源が見込めない場合、繰上げ受給も選択肢の1つです。
また、65歳の年金受給開始までの生活費を賄えるだけの十分な貯蓄がない場合も、繰上げ受給は当面の生活を支えるための重要な収入源となり得ます。
年金の減額というデメリットはありますが、目先の生活のために繰上げ受給を選択せざるを得ない人もいるでしょう。
年金収入に頼らなくても生活できるだけの十分な貯蓄や、不動産収入・配当収入などの資産がある人も、繰上げ受給を検討する価値があります。
この場合、繰上げ受給による年金の減額が生活に与える影響は限定的です。むしろ、早期に受け取った年金を趣味や旅行など、心身ともに健康なうちに使える「余裕資金」として活用することで、セカンドライフをより豊かにすることが可能です。
経済的な損得よりも、人生の充実度を優先する考え方に基づいた選択といえるでしょう。

年金の繰上げ受給は、一度手続きをすると取り消しができない、後戻りのできない重要な決断です。後悔しないためには、手続きに進む前に自身の状況を客観的に把握し、多角的に検討することが不可欠です。
損益分岐点だけでなく、健康状態や今後の働き方など、将来のライフプラン全体を見据えて判断する必要があります。ここでは、繰上げ受給を選ぶ前に必ず確認しておきたい3つのポイントを解説します。
繰上げ受給の損得を判断する上で、自分がどのくらい長生きする可能性があるかを考えてみましょう。まずは、持病の有無や現在の健康状態を客観的に評価しましょう。
前述の通り、65歳時点の平均余命は男性が19.68年、女性が24.52年です。
自身の健康状態に問題がなければ、平均余命以上に長生きする可能性を考慮し、繰上げ受給の是非を慎重に判断する必要があります。損益分岐点が80歳10ヶ月であることを踏まえると、健康な人が安易に繰り上げると総受給額が少なくなり後悔する可能性もあります。
60歳以降の働き方の見通しを立てることも、繰上げ受給を判断する上で欠かせません。定年後も再雇用などで働く予定があり、安定した収入が見込めるのであれば、急いで年金を繰り上げる必要性は低くなります。
給与の高い人は注意が必要です。給与(総報酬月額相当額)と年金(基本月額)の合計額によっては在職老齢年金制度によって老齢厚生年金の一部または全部が支給停止になる可能性があります。
繰上げ受給をしなくても生活費を確保できるか、また、働きながら繰上げ受給をした場合に年金がカットされないか、といった点を事前にシミュレーションしておくことが重要です。
収入のない人は、現在の貯蓄額で65歳の年金受給開始までの生活費を賄えるかどうかを具体的に試算することが重要です。
まずは、退職後の生活で毎月どのくらいの支出があるかを把握し、60歳から65歳までの5年間で必要な総額を計算します。計算した金額を現在の貯蓄額でカバーできるのであれば、繰上げ受給をせずに済む可能性が高まります。
逆に、計算の結果、貯蓄だけでは生活費が不足することが明らかになった場合は、繰上げ受給が現実的な選択肢となります。60歳以降の家計収支を想定し、貯蓄と支出のバランスを冷静に評価することが、後悔しないための鍵となります。
すでに年金の繰上げ受給を開始し、繰上げ受給の影響で生活が苦しいと感じている人もいるかもしれません。繰上げ受給の決定は取り消すことができませんが、状況を改善するために今からできる対策はあります。
後悔しているだけでは状況は変わりません。家計の状況を見直し、収入を増やす、あるいは支出を減らすといった具体的な行動を起こすことが必須です。ここでは、繰上げ受給を選んだ人が実践できる3つの対処法を紹介します。
まず着手すべきなのは、家計の支出を見直すことです。日々の生活費を節約したり、不要な固定費を削減したりすることで、生活に余裕を生み出すことができます。
通信費や保険料、サブスクリプションサービスなどの固定費は、一度見直すだけで継続的な節約効果が見込めるため効果的です。現役時代と同じようなお金の使い方をしていないかを確認し、現在の収入に合わせ家計のスリム化を図りましょう。
家計簿をつけるなどして、お金の流れを可視化することから始めるのがおすすめです。
健康状態に問題がなければ、働いて収入を得ることも有効な対処法です。年金だけでは賄えない生活費を、労働収入でカバーすることを考えましょう。
フルタイムで働くことが難しくても、短時間のパートやアルバイトであれば、心身への負担を抑えながら安定した収入を確保できる可能性があります。長く働き続けることができれば、老後資金の取り崩しを抑えることができます。
繰上げ受給によって得た年金を資産運用に回して老後資金を増やすことも選択肢の1つです。
例えば、税制優遇制度であるNISA(少額投資非課税制度)を活用すれば、少額からでも積立投資を始めることができます。投資によって得られた利益が非課税になるため、効率的に資産を増やせる可能性があります。
ただし、投資には元本割れのリスクが伴うほか、投資信託等で運用する場合には信託報酬などの手数料がかかる点に注意が必要です。運用に回すのはあくまでも生活に影響のない余剰資金に限定し、リスクやコストを十分に理解した上で行うことが欠かせません。
どのような運用方法が自分に合っているか、専門家に相談するのもよいでしょう。
「繰上げ受給による減額分をどう補えばよいかわからない」「自分に合った資産運用の方法が知りたい」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
安心して老後を迎えるためにも、まずはお気軽にご相談ください。
年金の繰上げ受給は、制度が複雑で分かりにくい点も多く、さまざまな疑問が浮かぶことでしょう。ここでは、繰上げ受給に関して多く寄せられる質問について、Q&A形式で簡潔に解説します。
A. いいえ、年金の繰上げ受給は一度請求手続きをすると、取り消しや変更はできません。請求した時点の減額率が一生涯適用されます。
後から「やはり65歳から満額で受け取りたい」と思っても変更は不可能なため、請求前には慎重な判断が求められます。
A. 65歳になるまでの間は、自身の繰上げ受給した老齢年金と、配偶者が亡くなったことによる遺族年金を同時に受け取ることはできません。「1人1年金」の原則に基づき、どちらか一方の年金を選択する必要があります。
65歳に到達すると、両方の年金を組み合わせて受け取れる可能性があります。
(参考:老齢厚生年金 老齢基礎年金を受けられる方へ 2つ以上の年金を受けられるようになったとき | 日本年金機構)
A. 60歳0ヶ月から繰上げ受給を開始した場合、65歳から通常通り受給するケースと比較した損益分岐点は、80歳10ヶ月です。
この年齢より長生きした場合は65歳から受給したほうが総受給額は多くなり、それより前に亡くなった場合は繰上げ受給のほうが多くなります。
年金の繰上げ受給は、60歳から年金を受け取れるというメリットがある一方で、生涯にわたる年金額の減額や、障害年金・遺族年金など他の制度利用に制約が生じるなど、多くのデメリットが存在します。
損益分岐点が80歳10ヶ月であることから、総受給額だけを考えれば、平均寿命が延びている現代においては不利になる可能性が高いといえます。しかし、個人の健康状態や貯蓄額、60歳以降の働き方によっては、繰上げ受給が後悔のない合理的な選択となるケースもあります。
重要なのは、一度手続きすると取り消しができないという点を十分に理解し、目先の損得だけでなく、自身の長期的なライフプランを見据えて慎重に判断することです。判断に迷う場合は、年金事務所やお金の専門家に相談し、客観的なアドバイスを求めることも有効な手段といえるでしょう。
自身の状況で繰上げ受給が最適なのか、あるいは他の選択肢があるのか、具体的なシミュレーションを通じて確認してみませんか。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ

同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。