関連記事
»50代に合った資産運用は?簡単診断はこちら
「50代のポートフォリオはどう組めばいい?」「老後に向けてどのくらい投資すべき?」と悩む人も多いでしょう。
50代の資産運用では、資産を守りながら増やすことがポイントです。50代前半は退職までの期間を活かして資産形成を続け、50代後半は退職を見据えて徐々に価格変動リスクを抑えていくことが重要になります。
本記事では、50代前半・後半それぞれのポートフォリオ例や資産配分の考え方、老後に向けた運用のポイントをわかりやすく解説します。
50代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
▶3分投資診断:老後資金と準備方法がわかる
▶50代から始める資産運用:30分の無料オンラインセミナー
▶資産500万円からの債券投資の基本:30分の無料オンラインセミナー
50代の資産運用では、自身の取れるリスクの大きさ(リスク許容度)に合わせて、資産の配分を決めることが大切です。
ここでは、リスク許容度別に「保守型」「基本型」「積極型」の3つのポートフォリオ配分例を紹介します。
また、50代の中でも前半と後半では退職までの期間が異なるため、年齢に応じて配分を見直す視点も解説します。
50代のポートフォリオは、資産を「無リスク資産 」「保守的資産」「リスク資産」の3つに分けて考えるのが基本です。
自身のリスク許容度に合わせて、以下の配分を目安に調整しましょう。
同じ50代でも、退職までの残り期間が異なる前半(50〜54歳)と後半(55〜59歳)では、運用戦略を変える必要があります。
50代前半は、退職までまだ10年以上の期間があるため、資産形成のラストスパートとして、基本型や積極型の配分で運用を続けることが考えられます。NISAなどを活用し、積立投資を継続・加速させる時期です。
50代後半になると、退職が5〜10年後に迫ってきます。この時期は、これまで築いてきた資産を「価格変動リスクを抑える」意識をより高めることが重要です。

具体的には、ポートフォリオのリバランス(資産の再配分)を行い、株式などのリスク資産の比率を少しずつ下げ、債券や現金といった保守的資産や無リスク資産 の比率を高めていく「保守的な運用」へシフトします。
これにより、退職直前の市場暴落による資産全体への影響を抑えることができます。
「まずは自分に合った資産運用を知りたい」という人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、あなたに合った運用方法がわかります。
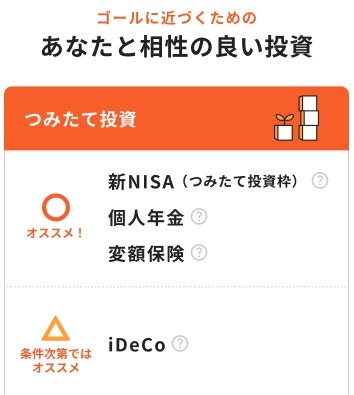
※診断結果イメージ
50代からどのようなポートフォリオを組めばよいか考える第一歩として、まずは無料診断で自分に合った資産運用をチェックしてみましょう。
»3分で自分に合った資産運用を無料診断
50代の資産運用は、20代や30代とは異なる戦略が求められます。退職までの期間が限られているため、「資産を大きく増やす」ことよりも「リスクを管理しながら計画的に運用する 」ことが基本戦略となります。ここでは、50代が資産運用を行ううえでおさえておきたい4つのポイントを解説します。
50代の資産運用で重要なのは、大きな失敗を避けることです。運用期間が短くなるため、市場の暴落によって資産が減少した場合、回復させる時間が限られます。
暴落リスクに備えるためには、分散投資の徹底が重要です。国や資産に集中投資するのではなく、国内外の株式や債券など、値動きの異なる複数の資産に分けて投資することで、価格変動リスクを抑える効果が期待できます。
また、どの程度の価格下落までなら精神的に耐えられるか、自身の「リスク許容度」を事前に把握しておくことも、相場急落時の慌てた売却などの失敗を防ぐために重要です。
50代は、毎月の収入からの積立投資に加えて、退職金やそれまでの貯蓄といったまとまった資金をどう活用するかがテーマになります。
積立投資は、毎月一定額を投資することで購入価格が平準化され、高値で買い付けてしまうリスクを抑えることができます。一方、一括投資は、運用期間を長く確保できるため、相場が上昇局面にあれば効率的に資産を増やせる可能性があります。
50代の戦略としては、この2つを組み合わせることが有効です。例えば、まとまった資金の一部を値動きが緩やかな債券などで一括投資しつつ、残りの資金や毎月の収入から株式の投資信託などを積み立てていく、といった方法が考えられます。
これにより、リスクを管理しながら資産全体の成長を目指すことができます。
資産運用を計画通りに続けるためには、不測の事態への備えが大切です。病気や怪我による入院、親の介護、あるいは収入の減少など、予期せぬ出費が発生する可能性は誰にでもあります。
予期せぬ出費が必要になった時に、投資している資産を取り崩さずに済むように、生活防衛資金を必ず確保しておきましょう。生活防衛資金とは、万が一の事態に備えて、すぐに使えるようにしておく現金・預金のことです。一般的に、生活費の半年〜1年分が目安とされています。
生活防衛資金を確保したうえで、あくまで余裕資金で投資を行うことが基本です。必要に応じて医療保険や介護保険なども活用し、自身の許容できるリスクの範囲内で長期運用を続けられる体制を整えましょう。
50代と一括りにせず、前半(50〜54歳)と後半(55〜59歳)で戦略を微調整することが、より堅実な資産形成につながります。
50代前半は、まだ退職まで10年以上の時間があり、資産形成のラストスパートをかける時期です。子どもの教育費のピークが過ぎていれば、その分をNISAの積立投資に回すなど、積極的に資産形成を図ることを検討できます。
一方、50代後半は、退職が目前に迫るため、リスクを抑える姿勢を強める時期です。これまで積み上げてきた資産の目減りを防ぐよう、株式などのリスク資産の割合を徐々に減らし、債券や預金などの保守的資産や無リスク資産の割合を増やしていくリバランスが重要になります。
退職金の受け取り方や公的年金の受給開始時期なども具体的に検討し始めるタイミングです。
50代の資産運用では、老後に必要なお金を確保しながら、資産を守る・増やすバランスを考えることが大切です。
「株式と債券の割合は?」「預貯金はいくら残す?」「今のポートフォリオを見直すべき?」と迷ったら、マネイロに相談してみましょう。
現在の資産や年金、退職時期、リスク許容度などを整理したうえで、老後を見据えた具体的な資産配分や運用方法を提案。実際に運用を始めるところまでサポートします。
マネイロの相談満足度は96.8%※。50代からの資産運用に迷っている人は、まずは無料相談で自分に合ったポートフォリオを整理してみましょう。
※2024年1月~2026年1月アンケート調査より
50代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
▶3分投資診断:老後資金と準備方法がわかる
▶50代から始める資産運用:30分の無料オンラインセミナー
▶資産500万円からの債券投資の基本:30分の無料オンラインセミナー
50代の「リスクを抑えながら資産形成を目指す 」戦略を実現するためには、どのような金融商品や制度を活用すればよいのでしょうか。ここでは、積立投資と一括投資のそれぞれに適した代表的な選択肢を紹介します。
50代の資産形成において、まず活用を検討したいのがNISA(少額投資非課税制度)です。NISAは投資で得た利益が非課税になる制度で、毎月コツコツと資産を積み立てていくのに適しています。
2024年から始まった新しいNISAは、非課税で保有できる期間が無期限になったため、50代から始めても60代、70代と長期にわたって非課税の恩恵を受けられます。また、いつでも売却して換金することが可能なため(※受渡日まで数日かかります) 、老後資金の準備と流動性の確保を両立できる点もメリットです。
NISA口座では、世界中の株式に分散投資できるインデックスファンドなどを活用するのが一般的です。投資信託には、信託報酬などの保有コストがかかりますが、一般的にインデックスファンドはコストが低く、専門的な知識がなくても始めやすいため、ポートフォリオの「リスク資産」部分を担う中核的な手段となります。
退職金や預貯金など、まとまった資金がある場合は、ポートフォリオの「保守的資産」として債券や貯蓄型の保険を活用する選択肢があります。
債券は、国や企業が発行する借用書のようなもので、株式に比べて価格変動リスクが相対的に低く、定期的に利子を受け取れるのが特徴です。
満期まで保有すれば、発行体が破綻しない限り額面金額が戻ってくるため、価格変動リスクを抑えながら収益を目指すのに適しています。日本の個人向け国債のほか、為替リスクを伴いますが より高い金利が期待できる外国債券も選択肢となります。
貯蓄型の保険は、万が一の保障を確保しながら、将来の資金準備もできる金融商品です。死亡保障や介護への備えをしつつ、満期時や解約時にまとまったお金を受け取れます。
ただし、途中解約すると元本割れする可能性がある点や、商品によって手数料が異なる点には注意が必要です。
50代と一口に言っても、家族構成や資産状況、働き方によって最適なポートフォリオは異なります。ここでは、具体的な3つのケースを想定し、それぞれの状況に合わせたポートフォリオの考え方を紹介します。
50代の共働き夫婦で、子どもの教育費の目処が立ち、2000万円の預金があるケースを考えます。この場合、まとまったお金を「リスクコントロールしつつ運用する」運用が中心となります。
【ポートフォリオの考え方】
このポートフォリオでは、使う時期に応じて資金を色分けし、債券や保険で安定性を確保しつつ、積立投資で成長も狙うバランスの取れた構成になっています。
50代のシングルマザーで、老後資金を着実に準備したいケースです。頼れる収入源が限られるため、リスクの抑制を重視しつつ、公的制度や保険を最大限活用する戦略が重要になります。
【ポートフォリオの考え方】
このポートフォリオは、複数の制度や保険商品を組み合わせることで、リスクを分散し、中朝的な老後資金を準備することを目指す構成です。

50代の独身男性で、自身の健康リスクに備えながら老後資金を準備したいケースです。万が一働けなくなった場合でも資産形成が止まらない仕組みを取り入れることがポイントです。
【ポートフォリオの考え方】
このポートフォリオは、資産を増やすことと同時に、健康上のリスクで資産形成が中断しないように「保障」の側面を強化した構成といえます。
ポートフォリオは一度作ったら終わりではありません。市場の変動や自身のライフステージの変化に合わせて、定期的に見直し(リバランス)を行うことが、長期的な資産形成の成功につながります。50代は、退職に向けてリスク許容度が変化しやすい時期のため、見直しが重要です。
ポートフォリオの見直し(リバランス)とは、資産配分が当初の計画からずれてしまった場合に、元の比率に戻す作業のことです。例えば、株価が上昇して株式の比率が高くなりすぎた場合、株式の一部を売却し、比率が下がった債券などを買い増します。
リバランスには、主に2つの効果があります。
見直しのタイミングは、年に1回など定期的に行う方法や、資産配分が一定の割合(例:10%)以上ずれたら行う方法などがあります。自身でルールを決めて、継続的に実践することが大切です。
ここでは、50代の方がポートフォリオを見直す際の具体的な事例を、「リスクを抑える場合」と「より積極的な運用に変更する場合」の2つのケースで見ていきましょう。
50代後半になり退職が近づいてきた、あるいは目標としていた資産額にある程度到達したため、今後は価格変動リスクを抑えた資産を守る運用に切り替えたい、というケースです。
このように、値動きの大きい株式の比率を合計60%から30%に引き下げ、その分を値動きが比較的なだらかな国内債券の比率を高めることで、ポートフォリオ全体のリスクを抑えることができます。金利が高い局面では米国債券などの外国債券の比率を高めることも有効な選択肢です。
退職までの期間がまだ十分にある50代前半の人や、資産に余裕が生まれたため、もう少しリスクを取ってリターンを狙いたい、というケースです。
この例では、保守的資産である国内債券の比率を下げ、その分を成長が期待できる国内外の株式の比率を高めています。これにより、より積極的なリターンを目指すポートフォリオに変更することができます。
ただし、リスクも高まるため、自身の許容度を十分に考慮したうえで行うことが重要です。
50代の資産運用における失敗は、老後の生活設計に直接的な影響を及ぼす可能性があります。ここでは、避けるべき3つの行動について解説します。これらの失敗パターンを理解し、堅実な資産形成を心がけましょう。
「利回りが高いから」「毎月分配金がもらえるから」といった理由だけで、特定の高リスク商品に資産を集中させるのは危険です。個別株式やFX、暗号資産などは価格変動が激しく、短期間で資産が大きく目減りするリスクも伴います。
50代は、相場下落時に運用を継続して回復を待つ時間が限られています。退職金を1つの金融商品にまとめて投資するような行動は、典型的な失敗例です。1つのカゴにすべての卵を盛るのではなく、値動きの異なる複数の資産に分散投資することが基本とされています 。
老後資金を増やしたいという気持ちが先行し、手元の現金のほとんどを投資に回してしまうことも避けるべきです。資産運用中に病気や介護などで急にまとまったお金が必要になった場合、市場が下落しているタイミングで、損失を確定させて資産を売却せざるを得なくなる可能性があります。
急な出費が必要になった事態を避けるためにも、最低でも生活費の半年分、できれば1年分程度の生活防衛資金を現金・預金で確保しておくことが基本です。
この「生活防衛多恵の資金」があることで、市場の変動に一喜一憂することなく、長期的な視点で運用を続ける精神的な余裕も生まれます。
「老後がなんとなく不安だから」という漠然とした理由だけで資産運用を始めるのは、計画性のない危険な行動です。まずは自身の現状を正確に把握することから始めましょう。
これらの数字を書き出して「見える化」することで、「いつまでに、後いくら必要なのか」という具体的な目標が明確になります。ゴールが定まって初めて、そこから逆算して「どれくらいのリスクを取るべきか」「どのようなポートフォリオを組むべきか」という適切な運用戦略を立てることができます。
ここでは、50代の資産運用やポートフォリオに関してよく寄せられる質問にお答えします。
まずは老後に必要な資金額を計算し、目標を明確にしましょう。計算したうえで、生活防衛資金を確保し、余裕資金でNISAなどを活用した分散投資を始めるのが基本です。リスクを取りすぎず、「リスクを適切に管理しながら中長期的な成長を目指す」ポートフォリオを心がけましょう。
はい、組むことができます。2024年から始まった新しいNISAの「つみたて投資枠」は、非課税保有期間が無期限のため、50代からでも長期的な資産形成に活用できます。ポートフォリオの「リスク資産」の中核として、全世界株式などのインデックスファンドを積み立てるのがおすすめです。
決して遅くありません。人生100年時代といわれ、65歳で退職しても20年以上の長い老後生活が続きます。預貯金だけではインフレで実質的な資産価値が目減りするリスクがあるため、価格変動リスクを抑えながら運用を続けること は重要です。
50代は老後資金準備のラストチャンスと捉え、計画的に始めましょう。
退職金の全額を投資に回すのは避けるべきです。まずは「生活防衛資金」と「近い将来に使う予定のあるお金」を現金・預金で確保してください。確保したうえで、残った「当面使う予定のない余裕資金」を投資に回すのが基本です。
一度に全額を投資するのではなく、時間をかけて分散投資することを心がけましょう。
50代の人にはおすすめできません。株式100%のポートフォリオは高いリターンが期待できる一方、価格変動リスクも大きくなります。退職までの期間が限られている50代にとって、市場の暴落時に資産を減少すると、回復を待つ時間が足りない可能性があります。
債券や現金などを組み合わせた分散投資が重要です。
50代は、老後を見据えた資産運用の戦略を「積極的な成長」から「リスクを管理しながら着実に育てる」へと転換する重要な時期です。決して始めるのに遅いということはなく、むしろ老後資金準備に向けた大切な時間と捉えるべきです。
まずは自身の資産状況や老後の生活設計を「見える化」し、どれくらいのリスクが取れるのかを把握することから始めましょう。
把握したうえで、現金・債券・株式などをバランスよく組み合わせた、自身に合ったポートフォリオを構築することが大切です。
NISAなどの税制優遇制度を最大限に活用し、分散投資や定期的な見直しといった運用の鉄則を守ることで、50代からでも計画的に資産を形成していくことは十分に可能です。
本記事で紹介したポートフォリオ例や運用のポイントを参考に、ぜひ今日から第一歩を踏み出してみてください。
自身の状況に合ったポートフォリオを組むことが、50代の資産運用の成功の鍵です。何から始めればよいか迷ったら、まずは専門家の視点を取り入れてみるのも1つの方法です。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
50代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
▶3分投資診断:老後資金と準備方法がわかる
▶50代から始める資産運用:30分の無料オンラインセミナー
▶資産500万円からの債券投資の基本:30分の無料オンラインセミナー