
関連記事
2025/11/21
»あなたに合った資産形成は?専門家監修の無料診断で確認
「保険で資産運用するのはデメリットが多い?」「NISAや投資信託と比べてどちらがよい?」と悩んでいる人もいるのではないでしょうか。
貯蓄型保険は、万が一の保障を備えながら資産形成ができる一方、保険関係費用などがかかるため、運用効率が低くなる場合があります。また、商品や解約時期によっては元本割れするリスクもあります。
資産を増やすことが主な目的なら、NISAを活用した投資信託などへの投資も選択肢です。一方、保障と貯蓄を両立したい人には、貯蓄型保険が適している場合もあります。
本記事では、保険で資産運用するデメリットやメリット、NISA・投資信託との違いを解説します。保険での資産運用が向いている人の特徴も紹介します。


自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
保険で資産運用を検討する際に、まず把握しておきたいデメリットは主に4つあります。どのような注意点があるのか、一覧で確認しましょう。
これらのデメリットは、保険が本来「保障」を主な目的とする商品であることに起因します。
資産を「増やす」ことに特化した投資信託などとは、根本的な仕組みが異なる点を理解しておくことが大切です。
保険で資産運用を行う場合、基本的に長期的な加入が前提となります。貯蓄性のある保険は、加入から短い期間で解約すると、解約返戻金がそれまでに支払った保険料の総額を下回る「元本割れ」を起こす可能性が高い仕組みになっています。
多くの商品では、解約しても元本割れしなくなるまでには10年、商品によっては20〜30年といった期間が必要です。そのため、一度契約すると、当該資金は長期間にわたって自由に引き出すことができなくなります。
ライフプランの変更や急な出費でお金が必要になった場合でも、簡単に現金化できない点はデメリットといえるでしょう。短期的な資産形成を目指す人には不向きな方法です。
保険で資産運用する場合、支払った保険料の全額が運用に回るわけではありません。保険料には、万が一の保障を提供するための「保険関係費用」と、資産を運用するための「運用関係費用」が含まれています。
具体的には、保険契約の締結や維持にかかる費用、死亡保障などのための費用が、支払った保険料から差し引かれます。そのため、純粋に資産形成のみを目的とする投資信託などと比較すると、運用に回る金額が少なくなり、運用効率が下がる可能性があります。
保障と資産形成を1つの商品で兼ねられる手軽さはありますが、その分、見えないコストがかかっている点を理解しておく必要があります。
資産を増やすことだけを考えるなら、手数料の低い投資商品を別途利用するほうが効率的な場合があります。
「保険は安全」というイメージがあるかもしれませんが、資産運用を目的とする貯蓄型保険のすべてが元本保証というわけではありません。
中でも以下のケースでは、支払った保険料の総額を下回る「元本割れ」のリスクがあります。
「保険だから元本は保証される」と思い込まず、商品ごとのリスクを正しく理解することが大切です。
資産運用ができる保険の中には、仕組みが複雑で理解が難しい商品もあります。中でも変額保険や外貨建て保険は、専門的な知識がないとリスクやコストを正確に把握するのが困難な場合があります。
例えば、変額保険では、保険料を運用する「特別勘定」と呼ばれる複数の投資信託の中から、自分で運用先を選ばなければなりません。
それぞれの投資先は、株式や債券、国内や海外など特性が異なり、リスクの大きさも変わってきます。これらの特性を理解せずに選んでしまうと、想定外の損失を被る可能性があります。
また、外貨建て保険では、為替レートの変動が受取額にどう影響するのか、為替手数料がいくらかかるのかなど、円建ての保険にはない注意点が多くあります。
仕組みを十分に理解しないまま契約してしまうと、後で「こんなはずではなかった」と後悔することになりかねません。契約前には、納得できるまで説明を求め、リスクを理解することが重要です。
保険での資産運用にはデメリットがある一方で、投資信託などの金融商品にはない独自のメリットも存在します。
主なメリットは以下の3つです。
これらのメリットは、リスクを抑えつつ、将来への備えを始めたいと考える人にとって魅力的といえるでしょう。1つずつ詳しく見ていきます。
保険で資産運用する最大のメリットは、万が一の事態に備える「保障機能」があることです。
貯蓄性のある保険に加入していれば、資産形成を進めながら、契約者(被保険者)に死亡や高度障害といった不測の事態が起きた場合に、遺された家族が保険金を受け取ることができます。
また、商品によっては、特定の病気や怪我で働けなくなった場合に、それ以降の保険料の支払いが免除される「保険料払い込み免除特約」を付けられることもあります。収入が途絶えても保障を継続できるため、療養に専念できます。
株式投資や投資信託には、保障機能はありません。資産運用と万が一への備えを1つの商品で両立できる点は、保険ならではの強みです。
保険による資産運用は、投資の専門知識がなくても始めやすいというメリットがあります。株式投資や投資信託の場合、どの銘柄を選ぶか、いつ売買するかといった投資判断を自分で行う必要がありますが、保険であれば投資判断の必要がありません。
一度契約すれば、後は毎月決まった保険料を支払うだけで、運用は保険会社に任せることができます。日々の市場の動きに一喜一憂することなく、手間をかけずに資産形成を進められるため、仕事や家事で忙しい人にも向いています。
また、保険料は口座振替で自動的に引き落とされるため、貯金が苦手な人でも半強制的に積み立てを続けやすい仕組みです。自分でコツコツ貯めるのが難しいと感じる人にとって、着実に資産を築いていくための有効な手段となるでしょう。
保険料を支払うことで、税金の負担を軽減できる「生命保険料控除」が利用できる点もメリットです。これは、1年間に支払った保険料の金額に応じて、所得税や住民税の課税対象となる所得から一定額が差し引かれる制度です。
生命保険料控除には、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つの枠があります。2012年1月1日以降に契約した保険(新制度)の場合、それぞれの枠で最大4万円(住民税は2万8000円)、合計で最大12万円(住民税は7万円)の所得控除が受けられます。
これにより、毎年の税負担を軽くしながら、将来のための資産形成を進めることができます。資産運用をしながら節税効果も得られるのは、保険ならではの魅力といえるでしょう。
(参考:No.1140 生命保険料控除|国税庁)
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
保険を使った資産運用には、メリットとデメリットの両方があります。そのため、すべての人にとって最適な方法というわけではありません。
自身の考え方や状況によって、向き不向きが分かれます。
【やめたほうがいい人(向いていない人)】
【向いている人】
自身の目的が「資産を増やすこと」なのか、「万が一に備えながら着実に貯めること」なのかを明確にすることが、後悔しない選択につながります。
資産形成の手段として、保険とよく比較されるのがNISAや投資信託です。それぞれに異なる特徴があるため、自身の目的に合わせて選ぶことが重要です。
簡単にまとめると、保険は「保障による安定性」を重視する性質が強く、NISAや投資信託は「リターン」を追求する性質が強いといえます。
NISAや投資信託は、手数料を抑えながら高いリターンを目指せる可能性がある一方で、元本割れのリスクや保障機能がない点を自分でカバーする必要があります。
一方、保険はリターンが限定的である代わりに、万が一の保障を得ながら、手間をかけずに着実な資産形成を目指せます。

どちらか一方を選ぶのではなく、それぞれのメリットを活かして組み合わせるのも有効な戦略です。
自分に合った資産形成の方法は、年齢や収入、貯蓄額、将来の目標によって異なります。
マネイロの「3分投資診断」は、証券アナリストが設計・監修した無料診断です。
簡単な質問に答えるだけで、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
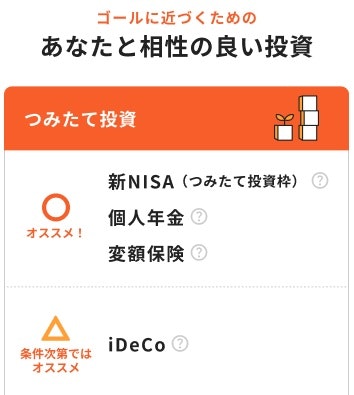
※診断結果イメージ
「何から始めればいいかわからない」という人は、まずは無料診断でチェックしてみましょう。
»あなたに合った資産形成の方法を3分で無料診断
資産運用に活用できる貯蓄型の保険には、いくつかの種類があります。それぞれ特徴や目的が異なるため、自身のライフプランに合ったものを選ぶことが大切です。
ここでは代表的な保険を紹介します。
保険金の支払条件や元本割れリスクは商品によって異なります。また、変額保険や外貨建て保険は、終身保険・個人年金保険などと組み合わさる場合があります。
資産形成を行う上で、「投資」と「保険」はどちらか一方を選ぶものではなく、それぞれの長所を活かして組み合わせることが有効です。
代表的なライフイベントである「教育資金」と「老後資金」を例に、効果的な組み合わせ方を解説します。
子どもの教育資金は、大学入学時など、お金が必要になる時期と金額がある程度決まっているため、計画性が求められます。そのため、元本割れリスクを極力避けられる方法が基本となります。
中心となるのは、学資保険や終身保険といった貯蓄型保険です。これらは契約時に将来受け取れる金額の目安がわかるため、計画的に資金を準備できます。また、契約者に万が一のことがあった場合でも、保険料の支払いが免除され、保障は継続されるため、お金を遺すことができます。
さらに余裕資金がある場合は、NISA(つみたて投資枠)の活用も選択肢です。非課税のメリットを活かしながら、保険よりも高いリターンを目指すことができます。
ただし、投資には元本割れのリスクがあるため、教育資金のすべてをNISAで準備するのではなく、あくまで保険を補完する位置づけで活用するのがよいでしょう。

老後資金は、準備期間が長く取れるため、長期的な視点で資産を育てていくことが可能です。
そのため、税制優遇のメリットが大きいNISAやiDeCo(個人型確定拠出年金)を資産形成の主軸に据えるのが効果的です。これらの制度を活用し、投資信託などで長期・積立・分散投資を行うことで、複利効果を活かしながら効率的に資産を増やすことが期待できます。
その上で、公的年金だけでは不足する部分や、万が一の死亡保障、介護への備えとして、終身保険や個人年金保険を組み合わせます。iDeCoは原則60歳まで引き出せないため、保険で流動性を補ったり、終身保険で一生涯の保障を確保したりと、それぞれの役割を分担させることがポイントです。
投資でリターンを目指しつつ、保険で保障を確保するというバランスの取れたポートフォリオを組むことで、より安心感のある老後資金準備が期待できます。
保険を活用した資産運用には、万が一の保障を確保しながら将来に向けた資金を準備できるメリットがあります。一方で、途中解約による元本割れや、運用コスト、資金の引き出しにくさなどのデメリットにも注意が必要です。
そのため、保険で資産運用をするべきかは、保障の必要性や資産形成の目的、家計の状況などを踏まえて判断することが大切です。
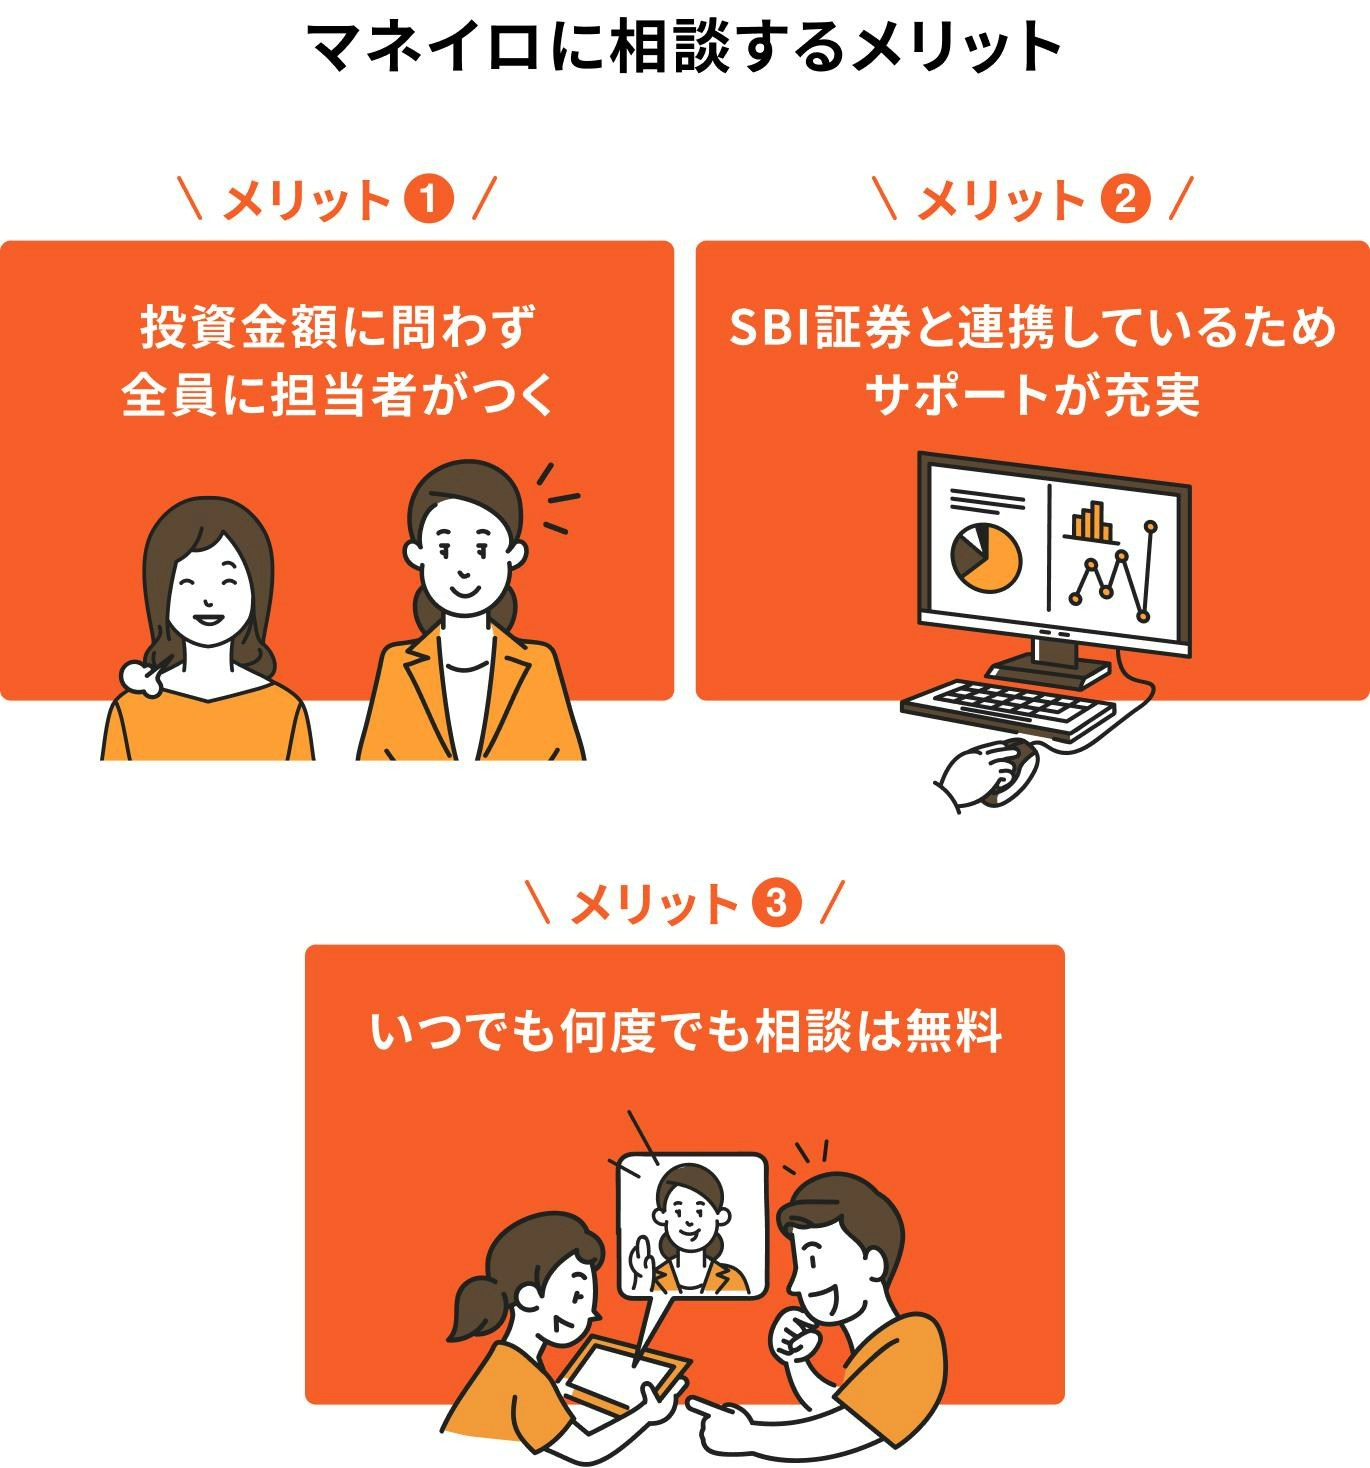
「保険とNISA、どちらで資産運用するべき?」「保障を確保しながら効率よく資産を増やしたい」と悩んでいる人は、マネイロの無料相談を活用してみましょう。
マネイロでは、お金の専門家に以下のような内容を相談できます。
保険と資産運用の両面から、自分に合ったお金の備え方を考えたい人は、まずはマネイロの無料相談を利用してみましょう。
»マネイロの無料相談に申し込む
結論として、効率的な資産形成を目指すのであれば、「資産を増やす」役割の投資と、「万が一に備える」役割の保険を分けて考えるのが基本です。
保障が必要な場合は、保険料が割安な掛け捨て型の保険(定期保険や医療保険など)で必要最低限の備えを確保します。そして、保険料を抑えた分で生まれた余裕資金を、NISAやiDeCoなどを活用した投資に回すことで、より高いリターンを目指すことができます。
この方法であれば、それぞれの金融商品のメリットを最大限に活かすことが可能です。また、ライフステージの変化に応じて保障内容を見直したい場合も、貯蓄型保険のように解約による元本割れを心配する必要がなく、柔軟に対応できます。
保険と投資を一体化させる手軽さも魅力ですが、それぞれの役割を明確に分けて管理することで、より合理的で効率のよい資産形成が期待できるでしょう。
ここでは、保険を使った資産運用に関してよく寄せられる質問にお答えします。
一概にどちらがよいとはいえません。自身の目的やリスクに対する考え方によって適した選択は異なります。
万が一の保障を確保しながら、着実に資産形成をしたい安定志向の人は「保険」が向いています。一方、ある程度のリスクを受け入れた上で、より高いリターンを目指したい人は「投資(NISAや投資信託など)」が向いているでしょう。
それぞれのメリット・デメリットを理解し、自身のライフプランに合わせて選ぶこと、あるいは両方を組み合わせて活用することが大切です。
変額保険は、運用実績によって将来受け取る金額が変動するため、元本割れのリスクがあります。また、保障と運用の両方に関わる手数料がかかります。
こうした投資リスクやコストを許容できない人には、向いていないといえるでしょう。
一方で、死亡保障などの最低保証を確保しながら、インフレ対策や高いリターンを期待したい人にとっては有効な選択肢となり得ます。仕組みが複雑なため、加入を検討する際はリスクを十分に理解することが重要です。
一概に「この保険がよい」と断定することはできませんが、資産運用を目的としてよく検討される保険には、終身保険、個人年金保険、変額保険、外貨建て保険などがあります。
上記のように、自身のリスク許容度や目的に合わせて選ぶことが大切です。どの商品が自身に合っているか迷う場合は、専門家に相談するのも1つの方法です。
主なデメリットは以下の4点です。
これらのデメリットを理解した上で、自身の資産運用の目的と合致するかどうかを慎重に判断することが重要です。
保険を使った資産運用は、万が一の保障を確保しながら将来の資金を準備できる方法です。一方で、資金が長期間拘束されることや、途中解約による元本割れ、運用コストなどのデメリットにも注意が必要です。
効率的に資産を増やしたい場合は、保障は掛け捨て保険で確保し、資産形成にはNISAなどを活用する方法もあります。保険と投資の特徴を理解し、自分の目的やリスク許容度に合った方法を選ぶことが大切です。
ただし、保険と投資のどちらを優先すべきかは、現在の貯蓄額や必要な保障、将来準備したい資金によって異なります。まずは、将来いくら必要になるのかを把握したうえで、保険で備える部分と資産運用で準備する部分を考えることが重要です。
「保険だけで将来のお金は足りる?」「保障を確保しながら資産形成も進めたい」という人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
まずは無料診断で、将来のお金がどのくらい不足する可能性があるのかを確認し、自分に合った資産形成の方法を考えてみましょう。
»あなたは大丈夫?将来の不足額をシミュレーション
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。