関連記事
»あなたは資産運用するべき?合った運用を3分で診断
「投資で失敗する人にはどんな特徴がある?」「損をしないためにはどうすればいい?」と不安に感じている人もいるのではないでしょうか。
投資で失敗する原因には、目的を決めずに始めることや、相場の下落に焦って売却すること、特定の銘柄に資金を集中させることなどが挙げられます。
こうした失敗を防ぐには、投資の目的やリスク許容度を明確にし、長期・積立・分散投資を心がけることが大切です。
ただし、リスクを抑えることはできても、損失を完全に防げるわけではありません。
本記事では、投資でよくある失敗例やその原因、失敗を避けるための具体的な対策を解説します。



将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
投資における失敗は、特定のパターンに分類されることが少なくありません。初心者が陥りがちなものから、経験者でも油断すると起こりうるものまでさまざまです。
まずは、どのような失敗例があるのか全体像を把握しましょう。

これらの失敗は、いずれも適切な知識と準備によって、その可能性を下げることが期待できます。
投資で失敗する人には、いくつかの共通した特徴や行動パターンが見られます。自分に当てはまるものがないか確認し、意識的に避けることが成功の可能性を高めることにつながります。
これらの特徴は、投資に対する知識不足や心理的なバイアスが原因となっています。
まずは自分の行動パターンを客観的に把握することが、失敗を避ける第一歩です。
将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
「投資で失敗する確率は何%?」と気になる人もいるでしょう。しかし、投資の結果は商品や運用期間、投資するタイミングなどによって異なるため、一律に示すことはできません。
一方、金融庁の「はじめてみよう!NISA早わかりガイドブック」では、国内外の株式・債券に毎月一定額を分散投資した場合の運用成果を、保有期間5年と20年で比較しています。
保有期間5年では運用成果にばらつきがあり、元本割れ(投資額を下回ること)となるケースも見られました。これに対し保有期間20年では、過去のデータ上は元本割れが見られず、年率2〜8%の範囲に収まっています。
つまり、同じ「投資」であっても、分散・積立・長期という前提を満たすほど、結果のブレは小さくなる傾向がありました。短期間での売買や、一つの銘柄への集中投資では、これとは逆に振れ幅が大きくなりやすい点にも留意が必要です。
なお、これはあくまで過去の実績であり、将来の運用成果を保証するものではありません。「投資は必ず失敗する」わけでも「必ず成功する」わけでもなく、取り組み方次第で結果の安定度は変わるといえるでしょう。
(参考:金融庁「はじめてみよう!NISA早わかりガイドブック」)

投資には損失のリスクがありますが、基本的なポイントを押さえることで、そのリスクを抑えることができます。
特に初心者は、利益を追求する前に、リスクを抑えた運用方法を理解することが大切です。
ここでは、投資で失敗するリスクを減らすための3つのコツを解説します。
投資を始める前に、「何のために」「いつまでに」「いくら貯めたいのか」という目的と目標を具体的に設定することが、失敗を避けるための第一歩です。
目的が明確であれば、取るべきリスクの度合いや選ぶべき金融商品、必要な投資期間が見えてきます。
例えば、「10年後の住宅購入の頭金として500万円」という目標があれば、値動きの大きさを抑えることを目指す運用が求められます。
一方で、「30年後の老後資金として2000万円」であれば、ある程度のリスクを取って長期的な成長を目指す戦略が考えられます。
目的が曖昧なままでは、市場が少し下落しただけで不安になり、冷静な判断ができなくなります。明確な目標という羅針盤を持つことで、短期的な価格変動に惑わされず、一貫した投資を続けることができるのです。
投資の王道とされるのが「長期・積立・分散」という3つの原則です。これらを組み合わせることで、リスクを抑えながら安定的なリターンを目指しやすくなります。
投資は、生活に必要なお金とは切り離した「余裕資金」で行うことが大切です。万が一の事態に備えるための「生活防衛資金」は、投資に回さず手元に残しておくべきです。
生活防衛資金の目安は、会社員なら生活費の3ヶ月〜6ヶ月分、自営業者など収入が不安定な場合は1年分とされています。この資金を確保した上で、残ったお金を投資に回しましょう。
また、余裕資金のすべてを一度に投資するのも避けるべきです。市場は常に変動しており、一度に全額を投資すると、購入タイミングが高値であった場合に損失を被る可能性があります。
積立投資を活用して購入時期を分散させることで、時間的なリスクも軽減できます。
投資に夢中になるあまり、本来確保しておくべき預金にまで手を出してしまうのは典型的な失敗パターンです。現在の生活があっての投資であることを忘れないようにしましょう。
投資と一言でいっても、投資信託や株式などさまざまな商品があり、それぞれに特有の失敗パターンと対策が存在します。
代表的な金融商品である投資信託と株式について、初心者が陥りやすい失敗と回避策を解説します。
投資で失敗するリスクを抑えるには、自分のリスク許容度に合った運用方法を選ぶことが大切です。
リスク許容度は、年齢や収入、資産状況、投資経験などによって異なります。そのため、一般的におすすめされている投資方法が、必ずしも自分に合っているとは限りません。
「自分にはどんな投資方法が向いている?」「無理なく資産運用を始めたい」という人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った資産運用の方法を確認できます。
投資には元本割れのリスクがあるため、「損をするのが怖い」「どの商品を選べばよいかわからない」と不安を感じる人もいるでしょう。
投資で失敗するリスクを抑えるには、自分の資産状況やリスク許容度に合った運用方法を選ぶことが大切です。
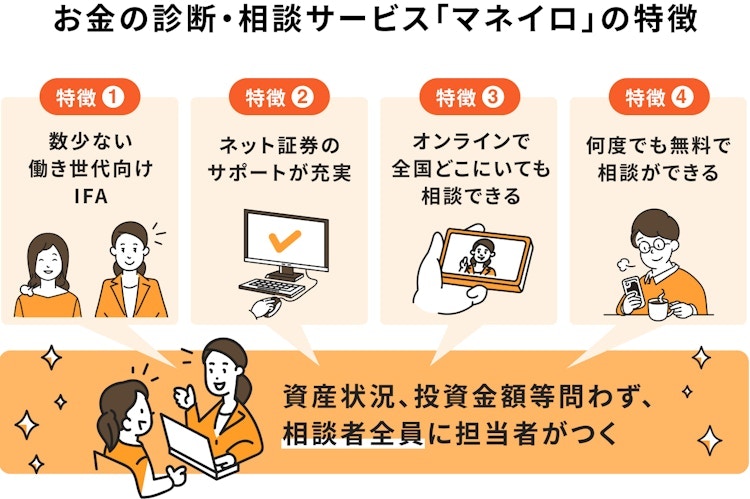
投資に不安がある人は、マネイロの無料相談を活用してみましょう。お金の専門家に、以下のような悩みを相談できます。
マネイロの相談満足度は96.8%(※)。現在の資産状況や将来のライフプランを踏まえて、無理のない資産運用の方法を相談できます。
投資の失敗が不安な人は、まずはマネイロの無料相談に申し込んでみましょう。
※相談満足度:2024年1月〜2026年1月に相談サービスを利用し、アンケートに回答した方のうち「大変満足」「満足」と回答した割合。回答者数765名。
ここでは、投資の失敗に関して多くの人が抱く疑問について、Q&A形式で簡潔にお答えします。
投資で失敗する確率は、投資する商品や運用期間、タイミングなどによって異なるため、一概にはいえません。
金融庁の資料によると、国内外の株式・債券に積立・分散投資した場合、保有期間5年では元本割れするケースがあった一方、20年では過去のデータ上、元本割れは見られませんでした。
このことから、長期・積立・分散投資は、運用成果のばらつきを抑えるうえで有効な方法と考えられます。
ただし、過去の実績であり、将来の利益や元本が保証されるわけではありません。
投資で失敗しやすい人には、以下のような特徴があります。
これらに共通するのは、計画的な資産運用やリスク管理が十分にできていないことです。
投資で失敗するリスクを抑えるには、運用目的を明確にし、自身のリスク許容度に合った投資を行うことが大切です。
投資で失敗すると、投じた資金が元本を下回る「元本割れ」の状態になります。最悪の場合、投資先の企業が倒産するなどして、投資した資金の価値がゼロになる可能性もあります。生活に影響が出ないよう、余裕資金で投資することが大切です。
「長期・積立・分散」の3つの基本原則を守ることが重要です。
また、投資の目的を明確にし、生活に必要なお金とは別の余裕資金で行うこと、そして感情に流されず冷静に判断することが、失敗を避けるために大切です。
投資には元本割れのリスクがありますが、失敗しやすいパターンを理解し、適切な対策を取ることでリスクを抑えることができます。
特に重要なのは、「長期・積立・分散投資」を基本とし、明確な目的を持って余裕資金で運用することです。短期的な値動きに左右されず、自身のリスク許容度に合った運用を続けることが、長期的な資産形成につながります。
また、投資方法を選ぶ際は、将来必要になる資金や現在の資産状況を把握することも大切です。
マネイロの「3分投資診断」では、老後資金の不足額や自分に合った資産形成の方法を確認できます。
何から始めるべきか迷っている人は、まずは診断で確認してみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
将来資金が気になるあなたへ
将来をお金の不安なく過ごすために、あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
愛媛県出身。慶應義塾大学卒業後、日本生命保険、フィデリティ投信で外国株式や日本株式のポートフォリオマネージャーや証券アナリストとして勤務。2018年11月、株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)を共同設立し、取締役に就任。日本証券アナリスト協会認定アナリスト(CMA)。
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。