
関連記事
2026/04/02
»相談前に:あなたの老後資金と準備方法を無料診断
「ファイナンシャルプランナーには何を相談できる?」「無料相談と有料相談のどちらがよい?」と悩んでいる人もいるのではないでしょうか。
ファイナンシャルプランナー(FP)には、家計の見直しや保険、NISAを活用した資産形成、老後資金など、お金に関する幅広い悩みを相談できます。
基本的な相談であれば無料相談でも十分な場合があります。一方、金融商品の提案を前提としない中立的なアドバイスや、詳細なライフプランの作成を希望する場合は、有料相談も選択肢です。
有料相談の料金は、1時間あたり5000円〜1万円程度が目安となります。
本記事では、無料相談の仕組みと有料との違い、FPに相談できること、危険なFPの見分け方、相談の流れと準備をCFP®監修でわかりやすく解説します。


家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
ファイナンシャルプランナー(FP)への相談を考えた時、多くの人が最初に悩むのが「無料相談」と「有料相談」のどちらを選ぶべきかという点です。

結論からいうと、どちらが一方的によいというわけではなく、相談したい目的によって使い分けるのが選択肢の1つといえます。
FP相談を初めて利用する場合や、相談内容が比較的シンプルであれば、無料相談でも十分な情報を得られることが多いでしょう。
例えば、以下のような目的であれば無料相談が向いています。
一方、より専門的で複雑な内容や、特定の金融商品に偏らない完全に客観的なアドバイスを求める場合は、有料相談のほうが適している可能性があります。
無料相談と有料相談の主な違いは、ファイナンシャルプランナー(FP)の所属形態と収益構造にあります。それぞれの特徴を理解することで、自分に合ったサービスを選びやすくなります。
有料のFP相談を利用する場合、費用がどのくらいかかるのかは気になるところです。料金体系はFP事務所によってさまざまですが、一般的な相場を知っておくことで、比較検討の際の目安になります。
有料FPの料金体系は、主に「時間単位での相談料」「提案書などの作成料」「年間契約などの顧問料」の3つに分けられます。
日本FP協会の2021年度の調査によると、1時間あたりの相談料は5000円~2万円程度が相場で、平均は8100円程度です。5000円~1万円未満の価格帯が多くなっています。
また、キャッシュフロー表の作成やライフプラン全体の提案書作成を依頼する場合は、別途料金がかかるのが一般的です。
提案書1件あたりの作成料は平均で4万3000円というデータがあります。
さらに、継続的にアドバイスを受けたい場合は、顧問契約を結ぶ選択肢もあります。個人向けの顧問料は、1ヶ月あたり平均2万6000円が相場とされています。
これらの料金はあくまで目安であり、ファイナンシャルプランナー(FP)の経験や専門性、相談内容の難易度によって変動します。
相談を依頼する前には、必ず料金体系とサービス内容を詳細に確認しましょう。
(参考:2021年度ファイナンシャル・プランナー実態調査)
家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
「無料で相談できるなんて、何か裏があるのでは?」と不安に思う人もいるかもしれません。しかし、無料相談には明確なビジネスモデルが存在します。
多くの無料FP相談サービスは、保険会社や金融機関などから手数料を得ることで運営されています。
具体的には、ファイナンシャルプランナー(FP)が相談者に対して保険商品や投資信託などを提案し、相談者が当該商品を契約した場合、販売元の企業からFP(または所属する会社)に販売手数料が支払われる仕組みです。
このビジネスモデルがあるため、相談者から直接相談料を受け取らなくても、サービスとして成り立つのです。
相談者にとっては費用をかけずに専門家のアドバイスを受けられるメリットがありますが、提案される商品がファイナンシャルプランナー(FP)の提携先に偏る可能性がある点は理解しておく必要があります。
ファイナンシャルプランナー(FP)は「家計のホームドクター®」とも呼ばれ、お金に関する幅広い知識を持つ専門家です。個人のライフプラン実現に向けて、多角的な視点からサポートしてくれます。
(参考:FP(ファイナンシャル・プランナー)とは | 日本FP協会)
ファイナンシャルプランナー(FP)に相談できる内容は多岐にわたります。具体的な相談テーマの例は以下の通りです。
ファイナンシャルプランナー(FP)は幅広い知識を持っていますが、法律によって特定の専門家しか行えない「独占業務」については対応できません。
FPができないことの代表例は以下の通りです。
ファイナンシャルプランナー(FP)は税金や法律に関する一般的な知識や制度の説明はできますが、個別の具体的なケースに対する判断や手続きの代行は行えません。
ただし、多くのFPは税理士や弁護士などの専門家と提携しており、必要に応じて紹介してもらうことが可能です。
自分はファイナンシャルプランナー(FP)に相談すべきか迷っている人は、以下のチェックリストで確認してみましょう。1つでも当てはまれば、FP相談を検討する価値は十分にあります。
ファイナンシャルプランナー(FP)に相談することで、お金に関する悩みを整理し、具体的な解決策を見つける手助けとなります。主なメリットは以下の通りです。
FP相談は有益ですが、相談相手を誤ると「意味がなかった」「かえって損をした」と後悔するケースもあります。ここでは、よくある失敗パターンと、避けるべき「危険なFP」の見分け方を解説します。
信頼できるファイナンシャルプランナー(FP)を選ぶために、以下の点に注意しましょう。
ファイナンシャルプランナー(FP)に相談できる窓口は、銀行や証券会社、保険代理店、独立系のFP事務所など多岐にわたります。
それぞれに特徴があるため、自分の目的や相談したい内容に合わせて最適な場所を選ぶことが重要です。
主な相談先のタイプと特徴を比較してみましょう。
自分の相談したい内容に合わせて、相談先を選ぶのが失敗しないためのポイントです。
近年、PCやスマートフォンを利用したオンラインでのFP相談が主流になっています。場所や時間を選ばずに相談できるため、忙しい人や近くに相談窓口がない人にとって便利なサービスです。
オンライン相談のメリット
ファイナンシャルプランナー(FP)への相談では、家計の見直しや保険、資産運用、老後資金など、幅広いお金の悩みについてアドバイスを受けられます。
ただし、FPによって得意分野や相談できる内容が異なるため、自分の悩みに合った相談先を選ぶことが大切です。
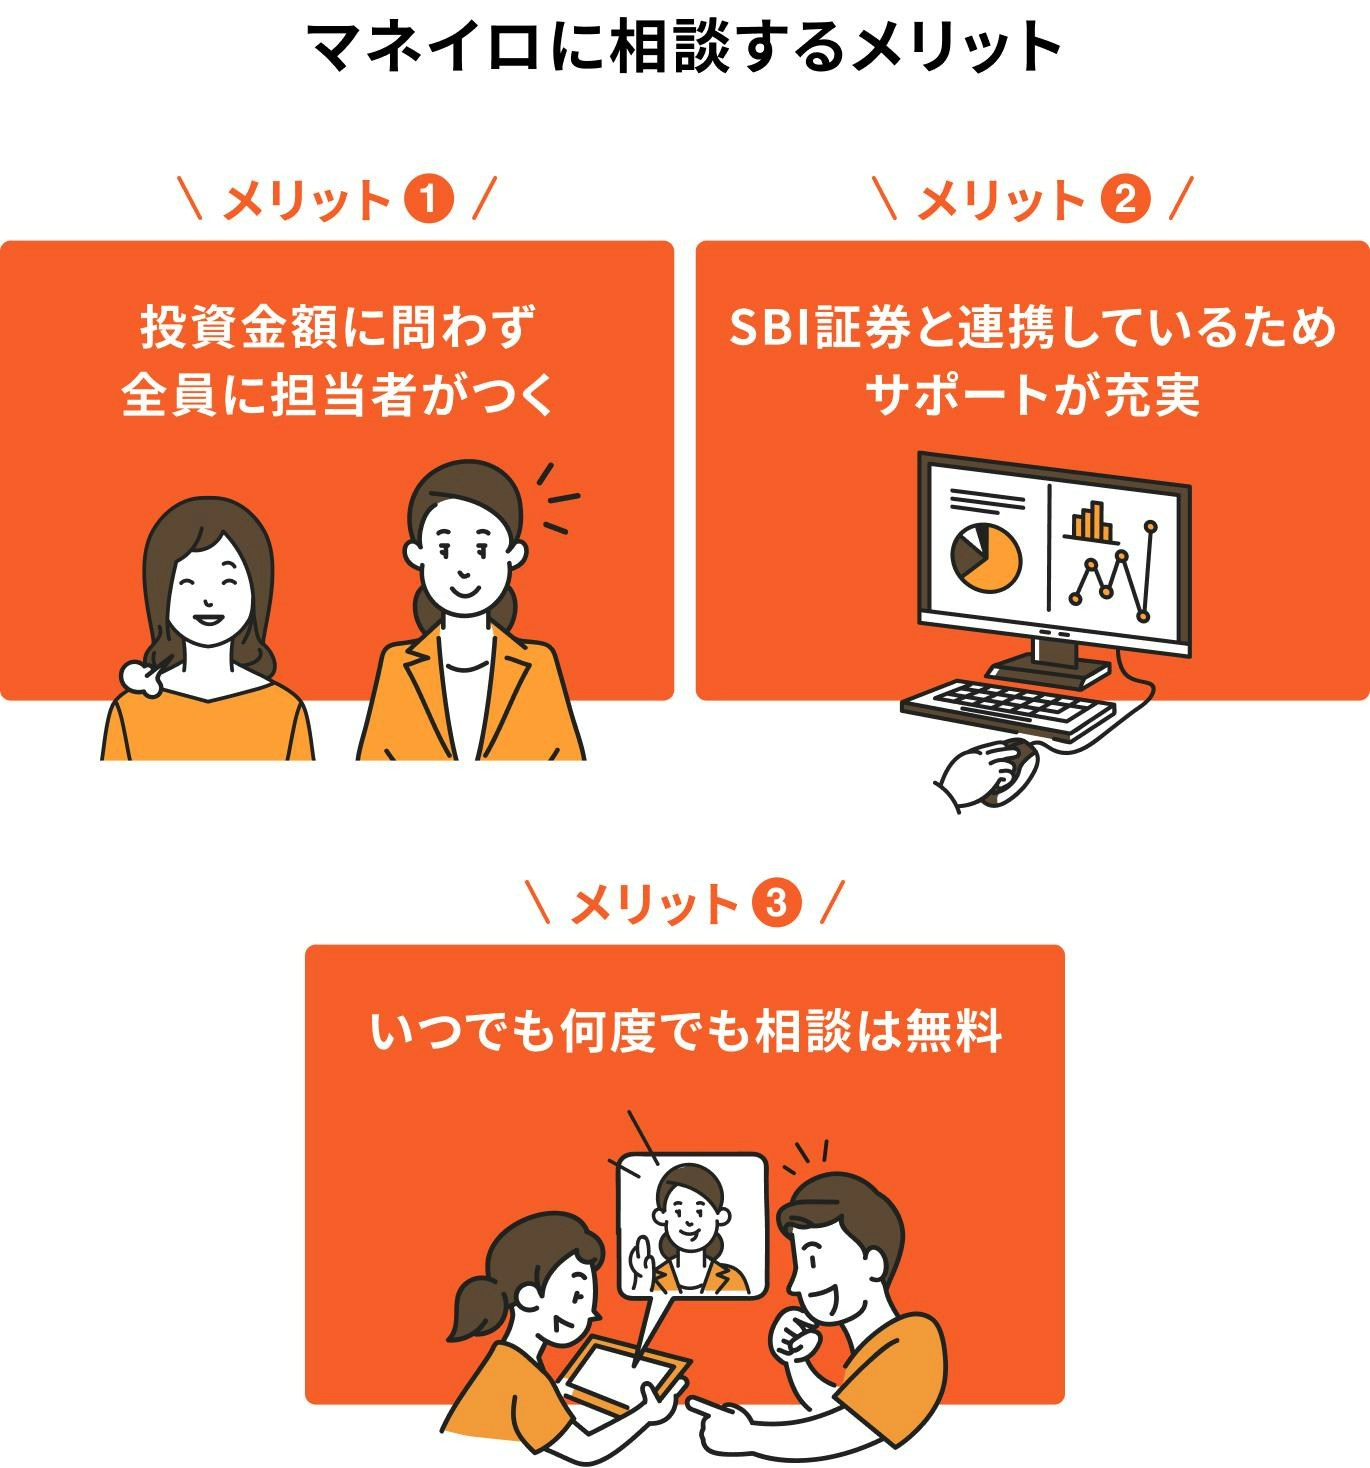
「何から相談すればよいかわからない」「保険や資産運用も含めて、お金の悩みをまとめて相談したい」という人は、マネイロの無料相談を活用してみましょう。
マネイロでは、お金の専門家に以下のような内容を相談できます。
- 家計の見直しや将来に向けた貯蓄計画
- NISAやiDeCoを活用した資産運用の方法
- 必要な保障額や保険の選び方・見直し
- 老後資金や教育資金などの準備方法
現在の家計や資産状況、将来のライフプランを踏まえて、自分に合ったお金の準備方法を相談できます。
また、マネイロの相談満足度は96.8%(※)。相談サービスを利用した人の多くが満足していることも特徴です。
複数のお金の悩みをまとめて相談したい人や、将来に向けた資金計画を具体的に考えたい人は、まずはマネイロの無料相談に申し込んでみましょう。
※相談満足度:2024年1月〜2026年1月に相談サービスを利用し、アンケートに回答した方のうち「大変満足」「満足」と回答した割合。回答者数765名。
FP相談を有意義なものにするためには、事前の準備と当日の流れを把握しておくことが大切です。限られた時間を有効に使い、的確なアドバイスを引き出しましょう。
スムーズな相談のために、事前に以下のものを準備しておくとよいでしょう。
一般的なFP相談は、以下の5つのステップで進められます。
「ライフプランの相談だけでなく、具体的な資産運用の始め方までサポートしてほしい」というニーズに応えるのが、マネイロのファイナンシャルアドバイザー(FA)です。
一般的なFPと、マネイロが提携するIFA(独立系ファイナンシャルアドバイザー)を兼ねるFAには、サポート範囲に違いがあります。
マネイロの無料相談では、IFAを兼ねるFAが担当します。そのため、家計の見直しから具体的な資産運用の実行支援まで、一貫したサポートを無料で受けることが可能です。
お金の悩みをトータルで解決したい人は、ぜひ一度ご相談ください。
ファイナンシャルプランナーへの相談に関して、よく寄せられる質問と回答をまとめました。
はい、無料で相談できる窓口は多数あります。
これらのサービスは、保険会社や金融機関などと提携しており、相談を通じて金融商品を契約した場合に、提携先から手数料を受け取ることで運営されています。
そのため、相談者は費用を負担することなく専門家のアドバイスを受けられます。
有料相談の費用はファイナンシャルプランナー(FP)によって異なりますが、1時間あたり5000円から1万円程度が一般的な相場です。
日本FP協会の調査によると、平均は約8100円とされています。相談内容の専門性やFPの実績によって料金は変動するため、依頼する前に必ず料金体系を確認しましょう。
いいえ、その必要はありません。
FP相談は、あくまであなたの悩みを解決するためのものです。提案された商品が不要だと感じたり、納得できなかったりした場合は、断っても問題ありません。
信頼できるFPであれば、相談者の意思を尊重し、無理な勧誘は行いません。
はい、もちろんです。年収の高さや貯蓄額の多さにかかわらず、お金に関する悩みを持つすべての人にとってFP相談は有効です。
むしろ、貯金がなかなかできない、家計をどう改善すればよいかわからないといった状況の人こそ、専門家のアドバイスを受けるメリットは大きいといえます。
FP(ファイナンシャルプランナー)は、家計診断やライフプラン作成など、お金の計画立案を主に行います。
一方、IFA(独立系ファイナンシャルアドバイザー)は、FPの業務に加えて、具体的な金融商品の提案から購入の仲介までを一貫して行える資産運用の専門家です。
はい、多くのFP相談サービスがオンラインでの相談に対応しています。
PCやスマートフォン、タブレットがあれば、自宅など好きな場所から気軽に相談できます。移動時間が不要なため、仕事や育児で忙しい人や、近くに相談窓口がない人にも便利な方法です。
相談内容によって異なりますが、1回の相談時間は1時間から2時間程度が一般的です。
初回相談では、現状のヒアリングに時間をかけることが多いため、少し長くなる傾向があります。相談時間は事前に確認し、もし希望があればFPに伝えておくとスムーズです。
ファイナンシャルプランナー(FP)への相談は、家計の見直しや保険、資産運用、老後資金など、お金に関する悩みを解決するための有効な手段の1つです。
相談には無料と有料の選択肢があり、それぞれ特徴が異なります。相談の目的を明確にし、FPの得意分野や実績などを確認したうえで、自分に合った相談先を選ぶことが大切です。
また、相談前に自身の資産状況や将来のお金の課題を整理しておくと、より具体的なアドバイスを受けやすくなります。
「将来のお金はいくら必要?」「自分に合った資産運用の方法は?」と気になる人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
まずは無料診断で、将来のお金の課題を把握することから始めてみましょう。
»あなたが今やるべき資産運用がわかる「3分投資診断」
家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
日本大学国際関係学部卒業後、東洋証券株式会社に入社。国内外株式、債券、投資信託、保険商品の販売を通じ、主に個人顧客向けの資産運用コンサルティング業務に従事。特に中国株・投資信託の提案を得意とし、自身でも幅広く投資を行ってきたため、豊富な金融知識を活かした顧客ニーズに沿う提案が強み。現在は個人向け資産運用のサポート業務を行う。3級ファイナンシャル・プランニング技能士(FP3級)、一種外務員資格(証券外務員一種)を保有