関連記事
2024/08/16
»iDeCoで足りる?老後資金を無料診断
「iDeCo(イデコ)を始めたいけれど、最低掛金の月5000円では手数料負けして意味がないのでは?」「少額の積立で、本当に老後の足しになるのだろうか」と悩んでいませんか。
iDeCoは掛金が月5000円でも、所得控除などの節税メリットを受けながら、長期運用による複利効果を活かした資産を育てることが期待できます。
本記事では、掛金5000円でiDeCoを運用した場合のシミュレーションや、少額でも加入するメリット、注意点について専門家がわかりやすく解説します。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCoで毎月5000円を積み立てた場合、将来の資産額は運用期間と利回りによって変わります。iDeCoは運用で得た利益が非課税になるため、複利効果を最大限に活かせるのが特徴です。
以下は、想定利回り(年率)別に、10年後、20年後、25年後、30年後の資産額を試算した早見表です。
【月5000円を積み立てた場合の資産額】
(参考:つみたてシミュレーター|金融庁)
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
毎月の掛金が最低額の5000円であっても、iDeCoに加入することにはメリットがあります。節税効果や長期運用によるリスク軽減など、少額からでも将来に向けた資産形成を後押しする仕組みが整っています。
iDeCoに加入すると、掛金が少額でも3つのタイミングで税制上の優遇措置を受けられます。
(参考:iDeCo・NISAシミュレーション: 三井住友銀行)
実際の税負担軽減額は、年収や課税所得、適用される所得税率・住民税率などによって異なります。
毎月の掛金は全額が所得控除の対象です。これにより、当該年の所得税と翌年の住民税の負担が軽減されます。月5000円の掛金でも年間6万円が所得から控除されるため、課税所得が減り、税金の負担が軽くなります。
通常、投資で得た利益(運用益)には約20%の税金がかかりますが、iDeCoの口座内での運用益はすべて非課税です。利益がそのまま再投資されるため、複利効果を効率的に得ることができます。
60歳以降に資産を受け取る際も税制優遇があります。一時金として受け取る場合は「退職所得控除」、年金形式で受け取る場合は「公的年金等控除」が適用され、税負担が軽減される仕組みです。
iDeCoは、公的年金に上乗せする形で老後資金を準備するための私的年金制度です。積み立てた資産は原則として60歳まで引き出すことができないため、計画的に老後資金を確保するのに役立ちます。
人生100年時代といわれる現代において、公的年金だけでゆとりある老後生活を送るのは難しいケースも想定されます。総務省の「家計調査年報(家計収支編)2025年(令和7年)」によると、高齢夫婦無職世帯(65歳以上の夫婦のみの無職世帯)の月の支出は約29万7000円であり、年金などの収入25万4000円を差し引くと、毎月約4万3000円が不足する計算になります。
公的年金だけでは不足する状況に備え、iDeCoを活用して月5000円からでもコツコツと自分年金を作っておくことは、将来の安心につながる重要な一手といえるでしょう。
iDeCoは長期投資を前提とした制度であり、時間を味方につけることで投資のリスクを軽減する効果が期待でき、安定したリターンを目指しやすくなります。
毎月一定額を積み立てる「ドル・コスト平均法」により、価格が高い時には少なく、安い時には多く購入することになるため、平均購入単価を平準化する効果が期待できます。これにより、高値掴みのリスクを軽減できます。
また、運用で得た利益が非課税で再投資されるため、複利効果が働きやすくなります。
複利効果とは、利益が元本に組み入れられ、当該合計額に対してさらに利益が生まれる仕組みのことです。運用期間が長くなるほど複利効果は大きくなる傾向があり、少額の掛金でも効率的な資産形成が期待できます。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCoは毎月一定の手数料がかかるため、掛金5000円では手数料の負担割合が相対的に大きく、運用成果によっては「手数料負け」する可能性があります。
iDeCoにかかる5種類の手数料
ただし、掛金が多いほど手数料の割合は小さくなり、運用期間が長いほど複利効果も期待できます。そのため、掛金5000円だから必ず損をするわけではありません。

手数料だけで判断せず、運用期間や期待できる運用益、所得控除による節税効果も含めて検討することが大切です。
iDeCoの手数料や手数料負けしない利回りについては、以下の記事で解説しています。
iDeCoは多くのメリットがある制度ですが、すべての人にとって最適な選択とは限りません。月5000円という少額で始める場合、かえってメリットが薄れたり、損をしたりする可能性のある人の特徴を解説します。
専業主婦(夫)や扶養内で働くパートタイマーなど、所得税や住民税を納めていない人は、iDeCoの最大のメリットである「掛金の全額所得控除」の恩恵を受けられません。ただし、運用益の非課税や受取時の控除といったメリットは享受できます。
住宅ローン控除を利用して所得税が全額還付されている場合、iDeCoの所得控除を上乗せしても、それ以上の節税効果は得られません。控除期間が終了してからiDeCoの活用を検討するのも1つの方法です。
iDeCoは原則60歳まで資産を引き出せません。そのため、病気や失業など万が一の事態に備える生活防衛資金が十分にない人が無理に始めると、いざという時に困る可能性があります。まずは手元の流動性資金を確保することが優先です。
50代後半からiDeCoを始める場合、運用期間が短くなるため、長期投資による複利効果やリスク分散の効果が限定的になります。また、iDeCoは加入期間に応じて受給開始年齢が遅くなる場合がある点にも注意が必要です。
iDeCoの掛金は月々5000円から1000円単位で設定できますが、上限額は国民年金の被保険者区分や勤務先の企業年金制度の加入状況によって異なります。自身の区分を確認し、上限額の範囲内で掛金を設定する必要があります。
※1 国民年金基金または国民年金付加保険料との合算額です。
※2 DBは確定給付企業年金のことです。
※3 各制度の掛金相当額との合算額です。
なお、上限額の引き上げは、2026年12月(2027年1月の引落分)から適用される予定です。これにより、より多くの人がiDeCoを活用しやすくなります。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
iDeCoの掛金をいくらに設定するかは、個々の状況によって異なります。自分にとって最適な掛金額を見つけるための2つのアプローチを紹介します。
まずは、老後資金としてiDeCoでいくら準備したいのか、具体的な目標金額を設定しましょう。その上で、現在の年齢から60歳(または受給開始希望年齢)までの積立年数を計算します。
目標金額、積立年数、そして想定する運用利回りが決まれば、毎月いくら積み立てる必要があるかを逆算できます。
例えば、30歳の人が60歳までの30年間で1000万円を準備したい場合、年利3%で運用できると仮定すると、毎月の掛金は約1万7000円が必要になります。金融庁の「資産運用シミュレーション」などを活用すると、簡単に試算できるので参考にしてみましょう。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
iDeCoは老後資金を準備するための制度であるため、原則として60歳まで資産を引き出すことができません。この流動性の低さを考慮することが、掛金額を決めるうえで重要です。
現在の収入や支出、将来のライフプラン(結婚、住宅購入、子どもの教育費など)を考慮し、毎月の家計を圧迫しない、無理のない金額を設定しましょう。貯蓄がまだ少ないうちは、iDeCoの掛金を最低額の5000円から始め、収入の増加や家計に余裕ができたタイミングで増額を検討するのが堅実な方法です。
iDeCoの掛金は年に1回変更が可能なので、ライフステージの変化に合わせて柔軟に見直すことができます。
iDeCoは税制優遇を受けながら老後資金を準備できる制度ですが、原則60歳まで資産を引き出せないなどの注意点もあります。
そのため、「お得だから」という理由だけで始めるのではなく、自分に合っているかを確認することが大切です。
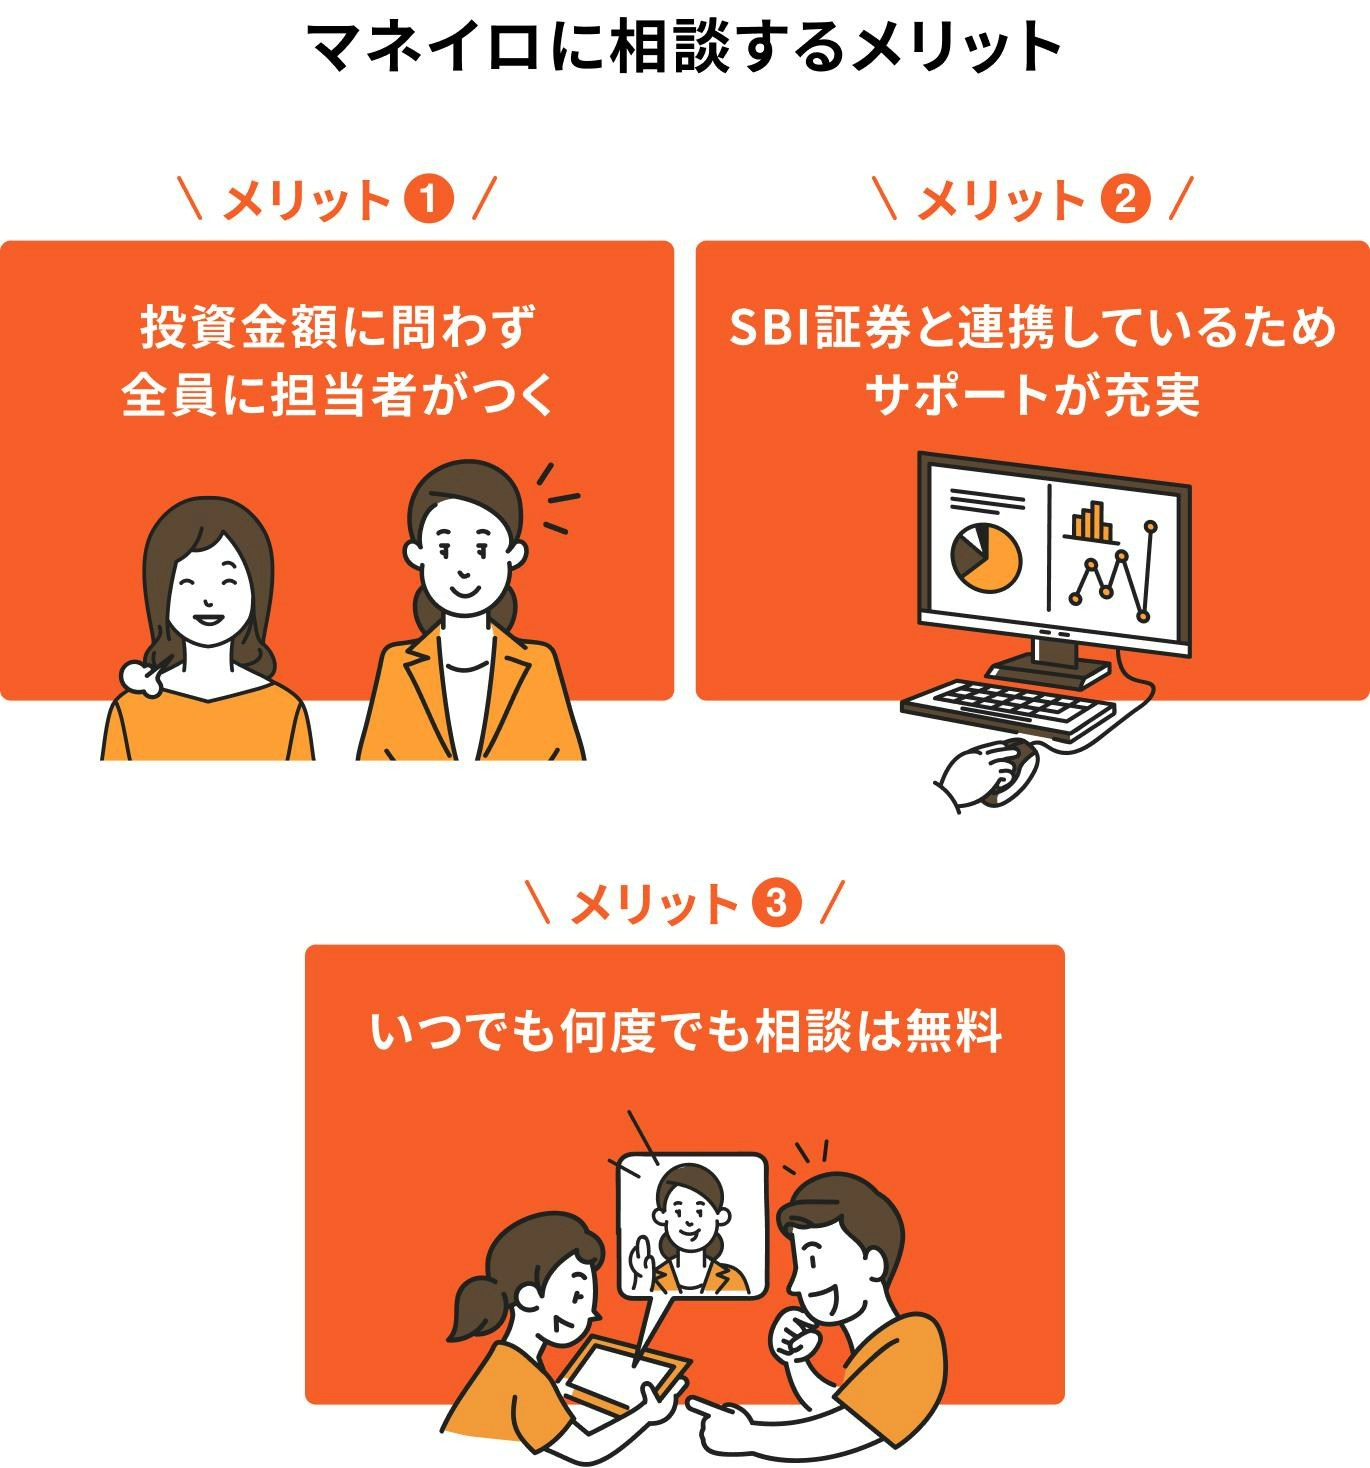
iDeCoを始めるべきか迷ったら、マネイロでお金のプロに無料相談できます。
1.自分にiDeCoが必要かわかる
現在の収入や貯蓄、老後に必要なお金などを整理し、iDeCoを活用すべきか、ほかの方法を優先すべきかを考えます。
2.NISAとの使い分けや具体的な運用方法がわかる
初回相談では、資産状況や将来の希望などをヒアリング。2回目以降は、その内容をもとに、iDeCoとNISAの使い分けや掛金、具体的な運用方法などを提案します。
3.老後に向けた資産形成をプロがサポート
iDeCoだけに限定せず、老後資金全体を踏まえて資産形成をサポート。「毎月いくら積み立てる?」「どの商品で運用する?」といった具体的な悩みも相談できます。
マネイロの相談満足度は96.8%※。「自分はiDeCoを始めるべき?」と迷っている人は、まずは無料相談で、自分に合った老後資金の準備方法を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
老後資金を準備する方法はiDeCoだけではありません。NISAや個人年金保険も代表的な選択肢です。それぞれの制度や商品の特徴を理解し、自身の目的やライフプランに合ったものを選ぶことが大切です。
iDeCoは、以下のような人に向いています。
NISA(少額投資非課税制度)は、以下のような人に向いています。
民間の保険会社が提供する個人年金保険は、以下のような人に向いています。
老後資金を準備するうえでは、1つの制度に頼るのではなく、iDeCo、NISA、個人年金保険などを組み合わせて活用することが有効です。
iDeCoは掛金に上限があるため、それだけで「老後資金2000万円問題」といわれるような金額を準備するのは難しい場合があります。また、60歳まで引き出せないという制約もあります。
そこで、iDeCoで税制優遇を受けながら着実に老後資金の土台を築きつつ、NISAで流動性を確保しながら中期的な資金や上乗せの老後資金を準備するなど、それぞれの制度の長所を活かしたポートフォリオを組むことが、リスクを分散し、より効果的に資産を形成する基本です。
資産運用を始める際、単に「毎月いくら積み立てられるか」だけで商品を決めるのは避けましょう。重要なのは、「何のために、いつまでに、いくら必要なのか」という投資の目的を明確にすることです。
人生には「教育資金」「住宅資金」「老後資金」という三大資金をはじめ、さまざまなライフイベントがあります。それぞれの資金が必要になる時期と金額を具体的に把握することで、どの金融商品や制度が最適かが見えてきます。
例えば、10年後に必要な子どもの大学資金を、60歳まで引き出せないiDeCoで準備するのは適切ではありません。まずは自身のライフプランを整理し、目的に合った手段を選択することが、後悔しない資産形成の第一歩です。
iDeCoの掛金5000円に関するよくある質問にお答えします。
はい、十分に意味があります。掛金が5000円でも、掛金全額が所得控除の対象になる節税メリットや、運用益が非課税になるメリットを受けられます。長期で運用すれば複利効果も期待でき、将来の資産形成の確かな一歩となります。
運用成果は利回りによって異なります。例えば、年利3%で運用できた場合、元本60万円に対し資産は約70万円になります。年利5%なら約77万円になる計算です。これに加えて、所得控除による節税効果も毎年得られます。
(参考:つみたてシミュレーター|金融庁)
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
受け取れる金額は、運用期間と利回りによって変動します。例えば、30年間、年利5%で運用できた場合、積立元本180万円が約408万円に成長する可能性があります。早く始めるほど、複利効果で資産を育てることが期待できます。
所得がなく節税メリットを受けられない専業主婦(夫)の人や、住宅ローン控除で既に税負担がない人、急な出費に備える貯蓄がない人、運用期間が極端に短い人などは、iDeCo以外の選択肢を検討したほうがよい場合があります。
iDeCoの最低掛金は月額5000円です。5000円以上であれば、1000円単位で自由に金額を設定することができます。
掛金は年に1回変更することも可能ですので、家計の状況に合わせて柔軟に見直せます。
iDeCoは、掛金が月5000円という少額からでも、将来の資産形成に有効な制度です。掛金の全額所得控除、運用益の非課税、受取時の税制優遇という3つのメリットを活かすことで、効率的に老後資金を準備できます。
運用期間を長く確保できる若い世代ほど、複利効果の恩恵を受けられます。シミュレーションが示すように、30年という長期目線でコツコツと積立を続けることが、将来に向けた着実な資産形成につながります。
もちろん、所得がない人や手元資金に余裕がない人など、すべての人におすすめできるわけではありません。自身のライフプランや家計状況に合わせて、無理のない範囲で始めることが大切です。まずは少額からスタートし、将来の安心に向けた一歩を踏み出してみてはいかがでしょうか。
自身の状況でiDeCoのメリットがどのくらいあるか、また、どのような運用プランが考えられるか、まずは簡単なシミュレーションで確認してみるのもおすすめです。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック