関連記事
»老後はいくら必要?必要資金と準備方法を無料診断
「iDeCoではどの商品を選べばいい?」「定期預金と投資信託のどちらがいい?」と迷っている人も多いでしょう。
iDeCoの商品は、大きく分けて定期預金・保険などの「元本確保型」と、投資信託などの「元本変動型」があります。長期的な資産形成を目的とする場合は、低コストのインデックスファンドが選択肢のひとつです。
本記事では、iDeCoで選べる商品の種類や選び方を初心者向けに解説します。全世界株式やバランス型などの商品についても紹介するので、自分に合った商品を選ぶ際の参考にしてください。



iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCoの商品選びは、自身の年齢や投資に対する考え方(リスク許容度)によって変わります。
まずは、どのような考え方で商品を選べばよいか、タイプ別の早見表で確認してみましょう。
上記はあくまで一般的な考え方の一例であり、特定の商品や運用成果を推奨・保証するものではありません。
iDeCoは原則60歳まで引き出せないため、長期的な視点で自身のライフプランに合った商品を選ぶことが大切です。
iDeCoで運用できる商品は、「元本確保型」と「元本変動型(投資信託)」の2種類です。それぞれの特徴を理解し、自身の考えに合った商品を選びましょう。
中途解約などの場合、商品によっては元本を下回ることがあります。
定期預金や保険などが該当します。満期まで保有すれば元本割れのリスクがないため、価格変動リスクを避けたい人に向いています。
ただし、現在の低金利環境ではリターンはほとんど期待できません。iDeCoは口座管理手数料が毎月かかるため、運用益が手数料を下回り、資産が目減りする「手数料負け」になる可能性がある点には注意が必要です。
投資家から集めた資金を運用の専門家が株式や債券などに投資する商品です。元本は保証されませんが、元本確保型よりも高いリターンが期待できます。
iDeCoのメリットである「運用益の非課税」を活かすためには、投資信託の活用も選択肢の1つと考えられます。
投資対象によってリスクとリターンの度合いが異なるため、商品の内容をよく理解することが大切です。
iDeCoで取り扱っている運用商品は、口座を開設する金融機関によって異なります。
例えば、ネット証券大手のSBI証券や楽天証券では、低コストで運用できるインデックスファンドを中心に、多様な商品ラインナップを提供しています。
SBI証券では、信託報酬が低い「eMAXIS Slimシリーズ」などが選べるほか、商品選びをサポートするツールも用意されています。一方、楽天証券も「楽天・インデックス・バランス(DC年金)」などを指定運用方法とするなど、初心者でも始めやすい商品を取り揃えています。
このように、金融機関ごとに商品の数や種類、手数料が異なるため、口座開設の際にはどのような商品で運用したいかを考え、商品ラインナップを比較検討することが重要です。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCoの商品選びで失敗しないためには、いくつかのステップを踏んで順序立てて考えることが大切です。
初心者の人が自分に合った商品を選ぶための5つのステップを解説します。
iDeCoの主な目的は「老後資金の形成」です。まずは、自身がどのような老後を送りたいかをイメージし、そのためにいつまでに、いくら必要なのかを具体的に考えてみましょう。
例えば、「65歳までに2000万円を準備する」といった目標を設定することで、毎月の掛金額や、目標達成のために必要な運用利回りの目安が見えてきます。目的と目標が明確になることで、商品選びの軸が定まります。
リスク許容度とは、資産運用において「どの程度の価格変動(損失の可能性)まで受け入れられるか」という度合いのことです。リスク許容度は、年齢、収入、資産状況、投資経験などによって一人ひとり異なります。
一般的に、運用期間を長く取れる若い世代はリスク許容度が高く、積極的にリターンを狙う運用も選択肢になります。一方、受取開始年齢が近い50代以降の人は、資産の安定性を重視するため、リスク許容度は低くなる傾向があります。
自身の状況を客観的に把握し、どの程度のリスクなら自身の許容できるリスクの範囲内で運用を続けられるかを考えることが、長期的な資産形成にとって重要な第一歩です。
iDeCoで選べる投資信託は、投資対象によって特性やリスク・リターンが異なります。主な投資対象には「株式」と「債券」があり、それぞれ「国内」と「海外」に分けられます。
一般的に、価格変動の大きさ(リスク)は「債券 < 株式」「国内 < 海外」の順に高くなる傾向があります。つまり、リスク・リターンは「外国株式」が高く、「国内債券」が低くなる傾向があります。
また、複数の資産を組み合わせた「バランス型」は、1つの商品で分散投資ができるため、初心者にもわかりやすい選択肢です。これらの商品の特性を理解し、自身のリスク許容度に合ったものを選ぶことが重要です。
資産配分(アセットアロケーション)とは、自身の資産を株式や債券など、値動きの異なる複数の資産にどのような割合で振り分けるかを決めることです。資産運用において、成果の大部分はこの資産配分で決まるともいわれています。
例えば、積極的にリターンを狙いたい場合は株式の比率を高め、安定的に運用したい場合は債券の比率を高める、といったように調整します。自身の目標額やリスク許容度に合わせて、株式と債券、国内と海外の資産をどのくらいの割合で組み合わせるかを考えましょう。
1つの資産に集中投資するのではなく、複数の資産に分散させることで、特定の資産が値下がりした際の影響を和らげ、全体のリスクを抑える効果が期待できます。
最後に、ステップ④で決めた資産配分を実現するために、具体的な運用商品を金融機関のラインナップから選びます。
例えば、「国内株式30%、外国株式40%、国内債券30%」という資産配分を決めた場合、それぞれの資産クラスに対応する投資信託を選び、掛金を配分します。
もし商品選びに迷う場合は、あらかじめ複数の資産が組み合わされている「バランス型ファンド」を1つ選ぶという方法もあります。バランス型ファンドは、1本で手軽に分散投資を始められるため、初心者の人にとって選択肢の1つです。

自身の投資スタイルに合った方法で、最終的な商品を決定しましょう。
ここでは、リスク許容度に応じた資産配分の考え方を、2つのケースに分けて紹介します。
上記は資産配分の一例です。年齢だけで判断せず、運用期間や資産状況、リスク許容度などを踏まえて検討しましょう。
20代や30代など、60歳までの運用期間が長く取れる人は、積極的にリターンを狙う資産配分を検討できます。
価格変動リスクは高まりますが、長期的に見れば経済成長の恩恵を受けやすく、一定の利回りで運用できた場合には複利効果も期待できます。
【配分例】
この配分は、世界経済全体の成長を捉えつつ、日本経済の成長にも期待するスタイルです。
一時的な価格下落があっても、長期的な積立投資を続けることで、購入単価を平準化する効果(ドル・コスト平均法)が働きやすくなります。
50代以降の人や、元本割れのリスクをできるだけ避けたい人は、価格変動を抑える ことを重視した安定的な運用が向いています。
リターンは限定的になりますが、価格変動を抑えることで、着実な老後資金の準備を目指すことができます。
【配分例】
この配分は、資産の大部分を価格変動の小さい商品で運用しつつ、一部で分散投資されたバランス型ファンドを組み入れることで、わずかながらもリターンを狙うスタイルです。
受取開始年齢が近づいてきたら、徐々に元本確保型の割合を増やしていくことも有効です。
資産配分を考える上で、私たちの年金積立金を運用している年金積立金管理運用独立行政法人(GPIF)のポートフォリオも参考になります。
GPIFは、長期的な観点から安定した収益を確保することを目指しており、資産構成は分散投資の基本ともいえます。
2020年4月からの基本ポートフォリオでは、資産の構成割合を以下のように定めています。
このように、国内外の株式と債券に均等に分散投資することで、特定の市場が下落した際のリスクを抑え、世界経済全体の成長を捉えようとしています。
個人の資産運用においても、GPIFの考え方は長期安定運用を目指す上での1つのモデルケースとなるでしょう。
(参考:基本ポートフォリオの考え方|年金積立金管理運用独立行政法人)
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
投資信託を選ぶ際には、いくつかのチェックすべきポイントがあります。長期運用となるiDeCoでは、これらのポイントが将来の資産額に影響します。
投資信託の過去の運用実績は、商品がこれまでどのようなパフォーマンスを上げてきたかを知るための参考情報です。もちろん、過去の実績が将来の成果を保証するものではありませんが、中長期的に安定したリターンを上げてきたかどうかは、ファンドの運用力を測る1つの指標になります。
金融機関のWebサイトや、投資信託の月次レポート(マンスリーレポート)などで、過去1年、3年、5年といった期間のトータルリターンを確認してみましょう。同じカテゴリーの他のファンドと比較することも有効です。
投資信託には、保有している間ずっと支払い続ける「信託報酬(運用管理費用)」というコストがかかります。この信託報酬は、投資信託の純資産総額に対して年率で計算され、毎日差し引かれます。
iDeCoは数十年単位の長期運用になるため、わずかな信託報酬の差が、最終的な受取額に影響を与えます。例えば、信託報酬が年0.2%のファンドと0.5%のファンドでは、長期間で見た場合に数十万円の差がつくこともあります。
同じような投資対象のファンドであれば、できるだけ信託報酬が低い商品を選ぶのが、効率的な資産形成のポイントです。市場の平均的な値動きを目指すインデックスファンドは、信託報酬が低い傾向にあります。
投資信託を選ぶ際には、商品がどのような資産(株式、債券など)、どの地域(国内、先進国、新興国など)に投資しているのかを必ず確認しましょう。これらの情報は、商品の「目論見書」に詳しく記載されています。
目論見書には、ファンドの目的や特色、投資リスク、過去の運用実績などがまとめられています。「投資リスク」の項目では、価格変動リスクや為替変動リスクなど、商品が抱える可能性のあるリスクについて説明されています。
自身が許容できるリスクの範囲内に収まっているか、また、期待するリターンと見合っているかを確認することが、自身の許容できるリスクの範囲内で運用を続けるために大切です。
純資産残高とは、投資信託に集まっている資金の総額のことです。純資産残高が大きいということは、それだけ多くの投資家から支持され、資金が集まっていることを意味し、ファンドの安定性を示す1つの指標となります。
純資産残高が順調に増加しているファンドは、人気があり、安定した運用が期待できます。逆に、純資産残高が極端に少なかったり、減少し続けていたりするファンドは注意が必要です。運用が非効率になったり、最悪の場合、運用が中止される「繰上償還」のリスクがあったりするためです。
明確な基準はありませんが、安定した運用を望むのであれば、純資産残高がある程度の規模(例えば数十億円以上)あり、かつ右肩上がりに増えているファンドを選ぶとよいでしょう。
iDeCoの商品選びに迷う初心者の人には、シンプルでわかりやすい商品から始めるのがよいでしょう。ここでは、おすすめの2つのタイプを紹介します。
インデックスファンドは、日経平均株価や米国のS&P500といった株価指数(インデックス)に連動する運用成果を目指す投資信託です。
【特徴】
どの国の経済が成長するかを予測するのは困難ですが、全世界株式に投資しておけば、成長している地域の恩恵を受けられます。何を選べばよいか迷う場合、全世界株式のインデックスファンドを検討することも選択肢の1つです。
バランス型ファンドは、国内外の株式や債券、REIT(不動産投資信託)など、値動きの異なる複数の資産を組み合わせて運用する投資信託です。
【特徴】
バランス型ファンドには、資産の配分比率が異なるさまざまなタイプがあります。例えば、株式の比率が高い「成長型」や、債券の比率が高い「安定型」などです。自身のリスク許容度に合わせてタイプを選びましょう。
また、年齢とともに自動的にリスクを低減してくれる「ターゲットイヤー型」という商品もあります。これは、目標とする年(退職年など)に向けて、株式の比率を徐々に下げ、債券の比率を高めてくれる仕組みです。
iDeCoは長期にわたる資産形成制度です。目先の利益に一喜一憂せず、腰を据えて取り組むことが大切です。ここでは、運用でおさえておきたいコツをいくつか紹介します。
iDeCoで積み立てた資産は、原則として60歳まで引き出すことができません。そのため、病気や失業など、急にお金が必要になった場合に対応できるよう、iDeCoとは別に、すぐに使える生活防衛資金を預貯金で確保しておくことが大切です。
生活防衛資金の目安は、生活費の6ヶ月分から1年分程度といわれています。まずは手元の資金を確保した上で、余裕資金をiDeCoでの運用に回すようにしましょう。
iDeCoは、できるだけ早く始めることで、長期投資のメリットを最大限に活かすことができます。
1つは「複利効果」です。一定の利回りで運用できた場合 、運用で得た利益を再投資することで、利益がさらに利益を生む効果が期待でき、運用期間が長いほど複利効果は大きくなる傾向があります。
もう1つは「時間分散の効果」です。毎月一定額を積み立てることで、価格が高い時には少なく、安い時には多く購入することになり、購入単価を平準化する効果 (ドル・コスト平均法)が期待できます。運用期間が長いほど、この時間分散の効果も働きやすくなります。
また、iDeCoの掛金は全額所得控除の対象となるため、早く始めるほど節税できる期間も長くなります。
老後資金だけでなく、住宅購入資金や教育資金など、ライフイベントに合わせた資金準備も必要です。iDeCoは60歳まで引き出せないため、iDeCoだけですべての資金を準備するのは現実的ではありません。
そこで有効なのが、いつでも引き出し可能なNISA(少額投資非課税制度)との併用です。「老後資金はiDeCoで」「中期的な資金はNISAで」というように、目的別に制度を使い分けることで、より柔軟で計画的な資産形成が可能になります。
NISAとiDeCoを併用する際は、それぞれの口座で同じような商品ばかりを選ぶのではなく、全体の資産バランス(アセットアロケーション)を考えて商品を選ぶことが重要です。
iDeCoの運用を始めた後も、放置するのではなく、年に1回程度は資産状況を確認し、必要に応じて資産配分を見直しましょう。
運用を続けると、当初決めた資産配分が価格変動によって崩れてくることがあります。例えば、株式の価格が上昇し、株式の比率が高くなりすぎると、想定以上のリスクを取っている状態になる可能性があります。
また、年齢を重ねるにつれてリスク許容度は変化します。50代になり受取時期が近づいてきたら、株式の比率を下げて債券や元本確保型の比率を高めるなど、より安定的な運用にシフトしていくことが大切です。
iDeCoでは、今後の掛金の配分を変える「配分変更」や、今保有している資産を売却して別の商品に買い換える「スイッチング」が手数料なしで行えます。ライフステージの変化に合わせて、定期的なメンテナンスを心がけましょう。
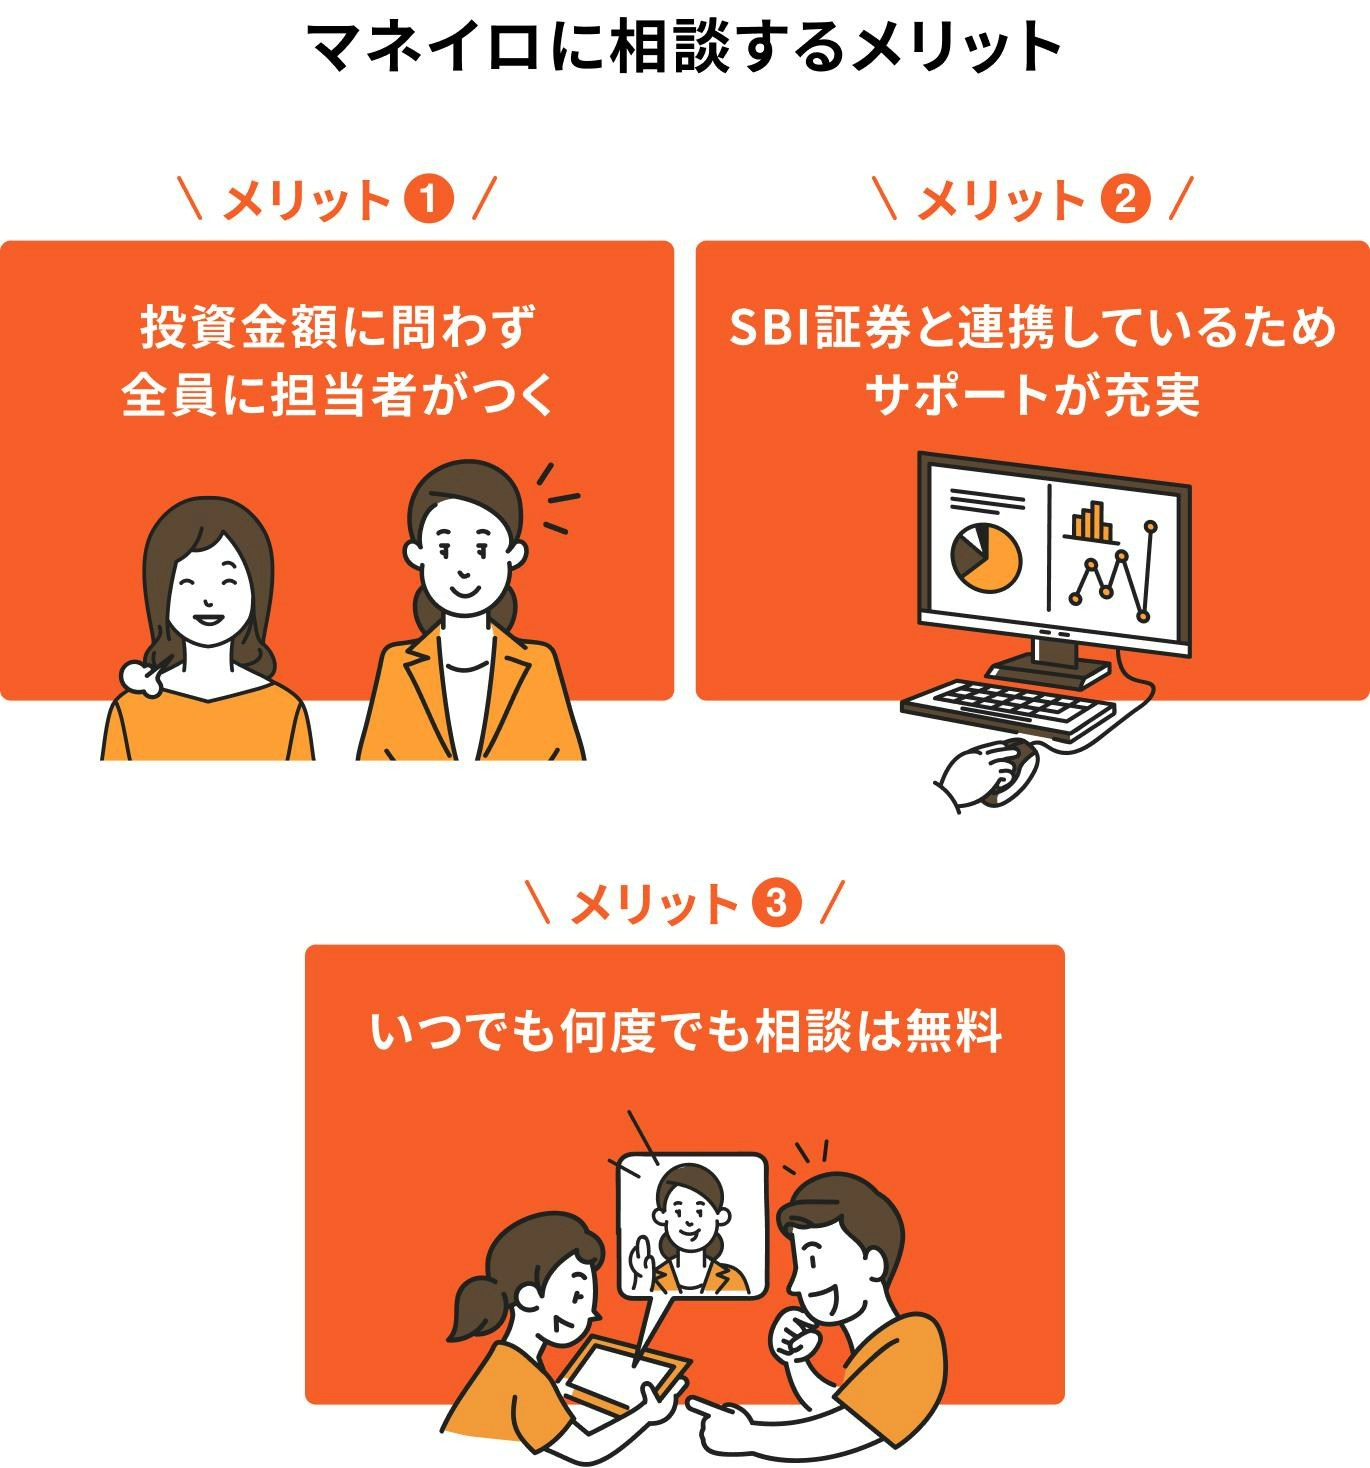
「老後資金はいくら必要?」「今の貯蓄や運用だけで足りる?」と不安を感じている人は、マネイロに相談してみましょう。
マネイロでは、現在の収入や貯蓄、将来受け取れる年金、退職金、希望する老後の暮らしなどを整理したうえで、老後に必要な金額や不足する可能性のある金額、今後の準備方法を一緒に考えます。
例えば、以下のような相談ができます。
老後資金は「いくら貯めるか」だけでなく、貯める・運用する・取り崩すまでを含めて考えることが大切です。
「何から準備すればいいかわからない」という段階でも相談できます。まずはマネイロの無料相談で、自分に必要な老後資金と今からやるべきことを整理してみましょう。
»老後資金について無料で相談する
ここでは、iDeCoの商品選びに関してよくある質問にお答えします。
選ぶべき商品の数に決まりはありません。大切なのは、自身のリスク許容度に合った資産配分を実現することです。
例えば、「全世界株式インデックスファンド」や「バランス型ファンド」は、1つの商品で多くの国や資産に分散投資されているため、これら1本に絞って運用するのも選択肢の1つです。
初心者の人にとっては、管理がシンプルになるというメリットがあります。
複数の商品を組み合わせる場合は、値動きの異なる資産(株式と債券など)を組み合わせることで、より分散効果を高めることが期待できます。
ただし、商品数を増やしすぎると管理が複雑になるため、3~5本程度に絞るのが一般的です。
すべての人にとって「これがよい」という万能な商品はありません。最適な商品は、年齢、年収、家族構成、リスク許容度、そしてどのような老後を送りたいかによって異なるからです。
本記事で解説した選び方のポイントを参考に、自身の状況と照らし合わせて、納得できる商品を選ぶことが大切です。
もし、どうしても迷ってしまう場合は、「低コストのインデックスファンド」を検討するのも1つの方法です。例えば、全世界の株式に分散投資できる「全世界株式(オール・カントリー)」は、シンプルでわかりやすく、長期的な資産形成の土台として選択肢の1つと考えられます。
はい、iDeCoでは運用を始めた後でも、商品の種類や割合をいつでも変更できます。変更方法には「配分変更」と「スイッチング」の2種類があり、どちらも手数料はかかりません。
ライフステージの変化(結婚、昇進など)や年齢に応じてリスク許容度が見直されたタイミング、または市場の変動があった後などに、資産配分を見直すことが推奨されます。
はい、iDeCoの取扱商品は金融機関(運営管理機関)ごとに異なります。銀行、証券会社、保険会社などがiDeCoを取り扱っていますが、それぞれ商品ラインナップに特徴があります。
一般的に、銀行では元本確保型の商品や、バランス型ファンドなど比較的安定志向の商品が中心の傾向があります。一方、ネット証券では、信託報酬の低いインデックスファンドや、多様なアクティブファンドなど、幅広い選択肢から選べる場合が多いです。
iDeCoを始める金融機関を選ぶ際は、手数料の安さだけでなく、自身が運用したいと思える商品が揃っているかどうかも重要な比較ポイントになります。
まずは商品選びから考え、商品を取り扱っている金融機関を選ぶという順序も有効です。
iDeCoの商品選びは、老後の資産を左右する重要なステップです。しかし、難しく考えすぎる必要はありません。まずは「元本確保型」と「元本変動型(投資信託)」の2つのタイプがあることを理解し、自身の年齢やリスク許容度に合わせて資産配分を考えることから始めましょう。
初心者の人や商品選びに迷う人は、低コストで分散投資が可能な「インデックスファンド」や「バランス型ファンド」が有力な選択肢となります。大切なのは、iDeCoが長期運用であることを念頭に置き、短期的な値動きに一喜一憂せず、じっくりと資産を育てていくことです。
本記事で紹介したポイントを参考に、自身に合った商品を選び、豊かな老後に向けた第一歩を踏み出しましょう。
自身に合った商品選びや資産配分について、より詳しく知りたい人は、お金の専門家に相談してみるのも1つの方法です。
以下の診断から、自身の状況に合わせたアドバイスを確認してみてはいかがでしょうか。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック