関連記事
»NISAとiDeCo、あなたに向いている制度を診断でチェック
「NISAとiDeCoは併用できる?」「どちらを優先すべき?」と迷っている人も多いでしょう。
NISAとiDeCoは併用できます。基本は、iDeCoで所得控除を受けながら老後資金を準備し、NISAで必要な時に引き出せる資産を形成するという使い分けです。
ただし、両方を上限まで利用すると家計の負担が大きくなる可能性があります。
本記事では、NISAとiDeCoを併用するメリットや使い分け方、どちらを優先すべきかをわかりやすく解説します。



iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
NISAとiDeCoは併用することも選択肢の1つです。それぞれ制度の目的や特徴が異なるため、両方を活用することで、お互いのメリットを活かしながら効率的に資産形成を進めることができます。
まずは、NISAとiDeCoの主な違いを比較表で確認しましょう。
NISAとiDeCoは、どちらも国が推奨する税制優遇制度ですが、両制度の目的や仕組みには明確な違いがあります。
両者の違いを理解し、それぞれのメリットを活かして併用することが、賢い資産形成の基本です。
NISAとiDeCoの違いは、制度上の位置づけです。
NISAは「少額投資非課税制度」 であり、個人の資産形成を支援するための投資優遇制度です。そのため、運用目的は限定されておらず、老後資金はもちろん、教育資金や住宅購入資金、趣味の資金など、さまざまなライフイベントに備えるために活用できます。
資産をいつでも引き出せる流動性の高さが特徴です。
一方、iDeCoは「個人型確定拠出年金」という私的年金制度です。公的年金に上乗せする形で、自分自身で老後資金を準備することを目的としています。
年金制度であるため、原則として60歳まで資産を引き出すことができないという制約がありますが、その分、大きな税制優遇措置が設けられています。
NISAとiDeCoを併用することには、主に3つのメリットがあります。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
NISAとiDeCoの併用はメリットが多い一方で、いくつかのデメリットや注意点も存在します。両制度を始める前に、これらの点を十分に理解しておくことが大切です。
NISAとiDeCoの両方で積立を行うと、毎月の拠出額が増加し、家計を圧迫する可能性があります。中でも、iDeCoは一度始めると原則として途中で掛金の拠出を止めることはできても、解約はできません。
まずは無理のない金額から始め、収入やライフステージの変化に応じて掛金を見直すなど、計画的な資金管理が重要です。生活防衛資金を確保したうえで、余裕資金の範囲内で投資を行うことを心がけましょう。
iDeCoの特徴であり、注意点でもあるのが「原則60歳まで資金を引き出せない」という点です。これは老後資金を着実に確保するための仕組みですが、裏を返せば資金の流動性が低いということになります。
結婚、住宅購入、子どもの教育費など、60歳より前にまとまったお金が必要になった場合でも、iDeCoの資産は利用できません。そのため、iDeCoに拠出する金額は、当面使う予定のない余裕資金から捻出する必要があります。
急な出費に備えるためには、NISAや預貯金など、いつでも引き出せる資産を別に確保しておくことが大切です。
NISAでは口座の開設や管理に手数料がかからないのに対し、iDeCoではさまざまな場面で手数料が発生します。
これらの手数料は、掛金や運用資産から差し引かれます。中でも、毎月かかる口座管理手数料は、運用期間が長くなるほど総額が増加するため、金融機関を選ぶ際には手数料の安さも重要な比較ポイントになります。
運用利回りが手数料を下回ると、資産が目減りする「手数料負け」のリスクもあるため注意が必要です。
NISAとiDeCoの非課税投資枠を両方とも上限まで使い切るには、相当な資金力が必要です。
NISAの年間投資上限額は最大360万円です。一方、iDeCoの上限額は職業などによって異なり、例えば企業年金のない会社員の場合は年間74万4000円です。
この場合、両制度を上限まで使い切るには年間で合計434万4000円もの資金が必要になります(2026年12月1日以降)。
多くの人にとって、毎年これだけの金額を投資に回すのは現実的ではありません。そのため、自分の収入や貯蓄状況、そして資産形成の目的に合わせて、どちらの制度を優先し、どのくらいの割合で資金を配分するかを考えることが重要になります。
NISAとiDeCoの併用について、自身の状況に当てはまるか簡単なチェックリストで確認してみましょう。
これらの項目に複数当てはまる人は、NISAとiDeCoの併用を検討する価値が高いといえます。
ただし、最適な資産配分や具体的な運用プランは一人ひとり異なります。自分に合った方法がわからない、専門家の意見を聞いてみたいという人は、お金のプロに相談してみるのも1つの方法です。
NISAとiDeCoを併用する場合、限られた資金をどのように配分すればよいのでしょうか。
最適な割合は、個人の資産形成の目的、収入、年齢、リスク許容度によって異なります。ここでは、優先順位の考え方と、割合の目安を解説します。
NISAとiDeCoのどちらを優先すべきか、またどのくらいの割合で資金を配分するかは、あなたの目的や収入状況によって変わります。
以下の表を参考に、自身の状況に合った使い方を考えてみましょう。
NISAとiDeCoでは、同じような投資信託、例えば全世界株式やS&P500に連動するインデックスファンドなどを両方の口座で購入することが可能です。
しかし、その際には注意すべき点もあります。
NISAとiDeCoの両方で、同じ指数(ベンチマーク)に連動する投資信託を選ぶと、自身の資産全体が特定の国や資産クラスに集中してしまうリスクがあります。
例えば、両方でS&P500に連動するファンドを購入した場合、資産の大部分が米国の大型株に偏ることになります。
分散投資の観点からは、これは必ずしも望ましい状態とはいえません。資産全体のバランスを考慮し、意図的に資産が偏っていないかを確認することが重要です。
もし意図せず資産が集中している場合は、どちらかの口座で異なる資産クラス(例えば、先進国株式や新興国株式、債券など)の銘柄を選ぶことを検討しましょう。
NISAとiDeCoで異なる種類の商品を組み合わせることで、より効果的なポートフォリオを構築できます。以下にいくつかの組み合わせ例を挙げます。
【組み合わせ例1:値動きの大きさを抑えることを目指す安定志向】
【組み合わせ例2:積極的にリターンを狙いたい成長志向】
【組み合わせ例3:分散を徹底したいバランス志向】
NISAとiDeCoの最適な活用法は、ライフステージによって変化します。ここでは、年代ごとの一般的な考え方と使い分けのポイントを解説します。
20代は、資産形成を始める絶好のタイミングです。最大の武器である「時間」を活かし、複利効果を最大限に享受できます。
この年代では、NISAを優先的に活用するのがよいでしょう。まだ収入が安定していなかったり、結婚や転職などライフプランが不確定な要素が多かったりするため、いつでも引き出せるNISAの流動性の高さがメリットになります。
まずはNISAのつみたて投資枠で、全世界株式や米国株式などのインデックスファンドに少額から積立投資を始めるのがおすすめです。
余裕があれば、iDeCoも最低掛金の月々5000円から始め、所得控除による節税メリットを若いうちから受けておくのも賢い選択です。
30代・40代は、キャリアアップによる収入増が見込まれる一方で、結婚、住宅購入、子どもの教育費など、人生の支出が重なる時期でもあります。
この年代でも、基本的には流動性の高いNISAが中心となります。ライフイベントに備える資金をNISAで準備しつつ、老後資金の準備も本格化させていくステージです。
収入が増えてきたら、iDeCoの掛金を増額し、所得控除のメリットを積極的に活用しましょう。
例えば、「iDeCoは老後資金専用」と割り切り、掛金上限額まで拠出する。そして、「NISAは10年後の住宅購入資金」や「15年後の大学費用」といった具体的な目標を設定して運用するなど、目的別に使い分けるのが効果的です。

50代は、退職が視野に入り、老後資金準備のラストスパートをかける時期です。
この年代では、iDeCoの優先度を最大限に高めることを検討しましょう。所得控除による税負担の軽減効果は、退職前の高い収入に対して有効です。まだiDeCoに加入していない場合は、早めに始めることをおすすめします。
NISAは、退職金の運用先として、あるいは退職後の生活費を補うための柔軟な資金として活用できます。
ただし、退職までの期間が短くなるため、リスクの高い商品への投資は慎重に行う必要があります。
資産を守りながら運用することを意識し、債券の比率を高めたバランスファンドなどを検討するのも1つの方法です。
60代になると、iDeCoは掛金の拠出から「受け取り」のステージへと移行します。iDeCoは原則60歳から75歳までの間に、年金または一時金として受け取ります。
受け取り方によって税金の計算が変わるため、自身の状況に合わせた最適な方法を選択することが重要です。
一方、NISAは生涯にわたって非課税で利用できるため、60代以降も重要な資産運用のツールとなります。退職金の一部をNISAで運用して生活費の足しにしたり、資産寿命を延ばすために活用したりできます。
ただし、50代と同様に、年齢を考慮してリスクを取りすぎない安定的な運用を心がけることが大切です。
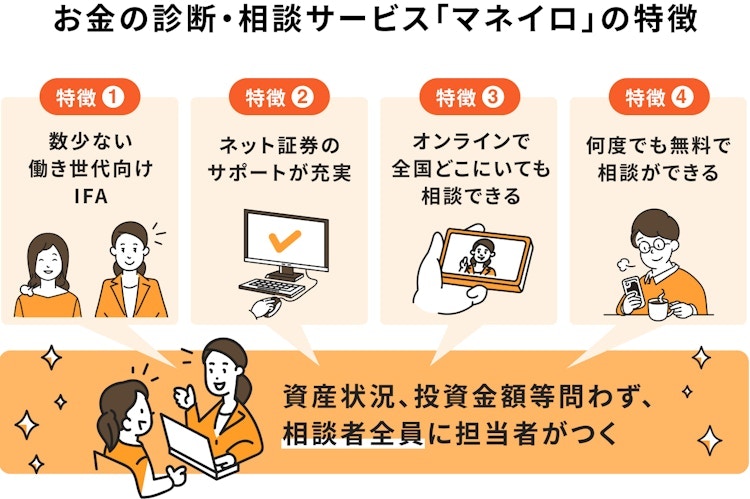
「NISAとiDeCo、どちらを優先すべき?」「両方使うなら、毎月いくらずつ積み立てる?」と迷ったら、マネイロに相談してみましょう。
マネイロでは、現在の収入や貯蓄、年齢、将来必要になるお金、投資目的などを整理したうえで、NISAとiDeCoの使い分けや、自分に合った資産形成の方法を提案します。
「老後資金はいくら必要?」「どちらから始める?」「毎月いくら積み立てる?」など、具体的な相談も可能です。
マネイロの相談満足度は96.8%※。相談は無料なので、NISAとiDeCoの活用法に迷っている人は、まずは気軽に申し込んでみましょう。
※2024年1月~2026年1月アンケート調査より
NISAとiDeCoの使い分けは、職業によっても異なります。iDeCoは、公的年金の加入状況によって掛金の上限額が変わるため、自身の立場に合わせた戦略を立てることが重要です。
自営業者やフリーランス(国民年金第1号被保険者)は、会社員と比べて公的年金が手薄になりがちです。そのため、老後資金の自助努力がより重要になります。
幸い、iDeCoの掛金上限額は月額7万5000円と高く設定されています(2026年12月1日以降)。この非課税枠と所得控除のメリットを最大限に活用するため、iDeCoを優先的に利用することも考えられます。

その上で、事業資金とは別に、流動性の高い資金を確保するためにNISAを併用しましょう。NISAは、事業が上手くいかなかった時などのための備えとしても機能します。
会社員や公務員(国民年金第2号被保険者)は、厚生年金に加入しているため、自営業者よりは公的年金が手厚いといえます。しかし、退職金や企業年金の制度は勤務先によって異なります。
まずは、自身の勤務先の企業年金制度(企業型DC、DBなど)を確認し、iDeCoに拠出できる上限額を把握することが第一歩です。その上で、iDeCoの所得控除メリットを活用しつつ、NISAを併用して資産形成のスピードを上げるのがおすすめです。
専業主婦(主夫)など、扶養内で所得がない(または少ない)国民年金第3号被保険者の場合、iDeCoの最大のメリットである「掛金の所得控除」の恩恵を受けることができません。
そのため、基本的にはNISAを優先して活用することも選択肢の1つです。運用益が非課税になるメリットは受けられますし、何よりいつでも引き出せる流動性の高さは、家計の状況に応じて柔軟に対応できるという点で利点となります。
iDeCoに加入する場合は、運用益非課税のメリットはありますが、各種手数料がかかるため「手数料負け」しないよう注意が必要です。
将来的に働く予定があるなど、所得控除のメリットが見込めるようになってからiDeCoを本格的に活用することも検討しましょう。
NISAとiDeCoの併用に関してよくある質問にお答えします。
はい、併用できます。NISAとiDeCoはそれぞれ別の制度であり、両方の加入条件を満たしていれば同時に利用することが可能です。
併用することで、それぞれの税制優遇メリットを活かしながら、より多くの資金を非課税で運用できます。
どちらを優先すべきかは、資産形成の目的によって異なります。
老後資金の準備が最優先であれば、税制優遇が手厚いiDeCoを優先しましょう。
一方、教育資金や住宅資金など、60歳より前に使う可能性がある資金を準備する場合は、いつでも引き出せるNISAを優先するのがおすすめです。
おすすめの割合は、個人の収入や年齢、目的によって変わります。
一般的には、節税効果を重視する高所得の人はiDeCoの割合を高めに、資金の流動性を重視する人や所得控除のメリットが少ない人はNISAの割合を高めにするのがよいでしょう。
まずは無理のない範囲で両方を始めてみて、状況に応じて見直すのが現実的です。
はい、問題ありません。例えば、全世界株式インデックスファンドなど、同じ投資信託をNISAとiDeCoの両方で購入することは可能です。
ただし、その場合、自身の資産が特定の国や資産クラスに集中するリスクがあります。資産全体のバランスを考慮して、意図的に分散を図ることも重要です。
必要な金額は、iDeCoの上限額によって異なります。NISAの年間上限額は360万円です。iDeCoの上限額は、例えば企業年金のない会社員なら年間74万4000円、自営業者なら年間90万円です。
したがって、会社員の場合は年間434万4000円、自営業者の場合は年間450万円が必要になります(2026年12月1日以降)。
NISAとiDeCoは、それぞれ特徴が異なる資産形成のための制度です。目的に応じて使い分けたり、併用したりすることで、税制優遇を活用しながら将来に向けた資産形成を進められます。
ただし、どちらを優先するか、毎月いくら積み立てるかは、収入や貯蓄、年齢、今後のライフプランなどによって異なります。
「NISAとiDeCo、どちらを優先すればいい?」「自分はいくら投資すればいい?」と迷っている人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。まずは無料診断で、自分に合った資産形成の方法をチェックしてみましょう。
»3分投資診断はこちら(無料)
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。