
関連記事
2025/11/18
»50代に合った資産運用は?簡単診断はこちら
「50歳・50代から始めるなら、iDeCoとNISAのどっちがいい?」と迷っている人も多いでしょう。
50代からでも、iDeCoやNISAを活用した資産形成は可能です。迷ったら資金を引き出しやすいNISA、所得控除による節税を重視するならiDeCoが選択肢になります。
ただし、50代は若い世代より運用期間が短くなりやすいため、リスクの取りすぎには注意が必要です。
本記事では、50代のiDeCoとNISAの選び方や併用方法、資産配分の考え方を解説します。


50代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
iDeCo(個人型確定拠出年金)とNISA(少額投資非課税制度)は、どちらも税金の優遇を受けながら資産形成ができる制度ですが、それぞれの目的や仕組みは異なります。
50歳から始めるにあたり、どちらが自分に合っているかを判断するために、まずは両者の違いを理解しておくことが大切です。
iDeCoは老後資金の準備に特化した私的年金制度で、掛金が全額所得控除になるなど、手厚い税制優遇が特徴です。
ただし、原則として60歳まで資産を引き出すことができません。
一方、NISAは老後資金だけでなく、さまざまな目的に使える自由度の高い非課税投資制度です。いつでも資産を引き出すことができ、年間の投資上限額もiDeCoより多く設定されています。
以下の表で、2つの制度の主な違いを確認してみましょう。
「50歳からiDeCoを始めても、運用期間が短いから無意味ではないか」と考える人もいるかもしれません。
確かに、20代や30代から始めるのに比べて運用期間は短くなりますが、50代からでもiDeCoを活用するメリットは十分にあります。
50代からiDeCoを始める最大のメリットは、掛金が全額所得控除になることによる節税効果です。
50代は収入がピークを迎える時期であり、所得税率が高い人も多いため、この節税効果は無視できません。
例えば、年収600万円の会社員が、毎月2万3000円(年間27万6000円)をiDeCoに拠出した場合を考えてみましょう。
<シミュレーション条件>
・職業:会社員
・企業年金:なし
・年齢:50歳
・運用終了年齢:65歳
・年収:500万円
・毎月の掛金:2万3000円
・運用利率:3%
この節税効果は、50歳から65歳までの15年間続ければ、合計で82万8000円にもなります。また、積立元本414万円に対して、運用益は約108万円、合計で約522万円になる計算です。
運用期間が短くても、所得控除による「現在の税負担の軽減」というメリットがあるため、50代からiDeCoを始めることは決して無意味ではありません。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:シミュレーション | 個人型確定拠出年金(iDeCo) | 楽天証券)
50代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
iDeCoとNISA、どちらを優先すべきかは、自身の収入状況や資産形成の目的、資金の必要時期によって異なります。
それぞれの制度がどのような人に向いているのか、具体的なケースを見ていきましょう。
NISAは、iDeCoに比べて資金の自由度が高いのが特徴です。以下のような人は、NISAの活用を優先的に検討するとよいでしょう。
iDeCoは、手厚い税制優遇が最大の魅力です。以下のような人は、iDeCoの活用を優先的に検討するのがよいでしょう。
iDeCoとNISAは、どちらか1つしか選べないわけではありません。2つの制度は併用することが可能で、資金に余裕がある場合は両方を活用するのが効率的です。
併用することで、それぞれのメリットを効率的に活かすことができます。
このように、iDeCoは老後資金、NISAは必要に応じて使える資金として役割を分けるのも一つの方法です。
それぞれの税制優遇を活用しながら、将来のライフプランの変化にも対応しやすくなります。
自身の年収や家族構成、資産状況によって、iDeCoとNISAのどちらを優先すべきか、また、どのくらいの配分で併用するのが適しているかは異なります。
「自分に合った方法が知りたい」という人は、マネイロの「3分投資診断」を試してみてはいかがでしょうか。
いくつかの簡単な質問に答えるだけで、あなたに合った資産運用の方法や、将来の資産額の目安を手軽にチェックできます。
診断は無料で、匿名で利用できるので、まずは気軽に試してみましょう。
iDeCoとNISAを始めるにあたり、どのような商品を選べばよいか迷う人も多いでしょう。どちらの制度も、選べる商品の種類に特徴があります。
50代からの資産形成では、リスクを抑えつつ着実に資産を育てる視点が重要になります。
iDeCoで選べる商品は、2種類に分けられます。「元本確保型」と「元本変動型」です。
iDeCoで選べる商品は、大きく「元本確保型」と「元本変動型」の2種類に分けられます。
商品や解約時期などによって取り扱いが異なる場合があります。
50代は運用できる期間が比較的短いため、リスクを取りすぎないことが大切です。
元本確保型と元本変動型を組み合わせるなど、リスク許容度や運用期間に合わせて資産配分を検討しましょう。
NISAでは、「つみたて投資枠」と「成長投資枠」の2つの枠で異なる特徴の商品が購入できます。
一部対象外の商品があります。
50代でNISAを活用する場合も、年齢だけで商品を決めるのではなく、運用期間や資産状況、リスク許容度に合わせて2つの枠を使い分けることが大切です。
50歳からiDeCoやNISAで資産形成を始める場合、運用期間が短くなるため、積み立てられる総額が限られ、複利効果も限定的になります。
そのため、これらの制度だけで老後に必要な資金をすべて準備するのは難しい可能性があります。
例えば、毎月3万円を年利3%で運用した場合、30歳から30年間積み立てると資産は約1736万円になりますが、50歳から10年間だと約418万円にとどまります。
この差は、運用期間の長さがもたらす複利効果の違いによるものです。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター)
また、近年の物価上昇(インフレ)を考慮すると、将来必要になる生活費は現在よりも増加する可能性があります。
iDeCoやNISAでの運用はインフレ対策として有効ですが、目標額に到達するためには、これらの制度に加えて他の資産運用も組み合わせることが重要です。

退職金などのまとまった資金がある場合は、債券や貯蓄型保険といった、より安定性の高い商品への一括投資も検討し、ポートフォリオ全体でリスクを管理しながら資産形成を進める視点が大切です。
50代からの資産形成は、20代や30代とは異なる視点が必要です。運用できる期間が限られてくるため、「いかに増やすか」だけでなく、「いかに価格変動リスクを抑えるか 」という観点も重要になります。
iDeCoやNISAを始める前に、いくつか確認しておきたいポイントがあります。
資産運用を始める前に、まずは「いつまでに、いくら必要なのか」という目標を明確にすることが大切です。
例えば、老後資金が目的であれば、自身の理想の老後生活をイメージし、毎月の支出と年金などの収入を試算してみましょう。
この計算で不足額を把握し、現在の貯蓄額や退職金見込額を差し引くことで、これから準備すべき金額が具体的に見えてきます。
目標が明確になることで、どのくらいの利回りで、毎月いくら積み立てるべきかという具体的な運用計画を立てることができます。
50代からの資産運用は、若い世代のようにリスクを取ってリターンを狙うのではなく、これまで築き上げてきた資産の「リスクを抑えながら増やす」 という視点が重要になります。運用期間が限られているため、損失が出た場合に回復させる時間が少ないためです。
リスクを管理するためには、1つの資産に集中投資するのではなく、値動きの異なる複数の資産に分けて投資する「分散投資」を心がけましょう。
例えば、株式だけでなく、比較的値動きが穏やかな債券を組み合わせることで、ポートフォリオ全体のリスクを抑えることができます。
少額からの積立投資と、まとまった資金での一括投資を組み合わせるのも有効な戦略です。
運用期間が短い50代にとって、商品選びは資産形成の成否を分ける重要なポイントです。自身の「リスク許容度」、つまりどの程度の価格変動なら受け入れられるかを把握し、それに見合った商品を選ぶ必要があります。
一般的に、高いリターンが期待できる商品は、その分リスクも高くなります。例えば、新興国の株式に集中投資するような商品は、成長が期待できる一方で、価格が下落する可能性もあります。
50代からは、特定の国や資産に偏らず、全世界の株式や債券に分散投資された「バランス型ファンド」や、目標とする年に向けて自動的に安定運用に切り替わる「ターゲットイヤー型ファンド」などを中心に検討するのがよいでしょう。
これらの商品は、1本で分散投資が実現できるため、初心者の人でも始めやすいのが特徴です。
50代からiDeCoやNISAを始める場合、「どの商品を選べばいい?」「老後までの期間を考えると、どのくらいリスクを取っていい?」と悩む人もいるでしょう。
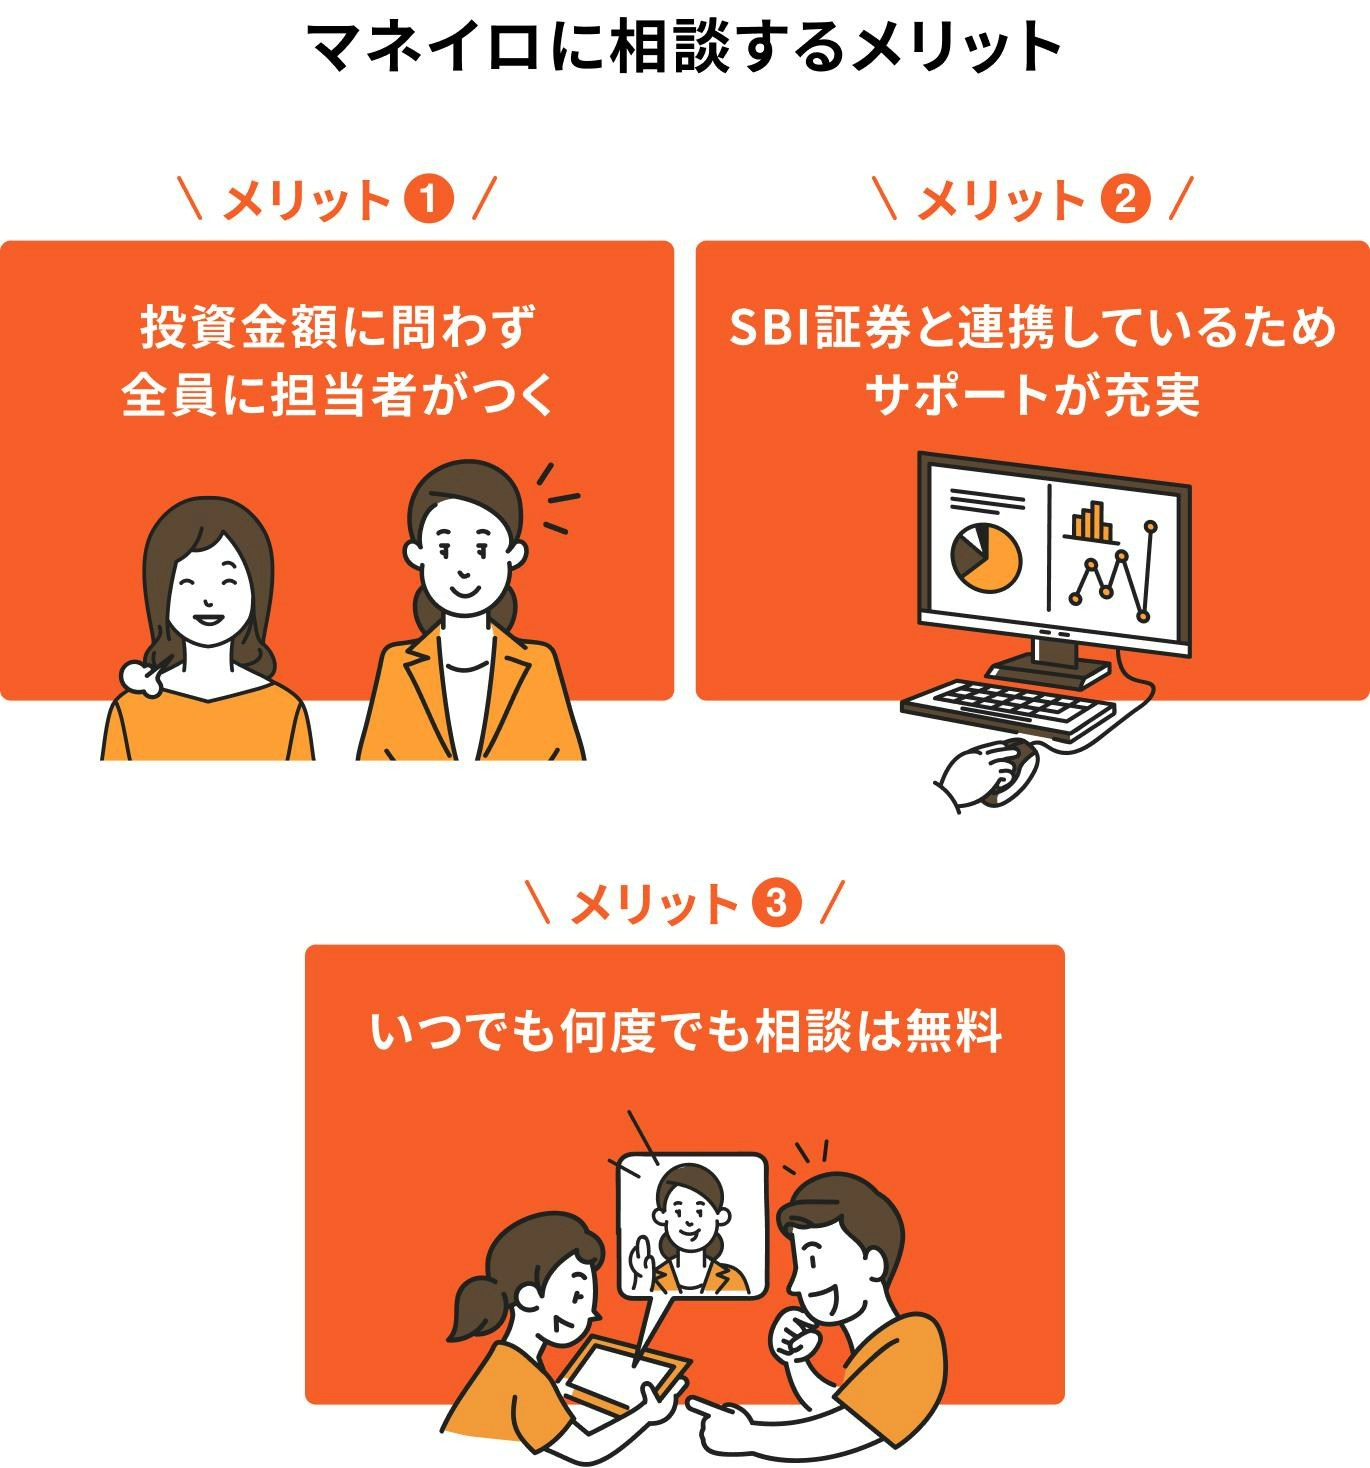
マネイロでは、現在の資産や収入、退職予定の年齢、老後に必要になるお金などを整理したうえで、iDeCo・NISAの使い分けや、自分に合った商品・資産配分について相談できます。
例えば、「NISAとiDeCoのどちらを優先するか」「毎月いくら積み立てるか」「株式や債券をどのくらい組み合わせるか」といった具体的な相談も可能です。
50代は老後までの期間が限られるからこそ、商品だけでなく資産全体のバランスを考えることが大切です。
自分だけで判断するのが不安な人は、マネイロの無料相談で老後を見据えた運用方法を整理してみましょう。
50代になると、退職金やそれまでの貯蓄でまとまった資金をお持ちの人もいるでしょう。
iDeCoやNISAでの積立投資に加えて、こうしたまとまった資金を一括で投資することも、資産形成を加速させる有効な手段です。
ただし、50代からはリスク管理がより重要になるため、安定性の高い商品を選ぶことがポイントです。
債券とは、国や地方自治体、企業などが資金を調達するために発行する有価証券です。
投資家は債券を購入することで発行体にお金を貸し、見返りとして定期的に利子を受け取り、満期(償還日)には元本(額面金額)が返還されます。
発行体が財政難や経営不振に陥らない限り、原則として満期時に額面金額が償還されるため、株式に比べて価格変動リスクが低い傾向にあり、比較的安定した運用が期待できます。
日本国が発行する「個人向け国債」は、最低金利が年率0.05%(税引前)に設定されており、比較的安全性の高い運用先として知られています。
まとまった資金を低リスクで運用したい50代の人にとって、債券はポートフォリオの安定性を高める上で有効な選択肢です。
貯蓄型保険は、万が一の保障を備えながら、将来のためにお金を積み立てることができる保険商品です。支払った保険料の一部が保障に、残りが貯蓄として運用されます。
終身保険や養老保険、個人年金保険などがあり、契約時に定めた保険期間が満了すると満期保険金が、途中で解約した場合は解約返戻金が受け取れます。払い込み期間や経過年数によっては、支払った保険料総額を上回るリターンが期待できる商品もあります。
ただし、早期に解約すると元本割れするリスクがある点や、投資信託などに比べて利回りが低い傾向がある点には注意が必要です。
保障を確保しつつ、着実に資産を準備したい場合に選択肢となるでしょう。
金融広報中央委員会の「家計の金融行動に関する世論調査(2025年)」によると、金融資産を保有している50代の二人以上世帯では、金融資産保有額の平均は2344万円、中央値は1050万円です。
【50代・二人以上世帯の金融資産保有額(金融資産保有世帯のみ)】
内訳を見ると、多いのは「預貯金」で、全体の33.5%を占める786万円です。次いで「株式」が21.9%、「生命保険」が12.7%、「投資信託」が11.3%と続いています。
【50代・二人以上世帯の種類別金融商品保有額(金融資産保有世帯のみ)】
このデータから、50代の多くが安全資産である預貯金を中心にしつつも、株式や投資信託といったリスク資産も組み合わせて資産形成を行っていることがわかります。
自身のポートフォリオを考える際の参考にしてみてください。
50代からの資産形成について、よくある質問にお答えします。
年収が高く節税メリットを重視するならiDeCo、資金の自由度や流動性を求めるならNISAが向いています。
資金に余裕があれば、iDeCoで着実に老後資金を貯めつつ、NISAで柔軟に使える資金を準備する「併用」が効果的です。
50代からでもiDeCoを始めるメリットは十分にあります。運用期間が短くても、掛金が全額所得控除になるため、現在の税負担を軽減できる効果が大きいです。
はい、可能です。
iDeCoは原則として途中解約はできませんが、病気などで掛金の支払いが困難になった場合は、掛金額を最低額(月額5000円)に減額したり、掛金の拠出を一時的に休止したりすることができます。
ただし、拠出を休止している間も口座管理手数料はかかります。
iDeCoの加入者が亡くなった場合、積み立てた資産は遺族が「死亡一時金」として受け取ります。
NISA口座の資産は通常の相続財産として扱われ、相続人が相続手続きを行います。相続人がNISA口座を引き継ぐことはできず、課税口座に移管された後、現金化するか運用を続けるかを選択します。
投資額は、自身の収入、支出、貯蓄額、そして「いつまでにいくら貯めたいか」という目標によって決まります。
まずは家計を見直し、無理のない範囲で続けられる金額から始めることが大切です。
生活防衛資金(生活費の6ヶ月~1年分)を確保した上で、余裕資金を投資に回すようにしましょう。
50歳からの資産形成は「もう遅い」ということは決してありません。収入のピークを迎え、子育てが一段落する50代は、老後資金準備のラストスパートをかける絶好の機会です。
iDeCoとNISAは、それぞれ異なる特徴を持つ優れた制度です。節税効果を重視し、着実に老後資金を貯めたいならiDeCo、資金の自由度を確保しながら柔軟に運用したいならNISAが適しています。
両制度を併用し、それぞれのメリットを活用することも選択肢の1つです。
運用期間が限られる50代は、値動きの大きさを抑えることを目指す商品選びと、自身のライフプランに合わせた計画的な運用が重要になります。
自身の状況に最適な資産形成プランを知るために、まずは簡単なシミュレーションから始めてみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
50代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
筑紫女学園短期大学卒業後に株式会社三井住友銀行に入行。リテール営業に従事し、卓越した成績を残す。24歳で2年間銀行を休職し青年海外協力隊員としてフィリピンでボランティアをするなど異色の経歴を持つ。受賞歴多数。現在は金融IT企業で個人向け資産運用のコンサルティング業務を行う。老後資金の準備や相続の相談などを得意とし自身の投資歴20年以上。一種外務員資格(証券外務員一種)を保有。