
関連記事
»NISAがあなたに向いているか3分で診断
「50代からNISAを始めるのは遅い?」「今からでも老後資金を準備できる?」と悩んでいる人もいるのではないでしょうか。
50代からNISAを始めても、決して遅くはありません。 50歳時点の平均余命は男女ともに30年以上あり、長期的な資産運用を検討する時間は十分にあります。
ただし、老後が近づく50代は、資産を増やすことだけでなく、守ることも重要です。リスクを抑えた資産配分と無理のない積立投資を組み合わせることで、老後資金の準備につなげられます。
本記事では、50代からNISAを始めるメリット・デメリットや、おすすめの運用方法、老後資金を準備する際のポイントを解説します。


NISAが気になるあなたへ
あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
結論からいうと、50代からNISAを始めるのは決して遅くありません。むしろ、老後資金の準備が本格化する50代こそ、NISAの活用を検討したい年代です。その理由は主に3つあります。
第1に、日本人の平均寿命が延びている点です。厚生労働省の「令和7年簡易生命表」によると、平均寿命は男性が81.35歳、女性が87.33歳でした。
50歳の人でも、平均寿命まで30年以上の時間があります。長期的な視点で資産運用に取り組むことが可能です。
第2に、物価上昇(インフレ)への備えが重要になっている点です。物価が上がると、預貯金の価値は実質的に目減りしてしまいます。資産の価値を保ち、将来の購買力を維持するためには、物価上昇率を上回るリターンを目指す資産運用が選択肢の1つとなります。
第3に、50代は資金的に投資を始めやすい時期である点です。子どもの教育費や住宅ローンの負担が軽くなる家庭が多く、投資に回せる資金的な余裕が生まれやすくなります。

NISAの非課税メリットを活かし、効率的な資産形成を目指しましょう。
50代からNISAで積立投資を始めた場合、将来どのくらいの資産が期待できるのでしょうか。
毎月の積立額を5万円、想定利回りを年5%として、運用期間別にシミュレーションした結果を紹介します。
運用期間が長くなるほど、一定の利回りで運用できた場合、運用で得た収益が再投資される 「複利効果」が働き、効率的に資産が増えていくシミュレーション結果となります。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
50代といっても、50歳と55歳では退職までの期間が異なります。65歳を定年と仮定すると、50歳から始める場合は15年、55歳からでは10年の運用期間が見込めます。
しかし、NISAは非課税保有期間が無期限であるため、65歳で運用を終える必要はありません。再雇用や継続雇用で働き続ける場合や、退職後も資産を取り崩しながら運用を続けることで、20年、30年といった長期の運用も可能です。
例えば、55歳から始めても80歳まで運用を続ければ25年の長期投資が実現できます。自身のライフプランに合わせて、柔軟に運用期間を設定できるのがNISAの強みです。
日本証券業協会の調査によると、50代はNISAを積極的に活用している中心的な世代であることがわかります。
日本証券業協会の「NISA口座開設・利用状況調査結果(2025年12月末時点)」によると、年代別の口座数で50代が553万1813口座と最も多く、NISA口座全体の19.6%を占めています。
さらに、2025年中における年間新規買付額を見ても、50代は成長投資枠・つみたて投資枠を合わせて4兆1491億6290万円と、全年代でトップクラスの金額です。
【NISA口座全体(成長投資枠及びつみたて投資枠)】
これらのデータから、多くの50代が将来を見据えてNISAでの資産形成に積極的に取り組んでいることがうかがえます。
(参考:NISA口座の 利用状況に関する調査結果の公表について)
NISAが気になるあなたへ
あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
NISAでの積立額を決める際は、まず家計の状況を把握し、投資に回せる「余剰資金」がいくらあるかを確認することが重要です。
生活に必要なお金を投資に充ててしまうと、急な出費に対応できなくなったり、相場の下落時に精神的な負担が増したりする可能性があります。
お金を以下の3種類に分けて考えると、投資に回せる金額が明確になります。
50代は子どもの独立や住宅ローンの完済などにより、支出が落ち着き始める時期です。そのため、「当面使う予定のないお金」を確保しやすく、老後資金を準備する「最後の貯めどき」ともいえます。
家計を見直し、無理のない範囲で積立額を設定しましょう。
50代からNISAを始める場合、自身の「リスク許容度」に合わせて資産の組み合わせ(ポートフォリオ)を考えることが大切です。
リスク許容度とは、投資における価格の変動(リスク)をどの程度受け入れられるかを示す度合いです。
リスク許容度別に3つのポートフォリオ例を紹介します。
1. 安定型ポートフォリオ:資産の価格変動リスクを抑えたい 、安定性を重視したい人向けの構成です。値動きが比較的おだやかな債券の比率を高めに設定します。
2. バランス型ポートフォリオ:リスクを抑えつつ、ある程度のリターンも狙いたい人向けの構成です。株式と債券をバランスよく組み合わせます。
3. 成長型ポートフォリオ:ある程度のリスクを取ってでも、積極的に資産を増やしたい人向けの構成です。株式の比率を高めに設定し、長期的な値上がり益を狙います。
50代からNISAを始める際は、若い世代とは異なる視点での注意が必要です。退職までの期間が限られているため、失敗を避けることがより重要になります。
ここでは、50代がNISAで失敗しないための6つのポイントを解説します。
投資で重要なことの1つが、自分のリスク許容度を把握することです。リスク許容度とは、資産が値下がりした際に、どの程度の損失まで精神的に耐えられるか、生活に影響なく受け入れられるかという度合いを指します。
50代は、20代や30代に比べて損失を回復するための時間が限られています。そのため、過度なリスクを取ることは避けるべきです。
例えば、ハイリスク・ハイリターンな商品に集中投資するのではなく、値動きのおだやかな債券を組み入れたバランスファンドを選ぶなど、安定性を意識した商品選びが大切です。
暴落時でも冷静に保有し続けられるような、自分にとって心地よいリスク水準を見極めましょう。
投資の基本は「長期・積立・分散」です。NISAの「つみたて投資枠」は、この基本を実践しやすいように設計されています。
金融庁が定めた基準を満たす、長期投資に適した投資信託などが対象商品となっています。
毎月決まった金額を定期的に購入する「積立投資」を行うことで、購入タイミングを分散できます。価格が高い時には少なく、安い時には多く購入することになるため、平均購入単価を抑える効果(ドルコスト平均法)が期待できます。
50代からでも10年、20年といった期間で運用を続けることで、元本割れのリスクを低減させながら、安定的なリターンを目指すことが可能です。
まずはつみたて投資枠を活用し、コツコツと資産を育てていくことを意識しましょう。
50代からの資産運用では、60歳や65歳といった定年のタイミングをゴールと考える必要はありません。NISAは非課税保有期間が無期限化されたため、生涯にわたって非課税の恩恵を受けながら運用を続けることができます。
近年は65歳以降も再雇用などで働き続ける人が増えており、収入を得ながら運用を継続することも可能です。また、退職後は一度にすべての資産を引き出すのではなく、必要な分だけを取り崩しながら残りの資産で運用を続けることで、資産の寿命を延ばす効果が期待できます。
「いつまで働くか」「公的年金をいつから受け取るか」といった自身のライフプランと合わせて、65歳以降の運用計画も考えておきましょう。
50代後半から60代にかけて受け取る退職金は、老後の生活を支える大切な資金です。まとまった資金を一度に投資する「一括投資」は、タイミングによっては高値で買ってしまう「高値づかみ」のリスクがあります。購入直後に相場が下落すると、損失を抱えてしまう可能性があります。
退職金のようなまとまった資金を投資する場合は、時間を分散させることが重要です。例えば、「1年かけて毎月〇万円ずつ」というように、複数回に分けて投資することで、購入価格を平準化し、高値づかみのリスクを低減できます。
NISAの成長投資枠を活用し、計画的に投資を進めましょう。
投資を始めると、日々の価格変動が気になりがちです。しかし、市場は常に上下を繰り返すものであり、短期的な値動きに一喜一憂して売買を繰り返すことは、多くの場合、よい結果につながりません。
中でも、価格が下落した際に一時的な値動きに驚いて慌てて売却してしまう行動 は、その後の価格回復の恩恵を受けられなくなるため、避けたい行動の1つです。
長期的な視点に立ち、市場が下落している時こそ「安く買えるチャンス」と捉え、淡々と積立を続ける姿勢が重要です。
一度決めた運用方針を簡単に変えず、どっしりと構えて市場の回復を待ちましょう。
投資は、あくまでも「余剰資金」で行うのが大原則です。余剰資金とは、当面使う予定のないお金のことです。日々の生活費や、病気・怪我、失業といった不測の事態に備えるための「生活防衛資金」を投資に回してはいけません。
生活防衛資金の目安は、一般的に生活費の6ヶ月から1年分といわれています。この資金を預貯金などの安全な形で確保したうえで、残りの資金でNISAを活用しましょう。
生活防衛資金が十分にあれば、相場が下落した局面でも、焦って投資資産を売却して現金化する必要がなくなります。
精神的な余裕を持って、長期的な視点で資産運用を続けるためにも、生活防衛資金の確保は大切です。
50代は定年退職が近づき、老後資金の準備を本格的に考えたい年代です。
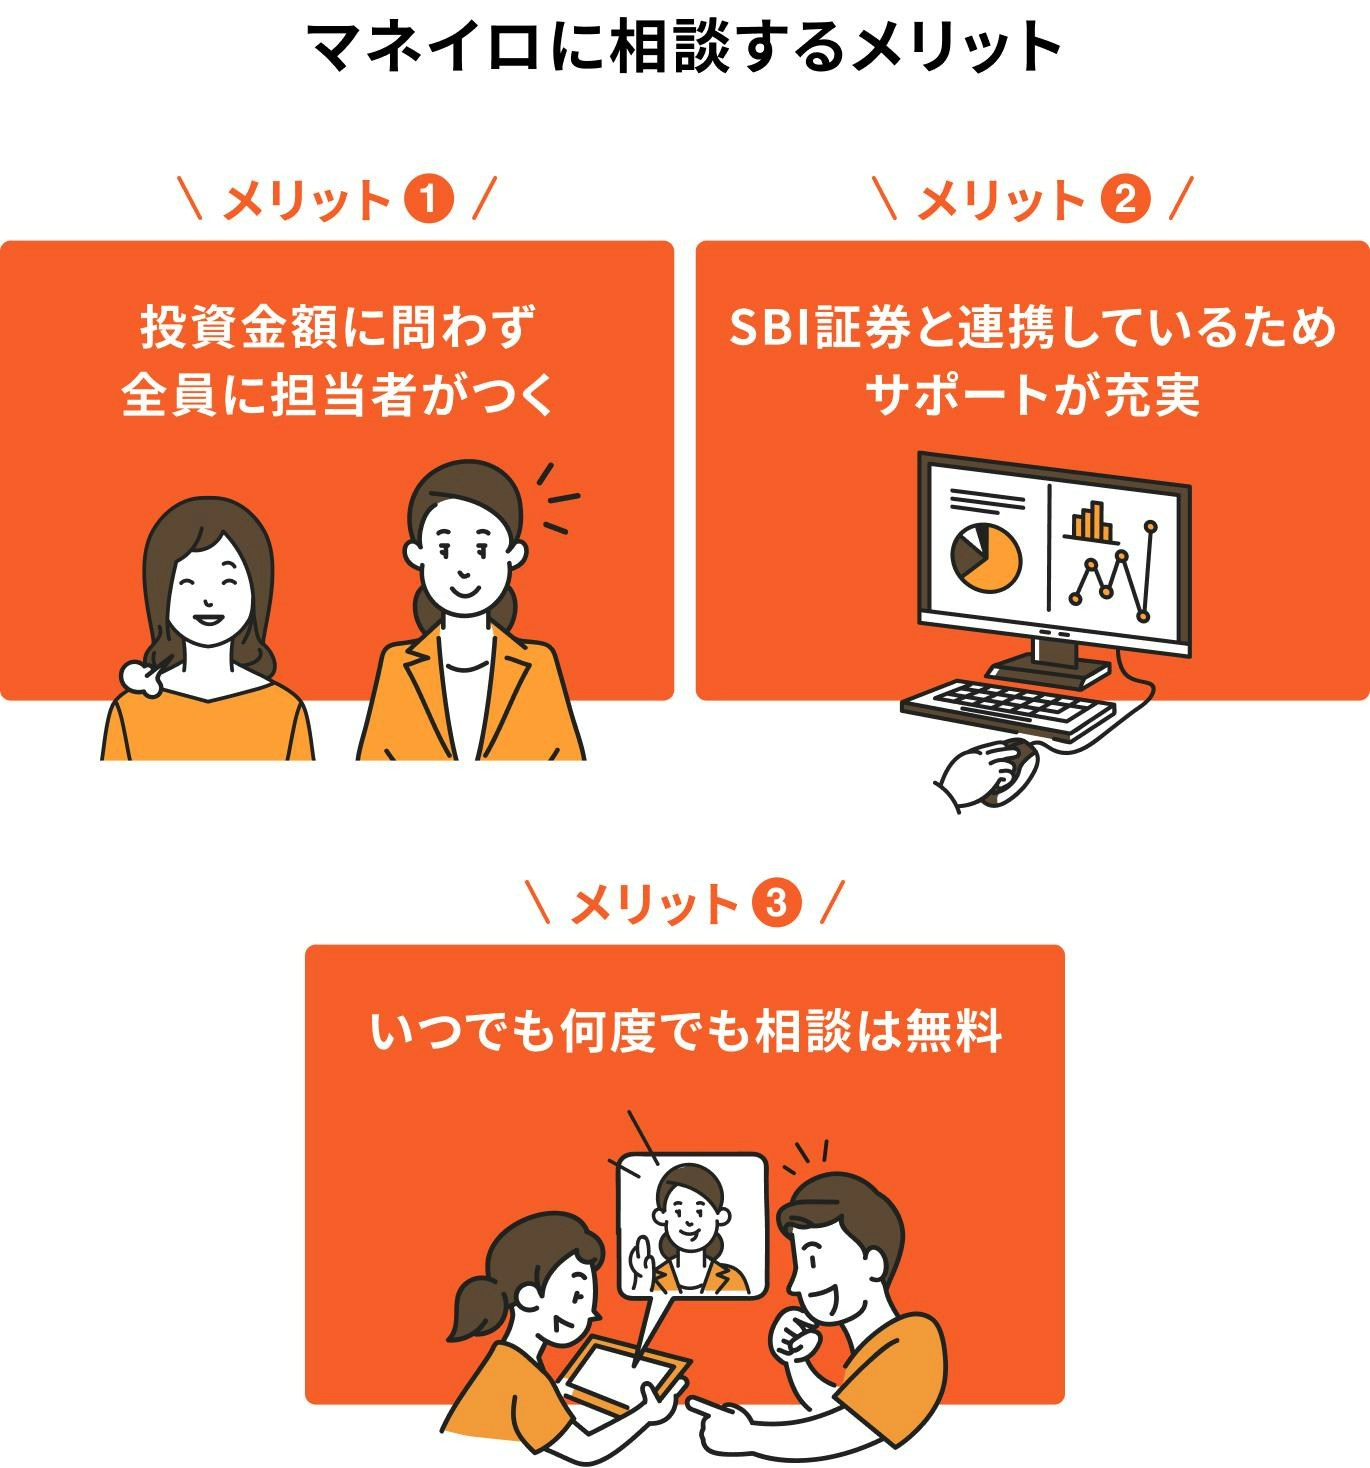
「今の貯蓄で老後資金は足りる?」「50代からNISAやiDeCoを始めても間に合う?」「退職までにいくら準備すればいい?」と悩んでいる人は、マネイロに相談してみましょう。
マネイロでは、現在の収入や貯蓄、退職予定の年齢、将来受け取れる年金や退職金などを踏まえて、老後資金の不足額や退職までに必要な準備、具体的な資産運用の方法について相談できます。
例えば、以下のような相談が可能です。
マネイロの相談満足度は96.8%※。相談は何度でも無料で、老後資金の計画から具体的な運用方法までサポートします。
50代からの資産形成に不安がある人は、まずは無料相談で、退職までに何をすべきか整理してみましょう。
【50代からの老後資金について無料相談に申し込む】
※2024年1月~2026年1月アンケート調査より
50代からの資産形成では、NISAとiDeCoの活用が選択肢になります。
どちらも税制優遇を受けられる制度ですが、資金の引き出し条件や税制上のメリットが異なるため、目的やライフプランに応じた使い分けが重要です。
ここでは、NISAとiDeCoの違いや、50代に適した活用方法を解説します。
iDeCoの最大のメリットは、掛金が全額所得控除の対象になる点です。これにより、所得税や住民税の負担を軽減しながら老後資金を準備できます。
例えば、年収600万円の会社員が毎月2万円をiDeCoに拠出した場合、年間で約4万8000円の節税効果が期待できます(※)。
運用益が非課税になる点はNISAと同じですが、iDeCoは原則として60歳まで資産を引き出すことができません。老後資金専用の口座として、着実に資産を積み立てたい場合に適した制度です。
ただし、50代からiDeCoを始める場合は「通算加入者等期間」に注意が必要です。iDeCoを60歳から受け取るためには、10年以上の加入期間が求められます。
例えば55歳から加入した場合、60歳時点での加入期間は5年となるため、受け取り開始年齢は「63歳から」へと後ろ倒しになります(加入期間が短くなるほど、受け取り開始可能年齢が段階的に遅くなります)。
すぐに引き出せない資金であることを理解した上で、自身の退職時期や公的年金の受給開始時期と照らし合わせ、無理のない掛金で活用することが大切です。
※シミュレーション条件:55歳の会社員(企業年金なし)、年収600万円、毎月の掛金2万円、想定利回り年3%、運用期間10年間(65歳まで)。
※試算結果は概算値です。運用に伴うリスクや手数料、税金、為替変動などは考慮していません。実際の運用結果とは異なる場合があり、将来の成果を保証するものではありません。
(参考:シミュレーション | 個人型確定拠出年金(iDeCo) | 楽天証券)
一方、NISAはいつでも資産を売却して引き出すことができる流動性の高さが魅力です。
iDeCoのように60歳まで引き出せないという制限がないため、老後資金だけでなく、子どもの結婚資金や住宅のリフォーム費用など、さまざまなライフイベントに備えることができます。
また、NISAは売却して空いた非課税投資枠を翌年以降に再利用できるため、柔軟な資産運用が可能です。例えば、一時的に資金が必要になった際に売却し、その後投資を再開するといった使い方ができます。
iDeCoの制度は、時代の変化に合わせて見直しが行われています。2026年12月からは、iDeCoに加入できる年齢の上限が70歳未満に引き上げられます。
これにより、60代で退職した後も、働きながらiDeCoで掛金を拠出し、所得控除のメリットを受け続けることが可能になります。60代になっても資産形成を続けたい人にとって、iDeCoの活用範囲がさらに広がることになります。
自身の働き方やライフプランに合わせて、制度改正の動向も注視しておくとよいでしょう。
50代の資産形成では、NISAとiDeCoを併用することも選択肢の1つです。それぞれの制度のメリットを十分に活用することで、より効率的に資産を準備できます。
このように、iDeCoを「老後資金専用の貯金箱」、NISAを「多目的に使える柔軟な貯金箱」として使い分けることで、税制優遇を受けながら、ライフプランの変化にも対応しやすくなります。資金に余裕がある場合は、両制度の併用を積極的に検討しましょう。
NISA口座は1人1口座しか開設できないため、どの金融機関を選ぶかは重要なポイントです。金融機関によって取扱商品やサービスが異なるため、自分の投資スタイルに合ったところを選びましょう。
NISA口座を開設する金融機関として、コストを重視する場合にまず検討したいのがネット証券です。
多くのネット証券では、NISA口座での株式や投資信託の売買手数料を無料としています。長期で運用する場合、手数料の差は最終的なリターンに影響するため、コストを抑えられるネット証券は有力な選択肢です。
また、クレジットカードで積立投資をするとポイントが貯まるサービスを提供しているネット証券も多く、ポイントを活用しながら効率的に資産形成を進めることができます。
金融機関によって、NISAで取り扱っている商品の種類や数は異なります。
個別株やアクティブファンド、ETF(上場投資信託)など、幅広い商品に投資したい場合は、成長投資枠の取扱商品が充実しているかを確認することが重要です。
つみたて投資枠の対象商品は金融庁の基準を満たしたものに限られますが、それでも金融機関によって品揃えに差があります。自分が投資したい商品を取り扱っているか、事前にWebサイトなどで確認しておきましょう。
「何に投資したらよいかわからない」「インターネットでの手続きに不安がある」という人は、対面式の証券会社や銀行も選択肢になります。
担当者と相談しながら、商品選びのアドバイスや投資に関する情報提供を受けられるのがメリットです。
ただし、一般的にネット証券に比べて手数料が高くなる傾向があります。また、提案される商品が当該金融機関の系列のものが中心になる可能性も考慮する必要があります。
相談できる安心感とコストのバランスを考えて、自分に合った金融機関を選びましょう。
A. 退職金などのまとまった資金を一度に投資するのは、高値で買ってしまうリスクがあるため慎重になる必要があります。
おすすめは、数ヶ月から数年にわたって、毎月一定額を投資する「時間分散」です。これにより、購入価格が平準化され、リスクを抑える効果が期待できます。
A. 投資では価格の変動はつきものです。短期的な値下がりに驚いて慌てて売却してしまう行動は、その後の回復局面の恩恵を受けられなくなる可能性があるため、避けたい行動の1つです。
50代からでも長期的な視点を持ち、あらかじめ決めた運用計画に従って、積立を継続することが重要です。
A. あります。夫婦それぞれがNISA口座を開設すれば、世帯としての非課税投資枠が2倍(最大3600万円)になります。また、夫婦で異なる商品やポートフォリオを組むことで、資産全体のリスク分散効果を高めることが期待できます。
50代からNISAを始めることは、決して遅くありません。平均寿命の延伸や物価上昇への備えを考えると、活用を検討したい制度です。
50代は子育てなどが一段落し、資金的に余裕が生まれやすい「資産形成のラストチャンス」ともいえます。
NISAを始める際は、まず生活防衛資金を確保し、余剰資金で投資することが原則です。自身の許容できるリスクの範囲内でポートフォリオを組み、「長期・積立・分散」を意識して運用を続けましょう。
退職金などのまとまった資金は一度に投資せず、時間をかけて投資することでリスクを抑えることができます。
自分の運用方針に迷う場合は、専門家の意見を参考にするのも1つの方法です。まずは簡単な診断で、自分に合った資産運用のタイプを知ることから始めてみてはいかがでしょうか。
»あなたに合った投資がわかる無料診断はこちら
NISAが気になるあなたへ
あなたに合った運用方法を理解し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
福岡女学院大学・人文学部英語学科卒。卒業後、日本郵便株式会社にてリテール営業に従事。投資信託や生命保険の販売では商品分析を得意とし、豊富な商品知識を持つ。現在はこれまでの金融商品の知識を生かし、Instagramを中心に、SNSにて資産運用のはじめ方や資産形成のコツについて積極的に情報発信をしている。一種外務員資格(証券外務員一種)、保険募集人資格などを保有。