
関連記事
»あなたは資産運用するべき?合った運用を3分で診断
「IFAに相談するならどこがおすすめ?」「信頼できるIFAはどう選べばいい?」と悩んでいる人もいるでしょう。
IFAは、特定の金融機関に所属せず、資産運用を長期的にサポートする専門家です。ただし、得意分野や相談実績、料金体系はIFAによって異なります。
自分に合うIFAを選ぶには、相談したい内容と得意分野が一致しているか、対応範囲や費用が明確かを確認することが大切です。
本記事では、おすすめのIFAの選び方や相談先を比較するポイント、相談前に知っておきたい注意点を解説します。


自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
IFAへの相談方法は、主に「IFA法人への直接相談」「マッチングサイト」「証券会社のIFA紹介制度」の3つです。
それぞれ担当者の探し方や選択肢、費用の仕組みが異なるため、自分の相談目的や希望するサポート内容に合った方法を選ぶことが大切です。
相談料が無料でも、金融商品の購入・保有・売却などに伴う手数料が発生する場合があります。
IFA法人の公式サイトから、直接相談を申し込む方法です。
法人の運用方針や得意分野、相談実績を確認したうえで依頼できる点がメリットです。
一方、複数の法人を自分で比較する必要があります。相談できる内容や料金体系、担当者の変更可否なども事前に確認しましょう。
IFAのマッチングサイトを利用し、相談内容や希望条件に合う担当者を探す方法です。
複数のIFAを比較しやすく、得意分野や経歴を確認しながら相談相手を選べるサービスもあります。
ただし、登録されているIFAや紹介方法はサイトによって異なります。紹介された担当者が自分の希望に合うか、面談で確認することが大切です。
証券会社が提供するIFA向けのサービスや紹介制度を利用する方法です。
SBI証券・楽天証券・マネックス証券などでは、IFAを通じた資産運用サポートの仕組みが用意されています。
証券会社の取扱商品やサービスを利用しながら、IFAに相談できる点が特徴です。
ただし、IFA経由の取引では通常のインターネット取引と手数料体系が異なる場合があります。利用条件や費用、担当者の選択方法を確認しておきましょう。
FAへの相談は、資産運用の方法に迷っている人や、専門家のサポートを受けながら長期的に資産形成を進めたい人におすすめです。
特に、退職金や相続財産など、まとまった資金の運用を検討している人に向いています。
ただし、相談できる資産額の条件はIFAによって異なります。500万円程度から相談できるIFAもあれば、5000万円以上の資産を持つ人を対象とするIFAもあります。
資産額だけでなく、相談内容や費用、サポート範囲を確認し、自分に合った相談先を選びましょう。
IFAへの相談は、以下のような人に向いています。
IFAは特定の金融機関に所属しないものの、提携先や取扱商品には制限があります。そのため、必ずしも完全に中立な提案を受けられるとは限りません。
担当者の得意分野や報酬体系を確認し、信頼できる相談相手かどうかを判断することが大切です。
一方、以下のような人は、IFA以外の相談先や運用方法が適している場合があります。
IFAは主に資産運用の相談を得意とする専門家です。
相談したい内容によっては、FPや税理士など、別の専門家を選ぶほうが適切な場合もあります。
また、IFAを通じた金融商品の取引には手数料がかかる場合があります。自分で運用できる人は、費用とサポート内容を比較して判断しましょう。
信頼できるIFAを見つけるためには、いくつかの重要なポイントを確認する必要があります。
会社名や規模だけでなく、以下の5つの点をチェックすることで、自身に合った長期的なパートナーを選びやすくなります。
【IFA選びのチェック表】
IFAを選ぶ際は、まず金融商品仲介業者として正式に登録されているか確認しましょう。
金融商品仲介業を行うには、法令に基づく登録が必要です。登録状況は、金融庁が公表する金融事業者の情報から確認できます。
確認手順は以下の通りです。
金融庁サイトの「免許・許可・登録等を受けている業者一覧」の画面▼
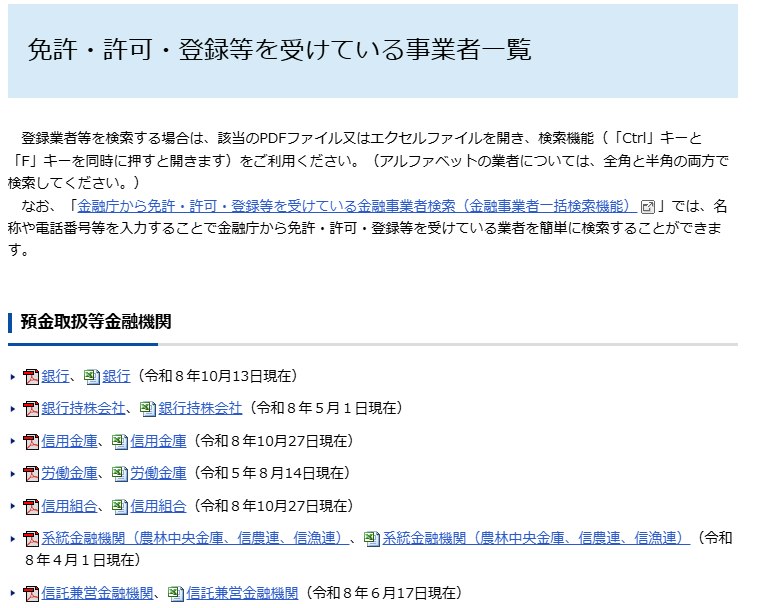
(出典:免許・許可・登録等を受けている事業者一覧: 金融庁)
「金融商品仲介業者」の一覧で法人名・登録番号を確認する画面▼
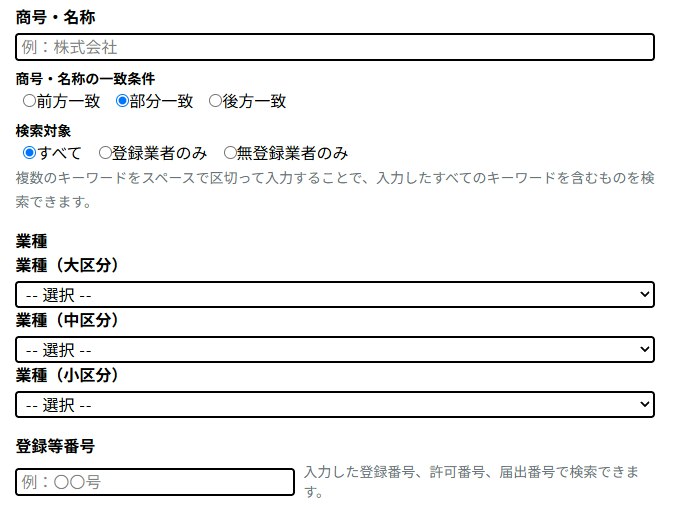
(出典:金融事業者一括検索)
登録されていることは基本的な確認事項ですが、登録があるだけで提案内容や運用成果が保証されるわけではありません。
IFAによって、提携している証券会社や取り扱える金融商品は異なります。株式・投資信託・債券など、希望する商品を扱っているか確認しましょう。
また、取扱商品の数だけでなく、自分の資産状況や運用目的に合った商品を提案してもらえるかも重要です。
IFAの報酬体系には、主に以下の2つがあります。
どちらが有利かは、取引頻度や資産額、サポート内容によって異なります。
契約前に手数料の種類・金額・発生条件を書面で確認できるIFAを選びましょう。
詳しくはIFAの手数料の仕組みと費用相場で解説しています。
IFA法人を比較する際は、「顧客本位の業務運営に関する方針(FD宣言)」や「重要情報シート」も確認しましょう。
FD宣言では、顧客の利益を重視するための方針や取り組みを確認できます。
重要情報シートは、金融事業者や金融商品の特徴、費用、利益相反などを比較するための資料です。

ただし、これらの資料を公表していることだけで、信頼性が保証されるわけではありません。記載内容が具体的で、実際の説明や提案と一致しているかも確認することが大切です。
IFA法人だけでなく、実際に担当するアドバイザーの経験や専門性も重要です。証券外務員の資格に加え、FP資格の有無や金融業界での経歴、相談実績などを確認しましょう。
また、退職金運用・相続・老後資金など、得意分野は担当者によって異なります。
相談後の定期面談や資産配分の見直し、担当者変更への対応なども確認しておくと安心です。
IFAを比較する際は、登録状況・費用・担当者の専門性を優先して確認しましょう。
特に、費用やリスクについて十分に説明してくれるかは、長期的に相談できる相手を見極めるうえで重要なポイントです。
IFAは、単に金融商品を提案するだけでなく、ライフステージや悩みに応じて資産運用をサポートしてくれる相談先です。
教育費や老後資金、退職金運用、相続対策など、お金に関する悩みは年代によって変化していきます。そのため、自身の状況に合わせて相談内容を整理し、必要なタイミングで活用することが重要です。
ここでは、年代別・目的別に、IFA相談の活用方法を紹介します。
40代は、子どもの教育費が増える一方で、老後資金の準備も本格的に考え始める時期です。
そのため、「教育資金を優先するべきか」「老後資金の積立も進めるべきか」と悩むケースも少なくありません。
IFAへ相談することで、必要資金を整理しながら、NISAやiDeCoの活用方法、無理のない資産配分についてアドバイスを受けることができます。
50代以降は、資産を増やすことだけでなく、「資産をどう守り、引き継ぐか」を意識する人も増えてきます。
そのため、相続対策や退職を見据えた資産の見直しについて、IFAへ相談するケースがあります。
例えば、株式中心だった資産を債券や預貯金へ一部移すなど、リスクを抑える方向でポートフォリオを調整する考え方もあります。
60代では、退職金をどのように管理・運用するべきかが大きなテーマになることが多いです。
一度に大きな金額を運用することになるため、「預金だけでよいのか」「投資をどの程度取り入れるべきか」と悩むケースもあります。
IFAへ相談することで、生活費や年金収入とのバランスを整理しながら、預貯金・債券・投資信託などを組み合わせた資産配分について検討できます。
また、資産を増やすだけでなく、「取り崩しながら運用する方法」について相談するケースもあります。
IFAへの相談は、一般的に「相談先を探す→初回相談→提案→口座開設→継続フォロー」の5ステップで進みます。
初回相談では、運用目的や現在の資産状況を整理しておくことが大切です。 老後資金の準備や退職金の運用など、相談したい内容を明確にすると、具体的な提案を受けやすくなります。
また、提案された商品をその場で購入する必要はありません。手数料やリスク、サポート内容を十分に確認し、納得したうえで判断しましょう。
相談の流れや必要書類は、IFA法人・提携証券会社によって異なります。
IFAとの相談をスムーズに進め、的確なアドバイスを受けるためには、事前に自身の状況を整理しておくことが大切です。主に以下の3点をまとめておくとよいでしょう。
自分に合ったIFAを見つけるためには、1社だけで決めずに、複数のIFAに相談して比較検討することが推奨されます。
複数の担当者と話すことで、それぞれの提案内容、説明の分かりやすさ、手数料、そして何よりも担当者との相性を比較することができます。初回相談は無料の場合が多いため、積極的に活用しましょう。
手間はかかりますが、自身の大切な資産を任せる長期的なパートナーを選ぶプロセスです。
焦らず、じっくりと自身に合ったIFAを見極めることが、将来の資産形成を成功させるための重要なステップとなります。
金融商品仲介業者として登録のある株式会社モニクルフィナンシャルでは、資産運用プラットフォームとして「マネイロ」を提供しています。
マネイロでは、IFAに資産運用や将来の資金計画について無料で相談できます。
相談満足度は96.8%(※)。相談者の目的や資産状況に合わせた提案に加え、運用開始後のアフターフォローまで対応している点が特徴です。
マネイロのIFA相談では、主に次の4つのサポートを受けられます。
また、マネイロは金融商品仲介業者として登録されており、取り扱う金融商品の仕組みやリスク、費用などについても説明を受けられます。
「どの金融商品を選べばいいかわからない」「資産運用を始めた後も相談したい」という人は、マネイロの無料相談を活用してみてはいかがでしょうか。
»マネイロの無料相談に申し込む
※2024年1月〜2026年1月の相談後アンケートで「大変満足」「満足」と回答した人の割合(回答者765名)。
IFAへの相談を検討する際に、多くの人が抱く疑問や不安について解説します。事前に注意点を理解しておくことで、安心して相談に臨むことができます。
多くのIFAが相談無料なのは、金融商品の仲介時に提携先の金融機関(証券会社など)から報酬を受け取る仕組みになっているためです。相談者が相談料を直接払わなくても、IFA側は収益を得られます。
報酬の受け取り方には、主に2つの体系があります。ひとつは取引のたびに手数料が発生する「コミッション型」、もうひとつは預かり資産額に応じて年率で費用がかかる「フィーベース型」です。
ただし、「相談無料」は「取引コストも無料」という意味ではありません。実際に商品を購入・保有すれば、売買手数料や信託報酬などのコストがかかります。
相談自体は無料でも、どのような形でコストが発生するのかを、最初に確認しておくことが大切です。
相談自体は、まとまった資金がなくても始められるのが一般的です。多くのIFAやマッチングサイトでは、資産額の条件を設けず無料で相談を受け付けています。
ただし、IFAや提携先のサービスによっては、一定の資産額を目安としている場合があります。特に、預かり資産に応じて費用がかかる「フィーベース型」のサービスや、一任運用(ラップ)などでは、最低金額が設定されていることがあります。
まずは少額から投資を始めたい、これから資産形成を考えたいという段階でも相談は可能です。自分の資産額でどこまでサポートを受けられるかは、最初の面談で確認するとよいでしょう。
担当者の変更は可能な場合が多いですが、手続きや可否はルートによって異なります。
マッチングサイト経由であれば、別のアドバイザーをあらためて紹介してもらえることがあります。IFA法人や証券会社のIFAコースを利用している場合は、同じ法人・提携先の中で担当者を交代できるか、運営元に相談する形が一般的です。
相性や方針が合わないまま続けるのは避けたいもの。変更したいときの手順や、これまでの資産・口座がどう扱われるかは、契約前に確認しておくと安心です。
なお、担当者やIFAを変えても、資産は提携先の金融機関の口座で管理されており、担当者個人に預けるわけではありません。
IFAには、転勤による担当者交代が起こりにくく、中立的な立場で長期的に相談しやすいといった利点があります。
一方で、次のような注意点もあります。
まず、取り扱える商品は提携先の金融機関の範囲に限られるため、あらゆる商品を比較できるわけではありません。また、IFAによって経歴や得意分野、サービスの質に差があり、担当者選びが重要になります。
手数料体系にも注意が必要です。コミッション型では、取引のたびに手数料が発生するため、頻繁な売買を勧められていないかを意識したいところです。
相談は無料でも、提案された商品のコストやリスクは自分でも確認し、納得したうえで判断することが大切です。
最終的な投資判断は、あくまで自分自身で行う必要があります。
IFAは、資産運用や将来の資金計画について、長期的な視点でアドバイスを受けられる相談先の1つです。
自分に合ったIFAを選ぶには、専門分野や取扱商品、手数料の明確さ、担当者との相性などを確認することが大切です。
また、IFAに相談する前に、将来どのくらいのお金が必要で、どのような資産運用を目指したいのかを整理しておくと、より具体的な相談ができます。
「老後資金はいくら必要?」「自分に合った資産運用の方法は?」と気になる人は、マネイロの「3分投資診断」を活用してみましょう。
証券アナリストが設計・監修した無料診断で、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
福岡女学院大学・人文学部英語学科卒。卒業後、日本郵便株式会社にてリテール営業に従事。投資信託や生命保険の販売では商品分析を得意とし、豊富な商品知識を持つ。現在はこれまでの金融商品の知識を生かし、Instagramを中心に、SNSにて資産運用のはじめ方や資産形成のコツについて積極的に情報発信をしている。一種外務員資格(証券外務員一種)、保険募集人資格などを保有。