
関連記事
»NISAがあなたに向いているか3分で診断
「NISAを始めたいけど、誰に相談すればよいかわからない」と悩んでいる人は多いでしょう。
NISAの相談先には銀行・証券会社・IFA・保険代理店・FPなどがあり、提案できる商品や客観性が大きく異なります。
本記事では相談先を◯△×で比較し、NISAの相談で避けたい相談先、つみたて投資枠・成長投資枠で相談できること、無料で相談する方法を現役IFAが解説します。


NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISAについて相談できる場所には、銀行や証券会社、IFA、FPなどがあります。
相談先によって、取り扱う商品や提案の客観性、相談料、継続的なサポートの有無などが異なります。
そのため、「商品選びまで相談したい」「家計全体から考えたい」「NISAの制度だけ確認したい」など、相談したい内容に合わせて選ぶことが大切です。
主な相談先の特徴を比較してみましょう。
NISAに関する相談ができる窓口はいくつかあります。それぞれに特徴があり、メリット・デメリットも異なります。
ここでは、主な相談先である「銀行」「証券会社」「IFA」の3つを取り上げ、詳しく解説していきます。自身の状況や相談したい内容に合わせて、どこが最適か考えてみましょう。
普段から預金や振込などで利用する銀行は、身近な相談先の1つです。多くの銀行が店舗を構えているため、対面で気軽に相談できる点がメリットといえるでしょう。
ライフプラン全体の相談の一環として、NISAの基本的な仕組みについて教えてもらうことができます。
一方で、銀行が取り扱うNISA対象商品は、系列の運用会社が提供する投資信託が中心になる傾向があり、選択肢が限られる可能性があります。

また、証券会社と比較して手数料がやや高めに設定されている場合がある点や、株式の直接的な売買はできない場合が多い点も考慮しておく必要があります。
対面証券は、店舗や担当者を通じてNISAについて相談できる証券会社です。NISAの制度だけでなく、投資信託や個別株などの商品選びについて相談しながら決めたい人に向いています。
一方、担当者から提案を受けられる反面、証券会社によって取り扱う商品や注力商品は異なります。また、担当者が異動・変更になる場合もあります。
提案された商品をそのまま選ぶのではなく、手数料やリスク、運用方針が自分に合っているか確認することが大切です。
ネット証券は、口座開設から商品の購入・運用まで、基本的にオンラインで完結する証券会社です。取扱商品が豊富で、自分で商品を比較してNISAを活用したい人に向いています。
一方、対面証券のような専任担当者がつかないケースが一般的です。そのため、商品選びや資産配分について自分で調べ、判断する必要があります。
コストや商品の選択肢を重視し、自分で投資判断ができる人にとっては利用しやすい選択肢といえるでしょう。
IFA(Independent Financial Advisor)は、特定の金融機関に所属せず、独立した立場で資産運用のアドバイスを行う専門家です。近年、NISAの相談先として注目されています。
IFAのメリットは、特定の金融機関に所属していないため、その機関の営業方針や商品ラインナップに縛られず、比較的幅広い選択肢の中から提案を受けられる可能性がある点です。
幅広い金融機関の商品の中から、相談者一人ひとりのニーズに合ったものを提案してもらえます。
また、銀行や証券会社のような転勤や異動が原則としてないため、同じ担当者から長期的なサポートを受けやすいのも特徴です。ライフステージの変化に合わせて、継続的に相談できるパートナーとなり得ます。
ただし、IFAによって専門分野や得意な相談内容が異なるため、自分の目的に合った信頼できるアドバイザーを見つけることが肝となります。
IFAは特定の金融機関から独立しているのに対し、証券会社の担当者は証券会社に所属しています。
IFAは金融商品仲介業者として内閣総理大臣の登録を受け、証券会社と業務提携することで、NISA口座の開設サポートや具体的な商品の提案・仲介を行います。
IFAは特定の証券会社に所属しない独立した立場であるため、複数の提携証券会社の商品を横断して提案できる点が異なります。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISAの相談先を選ぶ際は、専門知識だけでなく、どのような立場でアドバイスをしているかを確認することが大切です。
特に、特定の商品・サービスの販売を目的としている場合や、情報の根拠が不明確な場合は注意しましょう。
保険会社や保険代理店では、保険を活用した資産形成の相談が中心になる場合があります。
NISAについて相談する場合は、保険以外の選択肢も含めて比較できるか確認しましょう。
FPは家計やライフプランなど幅広い知識を持っていますが、得意分野は人によって異なります。なかには、資産運用に関する実務経験が少ないFPもいます。
また、FP資格だけでは金融商品の販売や具体的な投資助言ができるとは限りません。そのため、NISAの制度については相談できても、具体的な商品選びや運用方法まで相談できない場合があります。
一般的な制度の説明だけでなく、商品選びや運用方法まで詳しく相談できるか、相談前に確認しておくことをおすすめします。
マネースクールでは、NISAや資産形成について学べる一方、講座の受講や特定の金融商品・サービスの案内につながる場合があります。
利用する際は、運営会社や料金体系、サービスの目的を事前に確認しましょう。
SNSにはNISAや銘柄選びに関する情報が多くありますが、発信者の専門性や情報の正確性が保証されているとは限りません。
特に「必ず儲かる」などの断定的な情報を鵜呑みにせず、制度や商品の情報は公的機関や金融機関などの公式情報でも確認しましょう。
NISAについて相談する際は、「どの商品を買えばよいか」だけでなく、つみたて投資枠と成長投資枠の使い分けや投資額、iDeCoとの併用方法なども相談できます。
NISAには、長期・積立・分散投資に適した一定の商品を対象とする「つみたて投資枠」と、上場株式や投資信託など、より幅広い商品に投資できる「成長投資枠」があります。
2つの枠は併用できるため、目的や運用期間、リスク許容度などに応じて使い分けることが大切です。
相談先では、主に次のような内容についてアドバイスを受けられます。(※相談先が保有する資格や取扱商品によって、具体的な銘柄提案ができない場合もあります)
(参考:NISAを知る:NISA特設ウェブサイト:金融庁)
(参考:よくある質問:NISA特設ウェブサイト:金融庁)
NISAでは、つみたて投資枠と成長投資枠を併用できます。
つみたて投資枠は長期・積立・分散投資に適した一定の商品、成長投資枠は上場株式や投資信託など、より幅広い商品が対象です。
相談の際は、投資目的や運用期間などを踏まえて、どちらの枠をどのように活用するか専門家と一緒に整理していくことがポイントです。
NISAの年間投資枠は、つみたて投資枠120万円、成長投資枠240万円の合計360万円です。非課税保有限度額は合計1800万円で、このうち成長投資枠は1200万円までとなります。
ただし、上限まで投資する必要はありません。家計や将来必要になる資金を踏まえ、無理なく続けられる投資額を客観的な視点からアドバイスしてもらうとよいでしょう。
商品選びに迷った際は 、投資目的や運用期間、リスク許容度に応じた商品選びの「考え方」について、プロの意見を聞いてみるのも有効です。
投資信託や株式は商品ごとに値動きやリスク、手数料などが異なります。特徴を比較し、自分に合った商品を選ぶことが大切です。
NISAとiDeCoは併用できますが、税制上のメリットや資金を引き出せる時期などが異なります。
老後資金だけでなく、今後のライフイベントや家計状況も踏まえ、どちらを優先するか、毎月いくらずつ資金を配分するかなどについても、専門家の意見を参考にしながら検討を進めましょう。
2023年までの旧NISAで購入した商品は、2024年以降のNISAとは別枠で管理されます。また、新しいNISAへそのまま移管(ロールオーバー)することはできません。
旧NISAの非課税期間や運用状況を確認しながら、売却するか、課税口座で保有を続けるかなどの対応方針についても、相談時に併せて確認しておきたいポイントです。
数ある相談先の中から、自分に合った場所を見つけるためには、いくつかのポイントをおさえておくことが大切です。
ここでは、後悔しない相談先選びのために確認しておきたい4つのポイントを解説します。
投資初心者にとって、相談しやすい環境かどうかは重要なポイントです。専門用語を多用せず、基本的なことから丁寧に説明してくれるか、初歩的な質問にも親身に答えてくれるかを確認しましょう。
無料セミナーやオンライン相談などを利用して、実際の担当者の雰囲気や説明の分かりやすさを確かめてみるのもよい方法です。
分からないことを分からないままにせず、納得できるまで質問できる相談先を選びましょう。
相談先が特定の金融機関に所属している場合、系列会社の商品ばかりを勧められる可能性があります。もちろん、提案された商品が自分に合っていれば問題ありませんが、より幅広い選択肢の中から比較検討したいと考える人も多いでしょう。
相談する際には、なぜ提案された商品を勧めるのか、他の商品と比較した場合のメリット・デメリットは何か、といった点を確認することが大切です。
複数の商品を提示し、それぞれの特徴を客観的に説明してくれるような、特定の金融機関の方針に縛られない相談先が望ましいでしょう。
NISAは資産運用の一環です。そのため、相談相手がNISA制度だけでなく、経済動向や金融商品全般に関する深い知識と経験を持っているかどうかが重要になります。
担当者自身の運用経験や、これまでの相談実績などを尋ねてみるのも1つの方法です。
知識が豊富で、長期的な視点からアドバイスをくれる専門家であれば、NISAを始めた後のアフターフォローについても安心して任せることができます。
銀行や証券会社では担当者の異動があるため、長期的なサポートを望む場合はIFAのような独立系のアドバイザーも選択肢となるでしょう。
NISAは長期的な資産形成に活用できる制度のため、始める時だけでなく、運用開始後も継続して相談できるか確認しましょう。
運用中には、収入や家族構成などの変化によって、投資額や資産配分の見直しが必要になることもあります。
定期的な運用状況の確認や、ライフプランの変化に応じた見直しまでサポートしてもらえる相談先を選ぶと安心です。
NISAの制度や仕組みについて確認したい場合は、公的な相談窓口を利用できます。
代表的なのが、日本証券業協会の「NISA相談コールセンター」と、金融庁の「金融サービス利用者相談室」です。
NISAの制度についてわからないことがある場合は、日本証券業協会の「NISA相談コールセンター」を利用できます。
NISAに関する質問や相談を電話で受け付けており、受付時間は平日9時~17時です。
(参考:NISA相談コールセンター | 日本証券業協会)
金融庁の「金融サービス利用者相談室」では、金融行政や金融サービスに関する一般的な質問・相談を受け付けています。
投資商品や証券市場制度に関する相談にも対応しています。また、金融機関との個別トラブルについては、論点の整理や他機関の紹介などのアドバイスを受けることができます。
公的窓口は、NISAの制度や仕組みについて確認したい時に活用できます。
一方、「どの商品を選べばよいか」「自分に合った運用方法は何か」など、個別の商品選びや資産運用について相談したい場合は、金融機関やIFAなど、具体的な商品・運用の相談に対応できる相談先を検討しましょう。
NISAの相談では、事前に自身の状況や相談したいことを整理しておくと、より具体的なアドバイスを受けやすくなります。
基本的な相談の流れは、以下のとおりです。
相談前には、毎月の収入と支出、現在の預貯金額、今後のライフプランなどを整理しておきましょう。
あわせて、「毎月いくら投資すればよいか」「どの商品を選べばよいか」など、NISAについて聞きたいことをリストアップしておくと相談がスムーズです。
ただし、すべてを細かく整理しておく必要はありません。わからない部分があっても、専門家に相談しながら整理していくことができます。
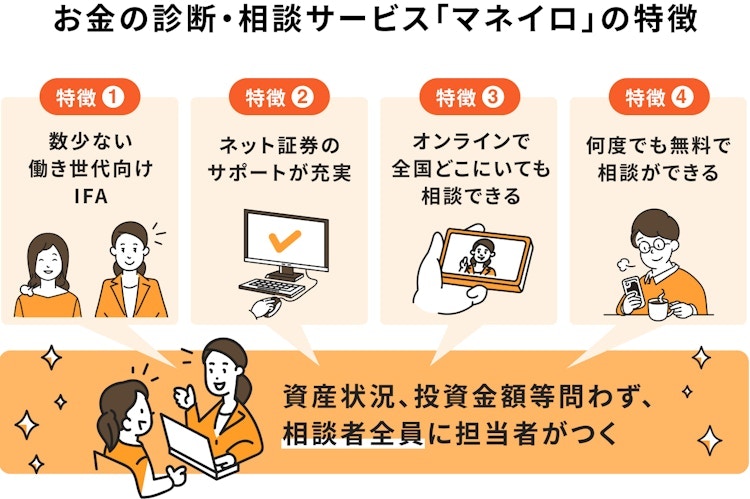
「マネイロ」は、SBI証券と提携している金融商品仲介業者(IFA)です。
特定の金融機関に所属しない客観的な立場から、お客様一人ひとりの資産運用に関するお悩みに寄り添い、NISAの活用を含めた一人ひとりに合ったプランをご提案します。
「NISAで何を買えばいい?」「毎月いくら積み立てればいい?」「自分に合った資産配分は?」といった具体的な悩みも相談できます。
NISAを始めたい人はもちろん、すでに運用していて商品や資産配分を見直したい人も、まずはマネイロの無料相談を活用してみましょう。
※掲載事例は、実際の相談内容を一部変更・再構成したものです。将来の運用成果を保証するものではありません。
※記載内容は相談当時の情報に基づきます。
「NISAを始めたけれど、これだけで将来の資金は十分なのだろうか」と不安に感じる人もいるかもしれません。
簡単な質問に答えるだけで、自身の状況に合わせた資産運用の方法がわかる「3分投資診断」をぜひご活用ください。診断結果を参考に、今後の資産形成プランを考えてみましょう。
»NISAだけで足りる?3分診断で今すぐチェック
NISAの相談先には、銀行や証券会社、IFA、FPなどがあります。
NISA口座の開設や商品について相談したい場合は金融機関、資産状況やライフプランも含めて相談したい場合はIFAや資産運用に詳しいFPなど、相談したい内容に合わせて選びましょう。
NISAで投資する株式や投資信託には元本割れのリスクがあるほか、NISA口座で生じた損失は、課税口座の利益との損益通算や繰越控除ができません。
また、必要な時に相場が下落していれば、含み損を抱えた状態で売却する可能性もあります。
こうしたデメリットも理解したうえで、自分の目的や運用期間、リスク許容度に合った運用方法を考えることが大切です。
判断に迷う場合は、NISAや資産運用に詳しい専門家への相談も検討しましょう。
毎月2万円を20年間積み立てると、元本は480万円です。一定の利回りで運用できたと仮定した場合、20年後の資産額は以下のようになります。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
「NISAを利用している人のうち、何割が利益を出しているか」を直接示す公式統計は公表されていません。
参考になるのが、金融庁の「投資信託の共通KPI(運用損益別顧客比率)」です。NISAに限ったデータではありませんが、投資信託を保有する顧客のうち、どの程度がプラスの運用損益となっているかを確認できます。
2025年3月末時点では、運用損益がプラスの顧客は全業態平均で71.8%でした。業態別では以下のとおりです。
前年の2024年3月末は約9割でしたが、2025年3月末には約7割まで低下しています。このことからも、投資信託の運用損益は市場環境によって変動することがわかります。
ただし、「NISAを利用すれば約7割の人が利益を得られる」という意味ではありません。
NISAで投資する商品には元本割れのリスクがあります。短期的な実績だけで判断せず、運用目的や期間、リスク許容度に合った商品を選ぶことが大切です。
(参考:金融庁「投資信託の共通KPIに関する分析<2025年3月末基準>」2025年9月10日)
NISAの相談料は相談先によって異なります。銀行・証券会社やIFAなどでは無料相談を実施している場合がありますが、FPなどでは相談料がかかることもあります。
無料相談では取扱商品の提案を前提としている場合もあるため、料金だけでなく、相談できる範囲や相談先の立場も確認して選びましょう。
相談したからといって、必ずNISAを始める必要はありません。
まずはNISAが自分の資産形成に合っているかを確認し、メリット・デメリットを理解したうえで判断しましょう。相談後に一度持ち帰って検討することもできます。
すでにNISAを利用している人でも相談できます。
「今の商品を続けてよいかわからない」「投資額を増やすべきか迷っている」「資産配分を見直したい」といった運用開始後の相談も可能です。
運用状況だけでなく、家計やライフプランの変化も踏まえて、必要に応じて見直しましょう。
2023年までの旧NISAで購入した商品は、新しいNISAとは別枠で管理され、旧制度の非課税期間が終了するまで非課税で保有できます。
新しいNISAへ移管(ロールオーバー)することはできないため、非課税期間や運用状況を確認し、保有を続けるか、売却するかを検討しましょう。
NISAを始める際の相談先には、銀行、証券会社、IFAなど、さまざまな選択肢があります。
それぞれにメリット・デメリットがあるため、自身の知識レベルや相談したい内容に合わせて、自分に合った相談先を選ぶことが大切です。
特定の金融機関に所属しないIFAは、専門家の立場から幅広い選択肢を提案してくれるため、初心者でも安心して相談しやすい存在といえるでしょう。
どこに相談すべきか迷ったら、まずは無料相談などを活用して、複数の専門家の話を聞いてみることをおすすめします。納得のいく相談先を見つけ、将来に向けた資産形成の第一歩を踏み出しましょう。
自身の状況に合った資産運用の方法について、より詳しく知りたい人は、無料の投資診断を試してみてはいかがでしょうか。
»あなたにNISAは必要?まずは無料診断でチェック
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。