関連記事
»あなたに投資信託は必要?無料診断でチェック
「投資信託は銀行で買わないほうがいい?」「銀行で買うと損をする?」と不安に感じる人もいるでしょう。
結論からいうと、投資信託を銀行で買うと必ず損をするわけではありません。ただし、銀行はネット証券と比べて取扱商品が少なく、販売手数料がかかる商品もあるため、コストや商品数を重視するならネット証券が向いています。
一方、銀行には窓口で相談しながら商品を選べるメリットがあります。そのため、コストを重視するならネット証券、対面でのサポートを重視するなら銀行というように、自分に合った金融機関を選ぶことが大切です。
本記事では、「投資信託を銀行で買うな」といわれる理由や銀行で購入するメリット、銀行とネット証券の違いをわかりやすく解説します。
投資信託の選び方・運用法が気になるあなたへ
マネイロでは、資産運用の不安を解消するために、さまざまなツールを無料でご提供しています。
▶3分投資診断:iDeCoやNISAなど、相性の良い資産運用がわかる
▶事例付きで株価暴落対策が学べる:スマホで簡単!30分の無料セミナー
▶ファンドアナリストが語る2026年の投資信託選び:投資信託選びを解説するWebセミナー
投資信託は、銀行、証券会社、ネット証券など、さまざまな金融機関で購入できます。それぞれに特徴があり、どの金融機関が自分に合っているかを知ることが、後悔しない投資の第一歩です。
まずは、それぞれの金融機関の違いを比較表で確認してみましょう。
このように、金融機関によってサービス内容には違いがあります。中でも、取扱商品数と手数料の観点では、ネット証券の方が選択肢が広い傾向にあります。
一方で、対面での手厚いサポートを重視する場合は、銀行や店舗型の証券会社が選択肢となるでしょう。
投資信託の取扱本数は、金融機関を選ぶうえで重要な比較ポイントの1つです。品揃えが豊富であれば、それだけ自分の投資方針に合った商品を見つけやすくなります。
一般的に、銀行の取扱本数は数十本から数百本程度と、限定的です。例えば、三菱UFJ銀行の取扱本数は、投資信託口座と金融商品仲介口座を合わせると約650本規模(2026年9月時点)になります。
一方、SBI証券や楽天証券といったネット証券では、2600本を超える多種多様な投資信託を取り扱っています。
投資対象の国や地域、資産の種類(株式、債券など)、あるいは特定のテーマに沿ったファンドなど、幅広い選択肢の中から比較検討が可能です。

多くの選択肢からじっくりと自分に合った商品を選びたい人にとっては、取扱本数の多いネット証券が選択肢の1つとなるでしょう。
(参考:ファンド検索・基準価額一覧 | 三菱UFJ銀行)
(参考:SBI証券)
(参考:検索条件|投信スーパーサーチ|楽天証券株式会社)
投資信託の購入時にかかる「販売手数料」は、長期的な運用成果に影響を与えるコストです。金融機関や商品によって手数料は異なり、中には手数料が無料の「ノーロード」と呼ばれる商品もあります。
この販売手数料がかかるかどうかは、「対面でサポートを受けるか」「インターネットで自分で手続きをするか」という違いが大きく影響します。
銀行の窓口や店舗型の証券会社など、担当者と直接相談しながら購入するケース(対面)では、手厚いアドバイスやサポートの手間が含まれる分、販売手数料が設定されている商品が多くなります。
一方で、SBI証券や楽天証券などのネット証券は、インターネット経由で自ら手続きを完結させる(非対面)ことが基本となるため、原則として販売手数料が無料(ノーロード)となります。
ただし、ネット証券であっても「IFAコース」や「対面相談コース」などを選び、担当者を通じて取引をする場合は、同じ商品でも所定の販売手数料がかかることがあります。「ネット証券だから必ずすべて無料」というわけではなく、サポートの有無(対面か非対面か)によってコストが変わる点には注意が必要です。
初期コストを少しでも抑え、自分でネットから直接注文できる人にとっては、ノーロードを基本とする非対面での手続きが有力な選択肢となるでしょう。
なお、ノーロード商品であっても、保有期間中に継続してかかる「信託報酬」や、解約時にかかる「信託財産留保額」といったコストは発生するため、商品選びの際は購入手数料以外のコストも確認することが大切です。
投資信託以外の金融商品をどのように組み合わせるかも、資産形成における重要な視点です。金融機関によって、取り扱っている商品の種類は異なります。
銀行は、預金や保険、住宅ローンといったサービスが中心であり、投資関連の商品は比較的限定的です。
一方、証券会社、中でもネット証券では、国内外の株式、ETF(上場投資信託)、REIT(不動産投資信託)、債券、さらにはFX(外国為替証拠金取引)や先物取引まで、幅広い金融商品を取り扱っています。
投資信託だけでなく、さまざまな資産クラスに分散投資を行い、より多様な運用戦略を検討したい人にとっては、証券会社のほうが選択肢は豊富といえます。
投資を始めるにあたり、どのようなサポートを受けられるかも金融機関選びの重要な要素です。
銀行や店舗を持つ証券会社の最大の強みは、対面での相談が可能な点です。担当者と直接話しながら、疑問点を直接解消できるため、投資初心者やネットでの手続きに不安を感じる人にとっては安心感があります。
一方、ネット証券のサポートは、オンラインチャットや電話が基本となります。店舗がない分、人件費を抑え、手数料の安さや豊富な商品ラインナップを実現しています。
自分で情報を集め、オンラインで効率的に手続きを進めたい人にとっては、利便性が高いといえるでしょう。
どちらのサポート体制が自分に合っているか、自身の投資スタイルに合わせて検討することが大切です。
「ネット証券の豊富な商品ラインナップや低コストは魅力的だけど、1人で始めるのは不安…」と感じる人もいるでしょう。
そのような場合に選択肢となるのが、IFA(独立系ファイナンシャルアドバイザー)に相談する方法です。
マネイロでは、IFAが特定の金融機関に属さない独立した立場から、あなたの資産運用をサポートするサービスを提供しています。
資産形成は、一度始めたら終わりではありません。定期的な運用状況の確認や、ライフステージの変化に合わせた見直しが大切です。
マネイロのIFAは、長期的な視点であなたの資産形成に寄り添い、継続的にサポートします。
ご相談自体は無料ですが、実際に金融商品をご購入いただく際には、選択するコースや商品に応じて販売手数料や信託報酬などの所定のコストをご負担いただくことになります。
「投資信託は銀行で買わないほうがいい」と聞いたことがある人もいるでしょう。その背景には、銀行で投資信託を購入する際に注意したいポイントがあるためです。
もちろん、銀行での購入が必ずしも悪いわけではありません。ここでは、「銀行で買うな」といわれる主な3つの理由を解説します。
銀行が取り扱う投資信託の本数は、ネット証券と比較して一般的に限られています。銀行によっては数十本から数百本程度であり、選択肢が豊富とはいえません。
品揃えが少ないと、自分の投資目的やリスク許容度にぴったり合う商品が見つからない可能性があります。例えば、特定の国やテーマに投資したいと考えても、銀行では該当する商品を取り扱っていないケースも考えられます。
より多くの選択肢の中から、納得のいく商品を選びたいと考える人にとっては、銀行の商品ラインナップは物足りなく感じられるかもしれません。
銀行で販売されている投資信託の中には、購入時に数%の販売手数料がかかる商品が多く含まれている場合があります。
一方で、ネット証券では販売手数料が無料の「ノーロード」商品が主流となっており、数多くの選択肢があります。同じ投資信託であっても、購入する金融機関によって手数料が異なるケースもあるため注意が必要です。
長期的な資産形成を目指すうえで、手数料というコストは運用成果に直接影響します。わずかな差に見えても、長期間では違いとなる可能性があるため、購入時のコストは慎重に比較検討する必要があります。
銀行の窓口では、購入時に丁寧な説明を受けられるメリットがあります。しかし、購入後のアフターフォローや、市場の変動に応じた運用アドバイスといった継続的なサポートが十分に受けられないケースも考えられます。
銀行では担当者の異動が定期的にあるため、長期的に同じ担当者からアドバイスを受け続けることは難しいのが実情です。また、手厚いサポートは、一定以上の資産を持つ富裕層向けのサービスに限定されがちな傾向もあります。
資産形成は長期的な取り組みです。購入後も信頼できるパートナーに相談しながら運用を続けたいと考える人にとっては、銀行のサポート体制が懸念材料となる可能性があります。
投資信託の選び方・運用法が気になるあなたへ
マネイロでは、資産運用の不安を解消するために、さまざまなツールを無料でご提供しています。
▶3分投資診断:iDeCoやNISAなど、相性の良い資産運用がわかる
▶事例付きで株価暴落対策が学べる:スマホで簡単!30分の無料セミナー
▶ファンドアナリストが語る2026年の投資信託選び:投資信託選びを解説するWebセミナー
「銀行で買うな」という意見がある一方で、銀行で投資信託を購入することには、初心者にとって心強いメリットも存在します。
デメリットだけでなく、メリットも理解したうえで、自分にとって最適な選択をすることが大切です。
主なメリットとして、以下の4点が挙げられます。
実際に銀行で投資信託を購入する場合、どのような手順で進めるのでしょうか。また、主要な銀行ではどのくらいの数の投資信託を取り扱っているのか、目安を確認しておきましょう。
銀行で投資信託を購入する際の一般的な流れは、窓口での相談から始まります。
まずは、資産運用の目的や希望を伝え、担当者から商品の提案や説明を受けます。購入したい商品が決まったら、投資信託用の口座開設手続きに進みます。すでに当該銀行の普通預金口座を持っている場合でも、別途、投資信託口座の開設が必要です。
口座開設には、主に以下のものが必要になりますが、金融機関によって異なるため、事前にホームページなどで確認しておくとスムーズです。
口座開設が完了すれば、購入の申し込みができます。手続きでわからないことがあれば、窓口で担当者に質問できるのが窓口の利点です。
主要なメガバンクにおける投資信託の取扱本数と、販売手数料が無料であるノーロード本数の目安は以下の通りです。
ただし、これらの数値は変動する可能性があるため、最新の情報は各銀行の公式サイトで確認することが重要です。
(参考:ファンド検索・基準価額一覧 | 三菱UFJ銀行)
(参考:ファンド・基準価額一覧 | 三井住友銀行)
(参考:ファンド情報・基準価額一覧|みずほ銀行)
2026年9月9日時点の情報を基に作成。各行の公式サイトや関連情報サイトを参照。数値は変動する可能性があります。
ネット証券が2600本以上の商品を取り扱い、インターネットコースなどを選べば原則として販売手数料が無料(ノーロード)になることを考えると 、銀行の品揃えは限定的であることがわかります。
自分の投資したい商品が当該銀行で取り扱われているか、事前に確認することが大切です。
結局のところ、投資信託はどこで買うのがよいのでしょうか。それは、あなたの投資スタイルや知識、求めるサポートによって異なります。
ここでは、2つのケースに分けておすすめの購入先を解説します。
多くの商品の中から、自分のペースで情報を集め、比較・検討して投資先を決めたいという人には、ネット証券が選択肢の1つとして考えられます。
ネット証券の最大の魅力は、数千本以上という圧倒的な商品数です。テーマ別や運用実績、各種ランキングなど、さまざまな切り口で商品を検索・比較できるツールも充実しています。
さらに、販売手数料が無料のノーロード商品が豊富で、コストを抑えた運用が可能です。ある程度の知識があり、商品選びに時間をかけられる人にとっては、自由度が高く、効率的な選択肢といえるでしょう。
非課税制度であるNISAを活用して投資を始めたい場合も、ネット証券が選択肢の1つとなります。
ネット証券はNISA対象商品のラインナップが豊富です。少額からの積立投資に適した「つみたて投資枠」の対象商品はもちろん、個別株やアクティブファンドなど、より積極的な運用を目指せる「成長投資枠」の対象商品も数多く取り揃えています。
自分の投資スタイルに合わせて非課税メリットを最大限に活用したい場合、選択肢の多さはアドバンテージとなります。また、NISA専用の解説ページやガイドも充実しており、初心者でも制度を理解しながら始めやすい環境が整っています。
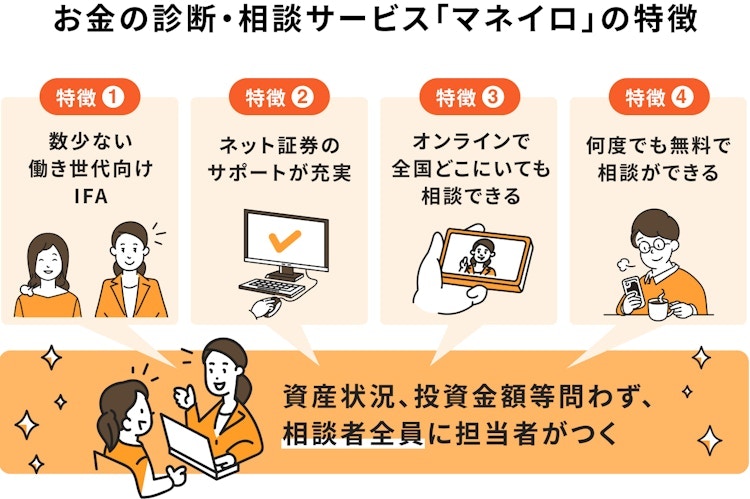
「自分に合った金融機関がどこなのか、まだ判断できない」「専門家と一緒に考えたい」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランをご提案します。
納得のいく投資を始めるためにも、まずはお気軽にご相談ください。
ここでは、投資信託を銀行で買うことに関するよくある質問にお答えします。
一概に「損をする」とは言えません。しかし、ネット証券と比較して販売手数料が高い商品が多かったり、選べる商品が少なかったりする点は、人によっては不利になる可能性があります。
自身の投資スタイルによります。豊富な商品から自分で選びたい、コストを抑えたい人は「ネット証券」が、対面で相談しながら進めたい人は「銀行」や「店舗型証券会社」が選択肢となります。
主な違いは「取扱商品数」「手数料」「サポート体制」の3点です。ネット証券は商品数が多く手数料が安い傾向にあり、サポートはオンライン中心です。銀行は商品数が少なく手数料は高めですが、対面での相談が可能です。
はい、あります。普段利用している金融機関で手軽に始められる安心感や、担当者と対面でじっくり相談できる点がメリットです。
投資だけでなく、お金全般の悩みをまとめて相談できるのも強みです。
「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンは、取り扱っている銀行と、そうでない銀行があります。すべての銀行で購入できるわけではないため、ご希望の銀行の取扱商品一覧を事前に確認する必要があります。
投資信託を銀行で買うことには、「対面で相談できる安心感」や「なじみの金融機関で始められる手軽さ」といったメリットがあります。投資初心者にとっては、心強い選択肢の1つです。
一方で、「取扱商品数が少ない」「手数料が高い場合がある」といったデメリットも存在します。コストを抑え、豊富な選択肢から自分で商品を選びたい人にとっては、ネット証券のほうが適しているでしょう。
「銀行で買うな」という言葉に惑わされず、それぞれのメリット・デメリットを正しく理解し、自身の投資スタイルや知識レベルに合った金融機関を選ぶことが、後悔しない資産形成への第一歩です。
どこで投資信託を買うべきか、まだ迷うかもしれません。まずは自身の投資タイプを知ることから始めてみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
投資信託の選び方・運用法が気になるあなたへ
マネイロでは、資産運用の不安を解消するために、さまざまなツールを無料でご提供しています。
▶3分投資診断:iDeCoやNISAなど、相性の良い資産運用がわかる
▶事例付きで株価暴落対策が学べる:スマホで簡単!30分の無料セミナー
▶ファンドアナリストが語る2026年の投資信託選び:投資信託選びを解説するWebセミナー