関連記事
2026/09/18
»3000万円の運用法、自分に合う形を3分で診断
「3000万円を運用するなら何に投資すべき?」「できるだけリスクを抑えて資産を増やしたい」と考えている人もいるでしょう。
3000万円の資産運用では、生活防衛資金を確保したうえで、「守る・育てる・増やす」の3つの目的に分けて運用する考え方もあります。資産配分は、運用目的やリスク許容度によって異なります。
本記事では、安定重視・バランス型・成長重視の資産配分例をはじめ、年利3〜5%で運用した場合の10年後の資産額や、配当金の受取額をシミュレーションします。
さらに、新NISAの活用方法や運用時の注意点も専門家が解説します。



まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても資産運用を始めやすい」をコンセプトに、さまざまな無料サポートをご提供しています。
3000万円というまとまった資金を運用する際は、すぐに投資商品を選ぶのではなく、まず自身の資産状況とライフプランを整理することが大切です。
お金を目的別に「色分け」することで、リスクの取りすぎを防ぎ、長期的に安定した資産運用を続けやすくなります。
資産運用を始める前に、まず確保すべきなのが「生活防衛資金」です。これは、病気や失業、急な出費といった不測の事態に備えるためのお金で、すぐに引き出せる現金や預貯金で用意しておくのが基本です。
目安としては、生活費の半年から1年分を確保しておくとよいでしょう。この資金があることで、相場が下落している時に慌てて投資商品を売却して損失を確定させるような事態を避けやすくなります。
精神的な安定を保ちながら長期投資を続けるための土台となるお金です。
生活防衛資金とは別に、5年以内など近い将来に使う予定が決まっているお金も投資からは分けて確保しておく必要があります。具体的には、以下のようなライフイベント資金が該当します。
使う時期が決まっている資金を価格変動のある商品で運用すると、いざ必要になったタイミングで相場が下落し、元本割れした状態で売却せざるを得なくなる可能性があります。目的と時期が明確な資金は、元本割れリスクの低い預貯金や個人向け国債などで管理するのが堅実です。
「生活防衛資金」と「近い将来に使うお金」を総資産から差し引いて、残ったお金が中長期的に運用できる「余裕資金」となります。
例えば、総資産3000万円のうち、生活防衛資金として500万円、3年後に使う車の購入費用として300万円を確保した場合、運用に回せるのは残りの2200万円です。
また、当該資金を「いつまで運用できるか」という期間を明確にすることも重要です。運用期間が10年以上と長期で確保できる場合は、ある程度のリスクを取ってリターンを狙う運用も検討できます。
一方、5〜10年程度で使う可能性がある場合は、安定性を重視した運用が望ましいでしょう。
運用に回せる資金が決まったら、次に「どのような資産に、どれくらいの割合で配分するか」というポートフォリオを考えます。
最適な資産配分は、自身の年齢や収入、そしてどの程度の価格変動なら受け入れられるかという「リスク許容度」によって異なります。
ここでは3つのパターンに分けて、具体的な配分例を紹介します。
以下の配分例は、総資産3000万円全体を前提とした一般的なモデル例であり、特定の方への運用提案ではありません。現金・預金には生活防衛資金を含みます。実際の配分は、ご自身の状況に応じて検討する必要があります。また、各資産には価格変動等により元本割れとなるリスクがあり、将来の運用成果を保証するものではありません。
元本割れのリスクをできるだけ抑え、安定的な運用を目指す人向けのポートフォリオ例です。退職が近い50代以降の方や、投資経験が浅く値動きに不安を感じる方にとって、検討しやすい配分例の1つです。ただし、株式・債券にも価格変動があり、元本割れとなる可能性があります。
このタイプでは、価格変動が比較的小さい債券や預貯金の比率を高めに設定します。一方で、インフレによる資産価値の目減りを防ぐため、一部を株式や投資信託に配分することもポイントです。
【配分例】
債券を中心に据えることで、利子収入を得ながら、資産全体の値動きを抑えることが期待されます。ただし、債券も金利の変動や発行体の信用状況により価格が下落することがあり、外貨建ての場合は為替変動の影響も受けます。
資産を守りつつ、ある程度の成長も期待したい人向けの標準的なポートフォリオです。配分を考える際の1つの参考になる考え方です。
参考になるのが、日本の公的年金を運用するGPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオです。GPIFは、国内外の株式と債券にそれぞれ25%ずつ均等に分散投資しています。
以下は、GPIFの考え方を参考に、現金・預金を加えて作成した例であり、GPIFの基本ポートフォリオそのものではありません。
【配分例(GPIF参考)】
値動きの異なるさまざまな資産を組み合わせることで、特定の市場が下落した際の影響を和らげ、ポートフォリオ全体の値動きを和らげることが期待できます。ただし、市場全体が下落する局面では、資産全体が値下がりする場合もあります。
(参考:基本ポートフォリオの考え方|年金積立金管理運用独立行政法人)
運用期間を10年以上と長く確保でき、ある程度のリスクを取って積極的に資産を増やしたい人向けのポートフォリオです。30代や40代の現役世代が主な対象となります。
このタイプでは、長期的な成長が期待できる株式や株式投資信託の比率を高めに設定します。ただし、全額を株式に投じるのではなく、暴落時のクッションとして債券や預貯金も一定割合で組み入れることが重要です。
【配分例】
株式の比率が高い分、市場の変動による資産の増減も大きくなります。下落局面でも慌てずに長期的な視点で運用を続けることが、このポートフォリオを活かす基本です。
自身の状況に近いポートフォリオを選ぶための目安として、以下の表を参考にしてください。
リターンは各配分例を相対的に比べた目安であり、将来の運用成果を保証するものではありません。
まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても資産運用を始めやすい」をコンセプトに、さまざまな無料サポートをご提供しています。
ポートフォリオの配分を決めたら、次は具体的な金融商品を選びます。
ここでは、代表的な投資対象である「投資信託」「債券」「個別株・REIT」が、資産全体の中でどのような役割を担うのかを解説します。
投資信託は、1つの商品で国内外の多くの株式や債券に分散投資できるため、ポートフォリオの中核(コア)として活用されることがあります。ただし、投資信託には購入時手数料や運用管理費用(信託報酬)等がかかり、価格変動により元本割れとなる場合があります。
市場全体の動きに連動することを目指すインデックスファンドは、低コストで手間をかけずに長期的な資産成長を狙いたい人に適した選択肢です。
2024年から始まった新しいNISAは、年間最大360万円までの投資で得た利益が非課税になる制度です。3000万円の運用では、この非課税制度の活用を検討することも選択肢の1つです。なお、NISA口座で購入した商品も、価格変動により元本割れとなる場合があります。
生涯の非課税保有限度額は1800万円のため、計画的に枠を埋めていくことを検討しましょう。
債券は、国や企業がお金を借りるために発行する有価証券です。株式に比べて価格変動が小さい傾向があり、ポートフォリオ全体の安定性を高める「守り」の役割を担います。
発行体が債務を履行できる限り、満期まで保有すれば額面金額が償還されるため、将来の収益見通しが立てやすいのが特徴です。ただし、満期前に売却する場合は市場価格での売却となり、元本割れとなることがあります。
日本国が発行する「個人向け国債」は、元本割れのリスクが低く、安定性を重視する人にとって選択肢の1つと考えられます。なお、個人向け国債は発行から一定期間は中途換金ができず、中途換金の際は直近2回分の利子相当額が差し引かれます。

株式市場が下落した際に、資産全体の目減りを和らげる場合があります。ただし、債券も同時に値下がりすることがあります。
個別企業の株式や不動産投資信託(REIT)は、ポートフォリオにプラスアルファのリターン(上乗せ)や定期的な収入をもたらす役割を持ちます。
3000万円というまとまった資金を投資する際、「一括投資」と「分割投資(積立投資)」のどちらがよいか悩む人も多いでしょう。
どちらか一方を選ぶのではなく、両者を組み合わせる方法も考えられます。例えば、値動きが比較的穏やかな債券は一括で、価格変動の大きい株式は数回に分けて投資するなどの方法もあり、資産の性質に応じて使い分けることで、リスクを管理しやすくなります。
自分に合った運用方法や資産配分がわからない場合は、専門的な診断ツールを活用するのも1つの方法です。
マネイロでは、簡単な質問に答えるだけで自身の投資タイプやおすすめの資産配分がわかる「3分投資診断」や、まとまったお金の運用方法のヒントが得られる「一括投資診断」を無料で提供しています。
これらの診断結果を参考に、自身の資産運用の方向性を考えるきっかけにしてみてはいかがでしょうか。
3000万円を運用した場合、将来の資産額は利回りによって変わります。
ここでは、複利効果を活かして長期運用した場合の資産の増え方をシミュレーションしてみましょう。

運用で得た利益を元本に加えて再投資することで、利益が利益を生む仕組みのこと
元本3000万円を、追加投資なしで複利運用した場合の資産額の推移は以下の通りです。
仮に年利3%で10年間運用できた場合、資産は約1000万円増え、4000万円を超える計算になります。さらに、仮に年利5%で20年間運用できた場合、資産は2.5倍以上の約7960万円になる計算です。
ただし、これは一定の利回りを仮定した試算であり、実際にこのような運用成果が得られることを示すものではありません。運用成果がマイナスとなり、元本割れとなる場合もあります。
このシミュレーションは、税金や手数料を考慮しておらず、毎年一定の利回りを前提としたものです。実際の運用では市場の変動により成果は変わりますが、長期運用と複利効果の仕組みが見て取れます。
(参考:資産運用シミュレーション「みらい電卓」~運用編~|ソリューション・サービス|野村證券)
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
3000万円を運用して、配当金や分配金といったインカムゲインで生活費を補いたいと考える人もいるでしょう。
利回り別に受け取れる年間の金額の目安と、高配当だけを狙うことのリスクについて解説します。
3000万円を元本として、税引き前の利回りで運用した場合に受け取れる年間の配当金・分配金の目安は以下の通りです。
仮に年4%の配当金・分配金が得られた場合、税引き前で年間120万円、月々10万円の受取額となる計算です。ただし、これはあくまで税引き前の金額であり、実際にはここから約20%の税金が引かれます。
また、4%はあくまで仮定の利回りであり、実際にはこの水準が得られない場合もあります。投資信託の分配金は、元本の一部払戻しに相当する場合があります。
配当金や分配金は企業の業績や市場環境によって変動するものであり、毎年必ずこの金額が保証されるわけではありません。
高い配当利回りは魅力的ですが、利回りの高さだけで投資先を選ぶことには注意が必要です。高配当をうたう商品には、相応のリスクが伴う場合があります。
例えば、企業の業績が悪化すれば、配当金が減額されたり、支払われなくなったりする「減配リスク」があります。また、配当利回りが高い銘柄は、株価が下落しているために結果的に利回りが高く見えているケースも少なくありません。その場合、配当金を受け取っても、それ以上に株価が下落して元本が損なわれる可能性があります。
配当利回りだけでなく、企業の財務状況や成長性、株価の割安度などを総合的に確認したうえで判断することが、安定した配当収入を目指すうえで大切です。
3000万円という大切な資産を運用する上では、リターンを追求するだけでなく、さまざまなリスクを理解し、適切に管理することが大切です。
主なリスクと対策について解説します。
株式市場などでは、経済危機や地政学的な出来事をきっかけに、価格が下落する「暴落」が起こることがあります。市場全体の変動は避けることができません。
対策として重要なのは、暴落時に慌てて売却しないことです。過去には長期的に市場が回復した局面もみられますが、将来の回復を保証するものではなく、回復までに長い期間を要する場合や、回復しない場合もあります。
生活防衛資金を確保し、余裕資金で運用することで、一時的な価格下落にも落ち着いて対応しやすくなります。
また、資産を複数の国や資産に分散させておくことで、特定の市場が暴落した際の影響を和らげることができます。
インフレとは、物価が継続的に上昇し、お金の価値が相対的に下がることです。物価上昇率が預貯金の金利を上回る場合、預貯金だけで資産を保有していると、実質的な購買力が目減りする可能性があります。
例えば、年2%のインフレが続くと、現在の3000万円の価値は10年後には約2461万円相当にまで減少する計算になります。
対策の1つとして、資産の一部を株式や不動産など、インフレに強いとされる資産で運用する方法もあります。これらの資産は、物価上昇に合わせて価値が上昇する場合がありますが、価格が下落する可能性もあり、現金の目減りを必ず補えるものではありません。
外国の株式や債券、外貨預金など、外貨建ての資産に投資する際には「為替リスク」が伴います。これは、為替レートの変動によって、円に換算した際の資産価値が変わるリスクのことです。
例えば、1ドル150円の時に1万ドルの米国債を購入し、円安が進んで1ドル160円になれば円換算での価値は上がります。逆に、円高が進んで1ドル140円になると、円換算での価値は下がってしまいます。
対策としては、投資する国や通貨を分散させることが基本です。また、為替の動きは予測が難しいため、短期的な変動に一喜一憂せず、長期的な視点で投資を続けることが重要です。
まとまった資金を持つと、「元本保証で高利回り」といった非現実的な儲け話を持ちかけられることがあります。しかし、リスクなしに高いリターンが得られる投資は存在しません。
「必ず儲かる」「あなただけ」といった言葉は、投資詐欺の典型的な手口の1つです。また、仕組みが複雑で理解できない金融商品も避けるべきです。「仕組債」のように、特定の条件下で損失を被るリスクが内包されている商品については、仕組みを十分に理解したうえで検討することが大切です。
対策としては、金融商品取引業の登録を受けた事業者かどうかを、金融庁の登録業者一覧等で確認すること(登録は、金融庁が当該事業者や商品を推奨・保証するものではありません)、そして少しでも怪しいと感じたら専門家や消費生活センターに相談することが重要です。
これまで見てきたさまざまなリスクに対応するための基本戦略が、「長期・分散・低コスト」の3原則です。
この3つの原則を意識することは、3000万円の資産運用を考えるうえでの基本的な考え方の1つといえるでしょう。
3000万円というまとまった資産の運用は、自身の将来に関わる重要な決断です。商品選びや資産配分、リスク管理など、専門的な知識が求められる場面も少なくありません。一人で判断することに不安を感じる場合は、お金の専門家に相談することも選択肢の1つです。
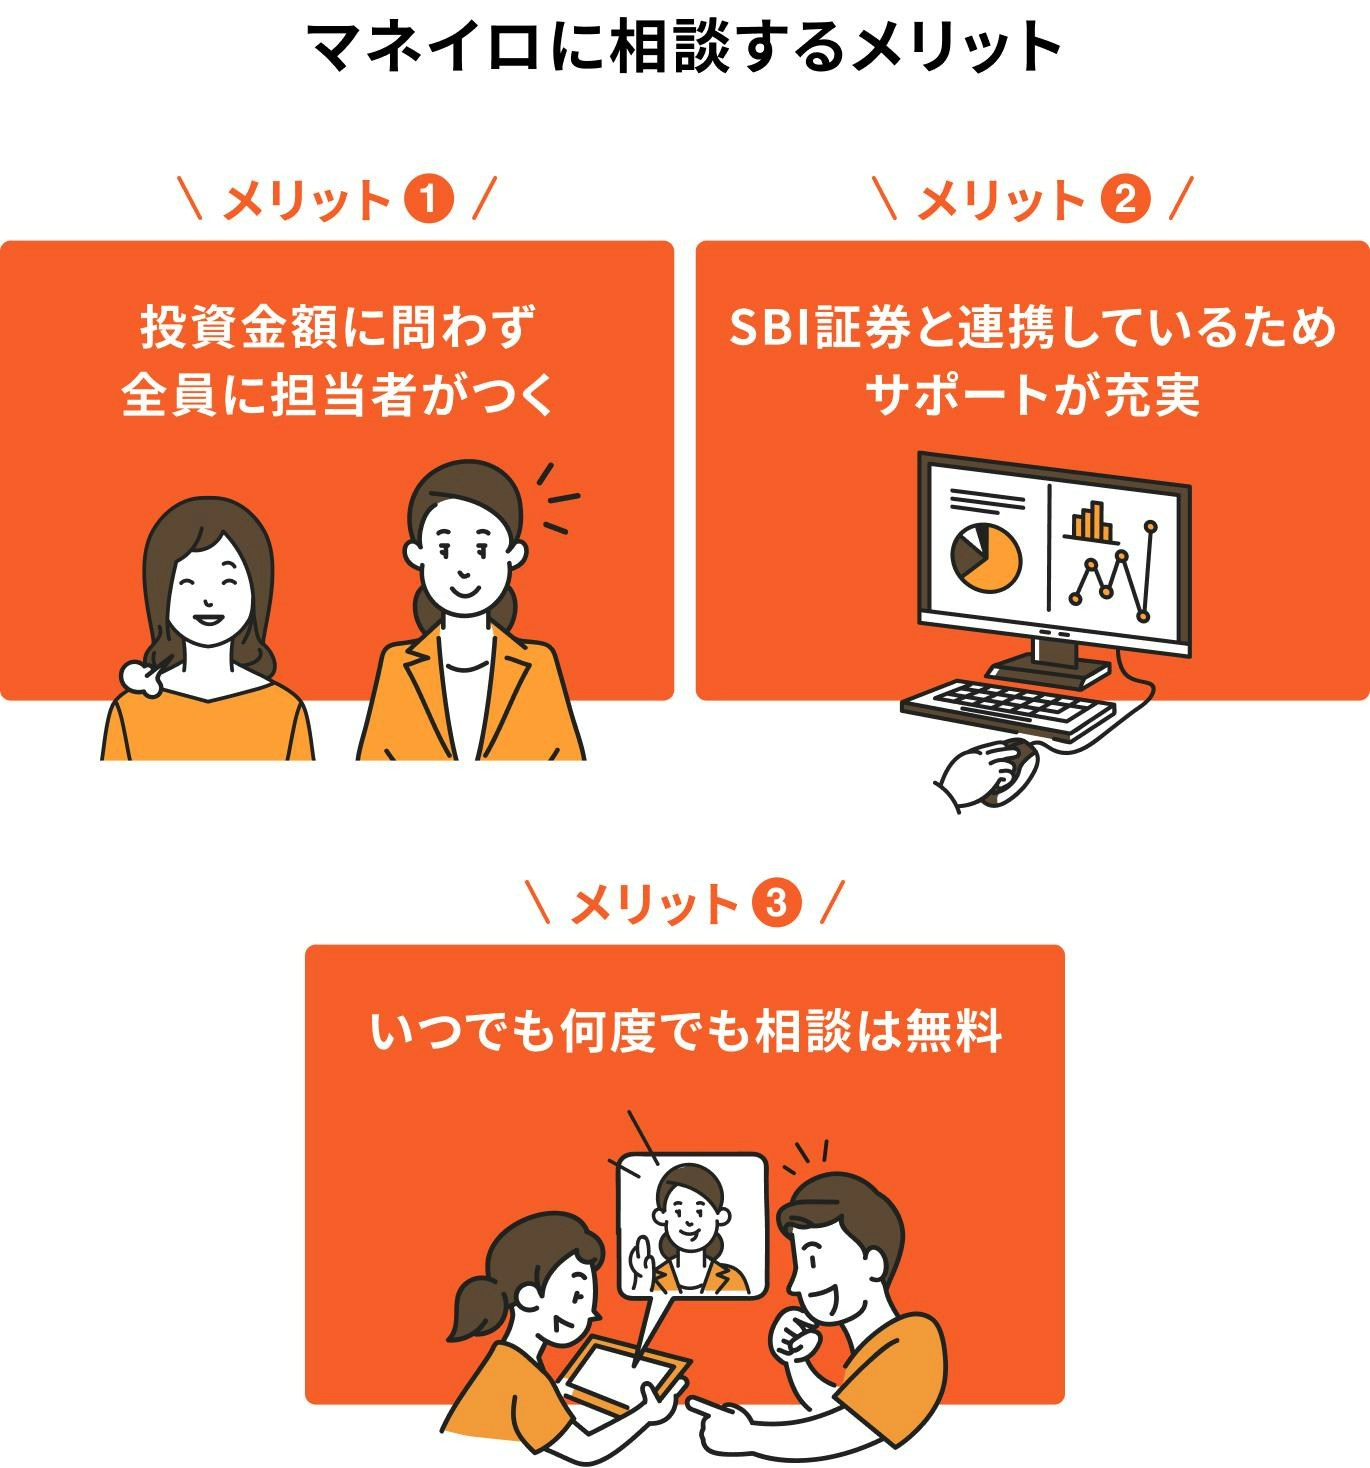
3000万円をどう運用するのがよいかは、年齢や資金を使う時期によって変わります。資金が大きい分、自分だけで判断するのは不安な方も多いのではないでしょうか。
マネイロの無料相談では、お金の専門家に次のような相談ができます。
相談満足度は96.8%(※)です。何度でも無料で、スマホやPCからオンラインで相談できます。無理な勧誘は行っていないので、まだ運用を始めるか決めていない方も、気軽にご利用ください。
▶マネイロの無料相談に申し込む
※2024年1月〜2026年1月に相談サービスを利用し、アンケートに回答した方のうち「大変満足」「満足」と回答した割合。回答者数765名。
3000万円の資産運用を検討する際に、多くの人が抱く疑問についてお答えします。
全額を投資に回すことは推奨されません。病気や失業などの不測の事態に備えるため、最低でも生活費の半年から1年分は「生活防衛資金」として、すぐに引き出せる現金や預貯金で確保しておくことが重要です。投資は、あくまで生活に影響のない余裕資金で行うのが基本です。
1つの商品に集中投資するのではなく、株式・債券・不動産(REIT)など、値動きの異なる複数の資産に分散することが基本です。具体的な配分は、自身の年齢やリスク許容度によって異なります。
また、NISAを活用して、低コストのインデックスファンドから始める方法も選択肢の1つです。ただし、インデックスファンドも価格変動により元本割れとなる場合があります。
年間の生活費によって異なります。例えば、年間300万円で生活する場合、単純計算では10年で資産は尽きます。
資産運用を取り入れ、年間の支出を投資元本の4%以内に抑える「4%ルール」を適用した場合、年間120万円を取り崩しながら資産寿命を延ばせる可能性がありますが、相場の変動によっては資産が目減りするリスクもあります。
退職金は、老後の生活を支える大切な資金です。現役時代と異なり、損失が出た場合に収入で補うことが難しくなるため、より安定性を重視した運用を検討することが望ましいでしょう。
まずは生活防衛資金を十分に確保し、リスク許容度を慎重に見極めた上で、守りを固めたポートフォリオを検討することが大切です。
3000万円という資産は、将来の安心につながる基盤です。しかし、インフレが進む現代では、預貯金として保有するだけでは実質的な価値が目減りしていくリスクがあります。
大切な資産を守り、育てていくためには、まず生活防衛資金を確保した上で、自身のリスク許容度に合ったポートフォリオを組むことが重要です。「長期・分散・低コスト」という運用の基本原則を守り、NISAなどの非課税制度を活用することも有効です。
運用方法や資産配分に迷った際は、一人で悩まず専門家に相談することも有効です。自身のライフプランに合った運用計画を立て、着実な資産形成を目指すことが大切です。
自身の状況に合わせた具体的な運用プランを立てるために、まずは専門家の視点を取り入れてみてはいかがでしょうか。
»3000万円の運用プラン、まずは3分で無料診断
まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても資産運用を始めやすい」をコンセプトに、さまざまな無料サポートをご提供しています。
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。