
関連記事
»40代に合った資産運用は?簡単診断はこちら
「40代から資産運用を始めても遅くない?」「何から始めればいい?」と悩んでいる人も多いでしょう。
40代からでも、資産運用を始めるのに遅すぎることはありません。まずは生活費の半年〜1年分を目安に生活防衛資金を確保し、当面使う予定のない余裕資金で運用することが大切です。
資産形成には、税制優遇を受けられるNISAやiDeCoを活用する方法があります。
本記事では、40代から資産運用を始める際のポイントやおすすめの運用方法、資産配分の考え方をわかりやすく解説します。


40代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
40代の資産運用では、NISAやiDeCoなどの税制優遇制度を上手に活用することがポイントです。
NISAとiDeCoは、どちらも運用で得た利益が非課税になる制度です。税負担を抑えながら、長期的な資産形成に取り組むことができます。
NISAは、個人の資産形成を支援するための税制優遇制度です。2024年から新しくなったNISAでは、年間最大360万円までの投資で得られた利益(分配金や譲渡益)が非課税になります。
NISAには「つみたて投資枠」と「成長投資枠」の2種類があり、併用も可能です。つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託が対象で、年間120万円まで投資できます。一方、成長投資枠では株式や投資信託など、より幅広い商品に年間240万円まで投資が可能です。
NISAのメリットは、いつでも資金を引き出せる流動性の高さです。老後資金だけでなく、子どもの教育費や住宅のリフォーム費用など、さまざまなライフイベントに備える資金として活用できます。
40代は将来の支出が多岐にわたるため、柔軟性の高いNISAは資産運用の基本としてまず検討したい制度です。
「40代からNISAを始めるのは遅いのでは?」と不安に思う人もいるかもしれませんが、データを見ると多くの40代がNISAを積極的に活用していることがわかります。
日本証券業協会の「NISA口座開設・利用状況調査結果(2025年12月末時点)」によると、40代のNISA口座数は538万1768口座にのぼり、50代に次いで2番目に多い年代となっています。
(参考:NISA口座の 利用状況に関する調査結果の公表について)
さらに、野村資産形成研究センターが2024年に実施したアンケートでは、40代の新NISA利用者の割合は57%という結果が出ています。
多くの同世代が将来のために資産形成を始めているという事実は、これからNISAを検討する40代にとって心強い情報といえるでしょう。
(参考:野村資産形成研究センター | 第4回ファイナンシャル・ウェルネス(お金の健康度)アンケート(2024年実施))
iDeCo(個人型確定拠出年金)は、老後資金の準備に特化した私的年金制度です。最大のメリットは、掛金が全額所得控除の対象となる点で、これにより所得税や住民税の負担を軽減できます。
例えば、毎月2万円(年間24万円)を拠出する場合、所得税・住民税率が合計20%の人であれば、年間4万8000円の節税効果が期待できます。
また、NISAと同様に運用で得た利益も非課税です。ただし、iDeCoで積み立てた資産は原則として60歳まで引き出すことができません。資金が長期間拘束されるため、教育費など途中で必要になる可能性がある資金の準備には向きませんが、着実に老後資金を貯めたい40代にとっては有力な選択肢です。
まずはNISAを基本とし、余裕資金でiDeCoを併用することも選択肢の1つです。
運営管理機関連絡協議会の「確定拠出年金統計資料(2025年3月末)」によると、iDeCoの加入者数は50代に次いで40代が多く、全体の約3割を占めています。
(参考:企業年金に関する基本統計|統計資料)
40代は収入がピークに達する時期であり、iDeCoの掛金が全額所得控除になる節税メリットを享受できる年代です。
また、60歳まで20年程度の運用期間を確保できるため、複利効果を活かした資産成長も期待できます。

加入率の数字に惑わされず、自身のライフプランや家計状況に合わせて、iDeCoの活用を検討することが大切です。
40代の資産配分(ポートフォリオ)は、安定性を重視する資産と、成長を期待する資産のバランスが重要です。
公的年金を運用するGPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオ(国内債券・外国債券・国内株式・外国株式をそれぞれ25%ずつ)が1つの参考になります。
40代の資産配分は、家計状況や運用期間、リスク許容度によって異なります。以下は、リスクの取り方に応じた資産配分の一例です。
上記は資産配分の一例です。債券にも価格変動や元本割れのリスクがあります。
自身のライフプランやリスク許容度に合わせて、これらの例を参考にしながら資産配分を検討しましょう。
「もう40代だから遅いのでは」と感じる人もいるかもしれませんが、実際には40代は資産運用を始めるのに適したタイミングです。
低金利時代の預貯金の限界、キャリアの安定による資金的な余裕、そして長期運用の効果をまだ十分に活かせる時間がある、という3つの理由が挙げられます。
現在の低金利環境では、銀行にお金を預けておくだけで資産を増やすことは困難です。
例えば、金利が年0.2%の預金に資産を置いていても、物価が年2%上昇するインフレ局面では、お金の「実質的な価値」は毎年約1.8%ずつ目減りしてしまいます。
インフレとは、モノやサービスの価格が上昇し、相対的にお金の価値が下がることです。預貯金は元本が保証される安心感がありますが、インフレリスクには対応できません。
将来の教育費や老後資金が、物価上昇によって想定以上にかかる可能性に備えるためにも、預貯金だけでなく、インフレに負けないリターンが期待できる資産運用を組み合わせることが重要になります。
40代は、20代や30代と比較してキャリアが安定し、収入が増加する時期です。昇進や昇給により年収が上がり、家計に余裕が生まれやすくなります。共働き世帯では、世帯収入が増えることも珍しくありません。
また、ライフステージの変化も資産運用を後押しします。例えば、子育てが一段落し保育料の負担が減ったり、住宅ローンの返済が進んで負担感が和らいだりすることで、新たに投資に回せる「余裕資金」を確保しやすくなります。
このように収入と支出のバランスが整いやすい40代は、無理なく資産運用をスタートできる絶好のタイミングといえます。
資産運用において「時間」は有効な武器です。40代からでも、一般的な定年である65歳までには約20〜25年の運用期間を確保できます。この期間は、投資のリスクを抑え、一定の利回りで運用できた場合、複利の効果を十分に 活かすために十分な長さです。
複利の効果とは、運用で得た収益を元本に加えて再投資することで、資産額の増加が期待できる 仕組みのことです。運用期間が長ければ長いほど、複利の効果がより大きく働きやすくなること が期待できます。
例えば、40歳から月5万円を年利5%で20年間運用した場合、積立元本1200万円に対して、最終的な資産額は約2029万円になるという試算です。
「もう40代」ではなく「まだ20年以上の時間がある」と捉え、時間を味方につけることが、40代からの資産運用を成功させるうえで重要になります。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
40代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
40代の資産運用では、生活に必要な資金と運用に回す資金のバランスを考えることが重要です。
一般的に、年齢が上がるにつれて値動きの大きさを抑えることを目指す資産配分にシフトしていくのが基本とされています。
ここでは、現金と投資の割合について、年代・リスク許容度別の目安を紹介します。
資産全体のうち、どのくらいの割合を投資に回すべきか、という問いに対する1つの考え方として「100 - 年齢」という法則があります。
これは、100から自身の年齢を引いた数字を、リスク性資産(株式など)に投資する割合の目安とするものです。
例えば40歳の場合、「100 - 40 = 60」となり、資産の60%を投資に、残りの40%を現金(預貯金など)で保有する、という考え方です。
リスク許容度を3タイプに分けた場合の目安は下記の通りです。
ただし、これはあくまで一般的な目安です。住宅ローンの有無、子どもの教育費、収入の安定度など、個々の家計状況によって最適なバランスは異なります。
自身のライフプランとリスク許容度に合わせて、柔軟に調整することが大切です。
40代は守るべき家庭や築いてきた資産があるため、20代や30代と同じような「攻め」の投資はリスクが高まる可能性があります。
失敗を避け、着実に資産を築くためには、いくつかの重要なポイントを押さえておく必要があります。
目的を明確にし、投資の基本原則を守り、感情に流されない冷静な判断を心がけましょう。
資産運用を始める前に、まず「何のために、いつまでに、いくら必要なのか」という目的を明確にすることが重要です。
例えば、「65歳までに老後資金として2000万円準備する」「10年後に子どもの大学進学費用として500万円用意する」など、具体的な目標を設定します。
目的が明確になることで、目標達成までの期間(運用期間)が決まり、それに合わせてどの程度のリスクを取れるか(リスク許容度)が見えてきます。
運用期間が長い老後資金であれば、ある程度リスクを取って成長が期待できる資産の割合を増やすことができますが、数年以内に使う予定の教育資金であれば、安全性を重視した運用が求められます。
目的を決めずに始めると、途中で方針がぶれてしまい、失敗につながりやすくなります。
投資の王道とされるのが「長期・積立・分散」の3つの原則です。これらは、投資に多くの時間を割けない40代にとって、リスクを抑えながら資産形成を目指すうえで有効なアプローチです。
これらの原則を実践しやすいのが、投資信託を活用した積立投資です。
資産運用を始める際は、投資対象となる金融商品の特性やリスクを十分に理解することが大切です。
40代は、20代や30代と比べて失敗からのリカバリーに使える時間が限られています。そのため、仕組みが複雑で手数料が高い金融商品や、FXや暗号資産(仮想通貨)のような値動きが激しい投機的な商品に、生活資金を投じることは避けるべきです。
「自分に合っていない商品を選んでしまう」という失敗を避けるためにも、まずは自身が理解できる範囲の商品から始めることが重要です。
例えば、全世界の株式市場に連動するインデックスファンドなど、シンプルで分散が効いており、低コストな商品から検討するのがよいでしょう。
投資は自己責任が原則であり、内容を理解せずに購入することは損失につながる可能性があります。
40代で初めて資産運用に取り組む場合、退職金やまとまった貯蓄を一度に投資する「一括投資」はリスクが大きいため、避けたほうがよいでしょう。
まずは、毎月1万円など、家計に負担のない少額から積立投資を始めることが推奨されます。
少額から始めることで、投資先の値動きに慣れることができます。また、万が一、投資を始めた直後に市場が下落しても、損失額を限定的に抑えることが可能です。
投資は、まず「生活防衛資金」(生活費の半年〜1年分)を預貯金で確保し、それ以外の「余裕資金」で行うのが基本です。
現在の生活を圧迫しない範囲で、無理なく継続できる金額からスタートしましょう。
長期的な資産形成を目指すうえで、短期的な市場の価格変動に一喜一憂しないことが重要です。
市場が下落する「暴落」が起きた際に、一時的な価格変動に驚いて慌てて資産を売却してしまう行動は、損失を確定させてしまう可能性があるため注意が必要です。
暴落は、長期的な視点で見れば「安く買うチャンス」と捉えることもできます。積立投資を継続していれば、価格が下がった時には同じ金額でより多くの量(口数)を購入できるため、将来の市場回復局面でリターンにつながる可能性があります。
価格の変動が怖いと感じる場合は、まず生活防衛資金を十分に確保し、投資が余裕資金で行われていることを再確認しましょう。
そして、なぜ投資を始めたのか、当初の目的や計画に立ち返ることが、冷静な判断を助けてくれます。
40代は、教育費や住宅費などの支出が増えやすい一方、老後に向けた資産形成も本格的に考えたい年代です。
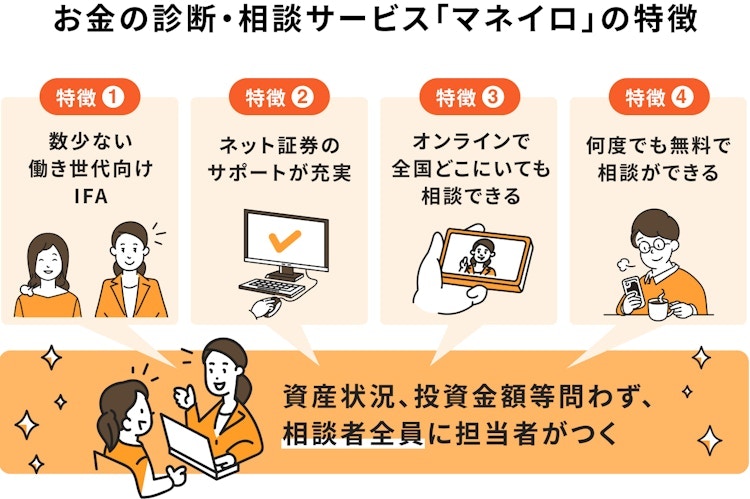
「NISAとiDeCoのどちらを優先する?」「毎月いくら積み立てる?」「どの商品を選べばいい?」など、自分だけで判断するのが不安な場合は、マネイロの無料相談を活用してみましょう。
マネイロでは、現在の収入や貯蓄、今後のライフプランなどを踏まえて、例えば以下のような相談ができます。
相談は何度でも無料で、オンラインで全国どこからでも利用できます。
40代から無理なく資産形成を進めたい人は、まずは無料相談で自分に合ったNISA・iDeCoの活用方法を整理してみましょう。
資産運用を始めるには、やみくもに商品を買い始めるのではなく、順序立てて準備を進めることが成功の鍵です。
忙しい40代の人は、仕組み化して自動で続けられる形を作ることが重要です。
以下の5つのステップに沿って、無理のない金額で、着実に資産運用の第一歩を踏み出しましょう。
40代の資産運用を考えるうえで、同世代の平均的な貯蓄額や、将来必要となる老後資金の目安を知ることは、自身の立ち位置を確認し、具体的な目標を設定するのに役立ちます。
各種統計データを参考に、40代のお金事情と老後資金の考え方について解説します。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、40代の金融資産保有額の中央値は二人以上世帯で500万円、単身世帯は100万円です。
中央値とは、データを小さい順に並べた時に中央に位置する値で、より実態に近い数字とされています。
一方で、金融資産を保有していない世帯は二人以上世帯で18.8%、単身世帯で32.1%となっており、世帯ごとの格差が大きいことがうかがえます。
自身の貯蓄額が中央値より多いか少ないかを確認し、今後の資産形成プランを考える1つの参考にするとよいでしょう。
【40代の金融資産保有額(金融資産を保有していない世帯を含む)】

老後に必要な資金は、個々のライフスタイルや年金の受給見込み額によって異なります。かつて話題となった「老後2000万円問題」は、あくまで1つのモデルケースに基づく試算です。
自身に必要な金額を把握するためには、まず将来の生活を具体的にイメージすることが重要です。
簡単な計算方法として、「(老後の毎月の支出 - 毎月の年金収入)× 12ヶ月 × 老後年数」という式があります。
例えば、毎月の支出が30万円、年金収入が20万円で、老後期間を25年と仮定すると、不足額は(30万円 - 20万円)× 12ヶ月 × 25年 = 3000万円となります。
40代のうちに、自身の年金見込み額(ねんきん定期便で確認可能)と、理想の老後生活から想定される支出を基に、具体的な目標額を設定しましょう。
自身の年収や家族構成、理想のライフプランによって、必要な老後資金は異なります。漠然とした不安を解消し、具体的な目標額を設定するために、まずはシミュレーションツールを活用してみるのがおすすめです。
簡単な質問に答えるだけで、あなたに必要な老後資金額の目安や、目標達成に向けた積立プランを具体的に把握することができます。
将来に向けた第一歩として、ぜひお試しください。
40代から資産運用を始めるにあたり、多くの人が抱える疑問や不安について、Q&A形式で解説します。
具体的な疑問を解消し、自身の許容できるリスクの範囲内で第一歩を踏み出しましょう。
決して遅くありません。40代からでも、一般的な定年である65歳までには16年以上の運用期間を確保できます。
この期間は、利益が利益を生む「複利効果」を活かすには十分な長さです。
むしろ、40代は収入が安定し、将来のライフプランがある程度見えているため、計画的に資産形成を始める上で重要な時期です。「もう遅い」と諦めるのではなく、「まだ時間がある」と捉えて、少額からでも始めることが大切です。
まずは、病気や失業など万一の事態に備えて、生活費の半年〜1年分を目安に生活防衛資金を預貯金で確保しましょう。そのうえで、当面使う予定のない余裕資金を運用に回すことが基本です。
40代の資産形成では、税制優遇を受けられるNISAやiDeCoを活用する方法があります。長期・積立・分散投資を意識することで、リスクを分散しながら資産形成を進めやすくなります。
初めて投資する場合は、NISAで無理のない金額から積立投資を始めるのも選択肢です。投資先には、全世界株式や米国株式など、幅広い銘柄に分散投資できる低コストのインデックスファンドがあります。
ただし、元本割れの可能性があるため、運用期間やリスク許容度に合った商品を選びましょう。
資産運用に回す金額は、手取り収入の10%〜25%程度が1つの目安とされています。例えば、手取り月収が40万円であれば、月4万円〜10万円を積立投資に回すイメージです。
ただし、これはあくまで一般的な目安であり、適した金額は各家庭の状況によって異なります。
住宅ローンの返済額、子どもの教育費、貯蓄額などを総合的に考慮し、現在の生活を圧迫しない「無理のない範囲」で金額を設定することが、長期的に運用を継続するうえで重要です。
金融経済教育推進機構(J-FLEC)の調査によると、40代二人以上世帯の金融資産保有額の中央値は500万円です(金融資産を保有していない世帯を含む)。
しかし、これはあくまで平均的なデータであり、「いくらあるべき」という基準はありません。
必要な貯金額は、家族構成、年収、ライフプラン(住宅購入の有無、子どもの進学計画など)によって異なります。
大切なのは、平均額と比較して一喜一憂することではなく、自身の将来設計に基づいて必要な金額を算出し、目標に向かって計画的に準備を進めることです。
40代からの資産運用は、決して遅くありません。むしろ、収入が安定し、将来のライフプランが見え始めるこの時期は、老後資金の準備を始める絶好のタイミングです。
預貯金だけではインフレで資産価値が目減りするリスクがあるため、「長期・積立・分散」を基本原則とした資産運用を取り入れることが重要です。
NISAやiDeCoといった税制優遇制度を効率的に活用し、まずは少額からでもコツコツと継続することを目指しましょう。
自身の状況に合った資産運用の方法がわからない、何から始めたらよいか迷っているという人は、専門家に相談してみるのも1つの方法です。
まずは簡単な診断から、将来に向けた資産形成のイメージを掴んでみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
40代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。