関連記事
2026/06/08

»300万円で投資するなら何がベスト?いますぐ無料診断
「300万円を運用するなら、どんな方法がいい?」「10年間運用するといくらになる?」と気になっている人も多いでしょう。
300万円を年利5%で10年間複利運用できた場合、約489万円になる計算です。ただし、投資には元本割れのリスクがあり、300万円すべてを運用に回せばよいとは限りません。
まずは生活防衛資金や近いうちに使うお金を確保し、残った余裕資金をNISAやiDeCoなどの制度を活用しながら、投資信託や債券などに分散することが基本です。
本記事では、300万円を運用した場合の利回り別シミュレーションや具体的な運用方法、年代・リスク許容度に応じた資産配分をわかりやすく解説します。



まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
▶3分投資診断:あなたに合う投資がわかる
▶一括投資診断:まとまったお金の運用方法がわかる
▶500万円から始める債券投資セミナー:債券の活用術がわかる

300万円の運用方法は、どの程度のリスクを取れるか、まとまった資金を一度に投資するか、時間を分散して投資するかによって異なります。

300万円を運用する際は、いきなり金融商品を選ぶのではなく、運用目的・リスク許容度・生活防衛資金の3点を整理しておくことが大切です。

この3点を整理したうえで、NISAなどの制度や投資信託・債券などから、自分に合った運用方法を選びましょう。
まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
▶3分投資診断:あなたに合う投資がわかる
▶一括投資診断:まとまったお金の運用方法がわかる
▶500万円から始める債券投資セミナー:債券の活用術がわかる
300万円の適切な資産配分は、年齢だけでなく、運用期間や目的、リスク許容度によって異なります。
一般的には、運用期間を長く確保できる年代ほど株式などの成長資産を多く組み入れやすく、資産を使う時期が近づくほど債券や預貯金など安定性を重視した資産を増やす考え方があります。

30〜40代は、老後まで比較的長い運用期間を確保しやすいため、株式を中心に中長期的な資産成長を目指す方法があります。
例えば、全世界株式などの投資信託を中心にしつつ、リスク許容度に応じて債券などを組み合わせます。
一時的に大きく値下がりする可能性もあるため、長期間使う予定のない余裕資金で運用することが前提です。
50代は老後資金を使い始める時期が近づくため、資産を増やすことと守ることのバランスが重要になります。
株式だけに偏らず、債券や預貯金などを組み合わせることで、価格変動を抑える方法が考えられます。
退職時期や老後に必要な金額を確認しながら、徐々にリスクを調整していくことがポイントです。
60代以降は、運用資産を生活費などに取り崩す可能性が高まります。そのため、資産を増やすことだけでなく、大きく減らさないことも重視します。
当面使うお金は預貯金などで確保し、残りを株式や債券などに分散する方法が考えられます。
運用期間や取り崩す時期を踏まえ、無理に高いリターンを狙わないことも大切です。
同じ年代でも、適切なポートフォリオは一律ではありません。
例えば、30代でも元本割れをできるだけ避けたい人であれば債券などの比率を高める方法があります。一方、60代でも十分な預貯金や収入があり、長期間使わない資金であれば、一定の株式比率を維持する選択肢もあります。
「何歳だからこの配分」と決めるのではなく、資金を使う時期や値下がりへの許容度を踏まえて、自分に合った配分を決めることが重要です。
300万円の運用方法には、投資信託や株式、債券、預貯金などさまざまな選択肢があります。
それぞれ期待できるリターンやリスク、適した運用期間が異なるため、一つの商品に絞るのではなく、目的やリスク許容度に合わせて組み合わせることが大切です。
ここでは、300万円を運用する際に検討したい主な方法と、それぞれの特徴を解説します。
長期運用ができ、ある程度の値動きにも耐えられる人には、NISAを活用した一括投資という選択肢があります。
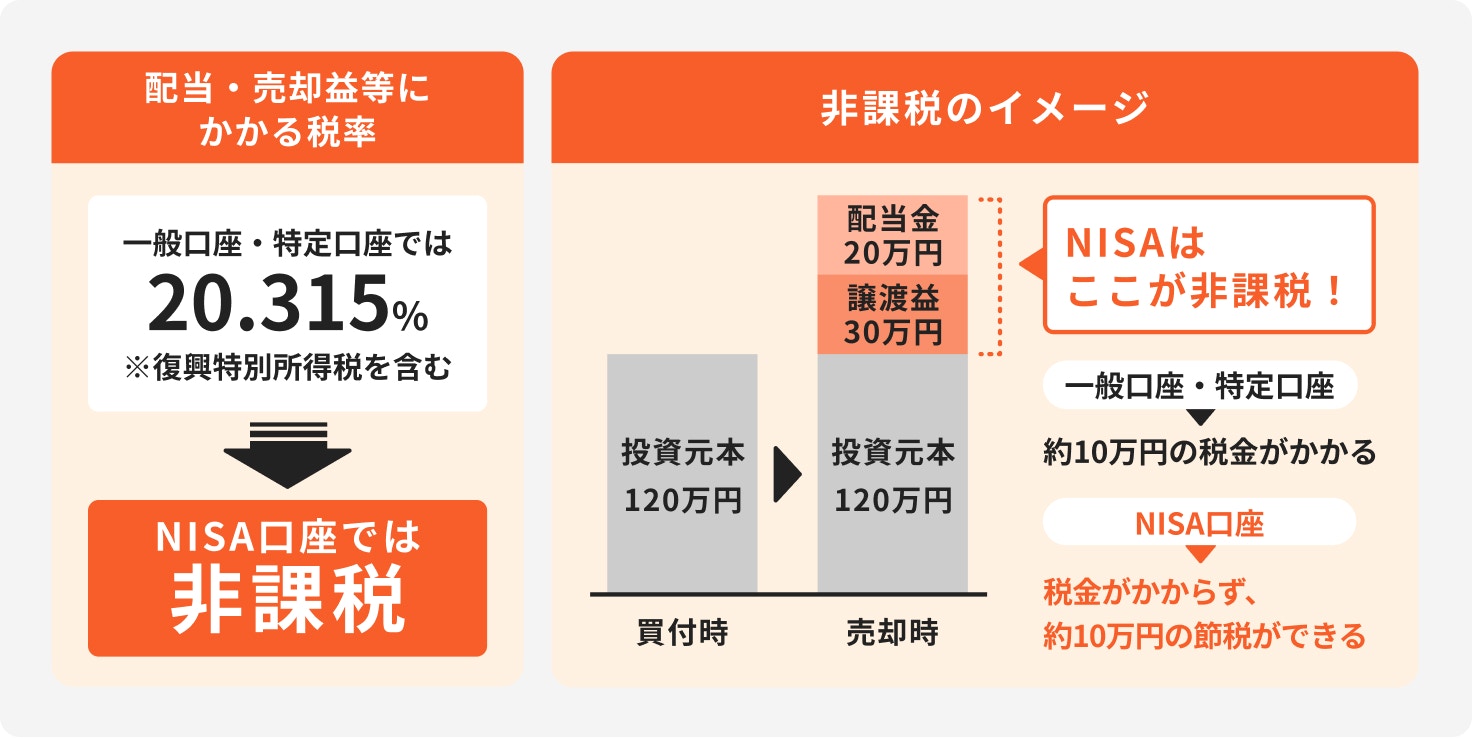
NISAは、投資で得られた利益が非課税になる国の制度です。通常、投資利益には約20%の税金がかかりますが、NISA口座を利用すれば、利益が非課税になります。
2024年からNISAは新しいNISAになり、非課税保有期間や投資可能期間の制限がなくなり、より柔軟に長期投資ができる制度へと拡充されました。また、年間の投資上限額も引き上げられています。
NISAには「つみたて投資枠」と「成長投資枠」があり、成長投資枠では株式や投資信託などに一括で投資することが可能です。
ただし、株式や投資信託には元本割れのリスクがあります。投資先を選ぶ際は、ご自身の運用目的とリスク許容度をよく考えて判断しましょう。
「投資は不安だけど、預金だけでは物足りない」という人には、つみたて投資枠を使った積立投資がおすすめです。
この方法は、リスクを抑えながら、長期的に安定した資産形成を目指す運用スタイルです。
NISAのつみたて投資枠では、年間120万円まで非課税で積立投資が可能です。少額から始められるため、初心者にも取り組みやすく、相場の変動に一喜一憂せずに資産形成が続けられるのも魅力です。
一括投資に不安がある場合は、つみたて投資枠で積立投資から始めてみると良いでしょう。コツコツと時間をかけて資産を育てることができます。
「なるべく元本を減らさずに運用したい」と考える人や、近い将来に使う予定がある資金の運用を考えている人におすすめの運用方法です。
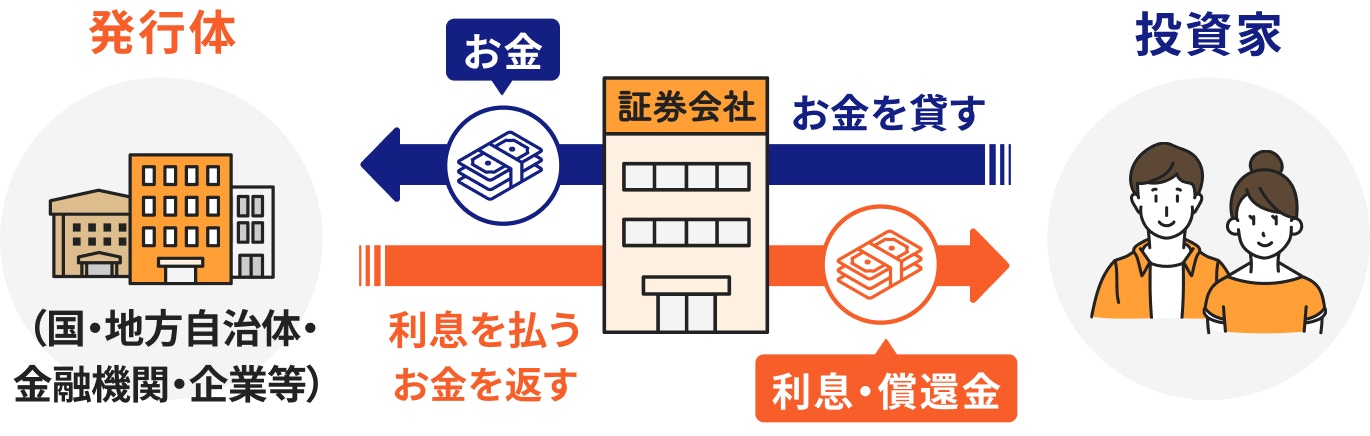
債券は、国や地方公共団体、企業などにお金を貸すことで、あらかじめ決められた利子を受け取ることができ、満期時には投資したお金が戻ってくる安定資産です。
元本割れのリスクが低く、収益の時期や金額が事前に決まっているため、計画的な運用ができます。
一方、株式などと比較するとリターンは小さくなります。また、発行体の財務悪化や破綻などにより、元本割れするリスク(信用リスク)がある点には注意が必要です。
債券には、日本国が発行する「個人向け国債」から、企業の「社債」、外国の「外国債券」までさまざまな種類があり、それぞれにリスクやリターンが異なります。
個別の状況に合わせた最適な債券選びには、専門的な知識が必要な場合もあるため、アドバイザーと一緒に運用を検討することがおすすめです。
貯蓄型保険は、万が一の保障と貯蓄の両方を兼ね備えた保険商品です。毎月一定額を積み立てることで、教育資金や老後資金などの準備を計画的に行えます。
一方、途中解約すると、解約返戻金が支払った保険料の総額を下回り、元本割れする場合がある点に注意が必要です。
300万円というまとまった資金は、一度に全額投資する「一括投資」と、毎月一定額を投資する「積立投資」を組み合わせることで、より効果的な運用ができます。
一括投資では、債券や貯蓄型保険など、比較的低リスクの金融商品の活用が有効です。一度に投資することで、安定的な収益を期待できます。
積立投資では投資信託や株式など、リスクのある資産に有効です。購入時期を分散させることで、高値掴みのリスクを抑え、長期的なリターンを安定させる効果が期待できます。
300万円を運用した場合の結果は、一括で投資するか、時間をかけて積み立てるかによって異なります。
ここでは比較しやすいよう、年利5%・10年間運用を共通条件として、一括投資・積立投資・両方を組み合わせた場合をシミュレーションします。
一定の年利5%で運用できたものとして試算しています。税金・手数料は考慮していません。実際の運用成果を保証するものではありません。
(参考:資産運用かんたんシミュレーション|資産形成について|アセットマネジメントOne)
(参考:つみたてシミュレーター | 金融庁)
300万円を最初にまとめて投資し、年利5%で10年間複利運用した場合、10年後の資産額は約489万円になります。
一括投資は、300万円全体を早い段階から運用できるため、相場が上昇すれば複利効果を得やすいのがメリットです。
一方、投資直後に相場が下落すると、300万円全体が値下がりの影響を受けます。長期間使う予定がなく、一時的な値下がりを許容できる資金で行うことが重要です。

300万円を10年間に分けて投資する場合、毎月の積立額は2万5000円です。
毎月2万5000円を年利5%で10年間積み立てた場合、10年後の資産額は約386万円が目安となります。
一括投資より運用益が少ないのは、300万円全体を最初から10年間運用するのではなく、少しずつ投資に回していくためです。
その一方で、購入時期を分散できるため、一度に300万円を投資した直後に相場が下落するリスクを避けやすくなります。
「300万円を一度に投資するのは不安だが、すべてを10年間かけて投資するのも避けたい」という場合は、一括投資と積立投資を組み合わせる方法があります。
例えば、150万円を最初に一括投資し、残り150万円を10年間、毎月1万2500円ずつ積み立てるケースを見てみましょう。
3つの方法を比較すると、以下のようになります。
ただし、この比較は毎年5%で一定に増えるという仮定に基づくものです。実際の市場では価格が上下するため、一括投資が必ず最も高いリターンになるとは限りません。
300万円をどのように投資するかは、期待リターンだけでなく、運用期間やリスク許容度、相場下落時にも運用を続けられるかを踏まえて判断することが大切です。
300万円を運用する際は、運用方法や商品選びだけでなく、大きな損失につながりやすい行動を避けることも重要です。
特定の商品への集中投資や、相場下落時の焦った売却、生活に必要な資金まで投資に回すことは、資産形成に影響を与える可能性があります。
ここでは、300万円を運用する前に知っておきたい代表的な失敗パターンと注意点を解説します。
300万円すべてを運用に回すのではなく、病気や失業、急な出費などに備える生活防衛資金を確保しておくことが大切です。
生活に必要なお金まで投資すると、相場が下落しているタイミングでも資産を売却せざるを得ず、損失が確定する可能性があります。
当面の生活費や近いうちに使う予定のお金は預貯金などで確保し、余裕資金の範囲で運用しましょう。

300万円を一つの銘柄や資産に集中して投資すると、その投資先が大きく値下がりした場合、資産全体が大きな影響を受ける可能性があります。
リスクを抑えるには、国内外の株式や債券など、値動きの異なる複数の資産へ分散することが大切です。
投資信託などを活用すれば、少ない商品数でも幅広い銘柄や地域に分散できる場合があります。
株式や投資信託を運用していると、相場の下落によって一時的に資産額が大きく減ることがあります。
不安になってすぐに売却すると、その時点で損失が確定してしまいます。短期的な値動きだけで判断せず、当初設定した運用目的や期間に照らして判断することが大切です。
ただし、保有商品の前提条件が変わった場合や、資金が必要になった場合などは売却が適切なケースもあります。
単に「下がったから売る」のではなく、売却する条件をあらかじめ決めておくとよいでしょう。
まとまった資金の運用には多くの不安が伴います。一人で抱え込まず、資産運用・投資の専門家に相談することで、安心して資産形成を進められます。
マネイロでは、お金に関する診断・相談サービスを無料で提供し、資産運用や老後資金、保険の見直しなど、幅広いお金の悩みに対応しています。
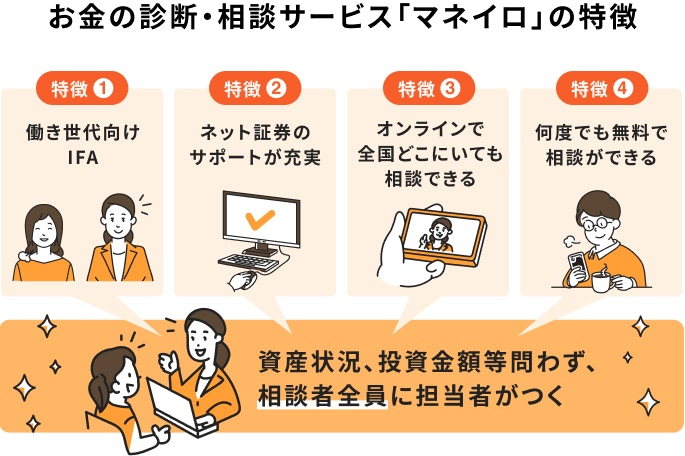
SBI証券と提携しているIFA(独立系ファイナンシャルアドバイザー)が担当します。
IFAとは、特定の金融機関に属さずお客様の資産運用をサポートする専門家のことです。商品の販売ノルマに縛られないため、一人ひとりの目的や状況に合わせた適切な提案が可能です。
1.300万円をどう運用すればいいかわかる
マネイロの診断実績データなどを参考に、現在の資産状況やお金の課題を整理。300万円のうち、いくらを運用に回すのか、何から始めるべきかを明確にします。
2.自分に合った具体的な運用方法がわかる
初回相談では、現在の資産状況や投資経験、運用目的、将来の希望などをヒアリング。2回目以降は、その内容をもとに、300万円の具体的な運用方法や資産配分を提案します。
3.実際に運用を始めるところまでプロがサポート
運用方法を提案するだけでなく、実行までサポート。「一括で投資する?分けて投資する?」「NISAをどう活用する?」「どの商品を選べばいい?」といった具体的な悩みも相談できます。
マネイロの相談満足度は96.8%※。300万円をどう運用すべきか迷っている人は、まずは無料相談で、自分に合った運用方法を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
300万円の運用を検討する際によくある疑問について、運用期間や投資方法、元本割れのリスクなどを踏まえて回答します。
300万円を10年間、年利5%で複利運用できた場合、約489万円になる計算です。元本300万円に対して、運用益は約189万円の試算です。
想定利回りによって結果は異なり、年利3%なら約403万円、年利7%なら約590万円が目安となります。
ただし、実際の運用では毎年一定の利回りを得られるとは限りません。上記は税金や手数料を考慮しないシミュレーションです。
300万円を増やす方法には、預貯金のほか、投資信託・株式・債券などで運用する方法があります。
資産形成を目的とする場合は、生活防衛資金を確保したうえで、長期間使う予定のない資金を複数の資産へ分散して運用することが基本です。
また、NISAを活用すれば、投資から得た利益を非課税にできるため、効率的な資産形成につながります。
適した投資先は、運用目的・期間・リスク許容度によって異なります。
長期的な資産形成を目指すなら、国内外の株式に分散できる投資信託などが選択肢になります。安定性を重視する場合は、債券や預貯金を組み合わせる方法もあります。
300万円すべてを一つの商品に投資するのではなく、複数の資産に分散してリスクを調整することが重要です。
投資信託や株式などの投資商品には、元本保証はありません。運用状況によっては300万円を下回る可能性があります。
一方、預貯金は預金保険制度の対象であれば、1金融機関につき預金者1人あたり元本1000万円までとその利息等が保護されます。また、個人向け国債は国が元本と利子の支払いを行い、満期まで保有すれば額面金額で償還されます。
「元本を減らしたくない資金」と「リスクを取って増やしたい資金」を分けて管理するとよいでしょう。
一括投資と積立投資のどちらが適しているかは、運用期間やリスク許容度によって異なります。
一括投資は300万円を早く市場に投入できるため、長期的な成長の恩恵を受けやすい一方、投資直後に相場が下落すると資産全体が影響を受けます。
積立投資は購入時期を分散できるため、投資タイミングによる影響を抑えやすいのが特徴です。
判断に迷う場合は、300万円の一部を一括投資し、残りを一定期間に分けて積み立てる方法も選択肢になります。

300万円の運用方法は、人によって正解が異なります。まずは、運用の目的や期間、リスク許容度を明確にしましょう。
目的やリスク許容度に応じて低リスクの金融商品を選んだり、複数の商品を組み合わせることで、安定性と成長性のバランスを取ることが大切です。
商品選びに悩んだりや運用に不安がある場合は、資産運用の専門家へ相談し、自分に合った最適な運用プランを作りましょう。
»自分に合う投資が3分でわかる無料診断