
関連記事
»老後資金、自分はいくら必要?3分無料診断
「生活防衛資金は結局いくら必要?」「もしもの時に備えて、貯金はどのくらいあれば安心?」と疑問に感じている人も多いのではないでしょうか。
突然の失業や病気、災害など、予期せぬ事態に備える生活防衛資金を貯めることはとても大切なことです。
本記事では、生活防衛資金の目的や、独身・夫婦・子育て世帯別の具体的な目安額、効率的な貯め方から最適な預け先まで、お金のプロがわかりやすく解説します。


生活防衛資金が気になるあなたへ
マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
生活防衛資金がいくら必要なのか考える前に、生活防衛資金がなぜ必要なのか、目的や役割について理解しましょう。
生活防衛資金とは、予期せぬトラブルが発生した際に、当面の生活を維持するために使う「いざという時のお金」のことです。
普段の生活費とは別に用意しておくことで、経済的なストレスを軽減し、冷静な判断ができる余裕を持てます。
いざという時に慌てて借金や資産の切り崩しをしなくて済むように、あらかじめ準備しておくことが大切です。
生活防衛資金は「生活費」「貯金」「投資資金」とは異なる、独自の目的と役割を持つ資金です。
生活費は日々の支出、貯金は旅行や家電購入など将来の使い道が決まっているもの、投資資金は資産を増やすための余剰資金です。
一方、生活防衛資金は「万が一」に備えるための資金であり、手元で確実に管理できるよう、すぐに引き出せる形で保管しておく必要があります。
生活防衛資金としていくら準備すればよいのかは、個人の状況によって異なります。
目安の考え方をもとに、ケース別のシミュレーションで確認しましょう。
一般的に、生活防衛資金の目安は「3ヶ月~6ヶ月分」を目安とすることが多いです。
仮に失業したとしても、失業手当を受け取りながら再就職活動をする期間として、半年程度の生活費があれば、精神的なゆとりを持って活動できるためです。
ただし、この目安はあくまで一般的なものであり、個々の状況によって必要額は変わります。
総務省の「家計調査報告 〔 家計収支編 〕 2024年(令和6年)平均結果の概要」の調査によると、世帯別の1ヶ月の平均消費支出は以下のとおりです。
上記を参考に、生活防衛資金の目安の考え方について、家族構成別に見ていきましょう。
一人暮らしの方の生活費が月17万円程度なら、6ヶ月分で102万円が目安です。
家賃の有無や生活スタイルによって上下するため、自分の固定費・変動費を把握して計算してみましょう。
実家暮らしや住居費の負担が少ない場合は、より少額でも問題ないケースもあります。
共働きの夫婦で生活費が月30万円程度なら、6ヶ月分で180万円が目安です。
ただし、どちらか一方の収入に頼っている場合や扶養家族がいる場合は、そのぶん余裕をもって資金を確保するのがおすすめです。
夫婦どちらかの収入が止まった際の影響を考慮しましょう。
子どものいる家庭では、生活費が高くなるだけでなく、教育費などの固定費も発生します。
また、子どもの病気など予期せぬ出費も増える傾向にあるため、6ヶ月~1年分程度、少し多めに準備することを検討しましょう。
雇用形態によっても、必要な生活防衛資金の目安は変わってきます。
会社員・公務員の場合、比較的収入が安定しており、失業保険や傷病手当金といった公的保障も手厚いため、3ヶ月~6ヶ月分が目安とされます。
一方、フリーランス・自営業者の場合は収入が不安定になりやすく、会社員のような失業保険や傷病手当金などの公的保障が手薄な場合があります。
そのため、より手厚い備えが必要となり、1年分以上の生活防衛資金の準備が推奨されます。

また、産休・育休を控えている場合、転職を検討している場合なども多めに準備しておくと、精神的にも安心できます。
生活防衛資金の必要額を計算する際は、以下の3つのステップを参考にしましょう。
自分や家族の「1ヶ月の生活費」を把握することがスタートです。
家賃・水道光熱費・通信費などの固定費に加えて、食費・日用品費・教育費などの変動費も忘れずに合計しましょう。
家計簿アプリやエクセルを使って3ヶ月の平均を出すと、より現実に即した金額がわかります。
ステップ①で算出した月々の「最低限の生活費」に、先ほど確認した「目安の月数」(例えば6ヶ月分)を掛け合わせることで、具体的な目標金額が算出されます。
例えば、毎月の最低限の生活費が25万円で、6ヶ月分を目標とするなら、「25万円 × 6ヶ月 = 150万円」が目標額となります。
最後に、ライフスタイルや自身の状況に合わせて最終調整を行いましょう。
上記のような要素を考慮し、算出した目標額を多めに準備するか、あるいは現状で十分かを判断しましょう。
生活防衛資金の目標額を効率的に貯めるために、以下を実行しましょう。
生活防衛資金は、他の貯金や投資資金とは明確に区別して管理することが重要です。
目的が異なるお金を混同しないよう、生活防衛資金専用の口座を作りましょう。これにより、いざという時以外は手をつけない意識が高まります。
ネット銀行などでは、一つの口座内で目的別に資金を分けて管理できる機能を提供している場合もあります。
貯蓄の基本は「先取り貯金」です。給与が入ったら、まず決めた目標額を生活防衛資金用の口座に移しましょう。
また、給与振込口座から、生活防衛資金用の口座へ、毎月自動で一定額が振り替えられるように設定します。手元に残ったお金で生活することで、無理なく貯蓄が継続できます。
最初から高すぎる目標を設定せず、まずは少額から始めて習慣化することが大切です。
毎月の給与だけではなかなか貯蓄が難しい場合でも、ボーナスを活用することで、目標達成を早めることができます。
ボーナスが出たら、まずその一部を生活防衛資金の専用口座に移しましょう。例えば、ボーナスの1割や2割を生活防衛資金に充てるなど、ルールを決めておくのがおすすめです。
貯蓄額を増やすためには、収入を増やすか、支出を減らすかのどちらかです。特に固定費の見直しは、一度見直せば継続的な効果が得られるため、非常に有効です。
生活防衛資金の預け先は「安全性」「引き出しやすさ」「利便性」を考慮して選択しましょう。
金利の高さや増やすことよりも、元本が減らないこと、そして緊急時にすぐに使えることを優先して預け先を選ぶことが大切です。
生活防衛資金は「いざという時、すぐに使える」ことが前提です。そのため、預け先は元本割れリスクがなく、引き出しやすい場所を選びましょう。
普通預金や定期預金、ネット銀行の普通預金など、手元で管理しやすい選択肢がベストです。利息よりも「安全性」と「流動性」を優先しましょう。
これらの基準を満たす、生活防衛資金の預け先としておすすめなのは、主に以下の金融機関の預貯金です。
普通預金・定期預金・ネット銀行の違い
銀行が破綻した場合、預金保険制度(ペイオフ)により、1金融機関あたり元本1000万円とその利息までが保護されます。
生活防衛資金が高額になる場合は、複数の銀行に分散して預けることで、リスクを分散することが可能です。安全性をより高める工夫として活用しましょう。
生活防衛資金を確保した後、残りの資金をどのように運用するべきかという疑問が生まれるでしょう。
生活防衛資金と投資資金は、明確に区別して考えることが大切です。
まずは、必要な生活防衛資金をすべて貯め切ることを最優先にしましょう。この資金が不足している状態で、安易に投資に手を出すのは避けるべきです。
生活防衛資金の目標額を達成したら、その「余剰資金」から、初めて投資を検討しましょう。
これにより、万が一の事態が起きても、投資している資産を慌てて売却する必要がなくなり、冷静な判断が可能になります。
生活防衛資金は「守り」の資金、投資資金は「攻め」の資金と捉え、バランスの取れた資産形成を目指しましょう。
生活防衛資金の適切な金額や貯め方、その後の家計全体について、疑問や不安を感じる方もいるかもしれません。
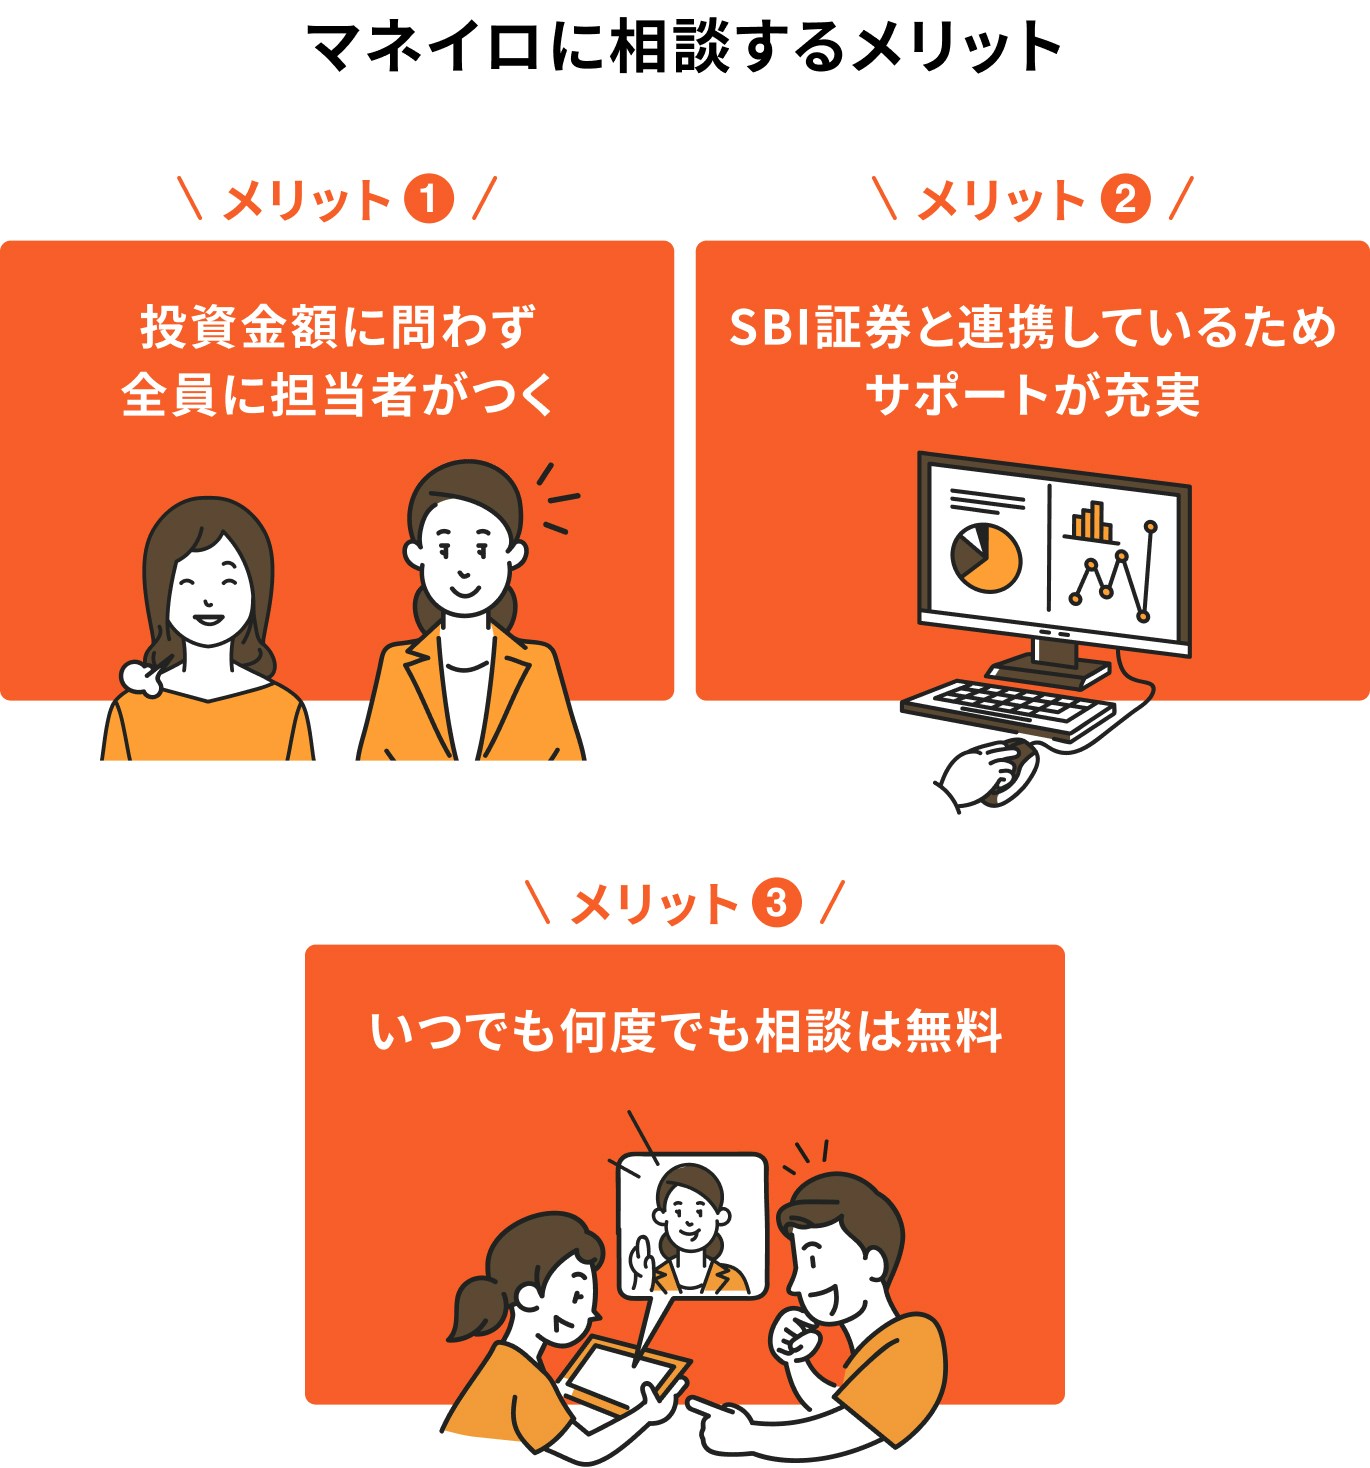
マネイロでは、そのようなお金に関する疑問や不安を抱える皆さまに向けて、資産運用の専門家である独立系ファイナンシャルアドバイザー(IFA)による無料相談を提供しています。
「自分に必要な生活防衛資金はいくら?」「どうやって貯めたらいいの?」といった疑問はもちろん、「保険や投資とどうバランスを取るべきか」といった家計全体の見直しも可能です。
生活防衛資金をベースに、安心できる家計管理の第一歩をサポートします。
マネイロでは、投資と保険の両方に精通した専門家が、SBI証券と提携した独立系ファイナンシャルアドバイザー(IFA)として中立的な立場でアドバイスを行います。
お客様のライフプランや家計状況に合わせて、無理のない資産設計をご提案します。初回相談はもちろん、運用開始後も無料で相談が可能です。
生活防衛資金は、予期せぬトラブルからあなたの生活を守るための大切な資金です。
一般的に「生活費の6ヶ月分」が目安とされますが、独身・夫婦・子育て世帯といった家族構成や、会社員・フリーランスといった雇用形態によって、必要な金額は異なります。
まずは、毎月の生活費を正確に把握し、その金額に目安の月数を掛けて具体的な目標額を計算しましょう。その後、雇用形態や健康状態、家族構成などのライフスタイルに合わせて最終調整を行うことが重要です。
目標額を貯めるには、生活防衛資金専用の口座を作り、毎月の先取り貯金やボーナスの活用、固定費の見直しが効果的です。
貯まった資金は、安全性と流動性を最優先に、普通預金や短期の定期預金などに預けましょう。
生活防衛資金の確保は、投資を始める前の大前提です。資金をしっかり確保することで、安心して資産運用に進むことができ、家計全体の安定と将来の安心につながります。
生活防衛資金や家計に関する疑問や不安があれば一人で抱え込まず、マネイロにご相談ください。
生活防衛資金が気になるあなたへ
マネイロでは、将来資金の準備を便利に進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門