関連記事
»将来資金はいくら必要?あなたのケースをいますぐ診断
「ファイナンシャルプランナー(FP)への相談は意味がない?」「相談しても無駄になるのでは?」と不安に感じている人もいるのではないでしょうか。
FPへの相談は、家計の見直しや資産形成、老後資金の準備などに役立ちます。一方、相談目的が曖昧だったり、相談相手が自分の悩みに合っていなかったりすると、十分な成果を得られないこともあります。
大切なのは、相談する目的を明確にし、自分に合ったFPを選ぶことです。
本記事では、FPへの相談が「意味ない」と言われる理由や、相談が向いている人・向いていない人の特徴を解説します。
よくある5つの失敗パターンと回避策、FP以外に相談すべきケース、相談前の準備についてもFP監修のもと紹介します。



家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
ファイナンシャルプランナー(FP)への相談が「意味ない」と感じられる背景には、いくつかの構造的な理由が存在します。相談者とFPの間で期待値のズレが生じやすい原因を理解することが、失敗を避ける第一歩です。
主な理由として、FPの収入源である「報酬構造」、多くの人が利用する「無料相談」への不信感、そして相談者が抱く「期待と現実のギャップ」の3点が挙げられます。
FPの収入源は、相談者から直接相談料を受け取るケースと、金融商品の販売手数料で得るケースに大別されます。
後者の場合、FPは保険会社や証券会社から紹介料を得るため、相談者の利益よりも手数料の高い商品を優先して提案する可能性があります。
例えば、相談自体は無料でも、最終的に特定の保険商品や投資信託への加入を勧められるのは、FPのビジネスモデルが背景にあるためです。こうした報酬構造が、提案の客観性に対する疑念を生み、「結局は営業だった」という不満につながることがあります。
「無料相談」は、多くの人がFPに相談するきっかけとなりますが、同時に「意味がない」と感じる原因にもなっています。無料である理由は、FPが提携する金融機関から手数料を得るビジネスモデルのためです。
相談者は純粋なアドバイスを求めているのに対し、FP側には商品販売という目的が存在するため、そこに温度差が生まれます。
結果として、「無料なのは商品を売るためだろう」という不信感が生まれ、提案内容を素直に受け入れられなくなります。営業トークに時間を費やされたと感じれば、「相談する価値がなかった」という結論に至りやすくなります。
相談者がFPに抱く期待と、FPが提供できるサービスの間にギャップがあることも「意味ない」と感じる一因です。
例えば、資産運用に関して「おすすめの個別株を教えてほしい」と期待しても、多くのFPは証券外務員資格を持たないため、具体的な金融商品名を挙げて推奨することは法律で禁じられています。
その結果、FPからはNISAやiDeCoといった制度の仕組みや、一般的な投資の考え方といった抽象的な説明しか得られず、「期待外れだった」と感じてしまうのです。また、FPの知識レベルや経験にも差があり、相談内容によっては十分な回答が得られないケースもあります。
「意味がない」と言われる側面がある一方で、ファイナンシャルプランナー(FP)への相談には、それを上回る多くのメリットが存在します。正しく活用すれば、FPは個人の資産形成における強力なパートナーとなり得ます。
専門家ならではの客観的な視点や、個人では作成が難しい詳細なシミュレーション、そして複雑化する金融商品の中から最適なものを選ぶ手助けなど、FP相談ならではの価値を理解することが鍵となります。
自分や家族のお金の問題は、主観が入りやすく冷静な判断が難しいものです。FPは第三者の専門家として、家計の状況を客観的に分析し、自分では気づかなかった問題点や改善策を指摘してくれます。
例えば、「これ以上節約は無理」と思っていても、プロの目から見れば通信費や保険料などの固定費に削減の余地が見つかることは少なくありません。
また、FPは資産運用、保険、住宅ローン、教育資金、老後資金といった各分野を横断的に捉え、ライフプラン全体を最適化する視点を持っています。個別の金融機関では得られない、総合的な資金計画を立てられる点がメリットです。
FP相談の価値を実感できるのが、専門的なツールを用いたライフプランのシミュレーションです。将来の収入、支出、貯蓄残高の推移を時系列で可視化した「キャッシュフロー表」を作成することで、漠然とした将来のお金の不安を具体的な数値で把握できます。
例えば、「このままの生活を続けると、子どもの大学進学時に資金がショートする」「老後資金が80歳で底をつく」といった将来のリスクが明確になります。
問題を可視化することで、いつまでに、いくら準備すればよいのかという具体的な目標設定が可能になり、対策を立てやすくなります。個人でここまでの詳細なシミュレーションを行うのは困難であり、FPに相談するメリットといえるでしょう。
保険や投資信託など、金融商品は仕組みが複雑で、専門用語も多く、個人で最適なものを選ぶのは簡単ではありません。FPは、多数の商品の中から相談者の目的やリスク許容度に合ったものを比較検討し、選択をサポートしてくれます。
特定の金融機関に所属しない独立系のFPであれば、幅広い選択肢の中から客観的な立場で商品を提案してくれる可能性が高いです。
例えば、不要な保障が付いた保険に加入していないか、手数料の高い投資信託を保有していないかなど、既存の契約内容を見直すことで、家計を改善できるケースも多くあります。専門家の助けを借りることで、無駄なコストを削減し、より効率的な資産形成を目指せます。
FP相談には無料と有料のものがあり、それぞれの特徴を理解して使い分けることが賢い活用法です。
無料相談は、FPが金融機関からの手数料で運営されているため、相談料がかかりません。
お金の悩みが漠然としている段階での「お試し相談」や、家計の現状把握、ライフプランのシミュレーション作成のきっかけとして活用するのがおすすめです。
ただし、商品提案が伴う可能性は念頭に置いておきましょう。
有料相談は、相談料が1時間あたり5000円〜1万円程度かかりますが、商品販売を目的としない客観的なアドバイスが期待できます。
セカンドオピニオンを求めたい場合や、特定の金融商品に縛られない包括的なプランニングを希望する場合に適しています。
まずは無料相談でFPとの相性や得られる情報を確認し、より深い相談が必要だと感じたら有料相談を検討するというステップが有効です。
(参考:料金体系について | 日本FP協会)
ファイナンシャルプランナーへの相談が役立つかどうかを判断する際は、実際に相談した人の評価も参考になります。
例えば、お金の専門家に無料で相談できる「マネイロ」では、相談満足度96.8%(※)という結果が出ています。
これは、実際に相談サービスを利用した人へのアンケートで、「大変満足」「満足」と回答した人の割合です。
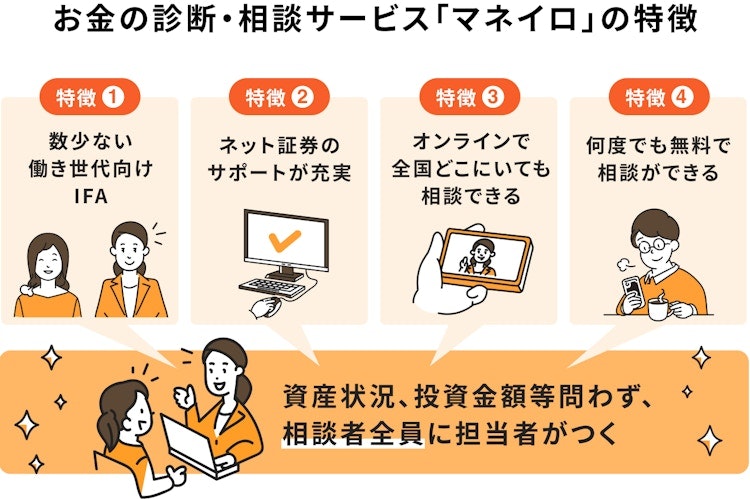
マネイロでは、老後資金やNISA・iDeCo、保険など、お金に関する幅広い悩みを相談できます。現在の資産状況やライフプランを踏まえ、具体的な資金計画や資産運用の方法についてアドバイスを受けられます。
相談満足度だけでサービスの良し悪しを判断することはできませんが、相談先を選ぶ際の参考になるでしょう。
「FPに相談しても意味がないのでは?」と不安な人は、まずは無料相談で、自分のお金の悩みを整理してみてはいかがでしょうか。
【お金の悩みについて無料相談に申し込む】
※相談満足度:2024年1月〜2026年1月に相談サービスを利用し、アンケートに回答した方のうち「大変満足」「満足」と回答した割合。回答者数765名。
家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
FP相談は多くの人にとって有益ですが、すべての人に必要なわけではありません。
特定の知識やスキルを持っている人、あるいは相談の目的が定まっていない人にとっては、時間や費用をかけても期待した効果が得られない可能性があります。
金融や経済に関する知識が豊富で、自ら情報収集を行い、ライフプランや資産運用の計画を立てられる人は、FPに相談する必要性は低いでしょう。
NISAやiDeCoの制度を理解し、自分で金融商品を選定・購入できるスキルがある場合、FPのアドバイスは既知の情報である可能性が高いです。
また、家計簿アプリなどを活用して収支管理を徹底し、将来のキャッシュフローを自身で予測できる人も同様です。
FPに相談する時間や費用を、自己投資や実際の投資資金に充てたほうが効率的かもしれません。
「なんとなくお金が不安」という漠然とした状態では、FP相談を受けても具体的な解決策には至りにくいです。FPは相談者の悩みや目標があって初めて、課題解決に向けたプランを提示できます。
目的が不明確なまま相談に臨むと、話が発散してしまい、結局「何を相談したかったのか分からなかった」という結果になりがちです。

まずは自分自身で「何に困っているのか」「どうなりたいのか」を少しでも整理することが先決です。
例えば、「毎月の貯金額を増やしたい」「老後資金の準備を始めたい」といった、小さなテーマでもよいので目的を明確にしてから相談するほうが、はるかに有意義な時間になります。
自分がFP相談を活用できるタイプかどうか、簡単なチェックリストで判断してみましょう。
以下の項目に当てはまる数が多いほど、FP相談から得られるメリットは大きいと考えられます。
「向いている人」に多く当てはまる場合は、一度FPに相談してみる価値は十分にあります。
一方で、「向いていない人」に多く当てはまる場合は、相談しても期待したほどの成果が得られない可能性があります。まずは自身の状況を客観的に見つめ直すことが大切です。
FP相談で「意味がなかった」と感じるケースには、いくつかの典型的な失敗パターンがあります。これらのパターンと回避策を事前に知っておくことで、相談時間をより有意義なものにできます。
相談者の状況を深くヒアリングせずに、インターネットで調べればわかるような一般的な情報や制度説明に終始するケースです。これでは、個別の悩みを解決することはできません。
相談者の悩みを解決するよりも、特定の商品販売を優先するFPに当たってしまうパターンです。
無料相談では、FPの収入源が販売手数料である場合が多いため、営業色が強くなる傾向があります。
FPは幅広い分野を扱いますが、全員がすべての分野に精通しているわけではありません。保険に強いFP、住宅ローンに強いFP、資産運用に強いFPなど、それぞれ得意分野があります。相続の相談を保険専門のFPにしてしまうと、的確なアドバイスは期待できません。
FP資格には複数の種類があり、難易度も異なります。例えば、FP技能士3級は比較的取得しやすく、専門知識が十分とは言えない場合もあります。
また、資格はあっても実務経験が乏しい、あるいは法改正などの最新情報を把握していないFPも存在します。
相談者自身が「何に悩んでいるのか」「どうなりたいのか」を整理できていないと、FPも的確なアドバイスができません。漠然と「お金が不安」というだけでは、話が発散してしまい、具体的な解決策にたどり着くのは困難です。
お金に関する悩みは、必ずしもFPへの相談が自分にとって一番適しているとは限りません。
具体的な金融商品の選定や税務申告、法律上の手続きなどは、それぞれの分野に詳しい専門家に相談することが大切です。
FPはお金の悩みを幅広く相談できる一方、個別の税務申告や法律上の紛争対応などには専門資格が必要です。
まずはFPに家計や資産全体の課題を整理してもらい、具体的な手続きが必要になった段階で、税理士や弁護士などに相談する方法もあります。
IFAや証券会社が提案できる商品は、取扱商品や登録・契約内容によって異なります。また、司法書士が対応できる書類作成や法律相談にも業務範囲の制限があります。
FPへの相談を有意義にするには、事前準備が大切です。相談の目的を明確にし、家計や資産の状況がわかる資料を用意しておくことで、より具体的なアドバイスを受けやすくなります。
ここでは、相談前に準備したいものや整理しておくべきポイント、当日確認したい質問を紹介します。
FPに家計や資産の状況を正確に伝えるため、以下の資料を用意しておくとスムーズです。
すべての資料をそろえる必要はありません。まずは手元にある情報を整理し、わからないことは相談時に確認しましょう。
FPに相談する際は、次の3つをできる範囲で明確にしておくことが重要です。
目的や期限、金額が明確になると、FPも具体的な資金計画を提案しやすくなります。
ただし、必要な金額がわからない場合は、無理に決める必要はありません。 老後にいくら必要なのか、毎月いくら貯蓄すべきかといった疑問も、FPに相談できる内容です。
相談当日は、提案された内容を理解し、納得して判断することが大切です。特に、以下の点を確認しておきましょう。
特に金融商品の提案を受けた場合は、メリットだけでなく、リスクや手数料、ほかの商品との違いも確認することが重要です。
その場で契約を決める必要はありません。提案内容を持ち帰って比較・検討し、十分に納得したうえで判断しましょう。
FP相談を有意義にするには、相談内容に合った専門性があり、信頼できるFPを選ぶことが大切です。資格や実務経験だけでなく、所属先や報酬体系も確認しましょう。
特定の金融機関に属さない独立系FPやIFAでも、取り扱う商品や報酬体系によって提案内容が異なります。また、有料相談だからといって、必ずしも客観性が高いとは限りません。
所属形態や費用だけで判断せず、提案の根拠や利益相反の有無を確認することが重要です。
FPの探し方について、詳しくは下記の記事で確認しましょう。
ファイナンシャルプランナー(FP)への相談は、家計管理や保険、老後資金など、お金に関する幅広い悩みを整理する際に役立ちます。
一方、「NISAでどの商品を選べばいい?」「自分に合った資産運用を具体的に知りたい」という人は、IFA(独立系ファイナンシャルアドバイザー)への相談も選択肢になります。
IFAは、特定の金融機関に所属せず、証券会社などと提携して金融商品の提案や資産運用のサポートを行う専門家です。
FPとIFAの主な違いは、以下のとおりです。
FP・IFAともに、保有資格や登録状況、所属先などによって対応できる業務は異なります。
例えば、マネイロでは、SBI証券と提携しているIFAに資産運用について相談できます。
現在の資産状況や投資目的、リスク許容度などを踏まえて、NISAの活用方法や投資信託の選び方、資産配分などを具体的に検討できます。
マネイロの相談満足度は96.8%(※)。相談は何度でも無料です。
「FPに相談しても具体的な投資方法がわからなかった」「資産運用を始めるところまでサポートしてほしい」という人は、マネイロの無料相談を活用してみましょう。
【自分に合った資産運用について無料相談に申し込む】
※相談満足度:2024年1月〜2026年1月に相談サービスを利用し、アンケートに回答した方のうち「大変満足」「満足」と回答した割合。回答者数765名。
ファイナンシャルプランナー(FP)への相談を検討する際によくある疑問について、Q&A形式で解説します。
家計の見直しや教育資金、老後資金などに不安がある場合は、FPへの相談が役立ちます。
FPは現在の収支や資産状況をもとに、将来の資金計画を立てる専門家です。何から始めればよいかわからない人や、自分の資金計画が適切か確認したい人は、相談を検討するとよいでしょう。
FPの無料相談が必ずしも危険・怪しいわけではありません。無料相談は、金融商品の販売手数料などで運営されている場合があり、相談者が費用を負担せずに利用できる仕組みです。
ただし、相談先によっては保険や金融商品の提案を受けることがあります。相談前に運営会社やFPの資格、報酬体系を確認し、提案された商品をその場で契約しないことが大切です。
いいえ、契約する義務は一切ありません。FP相談は、あくまで情報収集や意思決定のサポートを受ける場です。
提案された商品が自分に合わないと感じたり、もっと検討したいと思ったりした場合は、すぐに契約する必要はありません。「一度持ち帰って検討します」と伝え、冷静に判断する時間を持つことが大切です。
信頼できるFPであれば、無理な勧誘は行いません。
FPはお金の専門家ですが、すべての業務を行えるわけではありません。税理士や弁護士などの資格が必要な「独占業務」はFPの業務範囲外です。
具体的には、以下のような相談はFP単独では対応できません。
ただし、多くのFPはこれらの専門家と連携しており、必要に応じて適切な専門家を紹介してくれます。
1回のFP相談でも、家計の収支や資産状況を整理し、改善すべき点や将来必要になる資金の目安を把握できます。例えば、老後資金の不足額や毎月の適切な貯蓄額、保険の見直しが必要かどうかなどです。
ただし、相談内容によっては、詳しい分析や具体的なプランの作成に複数回の相談が必要になる場合もあります。
ファイナンシャルプランナー(FP)への相談が「意味ない」と感じられる背景には、FPの報酬構造や相談者との期待値のズレなど、さまざまな理由があります。
しかし、相談の目的を明確にし、自分の悩みに合ったFPを選ぶことで、家計の見直しや将来の資金計画に役立てられます。
FPへの相談を検討する際は、まず自身の家計や資産状況を把握し、将来のお金に関する課題を整理しておくことが大切です。
「将来に向けていくら準備すればよいかわからない」「自分に合った資産運用の方法を知りたい」という人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。
FPへの相談前に、お金に関する悩みを整理するきっかけとしても役立ちます。
»あなたが今やるべき資産運用がわかる「3分投資診断」
家計状況やお金について悩んでいるあなたへ
老後資金の不足分を早めに把握して準備を始めましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています

みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
福岡女学院大学・人文学部英語学科卒。卒業後、日本郵便株式会社にてリテール営業に従事。投資信託や生命保険の販売では商品分析を得意とし、豊富な商品知識を持つ。現在はこれまでの金融商品の知識を生かし、Instagramを中心に、SNSにて資産運用のはじめ方や資産形成のコツについて積極的に情報発信をしている。一種外務員資格(証券外務員一種)、保険募集人資格などを保有。