関連記事
»あなたの年金はいくら?老後に不足する金額を3分でシミュレーション
企業年金基金からいくらもらえるのかは、一律ではありません。確定給付企業年金(DB)の場合、将来の年金額は主に「加入期間」「給与水準」「各基金の給付設計」によって決まります。
そのため、同じ会社で働いていても、勤続年数や給与などによって受取額が異なる場合があります。
「自分はいくらもらえる?」「月額にするといくら?」と気になる場合は、加入している基金に問い合わせたり、通知書などで確認することが大切です。
本記事では、企業年金基金でもらえる金額の目安や計算方法、受取額の確認方法についてわかりやすく解説します。



年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
企業年金基金とは、企業年金制度の1つである「確定給付企業年金(DB)」を運営するための法人のことです。
企業年金は、国が運営する国民年金や厚生年金といった公的年金に上乗せして給付される私的年金で、年金制度の「3階部分」とも呼ばれます。
企業年金基金は、母体となる企業から独立した法人格を持ち、加入者(従業員)のために年金資産の管理・運用を行い、将来の年金給付を担います。この仕組みにより、従業員はより手厚い老後保障を受けることが可能になります。
企業年金基金と名前が似ている制度に「厚生年金基金」がありますが、両者は異なる制度です。
厚生年金基金は、国の老齢厚生年金の一部(代行部分)を企業が代行して運用し、さらに独自の「プラスアルファ部分」を上乗せして給付する仕組みでした。
しかし、運用環境の悪化などから多くの基金で財政が悪化し、2014年4月以降、新たな設立は認められなくなり、制度は実質的に廃止されています。多くの厚生年金基金は解散して、厚生年金の代行部分は国に戻され、残った責任準備金は他の年金制度に移管されました。
一方、企業年金基金は、国の年金の代行部分を持たない確定給付企業年金(DB)の実施主体です。企業が設立し、年金資金を管理・運用し、年金給付を行います。
なお、企業が実施主体となり、年金規約に基づき契約した信託会社・生命保険会社などが確定給付企業年金(DB)の管理・運用を行うところもあります。
企業が運営する年金制度を「規約型確定給付企業年金(規約型DB)」、企業年金基金が運営する年金制度を「基金型確定給付企業年金(基金型DB)」と呼びます。

企業年金基金(確定給付企業年金)から将来受け取れる年金額は、主に3つの要素によって決まります。それは「加入期間」「給与水準」「各基金の給付設計」です。
これらの要素がどのように組み合わさって年金額が計算されるのか、基本的な仕組みを理解しておきましょう。
受給額を決定するうえで基本的な要素が、企業年金制度への加入期間です。一般的に、加入期間が長ければ長いほど、受け取れる年金額も多くなります。
多くの場合、加入期間は会社の勤続年数とほぼ同じになりますが、企業によっては「入社後3年経過してから加入」や「20歳以上が対象」といった条件を設けていることもあります。
そのため、必ずしも勤続年数と加入期間が一致するとは限らない点に注意が必要です。自身の加入期間については、会社の規約などを確認しましょう。
加入期間中の給与水準も、年金額を算定するうえで重要な要素です。「加入期間中の平均給与額に、加入期間に応じた率を掛ける」といった計算方式が用いられることがあります。給与が高いほど、将来受け取る年金額も高くなる傾向にあります。
加入期間や給与水準を基に年金額をどう設定するかが、それぞれの企業年金基金が定める「給付設計」です。これは、年金額をどのように計算するかというルールそのものであり、基金ごとに異なります。
例えば、加入期間や給与水準を基に計算する基本的な設計のほかに、「キャッシュ・バランス・プラン」という仕組みを導入している基金もあります。
キャッシュ・バランス・プランは、個人ごとに仮想の勘定残高を設定し、そこに毎月の掛金と市場金利などに連動する利子を積み上げていく方式です。将来の給付額は、仮想勘定残高に基づいて計算されます。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
企業年金基金から、実際にどのくらいの金額が受け取れるのか、平均額が気になる人も多いでしょう。ここでは、公的な統計データをもとに、確定給付企業年金(DB)の平均受給額の相場観を見ていきます。
ただし、これはあくまで全体の平均であり、自身の受給額とは異なる点に注意が必要です。
企業年金連合会が公表している「企業年金に関する基本統計」では、2024年度末時点での確定給付企業年金(DB)における老齢給付金の平均年金額(年額)が示されています。
これによると、企業年金基金が運営する「基金型DB」の平均年金額(年額)は58万5000円です。一方、企業が実施主体(外部の信託銀行などに運営・管理を委託)となる「規約型DB」の平均年金額(年額)は108万円となっています。
両者を合わせたDB全体の平均年金額(年額)は、61万8000円です。
前述の平均年金額は、あくまで全体の平均値です。実際の受給額は、個人の加入期間、給与水準、そして各基金が定める給付設計によって異なります。
例えば、勤続年数が長い人や給与水準が高い人は平均よりも多くの年金を受け取る可能性がありますし、逆のケースも考えられます。また、企業規模や業種によっても企業年金の水準は変わってきます。
したがって、これらの平均額は老後資金を考えるうえでの1つの参考情報として捉え、自身の正確な見込額については、後述する方法で必ず確認するようにしましょう。
企業年金基金の受給額が、勤続年数によってどのように変わるのか、具体的なモデルケースを見てみましょう。ここでは、ある企業年金基金が公開している試算例を参考に、一時金として受け取る場合の「仮想個人勘定残高」(キャッシュ・バランス・プランにおける仮想の個人別積立勘定)の目安を紹介します。
【試算条件】
(参考:モデルケース試算|ご加入のおすすめ(基金加入のメリット)|全環境企業年金基金)
このシミュレーションはあくまで一例であり、実際の金額は各基金の制度や個人の給与水準によって異なります。
多くの企業年金制度では、年金として受け取るためには10年や15年といった最低加入期間が定められています。そのため、勤続5年で退職した場合は、年金ではなく「脱退一時金」として受け取ることになるのが一般的です。また、脱退一時金も支給されないケースもあります。
脱退一時金の額や計算方法は、加入しているDBの規約によって異なります。キャッシュ・バランス・プランの場合は、仮想個人勘定残高などを基礎として計算されます。
前述のモデルケースによると、勤続10年(32歳時点)での仮想個人勘定残高の目安は約42万円です。この時点での掛金総額は約38万円であり、運用による利子が付与されていることがわかります。
この場合も、年金受給の最低加入期間を満たしていなければ、脱退一時金として受け取ることになります。ただし、脱退一時金を受け取らずに、年金資産を企業年金連合会やiDeCo(個人型確定拠出年金)に移換して、将来の年金として運用を続ける「ポータビリティ制度」を利用できる場合もあります。
同じモデルケースで、勤続年数がさらに長くなった場合の目安を見てみましょう。
このように、勤続年数が長くなるにつれて、仮想個人勘定残高は増えています。長く勤めるほど給与水準が高まることや、運用益が上乗せされていることなどが要因です。勤続38年の場合、一時金として約300万円を受け取るか、これを原資として年金で受け取るかを選択することになります。
上記のモデルケースでは、この300万円を20年確定年金で受け取ると、受取総額は約348万円となり、一時金で受け取るよりも受取総額が多くなっています。
»あなたの老後は年金で足りる?本当の不足額をシミュレーション
自身の企業年金基金から将来いくら受け取れるのか、見込額を正確に知るためには、いくつかの具体的な方法があります。平均額やシミュレーションはあくまで参考です。自身の老後設計のためにも、正確な数字を把握しておくことが重要です。
手軽な方法は、現在加入している、あるいは過去に加入していた企業年金基金に直接問い合わせることです。会社の総務や人事の担当部署を通じて確認することもできます。
問い合わせることで、現時点での加入状況や、将来受け取れる年金の見込額、受け取り開始年齢、受け取り方法の選択肢など、制度に関する詳細な情報を得ることができます。退職や転職を控えている場合は、早めに確認しておくとよいでしょう。
企業年金連合会や、各企業年金基金のWebサイトでは、加入者向けに年金見込額を試算できるシミュレーションサービスを提供している場合があります。
企業年金基金は、年に1回以上、加入者に対して運用状況や年金資産の残高などを通知することが一般的です。これらの通知書に、現時点での年金見込額が記載されていることがあります。
また、過去に会社を退職し、その際に企業年金の資産を企業年金連合会に移換した人には、「移換完了通知書」や「年金の引き継ぎのお知らせ」といった書類が送付されています。

これらの書類には、将来受け取れる年金のおおよその見込額が記載されているため、大切に保管しておきましょう。もし紛失してしまった場合でも、企業年金連合会に依頼すれば、現時点での見込額を照会することが可能です。
企業年金基金からの給付は、一定の要件を満たすと受け取ることができますが、受け取り方にはいくつかの選択肢があります。主に「年金」として分割で受け取る方法と、「一時金」として一括で受け取る方法、そして両方を組み合わせる「併給」です。
ただし、受け取り方法は規約によって定められているため、規約で確認しておきましょう。また、受け取り方によって特徴と税金の扱いが異なるため、自身のライフプランに合わせて慎重に選ぶことが重要です。
年金として受け取る場合、受給期間を一定期間(例えば10年、20年など)または終身となります。最大のメリットは、公的年金に上乗せされる形で定期的な収入が確保でき、老後の生活設計が立てやすくなる点です。
税制上、企業年金から受け取る年金は「公的年金等に係る雑所得」として扱われます。公的年金と合算され、公的年金等控除が適用されますが、年間の受給額が多くなると所得税や住民税、社会保険料の負担が増える可能性があります。
一時金として受け取る場合、将来受け取る年金の原資を一度にまとめて受け取る形となります。住宅ローンの繰り上げ返済やリフォーム、子どもの結婚資金など、退職時にまとまったお金が必要な場合に有効な選択肢となります。
税制上、一時金は「退職所得」として扱われます。退職所得には勤続年数に応じた「退職所得控除」という所得控除が受けられるため、年金として受け取る場合に比べて税負担が軽くなるケースもあります。
ただし、退職所得控除の枠は退職金と合算して計算されるため、控除枠を超えた分には課税される点に注意が必要です。
基金の規約によっては、年金と一時金を組み合わせて受け取る「併給」を選択できる場合があります。例えば、「給付額の50%を一時金で受け取り、残りの50%を年金で受け取る」といった形です。
この方法のメリットは、退職所得控除の税制優遇を活用しつつ、公的年金等控除も活用できる点です。また、退職時のライフプランに合わせて、一部をまとまった資金として活用し、残りを安定した生活資金に充てるといった柔軟な設計が可能になります。
どの割合で組み合わせるのが有利かは、退職金の額や公的年金の見込額、自身の資産状況などによって異なります。選択が可能かどうか、またどのような割合で選択できるかは、加入している基金の規約を確認する必要があります。
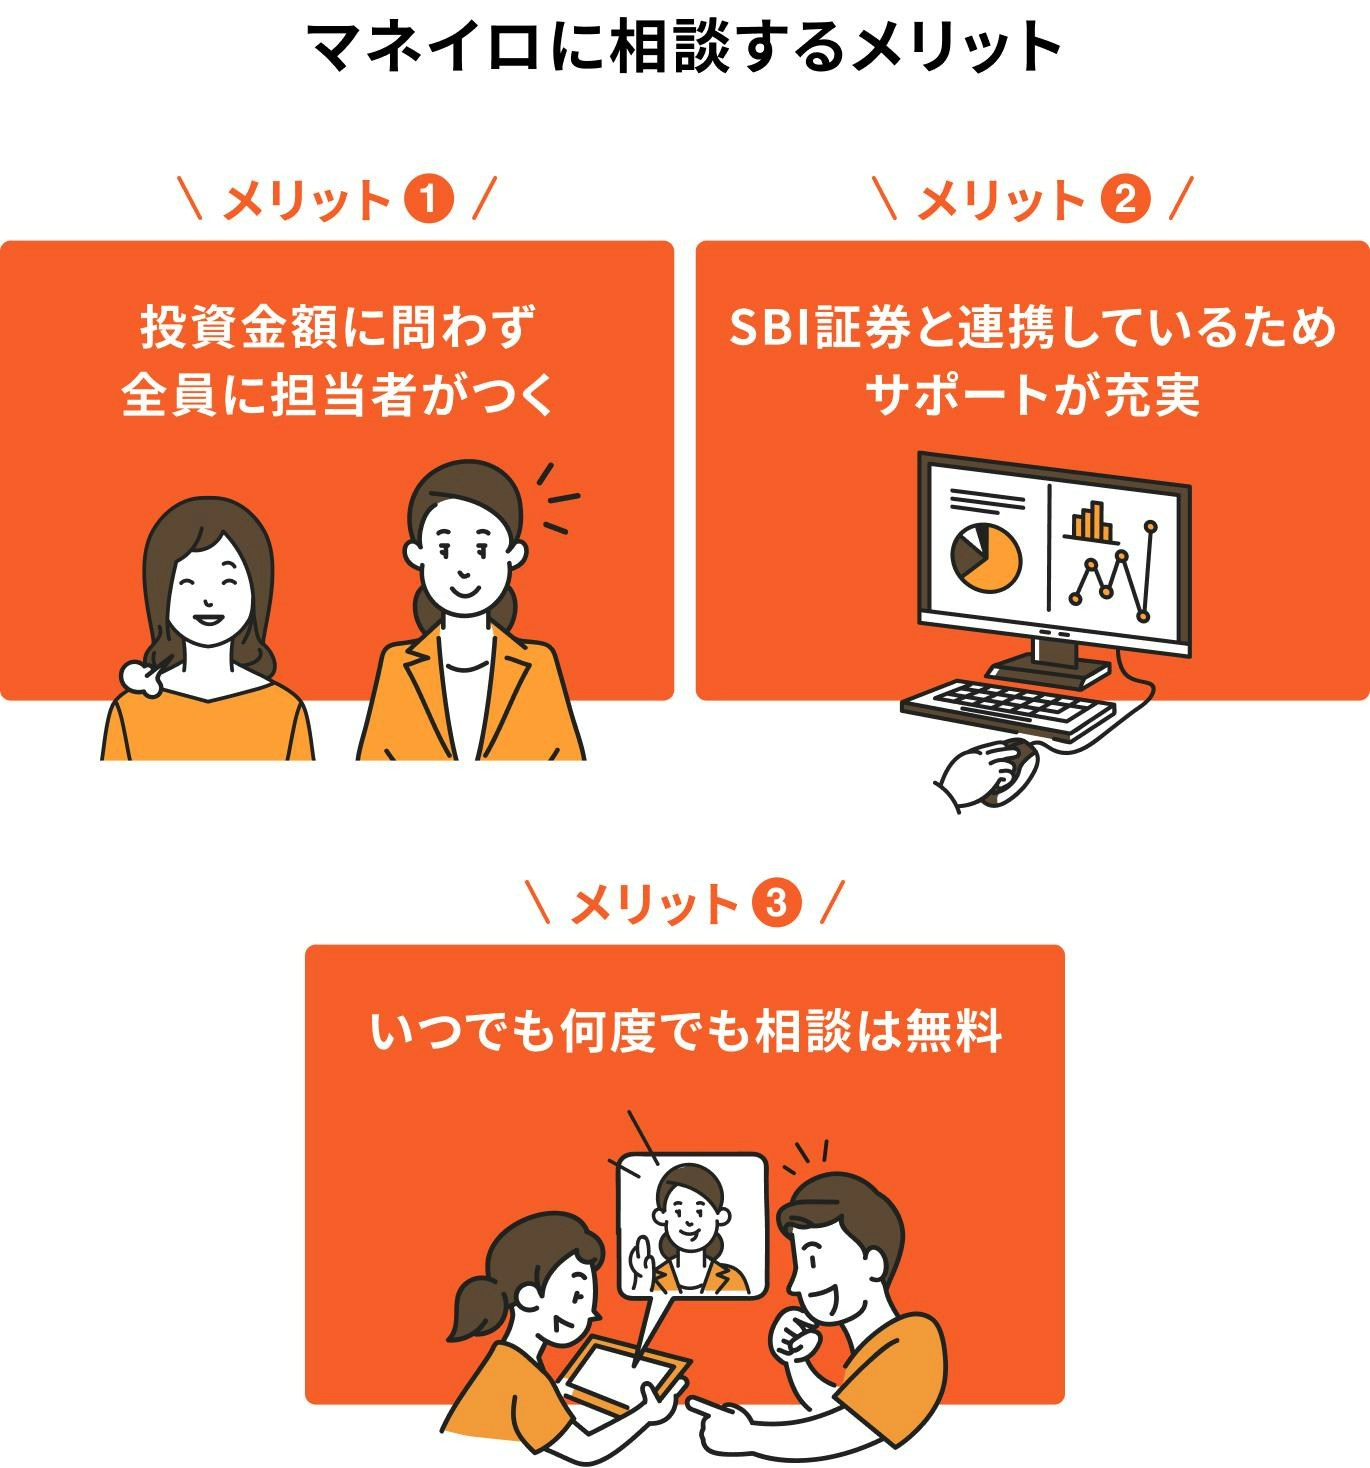
「一時金と年金、どちらで受け取るのが自分にとって有利なのか分からない」「税金や社会保険料への影響が複雑で判断できない」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりの状況に合わせたマネープランを中立的な立場からご提案します。
自身の企業年金制度を最大限に活用し、安心して老後を迎えるためにも、まずはお気軽にご相談ください。
企業年金基金は、日本の年金制度全体の中でどのような位置づけにあるのでしょうか。公的年金や、同じ私的年金である確定拠出年金(企業型DC・iDeCo)との関係性を理解することで、自身の老後資産の全体像をより明確に把握することができます。
日本の年金制度は、しばしば「3階建て」の建物に例えられます。
このように、企業年金は公的年金に上乗せして給付される制度です。そのため、厚生年金に加入している会社員が企業年金にも加入している場合、老後は1階の国民年金、2階の厚生年金、そして3階の企業年金と、3つの制度から年金を受け取ることができます。
企業年金基金が運営する「確定給付企業年金(DB)」と「企業型確定拠出年金(企業型DC)」、「個人型確定拠出年金(iDeCo)」は、どちらも3階部分の私的年金ですが、仕組みには違いがあります。
最大の違いは、将来の給付額が確定しているかどうかです。
あらかじめ規約で定められた計算方法に基づき、将来受け取る年金額が確定しています。掛金の運用は企業(または企業年金基金)が行い、責任も企業が負います。もし運用が上手くいかず損失が出た場合でも、企業は約束した額を給付する義務があります。
企業型DCは確定給付企業年金と同じ企業年金ですが、企業が拠出する掛金は確定している一方、将来の給付額は確定していません。加入者自身が運用商品を選んで資産を運用し、運用成果によって将来の受給額が変動します。運用が上手くいけば給付額は増えますが、元本割れのリスクも加入者自身が負うことになります。
iDeCoは個人が任意に加入し、自己資金を使って運用も自分で行うものです。
企業型DCやiDeCoは、自己責任で資産を育てる制度であるのに対し、企業年金基金(DB)は、企業が給付を保証する安定性の高い制度といえます。
ここでは、企業年金基金に関して多くの人が抱く疑問について、Q&A形式でお答えします。受給期間や転職時の扱い、税金についてなど、知っておきたいポイントをまとめました。
A. 企業年金基金からの年金が一生涯もらえるかどうかは、基金の制度設計によります。受け取り方には主に「終身年金」と「有期年金(確定年金)」の2種類があります。
自身が加入している基金がどちらのタイプを採用しているかは、基金の規約や加入者向け資料で確認する必要があります。
A. 企業年金基金に加入している会社から転職・退職した場合、これまで積み立てた年金資産を他の年金制度に移換します。これが「年金のポータビリティ(持ち運び)」と呼ばれる制度です。
主な移換先は以下の通りです。
どの選択肢が利用できるかは、退職する会社の制度や転職先の制度によって異なります。退職時には必ず担当部署に確認しましょう。
A. はい、企業年金基金から受け取る給付には税金がかかります。ただし、受け取り方によって税金の計算方法が異なります。また、給付金額が少ないときは税金がかからなこともあります。
どちらの受け取り方が税制上有利になるかは、会社の退職金の有無や金額、公的年金の見込額など、個人の状況によって異なります。選択する際には、税金の面も考慮して総合的に判断することが肝となります。
企業年金基金から受け取れる金額は、主に加入期間、給与水準、そして各基金の給付設計という3つの要素で決まります。統計データによると、基金型DBの平均年金額(年額)は約58万5000円ですが、これはあくまで目安です。自身の正確な見込額を知るためには、基金への問い合わせや通知書の確認が不可欠です。
また、受け取り方には「年金」「一時金」「併給」といった選択肢があり、それぞれ税金の扱いが異なります。自身のライフプランや資産状況に合わせて、どの方法が最適かを検討することが欠かせません。
本記事を参考に、自身の企業年金制度への理解を深め、具体的な受給見込額を把握することから始めてみましょう。それが、安心で豊かな老後生活を送るための第一歩となります。
自身の企業年金の見込額を把握したら、次は公的年金と合わせて老後資金が十分かを確認することが大切です。将来のお金について漠然とした不安がある人は、まずはシミュレーションで現状を把握してみませんか。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。