関連記事
»あなたに合ったお金の増やし方を無料診断
「50代からでもお金を増やせる?」「老後資金の準備はもう遅い?」と不安に感じる人もいるでしょう。
結論からいうと、50代からでもお金を増やすことは可能です。ポイントは、①固定費の見直し、②NISA・iDeCoの活用、③副業などによる収入アップ、④できるだけ長く働くことの4つです。
50代は老後までの期間が限られる一方、家計を見直し、今後の10年間で貯蓄と資産運用を着実に進めることで、老後資金を上積みできます。
本記事では、50代から実践できるお金の増やし方や資産運用のポイント、老後に向けて今からやるべきことをわかりやすく解説します。
老後資金が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
50代から老後資金を準備するための方法は、4つあります。
それぞれの特徴を理解し、自身のライフプランや価値観に合った方法を組み合わせることが大切です。
老後資金の準備を始めるにあたり、まずは同世代の人々がどのくらいの金融資産を保有しているのか、現状を把握しておきましょう。
平均的な数値を知ることで、自身の立ち位置を客観的に確認し、具体的な目標設定に役立てることができます。
金融経済教育推進機構(J-FLEC)の2025年の調査によると、50代二人以上世帯の金融資産保有額は、平均値が1908万円、中央値が700万円です(金融資産非保有世帯を含む)。
一部の富裕層が平均値を引き上げるため、より実態に近いのは中央値とされています。
老後に必要な資金額は、年金受給額やライフスタイルによって異なります。生命保険文化センターの2025年度の調査では、夫婦二人の最低限の日常生活費は月額平均23万9000円とされています。
例えば、夫が会社員で妻が専業主婦の世帯では、年金受給額が月額約23万7000円のため、毎月約2000円(23万9000円 - 23万7000万円)が不足します。65歳から90歳までの25年間で計算すると、不足額の合計は約60万円です。
一方、夫が自営業で妻が専業主婦の場合、平均的な年金受給額は月額約12万円(夫婦合計「夫:約6万2000円、妻:約5万8000円」)となり、毎月の不足額は約11万9000円にのぼります。
25年間では約3570万円の準備が必要になる計算です。

まずは自身の年金見込額を確認し、退職後の生活費をシミュレーションして、必要な資金額を把握することが第一歩です。
老後に必要な資金額は、現在の資産状況や将来のライフプランによって一人ひとり異なります。平均的なデータだけでは、自身の具体的な目標額は見えてきません。
まずは、自身の状況に合わせたシミュレーションを行い、将来必要になる金額や不足額を具体的に把握することが大切です。
「マネイロの3分投資診断」を活用して、漠然とした不安を具体的な数字に落とし込み、計画的な資産形成の第一歩を踏み出してみてはいかがでしょうか。
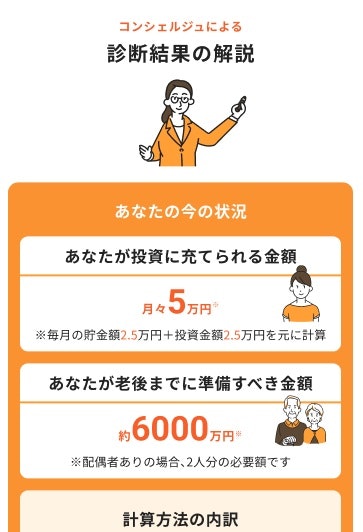
※3分投資診断結果イメージ
老後資金が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
早見表で確認した通り、50代から老後資金を準備するための具体的な方法は、大きく分けて4つあります。
資産形成の第一歩は、貯蓄や投資に回すためのお金、つまり「元手」を作ることです。そのために有効な方法が、家計の見直しです。毎月決まって出ていく「固定費」を削減できれば、一度の見直しで継続的な節約効果が期待できます。
50代は子どもの独立などでライフステージが変化し、家計を見直す絶好のタイミングです。例えば、以下のような項目をチェックしてみましょう。
家計簿アプリなどを活用して支出を「見える化」し、どこに無駄が潜んでいるかを確認することから始めるのがおすすめです。
削減できた分を「先取り貯金」の仕組みで自動的に貯蓄用口座に移せば、着実に資産形成の元手を増やしていくことができます。
家計の見直しで生まれた余裕資金は、ただ銀行に預けておくだけでなく、資産運用に回すことも長期的な資産形成を目指す手段の一つとなります。
50代からの資産形成では、NISAやiDeCoなどの税制優遇制度を活用できます。
NISAは運用益が非課税になり、必要なときに売却・引き出しができます。一方、iDeCoは掛金が全額所得控除となるため、税負担を抑えながら老後資金を準備できるのがメリットです。
ただし、投資信託などで運用する場合は元本割れの可能性があります。生活資金を確保したうえで、余裕資金の範囲で長期・積立投資を行うことが大切です。
支出を減らすだけでなく、収入の柱を増やすことも有効な手段です。近年は副業を解禁する企業が増えており、50代がこれまでのキャリアで培ったスキルや経験を活かす機会も広がっています。
50代は子育てが一段落し、自分のために使える時間が増える人も多いでしょう。自分のために使える時間を活用して副業を始めれば、収入アップだけでなく、新たなやりがいや社会とのつながりを得ることにもつながります。
副業には、店舗スタッフや清掃作業のような仕事から、ライターやデザイナーといったスキルを活かす在宅ワークまでさまざまです。
大切なのは、本業に支障が出ない範囲で、体力的な負担も考慮しながら、自身が長く続けられる仕事を選ぶことです。
副業で得た収入をNISAやiDeCoでの資産運用に回せば、より効率的に老後資金を準備できます。
老後資金を増やすもう1つの方法は、収入を得る期間を延ばすことです。近年、高年齢者雇用安定法の改正により、企業には70歳までの就業機会を確保する努力義務が課され、60歳以降も働きやすい環境が整いつつあります。
定年後も働くことには、以下のようなメリットがあります。
現在の勤務先での再雇用や勤務延長制度の有無を確認するほか、これまでのキャリアを活かせる別の仕事を探すのも選択肢の1つです。
長く健康に働き続けるためにも、現役時代からスキルアップや人脈作りを意識しておくとよいでしょう。
50代からの資産形成は、若い世代とは異なる視点が求められます。大きな失敗を避け、計画的に資産形成を進めるために、心に留めておくべき4つのポイントを解説します。
「老後が不安だから」という漠然とした理由で資産運用を始めると、途中で目的を見失いがちです。まずは「何のために、いつまでに、いくら必要なのか」を具体的に設定しましょう。
例えば、「65歳からの夫婦の生活費として、年金に加えて毎月5万円を補いたい」といった具体的な目標です。そのためには、自身の「ねんきん定期便」を確認して将来の収入を把握し、退職後の支出を試算することが大切です。
ゴールが明確になれば、そこから逆算して毎月の積立額や、どの程度のリスクを取るべきかが見えてきます。
50代の資産運用で重要なのは、「増やす」ことよりも「失敗を避ける」ことです。若い世代と比べて、損失を回復するための時間が限られているため、資産が半分になるような失敗は致命傷になりかねません。
そのため、FXや暗号資産(仮想通貨)といった価格変動が激しく、投機的な側面が強い金融商品については、自身の資産状況やリスク許容度をふまえ、慎重に検討する必要があります。
一攫千金を狙うのではなく、大きなリターンを追求するよりも、資産の大きな目減りを避けることを意識した運用を心掛けましょう。
もし「元本保証」や「高利回り」をうたう商品に出会った場合は、詐欺の可能性も疑い、慎重に判断する必要があります。
「卵は1つのカゴに盛るな」という投資の格言があるように、資産を1つの金融商品に集中させるのは危険です。特に50代からは、この「分散投資」を徹底することが重要になります。
これらの分散を実践することで、特定の資産や地域が値下がりした時の影響を和らげ、資産全体のリスクを抑える効果が期待できます。
投資信託、たとえば世界中の株式に分散投資できるインデックスファンドなどを活用することも、分散投資を行うための選択肢の一つです。
50代からの資産運用では、退職までの期間が短いからといって、短期間で大きな利益を狙うのは避けましょう。退職後も運用を続けることを前提に、長期的な視点を持つことが大切です。
相場が下落したときに慌てて売却すると、損失を確定させ、その後の価格回復の機会を逃す可能性があります。短期的な値動きだけで判断せず、当初の運用目的や期間を踏まえて対応しましょう。
また、運用益を再投資することで、長期になるほど複利効果も期待できます。すぐに使う予定のない余裕資金は、リスクを適切に管理しながら、老後も運用を続けることを検討しましょう。
50代からのお金の増やし方について、多くの人が抱える疑問にお答えします。
はい、決して遅くはありません。50代は子育てなどが一段落し、家計に余裕が生まれやすい時期でもあります。
定年までの期間を意識し、計画的に取り組むことで、着実に老後資金を準備することは十分可能です。
むしろ、豊かな老後生活のためには重要な選択肢の1つと言えるのではないでしょうか。
まずは現状把握から始めましょう。具体的には
です。目標額が明確になれば、具体的な計画を立てやすくなります。
投資は「なくなっても当面の生活に困らないお金(余裕資金)」で行うのが基本です。
まずは生活防衛資金(生活費の6ヶ月〜1年分程度)を確保した上で、無理のない範囲の金額から始めましょう。
NISAのつみたて投資枠などを活用すれば、月々数千円や1万円といった少額からでも始めることが可能です。
「お金持ち」の定義にもよりますが、短期間で資産を築こうとすることは、相応のリスクを伴うため、50代からの資産形成においては一般的に推奨されません。
むしろ、目標を「ゆとりのある老後生活を送れる資産を築くこと」に設定し、家計の見直しやNISAなどを活用した堅実な資産運用を継続することが、現実的な方法といえるでしょう。
どちらを優先すべきかは、自身の状況や考え方によります。資金の自由度を重視するなら、いつでも引き出し可能なNISAが向いています。
一方、所得が多く、節税効果を最大限に活用したい、かつ60歳まで引き出せなくても問題ない資金で運用できる場合はiDeCoの優先度が高まります。
両方の制度のメリットを理解し、自身の状況に合わせて使い分けることが大切です。
50代からの老後資金準備は、決して遅すぎることはありません。むしろ、子育てや住宅ローンが一段落し、収入もピークを迎えることが多い50代は、資産形成に取り組む絶好の機会といえます。
まずは家計を見直して貯蓄の元手を作り、自身の老後に必要な資金額を把握することから始めましょう。その上で、NISAやiDeCoといった税制優遇制度を活用しながら、長期的な視点でコツコツと資産運用を行うことが大切です。
また、副業や定年後の就労も、収入を増やし、人生を豊かにするための有力な選択肢となります。
大切なのは、漠然とした不安を抱え続けるのではなく、具体的な行動を起こすことです。本記事で紹介した方法を参考に、自身に合ったプランを見つけ、豊かなセカンドライフに向けた準備を始めてみてはいかがでしょうか。
自身の状況に合わせた具体的な資産形成プランを知りたい人は、専門家への相談も有効な選択肢です。
まずは無料の診断ツールで、自身の状況を客観的に把握することから始めてみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
老後資金が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、今からでも間に合う老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:将来必要になる金額がわかる
▶賢いお金の増やし方入門:貯金と投資で賢く増やす方法がわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門