
関連記事
2025/11/18
»40代に合った資産運用は?簡単診断はこちら
40歳・40代から資産形成を始めるなら、迷った時はまずNISAを優先し、余裕があればiDeCoを併用するのも選択肢です。
NISAは必要な時に売却・引き出しができるため、教育費や住宅費などの支出が想定される40代でも活用しやすい制度です。一方、iDeCoは原則60歳まで引き出せませんが、掛金が所得控除の対象になります。
本記事では、40代はiDeCoとNISAのどちらを優先すべきか、向いている人や併用の考え方を解説します。


自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
40代からの資産形成を考える際、iDeCo(個人型確定拠出年金)とNISA(少額投資非課税制度)は、税制優遇を受けられる代表的な制度です。
しかし、それぞれ特徴が異なるため、自身の目的やライフプランに合わせて選ぶことが重要です。
まずは、両制度の主な違いを比較表で確認しましょう。
iDeCoは老後資金形成に特化しており、掛金の所得控除など手厚い税制優遇が魅力ですが、原則60歳まで資金を引き出せないという制約があります。
一方、NISAはいつでも資金を引き出せる柔軟性があり、幅広い目的に対応できますが、iDeCoのような掛金の所得控除はありません。

これらの違いを理解し、自身の状況に合った制度を選択、または併用することが賢い資産形成の基本です。
40歳・40代から資産形成を始める場合、迷ったらまずNISAを検討し、資金に余裕があればiDeCoを併用するのが選択肢のひとつです。
ただし、「NISAとiDeCoのどちらを優先する?」「老後に向けて毎月いくら積み立てる?」といった判断は、現在の収入や貯蓄、今後必要になるお金によって異なります。
迷っている人は、マネイロの「3分投資診断」を活用してみましょう。簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。
40代からの資産形成で何から始めるべきか迷ったら、まずは無料診断で自分に合った方法をチェックしてみましょう。
»3分で自分に合った運用方法を無料診断
40代になると「今からiDeCoを始めても遅いのでは?」と不安に思う人もいるかもしれません。
しかし、結論からいうと、40代からのiDeCo開始は決して遅くありません。むしろ、所得が安定し、老後を意識し始める40代は、iDeCoのメリットを活かしやすい年代といえます。
iDeCoは、国民年金の被保険者であれば原則として70歳未満まで掛金を拠出できます。仮に45歳でiDeCoを始めたとしても、69歳までの24年間、資産を運用し続けることが可能です。
資産運用においては、一定の利回りで運用できた場合 、運用期間が長いほど複利効果が働きやすくなります。複利効果とは、運用で得た利益を元本に加えて再投資することで、資産額の増加が期待できる 仕組みのことです。
24年という期間があれば、複利効果を十分に活かし、効率的に資産を増やしていくことが期待できます。
実際に40代からiDeCoを始めた場合、どのくらいの資産形成が期待できるのでしょうか。
年収500万円の会社員が45歳から69歳までの24年間、毎月2万3000円を積み立て、年率3%で運用できた場合のシミュレーションを見てみましょう。
<シミュレーション条件>
・職業:会社員
・企業年金:なし
・年収:500万円
・年齢:45歳
・毎月の掛け金:2万3000円
・運用利回り:3%
・受給開始年齢:69歳
このケースでは、積立元本662万4000円に対し、運用益が約306万円となり、69歳時点での受取総額は約970万円に達する計算です。さらに、掛金が全額所得控除になることによる節税額は、24年間で約132万円にもなります。
このように、40代からでもiDeCoを始めることで、税制優遇を受けながら着実に老後資金を準備できることがわかります。
上記シミュレーションは特定の条件下での試算であり、将来の運用成果を保証するものではありません。
(参考:シミュレーション | 個人型確定拠出年金(iDeCo) | 楽天証券)
実際に40代でiDeCoやNISAを利用している人はどのくらいいるのでしょうか。各種調査によると、iDeCoの加入者の中で40代が多い割合を占めています。
また、NISA口座の開設者数においても、40代は他の年代と比較して高い水準にあります。
例えば、運営管理機関連絡協議会の「確定拠出年金統計資料(2025年3月末)」によると、iDeCoの加入者数は50代に次いで40代が多く、全体の約3割を占めています。
(参考:確定拠出年金統計資料(2025年3月末)|運営管理機関連絡協議会)
また、日本証券業協会の「NISA口座開設・利用状況調査結果(2025年12月末時点)」を見ても、NISA口座の開設数は30代、40代、50代といった働き盛りの世代が多くなっています。
(参考:NISA口座の 利用状況に関する調査結果の公表について)
これらのデータから、40代が将来を見据えて資産形成への関心を高め、iDeCoやNISAといった制度を積極的に活用している実態がうかがえます。
40代では、老後資金を着実に準備したいと考え、節税メリットを活かしたい人がiDeCoの活用を検討するとよいでしょう。
iDeCoは原則60歳まで資金を引き出せないため、他の用途に使ってしまう心配がありません。「計画的に老後資金を貯める仕組み」として機能するため、着実な資産形成を目指す人に向いています。
iDeCoの最大のメリットは、掛金が全額所得控除の対象になる点です。40代は所得がピークに近づく時期であり、年収が高い人ほど所得税・住民税の軽減効果が増加します。節税しながら将来の資産を形成できるのは、iDeCoならではの魅力です。
40代であれば、69歳まで20年以上の運用期間を確保できます。
iDeCoは長期運用を前提とした制度であり、安定した収入があり、無理のない範囲でコツコツと積立を継続できる人にとって、複利効果を活かした効率的な資産形成が期待できます。
40代では、老後資金だけでなく、さまざまなライフイベントに備えたいと考える人がNISAの活用を検討するとよいでしょう。
NISAはiDeCoと異なり、いつでも自由に資金を引き出すことができます。子どもの大学進学費用や住宅ローンの繰り上げ返済、リフォーム費用など、10年~15年後といった中期的なライフイベントに備えるための資産形成に向いています。
40代は予期せぬ病気や転職など、急な出費が発生する可能性もあります。NISAは必要な時に現金化できるため、万が一の事態に備える「流動性の高い資産」としても活用できます。
NISAの成長投資枠では、投資信託だけでなく国内外の株式やETF、REITなど、幅広い金融商品に投資できます。iDeCoよりも選択肢が豊富なため、自身の投資方針に合わせて積極的に商品を選びたい人に向いています。
金融機関によっては月々100円や1000円といった少額から積立投資を始められます。iDeCoの最低掛金(月額5000円)よりもハードルが低く、投資初心者でも気軽に始めやすい点が魅力です。
iDeCoとNISA、どちらも魅力的な制度ですが、自身の資産形成の「目的」によって優先順位は変わってきます。
ここでは、具体的な目的別にどちらの制度を選ぶべきかを解説します。
老後資金の準備を最優先に考えるのであれば、iDeCoの活用を検討しましょう。iDeCoは掛金が全額所得控除の対象となるため、現役時代の所得税・住民税を軽減しながら、将来の資産を形成できます。
また、原則60歳まで引き出せないという制約が、長期的な視点での着実な資産形成を後押しします。
もちろん、NISAでも老後資金の準備は可能です。NISAは非課税投資枠が多く、いつでも引き出せる柔軟性があります。
しかし、iDeCoほどの強力な節税メリット(所得控除)はないため、税金の負担を抑えながら効率的に老後資金を準備したい場合は、iDeCoの優先度が高くなります。
子どもの大学進学など、教育資金の準備を目的とする場合、iDeCoとNISAの活用は慎重に検討する必要があります。
なぜなら、どちらの制度も投資であるため、元本が保証されておらず、価格変動リスクがあるためです。
教育資金は、子どもが進学するタイミングなど、お金が必要になる時期が明確に決まっています。進学時に市場が下落していると、必要な資金が元本割れしてしまう可能性があります。
iDeCoは原則60歳まで引き出せないため、子どもの教育資金が必要な時期に間に合いません。NISAは引き出し可能ですが、同様に元本割れのリスクは避けられません。
したがって、着実に準備したい教育資金は、安全性を重視して準備することが大切です。
預貯金のほか、商品によっては元本割れの可能性がある点を確認したうえで、学資保険などを活用する方法があります。
NISAやiDeCoで投資信託などを運用する場合は、元本割れのリスクがあるため、教育資金のすべてを投資に回すことは慎重に検討しましょう。
節税を主な目的として資産形成を考える場合、iDeCoのほうがNISAよりも効果が期待できます。
NISAの税制優遇は、投資で得た利益(運用益)が非課税になる点のみです。
一方、iDeCoには、主に3段階の税制優遇があります。
「掛金の全額所得控除」は、毎年税負担を軽減できるメリットです。所得が高い人ほど節税額も増加するため、税金の負担を抑えながら資産形成を進めたい40代にとって、iDeCoは有効な手段といえるでしょう。
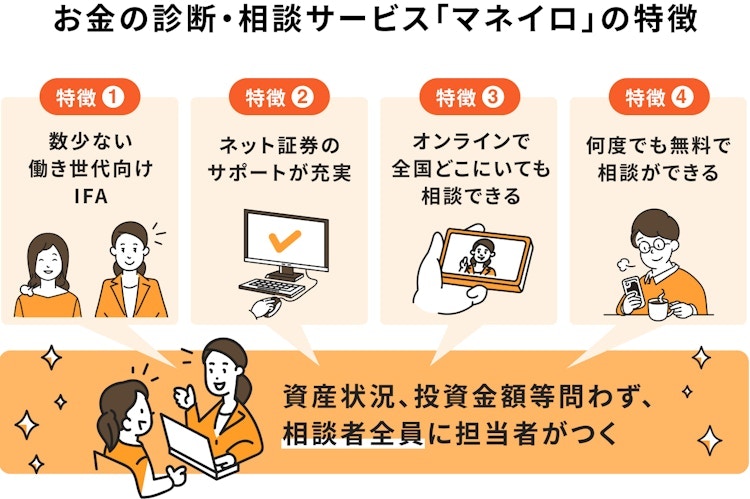
「老後資金や教育資金など、将来のお金のことを考えると不安」「iDeCoとNISA、自分に合った使い分けがわからない」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりの状況や目標に合わせたマネープランを、客観的な立場からご提案します。
40代は将来に向けた資産形成を本格的に考える大切な時期です。後悔のない選択をするためにも、まずはお気軽にご相談ください。
40代からの資産形成では、iDeCoとNISAを単独で利用するだけでなく、それぞれの特徴を活かして賢く使い分けることが重要です。ここでは、具体的な活用方法のポイントを解説します。
「どちらから始めるべきか迷ってしまう」という投資初心者の人は、まずNISAで積立投資から始めてみるのも1つの方法です。
NISAは金融機関によっては月々100円や1000円といった少額から始められ、いつでも資金を引き出せる手軽さが魅力です。まずはNISAで投資に慣れ、資産運用の感覚を掴むことからスタートするのがおすすめです。
生活に支障のない範囲で積立を始め、家計に余裕が出てきたタイミングでiDeCoの活用を検討するなど、段階的にステップアップしていくと無理なく資産形成を続けられます。
自営業者やフリーランスの人は、会社員と比べて公的年金が手薄になりがちです。そのため、老後資金を計画的に準備する手段として、iDeCoの活用がおすすめです。
自営業者(国民年金第1号被保険者)の場合、iDeCoの掛金上限額は月額7万5000円(2026年12月1日以降)と、会社員よりも高く設定されています。
拠出枠を活かせば、節税メリットを十分に享受しながら、効率的に老後資金を積み上げることが期待できます。
国民年金だけでは不安を感じる自営業者の人にとって、iDeCoは老後の生活を支える重要な柱の1つとなり得るでしょう。
40代の資産形成において重要なポイントは、iDeCoとNISAを「併用」し、それぞれの目的を明確に分けて活用することです。
例えば、以下のような使い分けが考えられます。
このように、資金に余裕がある場合は両制度を併用することで、短期・中期・長期の資金ニーズにバランスよく対応できます。
「毎月いくら積み立てるか」「iDeCoとNISAにどう配分するか」は、自身の家計状況やライフプランによって異なります。まずは「何のために、いつまでに、いくら必要か」という目的と目標額を明確にし、無理のない範囲で計画を立てることが大切です。
ここでは、40代の人がiDeCoやNISAを検討する際によくある質問にお答えします。
優先順位は目的によって異なります。老後資金の準備と節税を最優先するならiDeCoが向いています。
一方、教育資金や住宅資金など、老後以外のライフイベントにも備えたい場合は、いつでも引き出せるNISAの優先度が高くなります。資金に余裕があれば、両制度の併用が効果的です。
決して遅くありません。iDeCoは2026年12月1日以降、70歳未満まで掛金を拠出できるため、45歳から始めても20年以上の運用期間が確保できます。
長期運用による複利効果や、掛金の所得控除による節税メリットを十分に受けることが可能です。
老後資金準備の有効な手段として、積極的に検討する価値があります。
家計に余裕があれば、併用するのが効果的な資産形成方法です。
iDeCoで着実に老後資金を準備しつつ、NISAで教育資金や住宅資金など中期的なライフイベントに備えるといった使い分けができます。
それぞれの制度のメリットを活かすことで、バランスの取れた資産形成が可能になります。
自営業者の人は、会社員に比べて公的年金が手薄なため、iDeCoを優先的に活用することをおすすめします。自営業者のiDeCo掛金上限額は月額7万5000円(2026年12月1日以降)と高く設定されており、節税効果を得ながら効率的に老後資金を準備できます。
その上で、資金に余裕があればNISAの併用を検討しましょう。
どちらの制度も、元本保証のない投資であるため、教育費のように使う時期が決まっている資金の準備には基本的に不向きです。
必要なタイミングで元本割れするリスクがあります。教育資金の準備には、預貯金や学資保険など、安全性の高い金融商品を主軸に考えることが望ましいでしょう。
40代からの資産形成において、iDeCoとNISAはどちらも有効な手段ですが、それぞれの特徴を理解し、自身の目的に合わせて使い分けることが大切です。
老後資金の準備と節税を重視するならiDeCo、教育資金や住宅資金など、さまざまなライフイベントに柔軟に備えたいならNISAが向いています。
また、資金に余裕があれば両制度を併用することで、より盤石な資産形成を目指すことが期待できます。
40代は将来に向けた資産形成を始めるのに決して遅い時期ではありません。本記事を参考に、自身に合った制度を選び、計画的な資産形成の第一歩を踏み出しましょう。
自身の状況に合わせた最適な資産形成プランを知りたい人は、専門家への相談も有効な選択肢です。まずは無料の診断ツールで、将来に向けた第一歩を踏み出してみてはいかがでしょうか。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
日本大学国際関係学部卒業後、東洋証券株式会社に入社。国内外株式、債券、投資信託、保険商品の販売を通じ、主に個人顧客向けの資産運用コンサルティング業務に従事。特に中国株・投資信託の提案を得意とし、自身でも幅広く投資を行ってきたため、豊富な金融知識を活かした顧客ニーズに沿う提案が強み。現在は個人向け資産運用のサポート業務を行う。3級ファイナンシャル・プランニング技能士(FP3級)、一種外務員資格(証券外務員一種)を保有