
関連記事
»あなたは資産運用するべき?合った運用を3分で診断
「IFAに資産運用の相談をしたいけど、手数料が高そう…」「相談料が無料なのはなぜ?」といった疑問をお持ちではありませんか。
IFAは中立的なアドバイスが期待できる一方、手数料の仕組みが分かりにくいと感じる人も多いでしょう。
本記事では、IFAの手数料体系である「コミッション型」と「フィーベース型」の違いや、主要ネット証券のIFA手数料、自分に合った料金体系の選び方まで、お金の専門家が徹底的に解説します。
手数料に関する不安を解消し、納得してIFAを選びましょう。


IFAに相談するべきか悩んでいるあなたへ
マネイロは働く世代向けのIFAであり、お金の診断・サービスをご提供しています。
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:30分の無料オンラインセミナー
▶オンライン無料相談:IFAに直接相談
IFAへの相談を検討する際、多くの人が「なぜ無料で相談できるのか」と疑問に思うかもしれません。
こうした疑問の背景には、IFA特有の収益構造があります。この仕組みを理解することで、安心してサービスを利用できるようになります。
多くのIFAが相談料を無料にできる理由は、IFA特有の収益構造にあります。IFAは「金融商品仲介業者」として証券会社などの金融機関と業務委託契約を結んでいます。
顧客がIFAのアドバイスを通じて株式や投資信託などの金融商品を購入・売却すると、顧客は提携先の金融機関に手数料を支払います。当該手数料の一部が、金融機関からIFAへ「仲介手数料」として支払われる仕組みです。
つまり、IFAは顧客から直接相談料を受け取るのではなく、金融機関からの報酬によって事業を成り立たせています。そのため、顧客は無料で専門的なアドバイスを受けることが可能になるのです。
その他、保険代理店を兼ねている場合は保険契約による手数料や、一部のIFAでは有料のコンサルティング料も収益源となります。
「無料相談では、質の低いアドバイスしか受けられないのでは?」と心配になるかもしれません。しかし、IFAが質の高いアドバイスを提供できるのには明確な理由があります。
第一に、IFAは銀行や証券会社のような特定の金融機関に所属していないため、営業ノルマや販売方針に縛られることがありません。これにより、顧客の利益を最優先に考えた、中立的で客観的な提案が可能になります。
第二に、IFAは顧客との長期的な信頼関係を重視しています。短期的な手数料目当ての提案ではなく、顧客のライフプランに寄り添い、継続的に資産を増やしていくことを共通の目標とします。顧客の資産が増えれば、IFAの報酬(フィーベース型の場合)も増えるため、両者の利益が一致しやすいのです。
上記の理由から、無料相談であっても、顧客一人ひとりの状況に合わせた専門的で質の高いアドバイスが期待できます。
Aの手数料体系は、大きく「コミッション型(取引報酬型)」と「フィーベース型(預かり資産連動型)」の2つに分けられます。
コミッション型(取引報酬型)は、金融商品の購入や売却などの取引が発生した際に手数料を支払う料金体系です。
相談料が無料の場合でも、投資信託や債券などの金融商品を購入した際に、販売手数料や信託報酬などが発生することがあります。
初期費用を抑えやすい点がメリットですが、取引回数が増えるほど手数料負担も大きくなる可能性があります。そのため、どのような費用が発生するのかを事前に確認しておくことが重要です。
また、提案内容だけでなく、手数料を含めた総コストや長期的な運用方針についても確認したうえで判断するとよいでしょう。
ここでは、代表的な金融商品である投資信託と国内株式を例に、具体的な手数料の内容と、コミッション型がどのような投資家に向いているのかを解説します。
投資信託をコミッション型のIFA経由で購入する場合、購入時に「購入時手数料」がかかることがあります。
この手数料は、購入金額に対して一定の料率で計算され、商品によって異なりますが、一般的には0%(ノーロード)から3.3%(税込)程度が目安です。
例えば、購入時手数料が3.3%の投資信託を100万円分購入した場合、3万3000円が手数料としてかかります。
ネット証券ではノーロード(手数料無料)の商品が増えていますが、IFAのアドバイスという付加価値に対して手数料が設定されている場合があります。
どの商品にどれくらいの手数料がかかるのか、購入前に必ず確認することが必須です。
国内株式をIFA経由で売買する場合も、取引ごとに売買手数料が発生します。手数料は、1注文の約定代金に応じて変動するのが一般的です。
例えば、楽天証券のIFAコース(コースA)では、約定代金25万円以下の場合は一律2750円(税込)、25万円超100万円以下の場合は約定代金の1.1%(税込)といった手数料体系になっています。SBI証券のIFAコースでも、約定代金に応じて手数料が設定されています。
これらの手数料は、IFAが提供するアドバイスや注文執行サポートの対価となります。
自分でネット証券を使って取引するよりもコストは高くなる傾向にありますが、専門家のサポートを受けながら取引したい場合に選択肢となります。
(参考:IFA口座の手数料について 株式手数料コースA | 楽天証券)
コミッション型の手数料体系は、特定の投資スタイルを持つ人に適しています。
フィーベース型(預かり資産連動型)は、IFAが管理・助言している資産残高に応じて手数料を支払う料金体系です。
一般的には、預かり資産残高の一定割合(年率○%など)を手数料として支払います。そのため、金融商品の売買回数にかかわらず費用が決まる点が特徴です。
IFAと顧客の利益が一致しやすいとされており、長期的な資産形成を重視する人に向いています。一方で、資産残高が大きくなるほど支払う手数料も増えるため、事前に料率やサービス内容を確認しておくことが大切です。
フィーベース型の仕組みについて、詳しく見ていきましょう。
フィーベース型の手数料は、預かり資産残高に対して年率で計算されます。料率はIFA法人やサービス内容によって異なりますが、一般的には年率1%〜2%程度が相場とされています。一部では0.5%〜1.5%前後や、最大3%程度に設定しているサービスもあります。
例えば、預かり資産が3000万円で手数料率が年率1.1%(税込)の場合、年間の手数料は33万円となります。この手数料は通常、四半期ごとなど定期的に口座から引き落とされることがほとんどです。
この費用には、継続的な運用アドバイスやポートフォリオ管理、定期的な面談などのサービスが含まれているのが一般的です。
フィーベース型のメリットの1つは、金融商品の売買手数料が無料、またはコミッション型に比べて安価に設定されている点です。
資産運用では、市場の状況変化に応じて資産の配分を見直す「リバランス」が重要になります。
コミッション型の場合、リバランスのたびに売買手数料がかかるため、コストを気にして最適なタイミングでの調整をためらってしまう可能性があります。
一方、フィーベース型であれば取引コストを気にすることなく、IFAと相談しながら機動的にポートフォリオの見直しを行えます。
これにより、長期的に安定した資産形成を目指しやすくなります。
フィーベース型の手数料体系は、以下のような投資家に適しています。
IFAに相談するべきか悩んでいるあなたへ
マネイロは働く世代向けのIFAであり、お金の診断・サービスをご提供しています。
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:30分の無料オンラインセミナー
▶オンライン無料相談:IFAに直接相談
資産運用を始める際は、金融商品の内容だけでなく、どこで購入するかも重要なポイントです。
同じ商品であっても、銀行や証券会社、IFAなど購入する窓口によって手数料や受けられるサポート内容が異なる場合があります。ここでは、それぞれの違いを見ていきましょう。
投資信託は、銀行や証券会社、IFAなどさまざまな窓口で購入できます。
ただし、同じ投資信託でも販売チャネルによって取扱商品の種類やサポート内容が異なることがあります。また、商品によっては購入時手数料の有無が異なるケースもあります。
そのため、商品だけでなく、どのようなサポートを受けられるのかも含めて比較することが大切です。
銀行窓口では対面で相談できる一方、購入時手数料がかかる商品を中心に取り扱っている場合があります。
一方、IFAは提携する証券会社の商品を活用しながら提案を行うため、利用するサービスや商品によって手数料体系が異なります。

そのため、「どちらが必ず安い・高い」とは一概に言えず、実際にかかる費用や受けられるサポートを確認したうえで比較することが重要です。
手数料を比較する際は、購入時手数料だけを見るのではなく、運用期間中に発生する信託報酬やアドバイス料なども含めて考える必要があります。
一見すると手数料が安く見えても、長期的にはコスト負担が大きくなるケースもあります。
そのため、資産運用では「いくら手数料がかかるか」だけでなく、「そのコストに見合ったサポートを受けられるか」という視点で判断することが大切です。
IFAを利用する際には手数料が発生する場合がありますが、その分、資産運用に関する専門的なアドバイスや継続的なサポートを受けられる点が特徴です。
単に金融商品を購入するだけでなく、自分に合った運用方針を考えたい人や、長期的なサポートを求める人にとっては、有力な相談先の一つとなります。
IFAは特定の金融機関に所属せず、提携先の証券会社の商品を活用しながら提案を行います。
そのため、相談者の資産状況や運用目的に合わせて、複数の商品を比較しながら提案を受けられる点が特徴です。
どの商品を選べばよいかわからない場合でも、選択肢を整理しながら相談できるメリットがあります。
資産運用は、一度商品を購入して終わりではありません。
市場環境やライフステージの変化に応じて、資産配分の見直しや運用方針の調整が必要になる場合があります。
IFAは定期的なフォローや相談に対応しているケースも多く、長期的な視点で資産運用をサポートしてもらえる点が特徴です。
IFAは投資だけでなく、将来のライフプランを踏まえた資産形成の相談にも対応しています。
例えば、教育資金や老後資金の準備、退職金の活用方法など、お金に関するさまざまな課題を総合的に整理しながらアドバイスを受けることができます。
そのため、「何に投資するか」だけでなく、「将来に向けてどのように資産を管理するか」を相談したい人にも適しています。
IFAは、SBI証券や楽天証券といった主要なネット証券と提携してサービスを提供しています。ここでは、各証券会社のIFAコースで設定されている手数料の概要を比較し、それぞれの特徴を見ていきましょう。
手数料はコースや取引内容によって異なるため、詳細は各証券会社やIFA法人にご確認ください。
SBI証券では、IFAを通じて電話などで投資相談ができる「IFAコース」と、IFAが注文の取り次ぎまで行う手厚いサポートの「IFAコース(プランA)」を提供しています。
投資信託の申込手数料は、銘柄ごとに最大4.4%(税込)と設定されています。
(参考:SBI証券の取引コース | SBI証券)
楽天証券のIFAサービスでは、提携する金融商品仲介業者によって「コースA」「コースB」「コースC」のいずれかの手数料コースが適用されます。
また、NISA口座での国内株式や米国株式・ETFの取引手数料は無料になるなど、非課税制度を活用しやすい手数料体系も特徴です。
(参考:IFA口座の手数料について | 楽天証券)
マネックス証券のIFAサービスは、提携するIFA(金融商品仲介業者)を通じて、資産運用の相談や取引を行うサービスです。
サービスの契約自体に年会費やコンサルティング料はかかりませんが、取引手数料は注文経路によって異なります。IFAを介して注文した場合は「IFA手数料」が、自分でインターネットから注文した場合は「インターネット手数料」が適用される仕組みです。
例えば、国内株式の場合は1注文の約定代金に応じて手数料が計算されます。
(参考:IFAサービスの取扱商品・手数料 | マネックス証券)
IFAの手数料体系である「コミッション型」と「フィーベース型」には、それぞれメリットとデメリットがあります。どちらが自分に適しているかは、自身の資産状況や投資スタイル、IFAに求めるサポート内容によって異なります。
ここでは、自分に合った手数料体系を選ぶための3つの判断基準を解説します。
まず考慮すべきは、自身の資産額と想定される取引の頻度です。
コミッション型が適している場合があります。取引をしない限り手数料は発生しないため、長期保有を前提とする投資スタイルであれば、トータルコストを抑えられる場合があります。
フィーベース型が適している(または、コスト面で合理的となる)場合があります。取引手数料が無料または安価なため、リバランスなどを積極的に行ってもコストがかさみません。
また、資産額が増えると、コミッション型では1回あたりの手数料が高額になる可能性があるため、資産残高に応じたフィーベース型の方がコスト管理しやすい場合があります。
IFAにどのようなサポートを期待するかによっても、適した手数料体系は異なります。
コミッション型が向いています。「まずは気軽に相談したい」「よい商品があれば提案してほしい」といったニーズには、相談料無料で、取引時にのみコストが発生するコミッション型が適しています。
フィーベース型が適しています。資産残高に連動する手数料には、定期的な面談やポートフォリオ管理などの継続的なサポートが含まれていることが一般的です。「長くお任せで運用したい」「総合的な資産設計をお願いしたい」といったニーズに応えやすい体系です。
どちらの体系を選ぶにしても、手数料の透明性はIFAを選ぶ上で重要なチェックポイントの1つです。
信頼できるIFAは、どのようなサービスに対して、いつ、いくらの手数料が発生するのかを契約前に明確に説明します。手数料に関する質問に対して曖昧な回答をしたり、説明を渋ったりするような場合は注意が必要です。
これらの点について、書面で提示してもらい、内容を十分に理解・納得した上で契約するようにしましょう。
後々のトラブルを避けるためにも、費用の透明性は厳しく確認することが不可欠です。
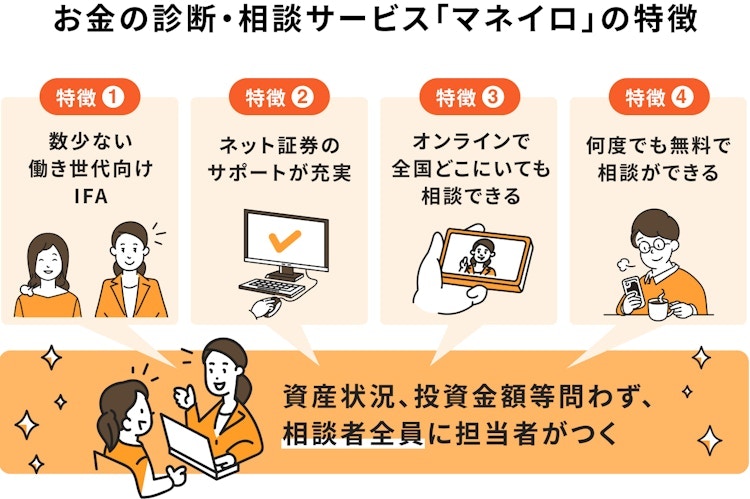
「自分にはどの手数料体系が合っているのか分からない」「信頼できるIFAをどう探せばいいか不安」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを中立的な立場からご提案します。
自分に合ったIFAを見つけ、納得のいく資産運用を始めるためにも、まずはお気軽にご相談ください。
IFAの手数料について、多くの人が抱く疑問にお答えします。相談料の有無や、手数料体系の損得、手数料水準の考え方など、よくある質問をまとめました。
A. 多くのIFAでは、初回の相談を無料で提供しています。これは、IFAの収益が主に金融商品の取引手数料から得られるためです。
ただし、IFA法人によっては初回から相談料がかかる場合や、継続的なコンサルティングが有料となる場合もあります。
相談を申し込む前に、各IFAのWebサイトなどで料金体系を確認することをおすすめします。
A. どちらがお得かは、個人の投資スタイルや資産額によって異なるため、一概には言えません。
取引頻度が少ない長期投資家であればコミッション型、頻繁にポートフォリオを見直したい方や長期的なサポートを重視する方であればフィーベース型が適している場合があります。
それぞれの特徴を理解し、自身の考えに合った体系を選ぶことが大事です。
A. 自分でネット証券を利用して取引する場合と比較すると、IFAの手数料は高く設定されています。
しかし、銀行や証券会社の対面窓口での取引手数料と比較すると、同程度か、それより安価な場合もあります。
手数料には、専門家による中立的なアドバイスや長期的なサポートといった価値が含まれているため、単純な金額だけでなく、得られるサービスの質を考慮して判断することが大切です。
本記事では、IFAの手数料体系について、仕組みや種類、選び方のポイントを解説しました。IFAの相談料が無料である背景には、金融機関からの報酬という収益構造があります。
手数料体系は、取引ごとに費用が発生する「コミッション型」と、預かり資産残高に連動する「フィーベース型」が主流です。どちらが適しているかは、自身の資産額や取引頻度、求めるサポート内容によって異なります。
手数料の安さだけで選ぶのではなく、サービスの質や担当者との相性、手数料の透明性などを総合的に判断し、信頼できるパートナーを見つけることが、長期的な資産形成の成功につながります。
本記事を参考に、自身に合ったIFAを見つけてください。
自分に合った手数料体系やIFAを選ぶためには、まず自身の投資に対する考え方やリスク許容度を知ることが第一歩です。
以下の診断から、あなたに合った資産運用の方法を探ってみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
IFAに相談するべきか悩んでいるあなたへ
マネイロは働く世代向けのIFAであり、お金の診断・サービスをご提供しています。
▶3分投資診断:将来必要な金額とあなたに必要な投資がわかる
▶賢いお金の増やし方入門:30分の無料オンラインセミナー
▶オンライン無料相談:IFAに直接相談