関連記事
»NISAがあなたに向いているか3分で診断
「30代からNISAを始めても遅くない?」「どんな商品を選べばいい?」と悩んでいる人もいるでしょう。
30代はNISAの口座開設数が全年代で最も多く、資産形成への関心が高い世代です。また、老後までの運用期間を長く確保できるため、全世界株式などに分散投資する投資信託を活用した長期積立が選択肢となります。
ただし、投資を始める前に大切なのは、将来いくら必要なのかを明確にすることです。目標金額や運用期間によって、適切な積立額や商品は異なります。
本記事では、30代がNISAを始めるメリットやおすすめの運用方法、積立額別のシミュレーション、失敗しないためのポイントを専門家が解説します。



NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
近年、資産形成への関心が高まる中で、30代のNISA利用が拡大しています。公的なデータからも、30代がNISAを積極的に活用している様子がうかがえます。

日本証券業協会の「NISA口座の利用状況に関する調査結果(2026年6月末時点)」によると、NISA口座の開設数は30代が530万7976口座と、全年代の17.4%を占めています。
これは、30代が将来を見据えた資産形成の中心的な世代であることを示しています。
※年代別比率は四捨五入を行っているため、合計が100%にならない場合があります。
また、楽天証券のデータでは、NISA口座開設者のうち女性が51.7%、30代以下が58.1%を占めており、若い世代や女性にもNISAが浸透していることがわかります。
【NISA口座開設者属性】
30代のNISA利用者は、実際に毎月どのくらいの金額を積み立てているのでしょうか。楽天証券のデータによると、30代の平均積立額は月額4万2000円となっています。

これはあくまで平均値であり、NISAは月々100円や1000円といった少額から始めることも可能です。自身の家計状況に合わせて、無理のない範囲で継続することが重要です。
(参考:わたしらしく資産形成するなら楽天証券のNISA)
さらに、『マネイロ』を運営する株式会社モニクルフィナンシャルがNISA利用者に毎月の積立額を調査したところ、分布は次のようになりました。
30代で最も多いのは「月1〜3万円未満」(24.7%)で、中央値は「月3〜5万円」の価格帯でした。
月3万円以上を積み立てている人は67.0%と6割を超えます。先述の楽天証券の平均額(月4万2000円)とも近い水準です。
・本調査の回答者は資産形成に関心のある『3分投資診断』利用者であり、日本全体の縮図ではありません
・積立額は階級(選択式)設問のため、代表値はボリュームゾーンと中央値が入る階級で表現し、平均額は算出していません
・比率の分母は、断りのない限り30代の回答者全員です(回答者は全員、現在NISAで毎月積み立てている方です)
・割合は小数第2位を四捨五入しているため、合計が100%にならない場合があります
30代がNISAを始めるべき理由は、経済的な状況とライフステージの変化にあります。収入の増加と将来への意識の高まりが、資産形成を後押しする好機となるのです。
30代になると、20代の頃に比べて昇進やキャリアアップにより収入が増加する傾向にあります。収入が増えることで家計に余裕が生まれ、将来のための資産運用に資金を振り分けやすくなります。
経済的な基盤が安定し始める30代は、NISAを活用した積立投資をスタートさせるのに適したタイミングといえるでしょう。
30代は、結婚、出産・育児、住宅購入といった、まとまった資金が必要となるライフイベントが集中する時期です。これらの経験を通じて、将来の教育資金や老後資金など、長期的な視点でお金について考える機会が自然と増えます。
漠然とした不安を具体的な計画に変えるため、NISAのような税制優遇制度を活用した計画的な資産形成が有効な手段となります。ライフプランを立て、それに合わせて資金を準備していく意識が高まるのが30代の特徴です。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
30代からNISAで積立投資を始めると、将来の資産はどのくらいになるのでしょうか。複利の効果を活かせる長期投資では、始める年齢が早いほど有利になります。具体的なシミュレーションで確認してみましょう。
毎月5万円を年利5%で積み立てた場合、60歳時点での資産額は始める年齢によって変わります。
(参考:つみたてシミュレーター|金融庁)
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
上記の表からわかるように、開始が5年遅れるだけで、最終的な資産額に約1000万円もの差が生まれる可能性があります。これは「利子が利子を生む」複利の効果が、長期間にわたって働くためです。
毎月の積立額は、将来の目標から逆算して設定するのが有効です。まず「いつまでに、いくら貯めたいか」という目的と目標金額を明確にしましょう。
例えば「30歳の今から65歳までの35年間で、老後資金として3000万円を用意したい」とします。預貯金だけで達成するには毎月約7万1000円が必要ですが、NISAを活用して年利5%で運用できれば、毎月の積立額は約2万7000円で済みます。
このように目標を具体化することで、必要な利回りや、選ぶべき金融商品の方針が見えてきます。自身の家計状況と照らし合わせ、無理なく続けられる計画を立てることが大切です。
結論からいうと、30代からNISAを始めるのは遅いということはありません。収入が安定し、将来設計を具体的に考え始める30代は、資産運用をスタートする1つのタイミングと考えられます。
シミュレーションが示すように、始めるのが1年でも早いほうが、複利効果をより長く享受できます。大切なのは「もっと早く始めておけばよかった」と後悔することではなく、「今日が若い日」と捉え、今すぐ行動を起こすことです。
30歳から始めた人と始めなかった人では、将来の資産に差が生まれます。まずは少額からでも、一歩を踏み出すことが重要です。
30代は老後まで30年以上の運用期間を確保できるため、比較的リスクを取りやすい年代です。そのため、長期的な成長が期待できる株式を中心としたポートフォリオを組むのが選択肢の1つと考えられます。
30代のポートフォリオは、積極的にリターンを狙う「積極型」や、バランスを重視する「標準型」が選択肢となります。
30代は運用期間が長いため、短期的な価格変動に耐えやすいです。そのため、全世界の経済成長の恩恵を受けられる「全世界株式(オール・カントリー)」の投資信託1本で、資産の100%を運用するような積極的な戦略も有効です。
これにより、自動的に世界中の国や地域への分散投資効果が期待できます。

一度決めたポートフォリオを長期間放置するのは望ましくありません。市場の変動により、当初意図した資産の比率が崩れてしまうことがあるためです。
例えば、株式市場が好調で株価が上昇すると、ポートフォリオに占める株式の割合が高まり、想定以上のリスクを取っている状態になる可能性があります。
また、結婚や出産、転職といったライフスタイルの変化によって、自身のリスク許容度も変わることがあります。
そのため、年に1回程度、またはライフイベントがあったタイミングで、資産全体の状況を確認し、ポートフォリオを見直す習慣をつけることが大切です。
NISAは税制優遇など多くのメリットがありますが、投資である以上、デメリットや注意点も存在します。これらを理解した上で、賢く制度を活用することが重要です。
NISAは初心者でも始めやすい制度ですが、実際には自分で判断を下さなければならない場面が多くあります。どの金融機関で口座を開設するか、数ある金融商品の中から何を選ぶか、相場が変動した時にどう対応するかなど、すべて自己責任での判断が求められます。
投資に関する知識が不十分なまま判断を誤ると、思わぬ損失につながる可能性もあります。自信がない場合は、専門家のアドバイスを参考にするのも1つの方法です。
NISAで保有している資産をいつ売却するかは、多くの投資家が悩むポイントです。運用が順調で利益が出ている時でも、「もっと上がるかもしれない」と考えて売却をためらったり、逆に相場が下落した時には「今売ると損が確定してしまう」と売却できなかったりします。
感情に流されず、あらかじめ「目標金額に達したら売却する」「〇%下落したら売却を検討する」といった自分なりのルールを決めておくことが、冷静な判断につながります。
NISAは預貯金とは異なり、元本が保証されていません。投資対象である株式や投資信託の価格は常に変動しており、市場の状況によっては購入時よりも価値が下がり、元本割れを起こす可能性があります。
短期的な視点で見ると価格変動のリスクは大きくなります。このリスクを軽減するためには、長期的な視点で運用を続けること、そして投資先を分散させることが重要です。「投資にはリスクが伴う」という基本を常に念頭に置き、自身の許容できる範囲で運用を行いましょう。

NISAの非課税メリットを十分に活かし、効率よく資産を増やすためには、いくつかの重要なポイントがあります。計画性を持って、長期的な視点で取り組むことが成功の鍵です。
資産運用を始める前に、何のために、いつまでに、いくら必要なのかを明確にすることが重要です。「老後資金として65歳までに3000万円」「15年後に子どもの大学費用として500万円」など、具体的な目的と目標金額を設定しましょう。
目標が明確になることで、達成するために必要な毎月の積立額や、目標とすべき利回りがわかり、金融商品を選びやすくなります。計画的な運用は、途中で挫折しないための道しるべにもなります。
NISAでの資産運用は長期にわたることが基本です。しかし、長い人生では病気や怪我による収入減、あるいは不測の事態が起こる可能性もゼロではありません。そのような時に、積み立ててきた資産を取り崩さずに済むよう、備えをしておくことが大切です。
具体的には、生活費の6ヶ月から1年分程度の生活防衛資金を預貯金で確保しておくことや、医療保険や就業不能保険などで万が一のリスクに備えることが考えられます。自身の許容できるリスクの範囲内で長期投資を続けるための土台作りとして、保障の準備も忘れずに行いましょう。
30代は運用期間を長く確保できるため、短期的な価格変動に一喜一憂せず、長期的な視点で世界の経済成長の恩恵を受けられる資産に投資することが有効です。
具体的には、全世界の株式に分散投資するインデックスファンド(オール・カントリー)や、米国を代表する企業500社に投資するS&P500指数に連動するインデックスファンドなどが代表的な選択肢です。
これらの商品は、過去の実績では長期的に右肩上がりの傾向にありますが、将来の成果を保証するものではありません。長期的な資産成長が期待できる選択肢の1つです。
NISAを始めたいけれど、何から手をつけてよいかわからない、自分に合った商品が選べないといった悩みは、多くの初心者が抱えるものです。そのような時は、一人で抱え込まずに専門家に相談するのも有効な手段です。
ファイナンシャルアドバイザー(FA)などの専門家は、客観的な立場からあなたの資産状況やライフプランに合わせたアドバイスを提供してくれます。
金融機関の選び方から具体的な商品の選定、ポートフォリオの構築、そして運用開始後の定期的な見直しまで、一貫してサポートを受けることができます。
30代は、結婚や出産、住宅購入など、ライフイベントが重なりやすい時期です。「NISAをいくらで始めればいい?」「教育費や老後資金とどう両立すればいい?」と、自分に合った使い方に迷う人も少なくありません。
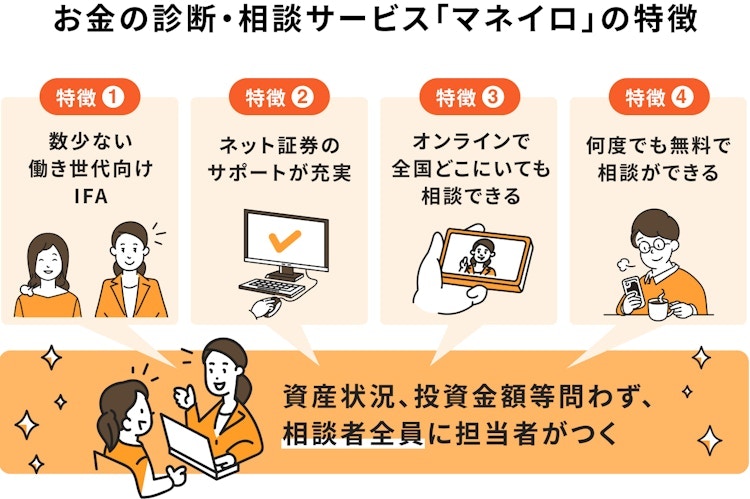
マネイロは、働く世代向けのIFA(独立系ファイナンシャルアドバイザー)です。資産運用の相談は無料で、オンラインで全国どこからでも利用できます。
NISAの始め方はもちろん、将来必要な金額から逆算した積立額の考え方や、他の制度との組み合わせまで、一人ひとりの状況に合わせて相談できます。
「まず自分に投資が必要かを知りたい」という段階でも大丈夫です。3分投資診断や無料セミナーから、気軽に始められます。
相談後のアンケートでは、96.8%の人が満足と回答しています(※)。
※相談満足度は、2024年1月〜2026年1月の相談後アンケートで「大変満足」「満足」と回答した人の割合です(回答者765名)。
NISAは強力な資産形成ツールですが、それだけですべての資金ニーズに対応できるわけではありません。
目的やリスク許容度に応じて、預貯金や保険、iDeCoといった他の金融商品を組み合わせることで、より盤石な家計を築くことができます。
資産運用を始める前に、まず確保すべきなのが「生活防衛資金」です。
これは、病気や怪我、失業など不測の事態に備えるためのお金で、一般的に生活費の6ヶ月から1年分が目安とされています。
NISAは元本保証のない投資であり、急にお金が必要になった時に相場が下落していると、損失を確定させて売却せざるを得ない状況に陥る可能性があります。
そのような事態を避けるためにも、いつでも引き出せる預貯金で十分な手元資金を確保しておくことが、自身の許容できるリスクの範囲内で投資を続けるための大前提となります。
長期的な資産運用を継続するためには、万が一のリスクに備えることも重要です。例えば、病気や怪我で長期間働けなくなったり、一家の働き手に万一のことがあったりすると、収入が途絶え、NISAの積立を続けることが困難になるかもしれません。
こうしたリスクに備えるのが保険の役割です。医療保険や就業不能保険、死亡保険などに加入しておくことで、不測の事態が起きても経済的な基盤を守り、資産運用を中断せずに済みます。
保障は掛け捨て型の保険で合理的に確保し、資産形成はNISAで行うなど、役割を分担するのが効率的です。
老後資金の準備をより強固にしたい場合、NISAとiDeCo(個人型確定拠出年金)の併用が有効です。どちらも運用益が非課税になる点は共通していますが、iDeCoには、掛金が全額所得控除の対象になるなど、NISAにはない税制上のメリットがあります。
具体的には、iDeCoの掛金は全額が所得控除の対象となり、所得税・住民税が軽減されます。また、資産を受け取る際にも退職所得控除や公的年金等控除が適用されます。
ただし、iDeCoは原則として60歳まで資産を引き出せないため、老後資金専用の制度と割り切る必要があります。いつでも引き出せるNISAと、引き出せない代わりに税制優遇が大きいiDeCo。それぞれの特徴を理解し、目的別に使い分けることで、効率的な資産形成が可能になります。
NISA、iDeCo、保険、預金など、選択肢は多岐にわたります。「自分にはどの組み合わせが合っているのかわからない」と感じる人も多いでしょう。
そんな時は、客観的な診断ツールを活用してみるのも1つの方法です。簡単な質問に答えるだけで、あなたのリスク許容度や将来の目標に合わせた資産配分のヒントが得られます。
まずは診断で自分のお金のタイプを知り、具体的な資産形成プランを考えるきっかけにしてみてはいかがでしょうか。
ここでは、30代の人がNISAを始めるにあたって抱きやすい疑問について、Q&A形式で解説します。
A. 楽天証券のデータによると、30代の平均積立額は月額4万2000円です。ただし、これはあくまで平均であり、重要なのは自身の家計にとって無理のない金額で長く続けることです。
NISAは月々1000円などの少額からでも始められます。まずは生活防衛資金(生活費の6ヶ月〜1年分)を確保した上で、余剰資金の中から捻出できる金額を設定しましょう。
A. 決して遅くありません。30歳からでも老後まで30年以上の運用期間を確保でき、複利効果を十分に活かすことが可能です。シミュレーションでもわかる通り、40歳から始める場合と比較して、将来の資産額には差が生まれます。
「今日が若い日」と考え、思い立った時に始めることが重要です。
A. 33歳からでも、60歳や65歳といったリタイア時期まで約30年の長期運用が可能です。これだけ長い期間があれば、複利の効果を十分に享受でき、リスクを抑えながら安定した資産形成を目指せます。
また、30代前半はキャリアや収入が安定してくる時期でもあり、計画的に積立額を設定しやすいというメリットもあります。
30代は、収入の安定とライフイベントの増加を背景に、将来の資産形成を始める絶好のタイミングです。NISAを活用すれば、税金の負担を抑えながら効率よく資産を増やすことが期待できます。
始めるのに遅すぎるということはありません。大切なのは、具体的な目標を立て、無理のない範囲で「長期・積立・分散」投資を継続することです。本記事で紹介したシミュレーションやポートフォリオ例を参考に、自身のライフプランに合った資産運用を今日から始めてみましょう。
30代のNISA活用は、まず「将来いくら必要か」を把握することから始まります。自身の収入や家計、リスク許容度によって適した投資戦略は異なります。
まずは診断で、自分に合った資産形成のスタイルを見つけてみましょう。
»3分投資診断はこちら(無料)
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
福岡女学院大学・人文学部英語学科卒。卒業後、日本郵便株式会社にてリテール営業に従事。投資信託や生命保険の販売では商品分析を得意とし、豊富な商品知識を持つ。現在はこれまでの金融商品の知識を生かし、Instagramを中心に、SNSにて資産運用のはじめ方や資産形成のコツについて積極的に情報発信をしている。一種外務員資格(証券外務員一種)、保険募集人資格などを保有。