関連記事
»iDeCoはあなたに必要?老後資金と準備方法を診断
「50代からiDeCoを始めても遅い?」と悩む人もいるでしょう。
50代からでもiDeCoを活用するメリットはあります。掛金の所得控除や運用益の非課税、受取時の税制優遇を受けながら、老後資金を準備できます。
一方、若い世代と比べて運用期間が短いため、リスクを取りすぎないことが大切です。
本記事では、50代からiDeCoを始めるメリットや注意点、運用のポイントをわかりやすく解説します。



iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
50代からiDeCoを始める場合、若い世代に比べて運用期間が短くなるため、高いリターンを狙うよりも安定性を重視した商品選びが基本です。
自身の退職時期やリスク許容度に合わせて、元本確保型と元本変動型の商品を組み合わせましょう。
以下に、リスク許容度別の商品配分例をまとめました。
iDeCoの運用商品はいつでも変更可能です。まずは安定型から始め、運用に慣れてきたら徐々に元本変動型の比率を高めるなど、自身の状況に合わせて柔軟に見直すことが大切です。
50代からiDeCoを始めても遅いということはありません。
iDeCoの最大の魅力は「掛金の全額所得控除」「運用益の非課税」「受取時の税制優遇」という3つの税制メリットです。これらの恩恵は、加入期間が比較的短くても十分に受けることができます。
50代は収入が高い傾向にあるため、掛金が全額所得控除になることによる節税効果は大きくなる傾向があります。
現在の税負担を軽減しながら、将来の老後資金を準備できる点は、50代にとってメリットといえるでしょう。
iDeCoに加入すると、毎月の掛金が全額所得控除の対象となり、所得税と住民税が軽減されます。50代でiDeCoを始めた場合の節税額をシミュレーションしてみましょう。
例えば、企業年金のない会社員が上限額である月額2万3000円(改正後は月額6万2000円)を拠出した場合の年間節税額は以下の通りです。
<シミュレーション条件>
・年齢:50歳
・職業:会社員
・企業年金:なし
・拠出金額:現行2万3000円
・運用利回り:3%
(参考:iDeCo・NISAシミュレーション: 三井住友銀行)
上記はあくまで簡易的なシミュレーションであり、実際の節税額は扶養家族の有無や他の所得控除額によって変動します。
仮に年収700万円の人が50歳から65歳までの15年間、iDeCoを続けた場合、節税額の合計は「8万2800円 × 15年 = 124万2000円」となります。
ただし、60歳以降の再雇用等により収入が減少した場合は、適用される所得税率が下がり、節税額もそれに伴って少なくなる点には注意が必要です。
それでも、現役時代の高い税率が適用される期間に集中的に所得控除を受けることで、効果的に税負担を軽減しながら老後資金を準備する手助けとなります。
運用益の非課税メリットと合わせると、税制上の恩恵はさらに大きくなることが期待されます。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCoは近年、制度改正が続いており、50代の人にとってもより活用しやすい制度へと変化しています。
「加入可能年齢の引き上げ」と「拠出限度額の引き上げ」は、これから始める人にとって後押しとなるでしょう。
(参考:iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説|政府広報オンライン)
かつてiDeCoに加入できるのは60歳未満まででしたが、2022年5月の法改正で原則65歳未満まで延長されました。さらに、2025年度の税制改正により、2026年12月1日からは加入可能年齢が「70歳未満」まで引き上げられる予定です。
これまでは、60歳以降にiDeCoに加入を続けるには、会社員・公務員であることや、国民年金に任意加入していることなどの条件がありました。この「国民年金の被保険者であること」という基本条件は引き上げ後も変わりませんが、今回の改正により、条件を満たす人は70歳になるまで掛金の拠出を続けられるようになります。
これにより、50歳からiDeCoを始めても10年以上の運用期間を確保しやすくなり、60歳以降も厚生年金に加入して働き続ける人や、国民年金に任意加入して備える人にとって 、老後資金を準備する選択肢が広がります。
ただし、老齢基礎年金やiDeCoの老齢給付金を受給し始めた場合は、その後の加入はできなくなる点に注意が必要です。
加入可能年齢の延長に加え、iDeCoの拠出限度額(掛金の上限額)も引き上げられる予定です。具体的な引き上げ時期は2026年12月分(2027年1月引落分)からとされています。
この改正により、確定給付型の企業年金(DB)に加入している会社員の掛金限度額が引き上げられるほか、DBに加入していない会社員や自営業者などの上限額も見直される見込みです。
拠出できる金額が増えることで、より多くの掛金を所得控除に回せるようになり、節税メリットがさらに大きくなることが期待できます。また、運用に回せる資金が増えるため、効率的な資産形成が期待できます。
退職金などでまとまった資金がある50代の人にとっては、税制優遇を受けながら老後資金を準備する上で検討したい選択肢となるでしょう。
50代からiDeCoを始めることには多くのメリットがありますが、一方で注意すべき点も存在します。
加入期間が短くなることによる受給開始年齢の制限や、運用期間の短さに伴うリスクを正しく理解しておくことが重要です。
これらのポイントを押さえることで、自身の許容できるリスクの範囲内でiDeCoを活用できます。
iDeCoの老齢給付金を60歳から受け取るためには、原則として「通算加入者等期間」が10年以上必要です。
通算加入者等期間とは、iDeCoや企業型DC(企業型確定拠出年金)などに加入していた期間の合計を指します。
50代でiDeCoに新規加入した場合、60歳時点での加入期間が10年に満たないケースが多く、その場合は受給を開始できる年齢が以下のように繰り下がります。
(参考:iDeCo(イデコ)の加入資格・掛金・受取方法等)
例えば、55歳で初めてiDeCoに加入した場合、60歳までの加入期間は5年です。この場合、給付金を受け取れるのは63歳からとなります。
60歳で退職し掛金の拠出を終えた場合、60歳から63歳までの3年間は、掛金の拠出は行わず運用のみを続ける「運用指図者」という立場になります。

自身の加入開始年齢から、いつ資産を受け取れるようになるのかを事前に確認し、ライフプランを立てることが大切です。
iDeCoは投資信託などの金融商品で資産を運用するため、元本が保証されているわけではなく、元本割れのリスクが伴います。50代からiDeCoを始める場合、20代や30代から始める人に比べて運用期間が短くなるため、市場の価格変動による影響を受けやすくなる点に注意が必要です。
長期投資であれば、一時的に市場が下落しても、時間をかけて価格が回復するのを待つことができます。しかし、運用期間が限られていると、資産価格が下落したまま回復する前に受取時期を迎えてしまう可能性も考慮しなければなりません。
そのため、50代からのiDeCo運用では、高いリターンを積極的に狙うよりも、値動きの大きさを抑えることを目指す安定的な運用を心がけるという考え方があります。
運用期間が限られる50代のiDeCo運用では、高いリターンを追求するよりも、価格変動リスクを抑えながら着実に老後資金を準備する商品選びがポイントです。
価格変動の大きい商品に集中投資すると、下落局面で回復する時間が足りず、損失を抱えたまま受給時期を迎えるリスクがあります。
具体的な商品としては、国内外の株式や債券などにバランスよく分散投資された「バランス型ファンド」や、元本が保証されている定期預金などの「元本確保型商品」をポートフォリオの中心に据えるのがよいでしょう。
自身の退職時期や、どの程度のリスクなら許容できるかを考え、無理のない範囲で着実に老後資金を育てていく計画を立てることが大切です。
50代後半から60代にかけては、役職定年や再雇用などで現役時代よりも収入が減少するケースが一般的です。
iDeCoの掛金拠出は最長で70歳近くまで可能になりますが、収入が減った状況でこれまでと同じ掛金を払い続けるのは家計の負担になる可能性があります。
さらに、収入が減少すると適用される所得税率が下がるケースが多く、現役時代と比べて掛金の所得控除による「節税効果」が小さくなる傾向がある点にも注意が必要です。
そのため、iDeCoを始める際には、現在の収入だけでなく、将来の収入減や節税メリットの変化 も想定した上で、無理のない掛金を設定することが重要です。退職後の生活費や資金計画を具体的にシミュレーションし、現実的な拠出計画を立てましょう。
iDeCoの掛金は年に1回変更することが可能です。ライフプランや収入の変化に合わせて掛金額を見直すなど、柔軟な対応を心がけることが、iDeCoを長く続けていくためのコツです。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
50代からiDeCoで効率よく老後資金を準備するためには、自身の資産状況やリスクに対する考え方に合った運用商品を選ぶことが重要です。
残された運用期間を考慮し、安定性とリターンのバランスを考えた商品選択が求められます。
iDeCoの運用商品は、「元本確保型」と「元本変動型」の2種類に分けられます。それぞれの特徴を理解し、自身の運用方針に合ったものを選びましょう。
元本確保型は安全性が高い一方で、低金利下では資産がほとんど増えず、インフレによって実質的な価値が目減りする可能性もあります。
一方、元本変動型はリスクがありますが、長期的な資産成長が期待できます。
50代からの運用では、これらのタイプを組み合わせることが有効です。例えば、資産の大部分を元本確保型にして価格変動を抑えつつ、一部を元本変動型で運用してリターンを狙うといった配分が考えられます。
自分に合った運用商品を選ぶためには、まず自身の「リスク許容度」を把握することが大切です。
リスク許容度とは、資産運用において「どの程度の価格変動や損失であれば、精神的・経済的に受け入れられるか」という度合いを指します。
次に、運用期間を考慮しましょう。例えば50歳からiDeCoを始め、60歳での受給を目指す場合、運用期間は約10年と比較的短くなります。
短期間の運用では、リスクを取って高いリターンを狙うよりも、価格変動が比較的穏やかな商品を中心に据えるのが一般的です。
具体的には、国内外の株式や債券など複数の資産に分散投資されている「バランス型ファンド」や、債券を中心に運用する「国内債券型ファンド」などが選択肢となります。
自身のライフプランや退職後の目標額から逆算し、無理のない範囲で目標達成を目指せる商品を選びましょう。
元本変動型である投資信託を選ぶ際は、リスクを抑えるために「分散投資」を意識することが重要です。
1つの資産や国・地域に集中して投資するのではなく、国内外の株式、債券、不動産(REIT)など、値動きの異なる複数の資産に幅広く投資されている商品を選びましょう。これにより、特定の市場が下落した際の影響を和らげることができます。
また、運用にかかるコストも重要な選定基準です。注目したいのが「信託報酬」で、これは投資信託を保有している間、継続的に発生する費用です。長期的に見ると、わずかな信託報酬の差が最終的なリターンに影響します。
コストを抑えたい場合は、日経平均株価やTOPIXといった市場の指数に連動することを目指す「インデックスファンド」が有効な選択肢です。
一般的に、特定の銘柄を選定して運用するアクティブファンドに比べて信託報酬が低い傾向にあります。
運用開始後も、年に1回程度は運用状況を確認し、必要に応じて資産配分の見直し(リバランス)を行うことも、安定した資産形成につながります。
iDeCoを始める年齢によって、運用期間や受給開始年齢が変わるため、運用戦略も異なります。ここでは、50歳から始める場合と55歳から始める場合の考え方の違いについて解説します。
iDeCoの運用計画を立てる上で、開始年齢は重要な要素です。以下に、50歳と55歳で開始した場合の違いをまとめました。
【50歳から始める場合】
【55歳から始める場合】
いずれの年齢から始める場合でも、自身の退職予定やライフプランと照らし合わせ、無理のない計画を立てることが大切です。
iDeCoは老後資金準備に有効な制度ですが、すべての人にとって自身に合った選択肢とは限りません。
自身の目的やライフプランによっては、他の制度や金融商品を検討することも重要です。ここでは代表的な選択肢を紹介します。
NISA(少額投資非課税制度)は、iDeCoと並んで検討したい代表的な制度です。iDeCoとの違いは、いつでも資金を引き出せる流動性の高さにあります。
iDeCoは原則60歳まで引き出せないため老後資金専用となりますが、NISAは老後資金だけでなく、住宅購入の頭金や子どもの教育費など、さまざまなライフイベントに備える資金としても活用できます。
また、NISAには掛金の所得控除はありませんが、運用益が非課税になる点はiDeCoと同じです。
2024年から始まった新しいNISAでは、非課税で保有できる期間が無期限化され、年間の投資上限額も拡大したため、より柔軟な資産形成が可能になりました。
節税を重視するならiDeCo、資金の自由度を重視するならNISA、というように目的によって使い分けるほか、両制度を併用してそれぞれのメリットを活かすことも選択肢の1つです。
個人年金保険は、民間の保険会社が提供する貯蓄型の保険商品です。契約時に定めた年齢から、一定期間または生涯にわたって年金形式でお金を受け取ることができます。
最大のメリットは、払い込み期間中に保険料を支払えば、将来受け取れる年金額が契約時に確定する点です(定額年金の場合)。iDeCoやNISAのような価格変動リスクを抑えたいと考える人にとっては、選択肢の1つとなり得ます。
また、支払った保険料は「個人年金保険料控除」の対象となり、所得税や住民税の負担を軽減できる税制メリットもあります。
ただし、控除額には上限があり、iDeCoの全額所得控除に比べると節税効果は限定的です。
一方で、予定利率が低いため高いリターンは期待しにくく、インフレで資産価値が目減りする可能性がある点や、途中解約すると元本割れするリスクがある点には注意が必要です。
「iDeCoやNISA、色々あるけど、結局自分には何が合っているのかわからない」と感じる人も多いのではないでしょうか。
自身に適した資産形成の方法は、年齢や収入、家族構成、そして将来の目標によって一人ひとり異なります。まずは、自身の状況を客観的に把握することが大切です。
マネイロの「3分投資診断」では、いくつかの簡単な質問に答えるだけで、あなたに合った金融商品や資産運用のタイプを無料で診断できます。
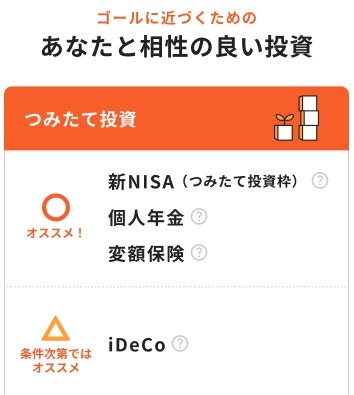
※診断結果イメージ
診断結果を参考に、自身の資産形成プランを考えてみてはいかがでしょうか。
50代からiDeCoを始める場合、「今からでもメリットはある?」「NISAとどちらを優先する?」「毎月いくら積み立てればいい?」と迷う人もいるでしょう。
マネイロでは、現在の資産状況や退職までの期間、老後に必要なお金などを踏まえて、50代からの資産形成についてお金のプロに無料で相談できます。
1.50代から何を優先すべきかわかる
現在の貯蓄や収入、将来受け取れる年金などを整理し、iDeCoを活用すべきか、NISAなどほかの方法を優先すべきかを一緒に考えます。
2.老後に向けた具体的な運用方法がわかる
初回相談では、資産状況や退職時期、希望する老後の暮らしなどをヒアリング。2回目以降は、その内容をもとに、具体的な資産形成の方法を提案します。
3.老後資金の準備を始めるところまでサポート
「iDeCoの掛金はいくらにする?」「NISAとどう使い分ける?」「退職までにいくら準備する?」といった50代ならではの悩みも相談できます。
マネイロの相談満足度は96.8%※。50代からiDeCoを始めるべきか迷っている人は、まずは無料相談で、自分に合った老後資金の準備方法を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
50代からiDeCoを始めるにあたって、よくある質問にお答えします。
iDeCoとNISAはどちらも税制優遇のある優れた制度ですが、それぞれ特性が異なります。どちらを優先すべきかは、自身の目的や資金計画によって変わります。
両制度の併用も可能です。まずはiDeCoで所得控除の上限まで活用し、さらに余裕があればNISAで運用するなど、自身の家計状況に合わせてバランスを取るのがよいでしょう。
iDeCoには、加入時、運用中、給付時にそれぞれ手数料がかかります。主な手数料は以下の通りです。
このほか、投資信託で運用する場合は、商品ごとに設定された信託報酬(運用管理費用)が別途、信託財産から差し引かれます。
金融機関によって口座管理手数料や商品のラインナップが異なるため、コストを比較して選ぶことが重要です。
iDeCoの加入者が運用期間中に亡くなった場合、それまでに積み立てた資産は「死亡一時金」として遺族に支払われます。遺族が請求手続きを行うことで、資産が失われることはありません。
死亡一時金は、法律上「みなし相続財産」として扱われ、相続税の課税対象となります。ただし、「500万円 × 法定相続人の数」で計算される生命保険金の非課税枠を適用できるため、必ずしも税金がかかるわけではありません。
あらかじめ自身で受取人を指定しておくことも可能です。万一の時に備え、家族にiDeCoに加入していることを伝え、手続きについて整理しておくと安心です。
50代からiDeCoを始めるのは、決して遅くありません。制度改正により加入可能年齢が延長され、10年以上の運用期間を確保しやすくなりました。収入が高い50代にとっては、掛金の全額所得控除による節税メリットは魅力です。
ただし、運用期間が短い分、元本割れのリスクや受給開始年齢の繰り下げといった注意点も存在します。値動きの大きさを抑えることを目指す商品選びや、将来の収入減を見越した無理のない掛金設定が重要です。
自身のライフプランやリスク許容度に合った運用方法がわからない場合は、専門家への相談も有効な選択肢です。iDeCoのメリットを最大限に活かし、計画的に老後資金を準備していきましょう。
「自分に合った掛金額や商品の組み合わせがわからない」「NISAとどう使い分けるべきか」など、具体的な運用プランに迷ったら、専門家のアドバイスを参考にするのも1つの方法です。
まずは簡単な診断で、自身の状況に合った老後資金づくりの方向性を確認してみましょう。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック