関連記事
»NISAで将来資金は準備できる?3分で診断
「新NISAを始めたいけど、口座は夫婦で1つにまとめるべき?」「それぞれが開設するメリットや注意点を知りたい」と考えている人もいるのではないでしょうか。
新NISAは夫婦それぞれが口座を開設することで、世帯全体で利用できる非課税投資枠を最大限に活用できます。
本記事では、夫婦で新NISA口座をどう活用すべきか、メリット・デメリットを比較しながら、贈与税などの注意点や世帯全体での資産運用の考え方を専門家がわかりやすく解説します。



NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
新NISAを夫婦で活用する場合、「それぞれで口座を開設する」か「どちらか一方が口座を開設する(まとめる)」という2つの選択肢があります。
一般的には、資金に余裕がある場合、夫婦それぞれで口座を開設するほうが世帯全体の非課税枠を広く活用しやすいため、選択されることが多い方法です。
それぞれの選択肢におけるメリット・デメリットを比較すると、以下のようになります。
このように、1つの口座にまとめるメリットは管理の手間が省ける点などに限られますが、非課税枠を最大限活用したいと考えるご家庭にとっては、枠が1人分となることが資産形成のスピードにおいて差となる可能性があります。ご家庭の投資資金や管理のしやすさに合わせて選択することが大切です。
新NISAは、2024年から始まった個人のための少額投資非課税制度です。NISA口座内で得られた株式や投資信託などの運用益が非課税になるという税制優遇が受けられます。
このNISA口座を開設する上での基本的なルールとして、1人につき1つの金融機関でしか口座を開設できないという決まりがあります。複数の金融機関でNISA口座を持つことはできません。
そのため、夫婦であっても「夫婦共有のNISA口座」というものは存在せず、夫と妻がそれぞれの名義で1つずつ、合計2つのNISA口座を保有することになります。
「夫婦で口座をまとめる」という選択は、実質的に「夫婦のどちらか一方だけがNISA口座を開設し、もう一方は開設しない」ということを意味します。
夫婦がそれぞれ新NISA口座を開設することには、多くのメリットがあります。
世帯全体の資産形成を加速させるだけでなく、ライフプランの変化にも柔軟に対応しやすくなります。ここでは、主な5つのメリットについて詳しく解説します。
夫婦それぞれが新NISA口座を開設する最大のメリットは、世帯全体で利用できる非課税投資枠が実質的に2人分になる点です。
新NISAでは、1人あたりの非課税で投資できる金額に上限が設けられています。
夫婦2人で口座を開設すれば、これらの上限額がそれぞれ2倍になります。つまり、世帯全体では年間最大720万円、生涯で最大3600万円まで非課税で投資することが可能になります。
これにより、より多くの資金を非課税の恩恵を受けながら運用できるため、資産形成のスピードを加速させることが期待できます。
夫婦がそれぞれ口座を持つことで、目的別に資金を管理しやすくなるというメリットもあります。これは、貯蓄用の銀行口座を目的ごとに使い分けるのと同じ考え方です。
例えば、以下のように役割分担をすることが可能です。
このように口座を分けることで、それぞれの目的の進捗状況が明確になり、管理がしやすくなります。また、目標達成に向けたモチベーションの維持にもつながるでしょう。
1つの口座で複数の目的の資金を管理するよりも、お金の色分けがしやすくなる点は利点です。
夫婦であっても、投資に対する考え方やリスク許容度(どの程度のリスクを受け入れられるか)は異なる場合があります。
例えば、夫は積極的にリターンを狙う積極的な運用をしたい一方、妻は安定性を重視して堅実な運用をしたいと考えるかもしれません。
それぞれがNISA口座を持つことで、お互いの投資スタイルやリスク許容度に合わせた商品選びや運用が可能になります。
これにより、どちらかが一方の考えに合わせる必要がなくなり、夫婦双方が納得感を持って資産形成に取り組むことができます。

ただし、口座は別々でも、年に1〜2回はお互いの運用状況を確認し、世帯全体での資産バランスを話し合う機会を設けることが望ましいでしょう。
万が一、夫婦関係が変化し離婚に至った場合、結婚期間中に夫婦で協力して築いた資産は財産分与の対象となります。これには、NISA口座内の資産も含まれます。
どちらかの口座に資産が集中している場合、財産分与のために保有している金融商品を一度売却して現金化し、分割する必要が生じる場合があります。
一方で、夫婦それぞれがNISA口座を保有していれば、法的な所有関係が明確です。そのため、資産の分割がスムーズに進みやすく、お互いがそれぞれの資産を運用し続けることも可能になります。
夫婦のどちらかが亡くなった場合、亡くなった人がNISA口座で運用していた資産は相続財産となり、相続税の課税対象となります。
相続税には「3000万円+600万円×法定相続人の数」で計算される基礎控除や、配偶者が相続する際の税負担を軽減する「配偶者の税額軽減(配偶者控除)」といった制度があります。
多くのケースではこれらの控除により税負担は抑えられますが、資産総額が大きい場合には相続税が発生する可能性があります。
夫婦それぞれが口座を持ち資産を分散させておくことは、結果的に1人あたりの相続財産額を抑えることにつながり、相続時の税負担を軽減する効果が期待できます。
相続税の計算は各家庭の資産状況や家族構成によって複雑に変わるため、具体的な計算や判断については、所轄の税務署や税理士等の専門家にご確認ください。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
結論からいうと、資産形成の観点では、口座を1つにまとめることに特別なメリットはありません。
メリットとして挙げられるのは、管理する口座が1つになり、資産状況の把握や手続きがしやすくなることです。夫婦の一方が家計の資産運用を担当する場合や、まずは少額から始めたい場合には管理しやすいでしょう。
一方、利用できる非課税保有限度額は1人分の最大1800万円にとどまります。将来的に投資額を増やす可能性がある場合は、夫婦それぞれでNISA口座を開設することも検討しましょう。
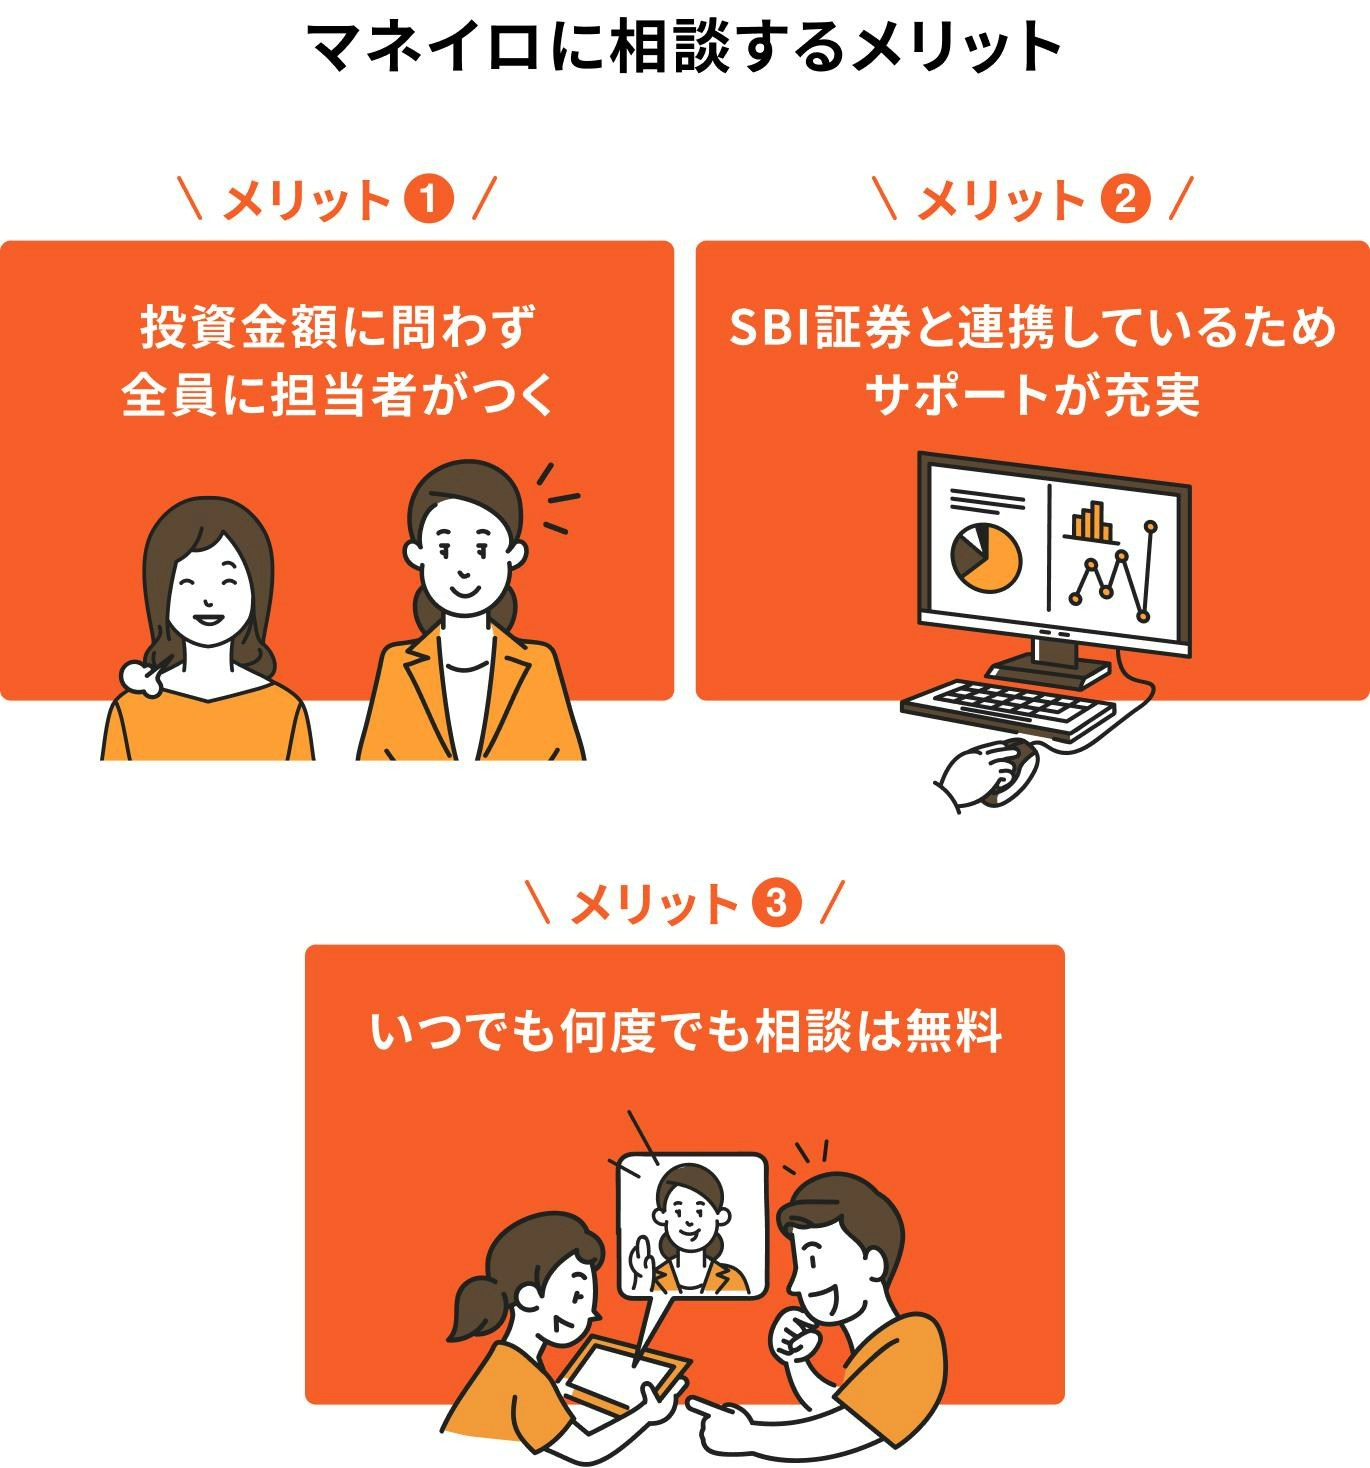
「夫婦でどのように新NISAを活用すればよいかわからない」「世帯全体の資産配分をどう考えればいいか不安」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランを客観的な立場からご提案します。
夫婦それぞれのライフプランやリスク許容度を踏まえた、最適な資産形成プランを一緒に考えるためにも、まずはお気軽にご相談ください。
夫婦それぞれで新NISA口座を開設することはメリットが大きい一方で、いくつか注意すべき点もあります。
デメリットを事前に理解し、夫婦で対策を話し合っておくことで、よりスムーズな資産運用が可能になります。
ここでは、主なデメリットと注意点を解説します。
夫婦が別々の口座で資産を管理すると、それぞれの運用状況が分断され、世帯全体の資産パフォーマンスを一目で確認しにくくなるというデメリットがあります。
例えば、夫婦で知らず知らずのうちに同じような銘柄に投資してしまい、意図せずリスクが集中してしまう可能性があります。
また、全体の資産状況がわからないと、適切なタイミングでのリバランス(資産配分の見直し)の判断が遅れることも考えられます。
このデメリットを解消するためには、定期的に夫婦で運用状況を共有する機会を設けることが重要です。家計簿アプリやスプレッドシートなどを活用して、世帯全体の資産を一覧化し、バランスを確認する仕組みを作るとよいでしょう。
非課税投資枠が2人分になることはメリットですが、その分「誰が、いつ、どの商品を、いくら購入するか」といった投資方針について、夫婦で相談し、分担を決める必要があります。
お互いの投資計画や目標を共有せずにそれぞれが投資を進めてしまうと、世帯全体で見た時に最適な資産配分にならない可能性があります。
例えば、教育資金が必要になる時期が近いのに、夫婦ともにハイリスクな商品に偏った投資をしてしまうといった事態も考えられます。
こうした事態を避けるためにも、投資を始める前にお互いの目的や目標額を共有し、大まかな投資方針をすり合わせておくことが大切です。
夫婦それぞれが自分の収入から投資資金を捻出する場合は問題ありません。
しかし、例えば夫の収入から妻のNISA口座へ資金を移して投資する場合、移動させた金額によっては贈与税の対象となる可能性があります。
夫婦間であっても、年間110万円を超える金銭の贈与には贈与税がかかります。生活費として渡したお金の一部を投資に回した場合なども、投資に回した部分は贈与とみなされる可能性があります。
税務上の取り扱いや贈与税の詳細については、所轄の税務署または税理士等の専門家にご相談ください。
夫婦で新NISAを始めるにあたり、デメリットを回避し、メリットを最大限に活かすためには、いくつかおさえておきたいポイントがあります。
これらを事前に夫婦で話し合っておくことで、長期的な資産形成を成功に導きやすくなります。
最初に、「何のために」「いつまでに」「いくら貯めるのか」という投資の目的と目標額を夫婦で共有することが重要です。
例えば、「20年後に老後資金として3000万円」「15年後に子どもの大学進学費用として1000万円」といった具体的な目標を設定します。目的が明確になることで、目標達成のために必要な毎月の積立額や、選ぶべき金融商品のリスク・リターン水準が見えてきます。
目的を共有せずに投資を始めると、途中で方針がぶれたり、夫婦間での認識のズレが生じたりする原因になります。明確なゴールを設定し、それに向かって協力して取り組むことが、長期的な資産形成の第一歩です。
夫婦で新NISAを活用する際は、世帯全体でリスク分散を意識することが大切です。
例えば、夫婦ともに株式100%のハイリスクな投資信託に集中投資してしまうと、市場が暴落した際に世帯全体の資産が減少してしまう可能性があります。
こうした事態を避けるため、夫婦それぞれの口座で異なる種類の商品に投資することを検討しましょう。例えば、以下のような役割分担が考えられます。
このように、異なる値動きをする資産を組み合わせることで、市場の変動に対する耐性を高め、リスクをコントロールしやすくなります。
新NISAで購入する投資信託や株式などの金融商品は、市場の動向によって日々価格が変動します。そのため、一度投資を始めたら放置するのではなく、定期的に運用状況を確認することが大切です。
夫婦で別々の口座を管理している場合は、お互いの運用状況を共有する機会を意識的に設けましょう。少なくとも年に1〜2回程度、夫婦で資産状況を確認し、当初の計画通りに進んでいるか、資産配分に偏りが出ていないかなどをチェックすることが推奨されます。
日々の値動きに一喜一憂する必要はありませんが、長期的な視点で資産のバランスを見直し、必要に応じてリバランス(資産の再配分)を行うことで、安定した資産形成につながります。
夫婦の一方の収入から、もう一方のNISA口座へ投資資金を移動させる際には、贈与税に注意が必要です。
夫婦間であっても、年間で110万円を超える金銭のやり取りは贈与とみなされ、贈与税の課税対象となる可能性があります。これは、生活費や教育費として通常必要な範囲を超える資金移動が対象です。
例えば、夫の給与口座から妻のNISA口座へ年間200万円を送金して投資した場合、基礎控除額の110万円を差し引いた90万円に対して贈与税がかかる可能性があります。
専業主婦(主夫)の人などが配偶者の収入を元手に投資を始める場合は、年間の資金移動額が110万円の基礎控除の範囲内に収まるように計画するか、贈与の事実を明確にするために「贈与契約書」を作成しておくなどの対策を検討するとよいでしょう。
夫婦がそれぞれ新NISA口座で投資を行う場合、個々の運用成果だけでなく、世帯全体でのポートフォリオ(資産配分)を意識することが極めて重要です。
もし夫婦がそれぞれ自分の判断だけで投資を進めると、世帯全体で見た時に資産のバランスが偏ってしまう可能性があります。
例えば、2人ともが同じ国の株式に集中投資していた場合、当該国の経済が悪化すると世帯の資産全体が打撃を受けることになります。
資産のバランスが偏る事態を避けるためには、まず夫婦それぞれのリスク許容度や投資の目的を共有し、その上で世帯全体の資産配分を検討することが大切です。
株式や債券、国内や海外といった資産クラスを適切に組み合わせ、バランスの取れたポートフォリオを構築することで、リスクをコントロールしやすくなります。
また、NISA口座だけでなく、預貯金やiDeCo、変額保険など、他の金融資産も含めて全体像を把握し、最適な資産配分を考えるようにしましょう。

ここでは、夫婦で新NISAを活用する際によくある質問について、専門家がお答えします。
資金に余裕があり、より多くの非課税枠を活用したいご家庭であれば、夫婦それぞれがNISA口座を開設し、つみたて投資を行うことが有力な選択肢となります。
いいえ、NISA口座は夫婦で共有することはできません。
NISA口座は、1人1口座しか開設できない個人名義の口座です。そのため、「夫婦共有名義のNISA口座」というものは存在しません。夫婦でNISAを活用する場合は、夫と妻がそれぞれ自分の名義で口座を開設する必要があります。
1つのNISA口座を夫婦2人で使うことはできません(名義貸しにあたる可能性があります)。
「夫婦のどちらか一方だけが口座を開設する」という意味であれば可能ですが、世帯で利用できる非課税投資枠が1人分になります。
できる非課税投資枠が半分になってしまうため、資産形成の観点からは推奨されません。
はい、収入のない専業主婦(主夫)の人でも新NISA口座を開設し、投資を行うことは可能です。
ただし、投資資金を配偶者から受け取る場合は贈与税に注意が必要です。年間の贈与額が110万円の基礎控除額を超えると、贈与税の申告と納税が必要になる場合があります。
生活費として受け取ったお金の余剰分を投資に回す場合も、贈与とみなされる可能性があるため、資金の管理には注意しましょう。
はい、夫婦がそれぞれ異なる金融機関(夫はネット証券、妻は身近な銀行など) でNISA口座を開設することは問題ありません。
夫はA証券、妻はB銀行というように、それぞれが使いやすい、あるいは取引したい商品がある金融機関を自由に選ぶことができます。
また、夫婦のどちらかが亡くなった場合、亡くなった人のNISA口座で運用されていた資産は相続財産となります。相続人は、当該資産を自分の課税口座(特定口座や一般口座)に移管して引き継ぐことになります。
相続人のNISA口座に直接移管することはできないため、注意が必要です。移管後の運用で得た利益は課税対象となります。
新NISAは、夫婦それぞれが口座を開設することで、世帯全体で利用できる非課税保有限度額は最大3600万円になります。
口座は別々でも、夫婦で投資の目的や目標を共有し、世帯全体の資産ポートフォリオという視点を持つことが大切です。定期的に運用状況を確認しながら、長期的な資産形成に取り組みましょう。
「自分はいくら投資すればいい?」「どのような運用方法が合っている?」と迷ったら、まずはマネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。
夫婦でこれからの資産形成を考える第一歩として、まずは無料診断で自身の状況をチェックしてみましょう。
»3分で世帯に合った運用方法を無料診断
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー

みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
筑紫女学園短期大学卒業後に株式会社三井住友銀行に入行。リテール営業に従事し、卓越した成績を残す。24歳で2年間銀行を休職し青年海外協力隊員としてフィリピンでボランティアをするなど異色の経歴を持つ。受賞歴多数。現在は金融IT企業で個人向け資産運用のコンサルティング業務を行う。老後資金の準備や相続の相談などを得意とし自身の投資歴20年以上。一種外務員資格(証券外務員一種)を保有。