関連記事
»現在の運用で将来資金は足りる?3分で診断
NISAでは、投資信託や株式などの値動きがある商品に投資するため、元本割れする可能性があります。ただし、通常の現物取引であれば、投資した金額を超えて損失が発生することは基本的にありません。
特に運用期間が短い場合は、相場が下落したタイミングで元本割れする可能性があります。
一方、長期・積立・分散投資を行うことで、価格変動によるリスクを抑える効果が期待できます。
本記事では、NISAで元本割れするケースや損失の考え方、元本割れのリスクを抑えるためのポイントをわかりやすく解説します。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISAは、投資で得られた利益が非課税になる制度ですが、NISAを利用して購入する金融商品には、元本割れのリスクがあります。
預貯金とは異なり、購入した金融商品の価格が変動するため、投資した金額を下回る可能性があることを理解しておくのが大切です。
元本割れとは、株式や投資信託などの金融商品の価値が、購入した時の金額(元本)を下回ってしまう状態を指します。
例えば、NISA口座で投資信託を50万円分購入した後、市場の変動によって評価額が40万円に下がった場合、10万円の「含み損」が発生している状態が元本割れです。
ただし、この時点ではまだ損失が確定したわけではありません。評価額が下がっているだけで、商品を売却しなければ実際の損失にはなりません。
将来、価格が回復すれば、評価額も元に戻る可能性があります。
また、元本割れは投資した金額が上限であり、借金のように投資額以上の支払いを求められることはありません。
NISAで元本割れする確率は、一概に「何%」と言い切れるものではありません。
しかし、金融庁が公表している一定の前提に基づくデータでは、国内外の株式・債券に積立・分散投資した場合、保有期間が長い方が元本割れとなるケースが少なかったことが示されています。
短期的な価格変動に一喜一憂せず、長期的な視点を持つことが重要です。
金融庁が公表している資料では、1989年以降、毎月同じ金額ずつ国内外の株式と債券に分散して積立投資を行い、5年間と20年間それぞれ保有した場合のシミュレーション結果が示されています。
保有期間が5年の場合、運用成果の振れ幅は広く、元本割れが発生する可能性が示されています。具体的には、年率リターンがマイナスになるケースも確認されています。
一方で、同じ方法で20年間保有した場合、1989年以降のデータに基づく計算では、運用成果は年率2%〜8%の範囲となり、元本割れとなったケースはありませんでした。
このシミュレーション結果からは、積立・分散投資を長期間継続することにより、運用成果の振れ幅や元本割れの可能性が低減する傾向がうかがえます。
(参考:はじめてみよう!NISA早わかりガイドブック | 金融庁)
上記は過去のデータに基づくシミュレーション結果であり、将来の運用成果を予測・保証するものではありません。
「NISAで損をしている人はどのくらいいるのか」という疑問を持つ人もいるかもしれません。特定の対象者や時点における調査結果はありますが、NISA利用者全体の損益割合を網羅的に示す統計ではありません。
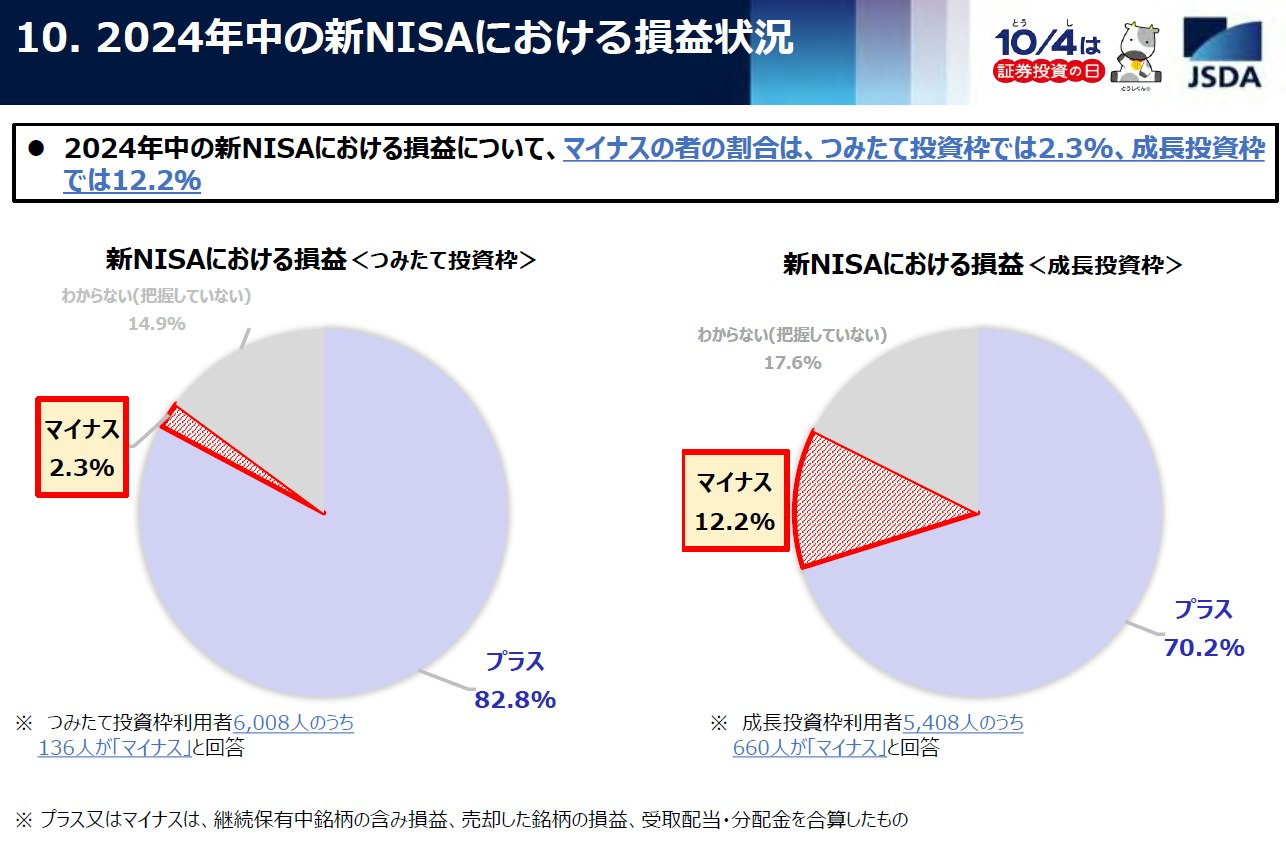
(参考:新NISA開始1年後の利用動向に関する調査(調査結果概要))
個々の投資家の損益状況は、購入した商品、投資を始めたタイミング、市場環境に加え、調査の対象や時点によっても変わります。
例えば、相場が好調な時期に見れば利益が出ている人の割合は高くなりますし、下落局面では損失を抱えている人の割合が増えます。
つまり、「損している人の割合」は、調査対象や時点によって変わる指標です。
重要なのは、短期的な損益の割合に一喜一憂することではなく、長期的な視点で資産形成を捉えることです。
前述の金融庁のシミュレーションでは、国内外の株式と債券に積立・分散投資した場合、20年間保有した方が5年間保有した場合よりも、運用成果の振れ幅が小さくなる傾向が示されています。

NISAは長期的な資産形成を支援する制度であるため、目先の損益よりも、長期的な運用計画を継続することが大切です。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISAで元本割れが発生すると、評価額が投資した金額を下回り、不安に感じるかもしれません。
相場が下落した場合は、まず状況を確認し、冷静に判断することが大切です。
相場の急落時に感情的な判断をすると、損失につながる場合があります。あらかじめ、相場が下落した場合の対応策を確認しておきましょう。
ここでは、元本割れした際の基本的な対処法と、避けるべき行動について解説します。
元本割れした場合は、慌てて売却せず、運用目的や投資期間、今後の資金需要などを踏まえて、保有を続けるか売却するかを検討することが大切です。
価格が下落したタイミングで焦って売却してしまう行動は「狼狽(ろうばい)売り」と呼ばれ、資産形成において避けたい行動の1つです。
取得価格を下回る価格で売却すると損失が確定し、その後に価格が回復した場合、その恩恵を受けられなくなります。
金融商品の価格は、経済情勢や政治的な要因などによって変動し、下落が長期間続く場合もあります。
現在、評価額がマイナスであっても、その後に価格が回復する可能性はありますが、さらに下落したり、回復しなかったりする場合もあります。
長期的な資産形成を目的としている場合でも、運用目的や投資期間、商品の状況などを確認し、保有を続けるか売却するかを冷静に判断することが重要です。
基本的には長期保有が推奨されますが、状況によっては「損切り」として売却し、現金化することも1つの選択肢です。
損切りとは、今後のさらなる価格下落による損失拡大を防ぐために、損失を確定させて売却することを指します。
例えば、以下のようなケースでは損切りを検討する余地があります。
ただし、損切りは資産全体に与える影響が大きいため、安易な判断は推奨されません。あくまで資金使途が確定している場合など、やむを得ないケースにおける最終手段として検討されるものです。
感情的なパニック売りとは区別し、事前に「購入価格から10%下落したら売却する」といった自分なりのルールを決めておくと、冷静な判断がしやすくなります。
元本割れした際には、感情や相場の動きだけで判断すると、損失につながる場合があります。以下の2点に注意しましょう。
価格の下落に不安を感じ、冷静な判断を欠いたまま慌てて売却してしまうことです。取得価格を下回る価格で売却すると損失が確定し、その後に価格が回復した場合、その恩恵を受けられなくなります。
価格が下がっている局面では、同じ投資額でより多くの量(口数)を購入できるタイミングでもあります。
ここで積立を中断してしまうと、価格が安い時に口数を多く買い付ける機会を逃すことになり、結果として平均購入単価を「平準化」させるドルコスト平均法のメリットを十分に活かせなくなる可能性があります。
価格が下落している局面では、同じ金額でより多くの口数を購入でき、平均取得単価が下がる場合があります。ただし、その後の価格上昇が保証されるものではなく、下落が続けば損失が拡大する可能性もあるため、家計の状況や運用目的を踏まえて積立を継続するか判断することが大切です。
NISAを利用した投資における元本割れのリスクを完全にゼロにすることはできませんが、「長期・積立・分散」の考え方を取り入れることで、リスクを抑えながら安定的な資産形成を目指すことができます。
金融庁も資産形成のポイントとして紹介している「長期・積立・分散」の考え方を中心に、具体的な4つの対策を解説します。
NISAを始める前に、「何のために」「いつまでに」「いくら」必要なのかという投資の目的と目標額を明確にすることが大切です。
例えば、「20年後の老後資金として1000万円貯める」「15年後の子供の大学費用として500万円準備する」といった具体的な目標を設定します。
目的が明確になることで、目標達成までの期間(投資期間)が決まり、どの程度のリスクを取れるかが判断しやすくなります。
投資期間が長くとれる場合は、一時的な価格下落があっても回復を待つ余裕が生まれます。
目的や目標が曖昧なまま投資を始めると、短期的な価格変動に動揺し、不必要な売却をしてしまう可能性があります。
しっかりとした計画を立てることが、冷静な投資判断につながり、結果的に元本割れのリスクを抑えることになります。
毎月一定額を買い付けていく「積立投資」は、まとまった資金を一度に投じる「一括投資」と比べて、投資初心者にも取り組みやすい方法の1つです。
積立投資には、購入タイミングを分散することで、まとまった資金を一度に高値で投資するリスクを抑えられるメリットがあります。
この手法は「ドルコスト平均法」と呼ばれ、価格が高い時には少なく、安い時には多く購入することになるため、平均購入単価を平準化する効果が期待できます。
市場の値動きを正確に予測して、投資のタイミングを判断することは容易ではありません。積立投資では、購入のタイミングを毎回判断する負担を抑えながら、定期的に投資を続けることができます。
少額から始められるため、投資の値動きに慣れながら経験を積むことができる点も、初心者にとっての利点です。
積立投資を長期的に活用するためには、無理なく運用を継続できる仕組みを作ることが重要です。
まずは、無理のない金額で積立設定を行いましょう。生活に影響が出ない「余裕資金」の範囲で設定することが、長く続けるための秘訣です。
一度設定すれば、後は自動で買い付けが行われるため、日々の値動きに一喜一憂する必要はありません。
また、資産状況を定期的に確認し、積立額や商品が自身の運用目的に合っているかを見直すことも大切です。確認の頻度は状況によって異なりますが、年に1〜2回程度に加え、家計やライフプランに変化があった際にも見直しましょう。
価格が下落している局面では、同じ金額でより多くの口数を購入できます。ただし、その後の価格回復が保証されるものではないため、家計や運用目的に応じて定期的に見直しながら、無理のない範囲で積立を継続することが大切です。
長期的な資産形成を目指す場合は、価格変動リスクを理解したうえで、運用目的やリスク許容度に合った資産を選ぶことが大切です。
NISAのつみたて投資枠の対象商品は、法令上の基準を満たした、長期・積立・分散投資に適した一定の投資信託やETFに限られています。
選択肢の例として、世界各国の株式に投資する「全世界株式インデックスファンド」や、米国株式に投資する「米国株式(S&P500など)インデックスファンド」があります。
全世界株式インデックスファンドは世界各国の企業に、S&P500に連動するファンドは米国の約500社に分散投資できます。個別企業の影響を抑える効果が期待できますが、市場全体の下落や為替変動などの影響を受ける場合があります。
また、商品を選ぶ際には、運用にかかるコストである「信託報酬」が低いものを選ぶことも重要です。信託報酬は保有している間ずっと発生する費用であり、長期運用では費用の差がリターンに影響します。
同種のファンドの中で信託報酬を比較し、投資対象やリスクなども確認したうえで商品を選びましょう。
元本割れのリスクを理解し、自身の運用目的やリスク許容度に合った方針を立てることが重要です。
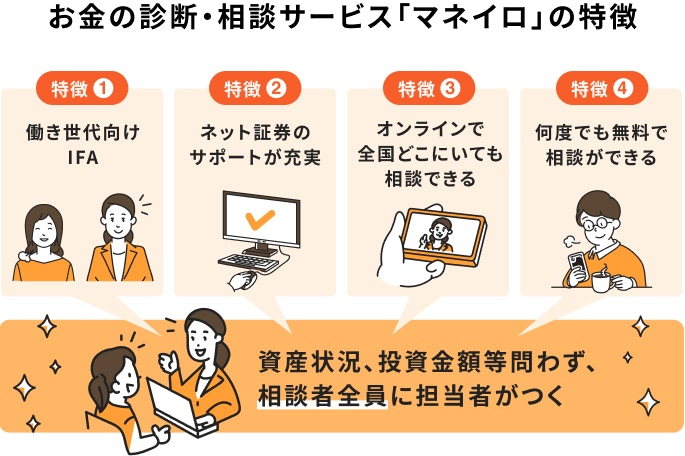
NISAでは投資信託などを運用するため、元本割れする可能性があります。「損をするのが怖くて始められない」「値下がりしているけれど、このまま運用を続けて大丈夫?」と不安になる人もいるでしょう。
マネイロでは、自分がどの程度のリスクを取れるのかを整理したうえで、自分に合った資産運用についてお金のプロに無料で相談できます。
1.自分がどのくらいリスクを取れるかわかる
現在の資産状況や今後必要になるお金、運用目的などを整理。生活に必要なお金を確保したうえで、どのくらいを投資に回せるのかを考えます。
2.自分に合った具体的な運用方法がわかる
初回相談では、資産状況や投資経験、将来の希望などをヒアリング。2回目以降は、その内容をもとに、リスク許容度に合った運用方法や商品を提案します。
3.運用開始後の不安も相談できる
資産運用を始めるところまでサポートするほか、運用中の悩みも相談できます。「値下がりしたらどうすればいい?」「今の商品で運用を続けて大丈夫?」といった不安も、お金のプロと一緒に整理できます。
マネイロの相談満足度は96.8%※。NISAの元本割れが不安で投資を始められない人や、今の運用を続けるべきか迷っている人は、まずは無料相談を活用してみましょう。
※2024年1月~2026年1月アンケート調査より
2024年に改正されたNISA(新しいNISA)は、2023年までの旧NISA制度からいくつかの点が変更されました。
元本割れリスクとの向き合い方において、非課税保有期間が無期限化された点は違いの1つです。
旧制度のつみたてNISAでは、非課税で保有できる期間が最長20年と定められていました。
そのため、20年という期間の終わりが近づくと、市場が下落局面にあっても売却や課税口座への移管を判断する必要がありました。
一方、2024年からのNISAでは、非課税保有期間に期限がありません。これにより、もし資産が元本割れしていても、期間を気にすることなく価格が回復するまで非課税のまま保有し続けることができます。
時間的な制約がなくなったことで、より柔軟に、そして腰を据えた長期投資が可能になり、元本割れのリスクに対して、より時間的な余裕を持った対応ができるようになったといえるでしょう。
なお、旧NISA口座で保有している資産は、新しいNISA口座とは別枠で、当初の非課税期間(つみたてNISAなら20年)が終了するまで非課税で保有し続けられます。
「元本割れのリスクがどうしても怖い」と感じる場合、NISAでの投資を無理に始める必要はありません。投資は、元本が保証されていないことを受け入れたうえで行うものです。
もし、少しでも資産が減る可能性を受け入れられないのであれば、投資という選択肢は向いていないかもしれません。
その場合は、元本が保証されている円の定期預金や、安全性が高いとされる個人向け国債などを検討するのがよいでしょう。
ただし、これらの金融商品は安全性が高い分、期待できるリターンは低くなります。近年の物価上昇(インフレ)を考慮すると、預貯金だけでは実質的にお金の価値が目減りしてしまうリスクもあります。
NISAは、あくまで「余裕資金」で、かつ「長期的な視点」で取り組むものです。まずは少額から始めてみて、値動きに慣れていくという方法もあります。
自身の性格やリスク許容度をよく考えたうえで、判断することが大切です。
NISAの元本割れに関して、多くの人が抱く疑問についてまとめました。
一概には言えませんが、金融庁の資料に掲載された1989年以降の過去データに基づくシミュレーションでは、毎月同じ金額を国内外の株式と債券に分散して積み立て、20年間保有した場合、元本割れとなったケースはありませんでした(※将来の投資成果を予測・保証するものではありません)。
一方、同じシミュレーションで5年間保有した場合には、投資を始めた時期によって元本割れとなったケースがありました。
NISAの成長投資枠や、より具体的な元本割れ対策についてはこちらの記事で解説しています。
投資した金額よりも資産の評価額が下がった状態になります。
ただし、商品を売却しない限り損失は確定しません。慌てて売らずに保有を続ければ、将来価格が回復する可能性があります。
また、借金とは異なり、投資額以上の支払い義務は発生しません。
特定の対象者や時点における調査結果はありますが、NISA利用者全体の損益割合を網羅的に示す公的統計はありません。
損益状況は、市場の動向や購入した商品、投資のタイミングなどによって変動するため、特定時点の割合だけでは長期的な運用成果を判断できません。
大切なのは、長期的な視点で資産形成を考えることです。
いいえ、NISAは投資から得られる利益を非課税とする制度であり、元本を保証する制度ではありません。
NISA口座で購入する投資信託や株式などの金融商品は、価格が変動するため、元本割れのリスクがあります。
いいえ、必要ありません。
NISAでの元本割れは、投資した自己資金の価値が減少することを意味し、借金とは異なります。損失は投資した元本の範囲内に限定され、追加の支払いを求められることは一切ありません。
NISA口座で購入する金融商品には、元本割れのリスクがあります。ただし、商品の仕組みやリスクを理解し、自身のリスク許容度に応じて分散投資することで、リスクの低減を図ることができます。
「長期・積立・分散」は、投資のリスクを抑えるための考え方の1つです。前述の金融庁のシミュレーションでは、国内外の株式と債券に積立・分散投資した場合、20年間保有した方が5年間保有した場合よりも、運用成果の振れ幅が小さくなる傾向が示されています。
元本割れが生じた場合も、相場の動きだけで慌てて売却せず、運用目的や投資期間、今後の資金需要などを踏まえて冷静に判断することが大切です。
価格が下落している局面では、同じ金額でより多くの口数を購入できますが、その後も下落が続く可能性があります。家計の状況や運用目的を踏まえ、無理のない範囲で積立を継続するか判断しましょう。
2024年に開始した新しいNISAでは非課税保有期間が無期限化され、長期的な運用にも活用しやすくなりました。
自身の投資目的とリスク許容度を明確にし、無理のない範囲でNISAを活用した資産形成を始めてみてはいかがでしょうか。
自身の状況に合わせた資産形成について、より詳しく知りたい方は、専門家に相談してみるのも1つの方法です。
元本割れは、投資の目的や期間を見直す良い機会でもあります。今の運用があなたのライフプランや将来の目標金額に対して適切かどうか、一度客観的に診断してみませんか。
»あなたに合った資産運用をチェックする(3分投資診断)
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。