

関連記事
»NISAがあなたに向いているか3分で診断
「NISAで投資すると、実際どれくらい増える?」「毎月いくら積み立てれば将来いくらになる?」と気になる人もいるでしょう。
NISAでどれくらい資産が増えるかは、毎月の積立額・運用期間・利回りによって大きく異なります。長期で運用するほど、運用で得た利益がさらに利益を生む「複利」の効果も期待できます。
ただし、NISAは元本が保証される制度ではなく、運用状況によっては資産が減ることもあります。
本記事では、NISAでどれくらい増えるのかを積立額・期間・利回り別にシミュレーションし、資産を増やすためのポイントや注意点をわかりやすく解説します。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISA(少額投資非課税制度)を活用した資産形成では、毎月の積立額、運用期間、そして期待される利回りによって、将来の資産額が変わります。
長期的な視点でコツコツと資産を育てていくことで、元本に加えて運用益が期待できます。
まずは、積立額と運用年数、そして利回りによって将来の資産がどのように増えていくのか、具体的なシミュレーションを見ていきましょう。
(参考:つみたてシミュレーター | 金融庁)
毎月の積立額と運用年数によって、将来の資産額がどのように変化するかを見てみましょう。
ここでは、比較的現実的な目標とされる年利5%で複利運用した場合の資産総額を、積立額と年数別にまとめました。
【年利5%】積立額・運用年数別の資産総額(早見表)
上記はシミュレーションであり、将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。
表を見ると、運用期間が長くなるほど、複利の効果によって資産の複利の効果が表れやすくなっている ことがわかります。
例えば、月5万円の積立を10年続けると元本600万円が約772万円になりますが、30年続けると元本1800万円が約4077万円となり、元本を2200万円以上も上回る計算になります。
次に、同じ積立額と期間でも、運用利回りが違うと結果にどれくらいの差が出るかを見てみましょう。
ここでは、毎月3万円を20年間積み立てた場合の資産総額を、利回り3%・5%・7%の3パターンで比較します。
【月3万円・20年】利回り別の資産総額
シミュレーションであり、将来の成果を約束するものではありません。
年利3%と7%では、20年後の資産総額に約542万円もの差が生まれます。運用利回りが資産形成に与える影響の大きさがわかります。
一般的に、年利3%は比較的リスクを抑えた運用、年利5%は株式インデックスファンドなどで期待される平均的なリターン、年利7%は株式市場が好調な場合に期待できるリターンとされています。
どの利回りを目指すかは、自身のリスク許容度に合わせて投資商品を選ぶことが鍵となります。
NISAで投資を始めるべきか迷っているなら、まずは自分のリスク許容度や将来必要なお金を把握することが大切です。
マネイロの3分投資診断なら、簡単な質問に答えるだけで、あなたに合った資産形成の方法がわかります。
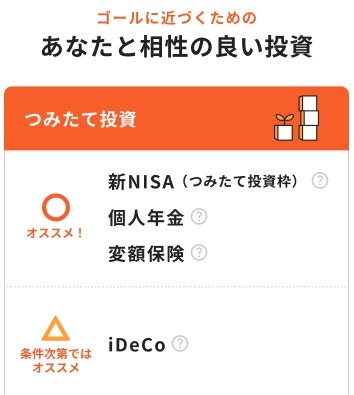
※3分投資診断結果イメージ
NISAを始めたばかりのころは、資産がどれくらい増えるのか気になるものです。
しかし、NISAは長期的な資産形成を目的とした制度であり、1年という短期間では期待するほどの利益が出ないこともあります。
ここでは、1年間の運用で得られる利益の目安と、なぜ短期では資産が増えにくいのか、その理由について解説します。
毎月の積立額別に、1年間運用した場合の資産額の目安を見てみましょう。ここでは、年利3%と年利5%の2つのケースでシミュレーションしました。
【1年間運用】積立額・利回り別の資産総額
シミュレーションであり、将来の成果を約束するものではありません。
例えば、月3万円を年利5%で1年間運用した場合、元本36万円に対して運用益は約1万円です。銀行の普通預金に預けておくよりは高い利回りが計算上は期待できますが、大きな利益が出たという実感は得にくいかもしれません。

1年目は、まず投資に慣れ、積立を継続する習慣をつける期間と捉えるのがよいでしょう。
NISAを始めて1年目で資産が増えないのには、いくつかの理由があります。
第1に、積立投資では毎月少しずつ元本を増やしていくため、1年目時点での平均的な運用期間は半年程度と短くなります。そのため、元本全体に対して運用益がつく期間が短く、利益も限定的になります。
第2に、NISAのメリットである「複利効果」が十分に発揮されるには時間がかかるためです。複利効果は、運用で得た利益が再投資され、利益がさらに新たな利益を生む仕組みです。
運用期間が長くなるほど、複利の効果が表れやすくなりますが 、1年目では複利効果はまだ小さいです。
また、1年という短期間では、市場の価格変動の影響を受けやすく、タイミングによっては元本割れする可能性も十分にあります。
しかし、NISAは長期投資を前提とした制度です。
短期的な値動きに一喜一憂せず、10年、20年といった長期的な視点でコツコツと積立を続けることが、将来の資産を育てる上で欠かせません。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISAで効率的に資産を増やせるのには、制度に組み込まれた3つの特徴が関係しています。それは「複利効果」「非課税メリット」「柔軟な投資枠」です。
これらの仕組みを理解することで、NISAをより効果的に活用できます。それぞれの特徴について、詳しく見ていきましょう。
複利効果とは、投資で得た利益(分配金など)を元本に加えて再投資することで、利益がさらに新しい利益を生み出す仕組みです。
「利子が利子を生む」とも言われ、運用期間が長くなるほど雪だるま式に資産が増えていく効果が期待できます。
例えば、月3万円を年利5%で20年間運用した場合を考えてみましょう。元本は720万円です。
NISAで投資信託を運用する場合、分配金を自動で再投資する設定が一般的であり、複利効果を最大限に活かすことができます。
長期投資が推奨される理由の1つが、この複利効果にあります。
(参考:積立合計額シミュレーション | 金融広報中央委員会)
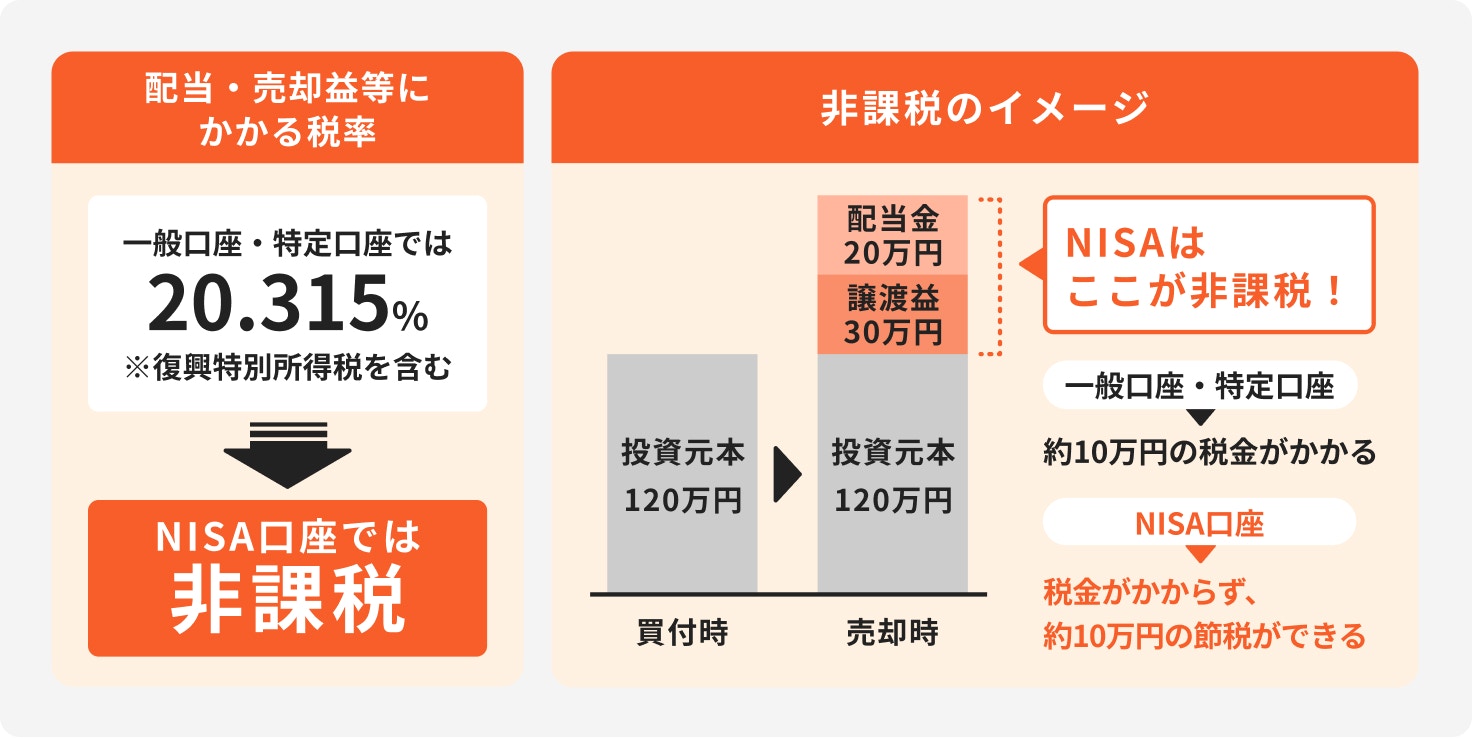
NISAの最大のメリットは、運用によって得られた利益が非課税になる点です。
通常の投資(課税口座)では、株式や投資信託の売却益や配当金、分配金に対して20.315%(所得税15%、住民税5%、復興特別所得税0.315%)の税金がかかります。
例えば、投資で100万円の利益が出た場合、課税口座では約20万3150円が税金として差し引かれ、手元に残るのは約79万6850円です。
しかし、NISA口座であれば100万円の利益がそのまま手元に残ります。
この非課税のメリットは、運用期間が長くなり利益が増えるほど、効果も増えます。
税金がかからない分、再投資に回せる資金が増え、複利効果をさらに高めることにもつながります。
2024年に改正されたNISAでは、制度が大幅に拡充され、より柔軟な資産形成が可能になりました。NISAで投資できる金額と期間の主なポイントは以下の通りです。
これらの仕組みにより、自分のライフプランや収入に合わせて、投資ペースを柔軟に調整しながら、生涯にわたって非課税の恩恵を受け続けることができます。
NISAを始めるにあたり、「毎月いくら積み立てるのがよいのか」は多くの人が悩むポイントです。理想的な積立額は、個人の収入やライフプラン、投資目的によって異なります。
ここでは、具体的なシミュレーションを通じて積立額による将来の資産の違いを確認し、自分に合った金額を決めるための考え方を紹介します。
(参考:つみたてシミュレーター | 金融庁)
(参考:資産運用かんたんシミュレーション|資産形成について|アセットマネジメントOne)
まずは、比較的始めやすい月2万円の積立から見ていきましょう。年利5%で運用した場合、将来の資産額は以下のようになります。
シミュレーションであり、将来の成果を約束するものではありません。
月2万円の積立でも、30年間継続することで資産が2倍以上に増える可能性があります。
少額からでも早く始めることで、長期運用のメリットを十分に享受できることがわかります。
次に、NISAのつみたて投資枠の上限である月10万円(年間120万円)を積み立てた場合のシミュレーションです。同じく年利5%で運用した場合、資産額は以下のようになります。
※15年で生涯非課税保有限度額1800万円に達するため、以降は追加投資なしで運用を継続した場合の試算。
※シミュレーションであり、将来の成果を約束するものではありません。
月10万円の積立を15年間続けると、生涯非課税保有限度額の1800万円を使い切ることができます。
その後は追加投資をせずに保有し続けるだけでも、複利効果による長期的な資産形成が期待できます 。
シミュレーションを見ると積立額が増えるほど資産も増えますが、欠かせないのは「無理のない範囲で長期間継続すること」です。投資はあくまで余裕資金で行うのが基本です。
まずは、自身の家計状況を把握し、生活に影響を与えない金額から始めましょう。お金を以下の3つに色分けして考えると、投資に回せる金額が見えてきます。
この「長期で使うお金」の中から、毎月いくらなら無理なく積み立てられるかを検討しましょう。
最初は月1万円などの少額から始め、収入が増えたり家計に余裕が出たりしたタイミングで増額するのもよい方法です。
他の人がどれくらい積み立てているのか気になる人もいるでしょう。日本証券業協会の「NISA口座の開設・利用状況(2025年12月末時点)」によると、NISA利用者の平均積立額は月額1万8400円程度となっています。
ただし、この平均額はあくまで参考です。積立金額は、他の人と比べるのではなく、自身の家計状況とライフプランに合った金額を設定することが肝となります。
NISAで資産を増やすためには、どのような金融商品(銘柄)に投資するかが鍵となります。
NISAの対象商品は金融庁によって一定の基準を満たしたものが選ばれていますが、中でも自分の考えに合ったものを選ぶ必要があります。
ここでは、初心者が銘柄を選ぶ際に役立つ4つのポイントと、人気の投資対象について解説します。
銘柄を選ぶ前に、まず「何のために、いつまでに、いくら貯めたいのか」という投資目的を明確にしましょう。
そして、自分がどの程度の価格変動(リスク)なら受け入れられるかという「リスク許容度」を把握することが大切です。
リスク許容度は、年齢、収入、家族構成、投資経験などによって異なります。一般的に、リスクとリターンは表裏一体の関係にあり、高いリターンを期待するほどリスクも高くなります。
自分のリスク許容度に合った商品を選ぶことで、市場が変動した時も冷静に対応しやすくなり、長期的な投資の継続につながります。
NISAは長期投資を前提とした制度のため、短期的な値動きに一喜一憂するのではなく、長期的に成長が期待できる資産に投資することが基本です。
例えば、IMF(国際通貨基金)の資料によると、世界経済は年率3%〜4%程度で成長する見込みだと言われています。
全世界の株式にまとめて分散投資する「全世界株式(オール・カントリー)」や、世界経済を牽引する米国を代表する企業500社に投資する「S&P500」といった株価指数に連動するインデックスファンドは、長期的な経済成長の恩恵を受けやすい投資対象として選択肢の一つとなります 。
投資信託を選ぶ際には、「純資産残高」も確認しましょう。純資産残高とは、投資信託に集まっている資金の総額のことです。
純資産残高が継続的に増加しているファンドは、多くの投資家から資金が集まっていることを示していま 。資金が集まることで、より効率的で安定した運用が期待できます。
逆に、純資産残高が極端に少なかったり、減少し続けていたりするファンドは運用が非効率になったり、繰上償還(ファンドの運用が途中で終了すること)されたりする可能性がある点に留意が必要です。
純資産残高の推移は、投資信託の月次レポートや証券会社のWebサイトで確認できます。
一定の規模(数十億円など)があり、純資産残高が安定して推移しているかを確認するのも一つの方法です。
投資信託には、保有している間ずっと支払い続ける「信託報酬(運用管理費用)」というコストがかかります。
信託報酬は、投資信託の純資産総額に対して年率で計算され、日割りで差し引かれます。
この信託報酬は、長期投資の成果に影響を与えます。例えば、信託報酬が年0.1%のファンドと年1.0%のファンドでは、差はわずか0.9%ですが、20年、30年と運用を続けると、最終的なリターンに数十万円以上の差が生まれることもあります。
同じような投資対象(例えば、同じ株価指数に連動するインデックスファンド)であれば、できるだけ信託報酬が低い商品を選ぶのが賢明です。
近年は、投資家間の競争により、信託報酬が年0.1%を下回るような超低コストのファンドも登場しています。購入前には必ず目論見書などで信託報酬を確認しましょう。
投資初心者が銘柄選びで迷った場合、インデックスファンドから始めることも選択肢の1つです。
インデックスファンドは、日経平均株価やS&P500といった市場の動きを示す株価指数に連動することを目指す投資信託です。
代表的なファンドとして、以下の2つです。
これらのインデックスファンドは、1つの商品で多くの企業に分散投資できるためリスクが抑えられ、また信託報酬などの運用コストが低い傾向にあります。
どちらを選ぶかは好みによりますが、世界全体に広く分散したいなら全世界株式、米国の成長力に期待するならS&P500が選択肢となるでしょう。
NISAは資産形成に有効な制度ですが、投資である以上、必ず増えるとは限りません。元本割れのリスクや、やり方によっては資産が増えにくいケースもあります。
ここでは、NISAで損失を出す可能性や、資産が増えにくくなる典型的なパターン、そして制度上の注意点について解説します。
これらのポイントを理解しておくことで、失敗のリスクを減らすことができます。
NISAで投資する金融商品は、預金と違って元本が保証されていません。そのため、市場の状況によっては購入した価格を下回り、元本割れする可能性があります。
投資を始めてからの期間が短いほど、一時的な市場の変動によって価格が下落し、損失を抱えるリスクは高くなります。
しかし、金融庁のデータによると、長期・積立・分散投資を継続することで、元本割れのリスクは大幅に低減することが示されています。
例えば、金融庁の「NISA早わかりガイドブック」によると、国内外の株式と債券に分散投資した場合、保有期間が5年では元本割れの可能性があるとされています。一方、保有期間が20年になると、少なくとも1989年以降のデータでは元本割れとなったケースはないという結果が出ています。
このデータは、長期的に運用を続けることで、一時的な価格の下落を乗り越え、安定したリターンを得られる可能性が高まることを示唆しています。
NISAは長期的な資産形成を支援するための制度であり、短期的な売買で利益を狙うのには向いていません。
価格が少し上がったからといってすぐに売却し、また下がったら買い戻すといった短期売買を繰り返していると、資産は増えにくくなります。
その理由は、長期投資の最大のメリットである「複利効果」を十分に得られないためです。
複利効果は、運用で得た利益を再投資し、時間をかけて複利効果を得ていく仕組みです。短期で売却してしまうと、この効果が途切れてしまいます。
また、市場のタイミングを正確に予測して売買を繰り返すことは、投資のプロでも難しいとされています。
初心者が短期売買に手を出すと、かえって損失を出す可能性が高まります。NISAを活用する際は、腰を据えて長期で資産を育てるという視点が必須です。
NISA口座内の商品を売却すると、商品の簿価(取得価額)分の非課税枠が復活し、再利用できるのが2024年に改正されたNISAの特徴です。これにより、ライフイベントに合わせて柔軟に資金を活用できます。
ただし、注意点として、売却した非課税枠が復活するのは「売却した年の翌年以降」となります。
例えば、2026年中に商品を売却した場合、その分の非課税枠が使えるようになるのは2027年からです。売却した年内に、枠を使って別の商品を購入することはできません。
このルールを知らずに、売却後すぐに別の商品を買おうとすると、年の年間投資枠(最大360万円)を消費してしまうことになります。
短期的な売買を繰り返すと、年間投資枠をすぐに使い切ってしまう可能性もあるため、計画的な利用が求められます。
NISAを活用して着実に資産を増やしていくためには、いくつかの基本的なポイントをおさえておくことが欠かせません。投資初心者でも実践できる、成功のための3つのコツをご紹介します。
これらのポイントを意識することで、NISAのメリットを最大限に活かし、長期的な資産形成を目指すことができます。
投資の基本は、将来的に価値が上がると期待される資産を選ぶことです。
NISAで投資信託を選ぶ際には、ファンドがどのような資産(株式、債券など)に、どの国や地域に投資しているかを確認しましょう。
投資信託の詳細な情報は「目論見書」に記載されています。目論見書では、ファンドの投資方針や過去の運用実績、主な投資先などを確認できます。
例えば、長期的に経済成長が見込まれる全世界の株式や、技術革新をリードする米国の株式などに投資するファンドは、有力な選択肢の1つです。
また、純資産総額が安定して増加しているかも、多くの投資家から支持されているかどうかの判断材料になります。
目論見書や月次レポートを参考に、自分が納得できる、長期的な成長が期待できる資産を選びましょう。
NISAで資産を増やすための要素の1つが「時間」です。長期間投資を続けることで、2つのメリットを享受できます。
1つ目は「複利効果」です。運用で得た利益が再投資されることで、元本だけでなく利益も新たな利益を生み、時間が経つほど資産の増加ペースが加速します。
2つ目は「リスクの平準化」です。市場は短期的には変動しますが、長期的には経済成長に伴って上昇する傾向があります。
20年といった長期間で投資を続ければ、一時的な価格の下落も乗り越え、リターンが安定しやすくなります。
金融庁のデータでも、投資期間が長くなるほど元本割れのリスクが低減することが示されています。
NISAは非課税保有期間が無期限なので、時間を味方につけて、じっくりと資産を育てていくことを心がけましょう。
投資を始めると、日々の価格変動が気になってしまうものです。しかし、市場は常に上下に変動しており、一時的に資産評価額がマイナスになる(含み損を抱える)ことも珍しくありません。
ここで重要なのは、短期的な価格の動きに動揺して、慌てて売却しないことです。価格が下がった時に売ってしまうと、損失が確定してしまいます。
むしろ、積立投資においては、価格が下がった時は同じ金額でより多くの口数を購入できる「買い増しのチャンス」と捉えることができます。
長期的な視点を持ち、当初決めた投資方針に従ってコツコツと積立を継続することが、最終的に資産を増やすための検討することが大切です。
日々の基準価額のチェックは控えめにし、月1回程度確認するくらいが、精神的な負担も少なく投資を続けやすいでしょう。
つみたてNISAを始めるためには、まずは口座開設をする必要があります。
ネット証券だとインターネットで開設でき、手数料も安くなるためおすすめです。
なかでも、今回は初心者におすすめのネット証券会社2つを紹介します。
SBI証券は国内のネット証券で、トップクラスの口座開設数を誇ります。多くの選択肢から選べるため、自分に合う商品を見つけられるでしょう。
「自分で銘柄を選ぶのが難しい」という方は、マネイロで銘柄選びもサポートできます。
また、三井住友カード(NL)で投資信託のクレカ積立ができるため、積立投資をしているだけでポイントを貯められます。
\SBI証券ならマネイロで銘柄選びまでサポート中/
 ※株式会社モニクルフィナンシャルによる金融商品仲介口座の申込となります
楽天証券はツールの種類が豊富なうえ、口座開設をすると日経テレコンが無料で購読できます。
初心者の方で「どうやって情報収集をすればいいかわからない」という方にも、おすすめです。
また、楽天カードや楽天銀行を利用することで、ポイントをどんどん貯められます。
貯めたポイントは、普段の買い物や投資にも活用できるので、お得に資産運用ができることも特徴です。
NISAでどれくらい資産が増えるのか、多くの人が関心を持っています。
ここでは、NISAの利益や運用に関するよくある質問について、簡潔にお答えします。
積立額や運用利回りによりますが、例えば月3万円を年利5%で運用した場合、1年後の利益の目安は約1万円です。
1年という短期間では複利効果も小さく、市場の変動によっては元本割れの可能性もあるため、長期的な視点を持つことが大事です。
NISAで得られる利益は、投資対象や市場環境によって変動するため、一概に「いくら利益が出る」とは言えません。
儲かる人の割合を示す公的な統計はありませんが、長期・積立・分散投資を継続することで、多くの人が資産を増やせる可能性が高まります。
歴史的に見ても、世界経済は成長を続けており、恩恵を受けることが期待できます。
年利5%で運用した場合のシミュレーションでは、月5万円の積立で元本と合わせた資産総額は、10年後には約772万円、20年後には約2029万円、30年後には約4077万円になる計算です。
期間が長くなるほど複利効果で資産の増え方が加速します。
投資対象によって異なりますが、全世界株式や米国株式などのインデックスファンドに長期投資する場合、年3%〜5%程度が1つの現実的な目安とされています。
市場が好調な年には7%以上になることもありますが、毎年高いリターンが続くわけではないため、長期的な平均で考えることが大事です。
投資期間が短いほど元本割れの確率は高まります。
金融庁のデータによれば、長期・積立・分散投資を20年間継続した場合、1989年以降のデータでは元本割れとなったケースはないという結果がでています。
短期的な損失の可能性はありますが、長期で続けることでリスクを抑えることが期待できます。
NISA口座内で得た利益(売却益、配当金、分配金)はすべて非課税です。そのため、利益がいくら出ても確定申告をする必要はありません。
これはNISAのメリットの1つです。
NISAでどれくらい資産が増えるかは、毎月の積立額、運用期間、そして利回りによって決まります。
シミュレーションを通じて、月数万円の積立でも10年、20年と長期間継続することで、複利効果と非課税メリットにより資産を築ける可能性が見えてきたのではないでしょうか。
1年目などの短期間では利益は期待しにくく、元本割れのリスクもあります。しかし、NISAは長期投資を前提とした制度です。
短期的な価格変動に一喜一憂せず、自身のライフプランとリスク許容度に合った無理のない金額で、コツコツと積立を続けることが成功への鍵となります。
本記事で紹介したシミュレーションや銘柄選びのポイントを参考に、自身のNISAでの資産形成プランを立ててみてください。
自身の資産計画に合わせて、NISAを賢く活用しましょう。まずは、あなたに合った運用方法を診断してみませんか?
»3分投資診断はこちら(無料)
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
※当社は、金融商品仲介において、SBI証券およびPWM日本証券の証券口座開設申込みの受付および取扱う各種金融商品とそのお取引に関するご案内を行います。
※本WEBサイトにてSBI証券の証券口座をお申し込み後、SBI証券で所定のお手続が完了し、SBI証券にお客さまの証券口座が開設されますとお取引を開始することができます。
※当社は、所属金融商品取引業者の代理権は有しておりません。また、金融商品仲介業務に関して、お客さまから直接、金銭や有価証券のお預かりをすることはありません。(口座の保有・管理者、取引の相手方は所属金融商品取引業者となります。)
※当社は、所属金融商品取引業者より取得するお客さまの証券口座情報(SBI証券とのお取引に関する情報を含む。)や投資経験情報等を、別途、当社WEBサイト上に掲示して公表する当社の「個人情報保護方針(プライバシーポリシー)」に基づき取扱います。
※当社WEBサイトからお申し込みをした場合、18歳未満のお客さまおよびSBI証券にすでに証券口座をお持ちのお客さまは、SBI証券の証券口座開設をお申込いただくことができません。
※口座開設の可否は、SBI証券の審査基準に基づきます。当社から口座開設申込みを行った場合も、SBI証券にて口座開設をお断りさせていただく場合がございますので、予めご了承ください。
【金融商品仲介業者】
商号等:株式会社モニクルフィナンシャル 登録番号:関東財務局長(金仲)第895号
【所属金融商品取引業者等】
株式会社SBI証券 登録番号:関東財務局長(金商)第44号、商品先物取引業者
加入協会:日本証券業協会、一般社団法人金融先物取引業協会、一般社団法人第二種金融商品取引業協会、一般社団法人日本STO協会、日本商品先物取引協会
PWM日本証券株式会社 登録番号:関東財務局長(金商)第50号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
※所属金融商品取引業者が二者以上ある場合、どの金融商品取引業者がお客さまの取引の相手方となるかお知らせします。
※所属金融商品取引業者が二者以上ある場合で、お客さまが行なおうとする取引について、所属金融商品取引業者間で支払う手数料が相違する場合は、その説明を行ないます。