
関連記事
»NISAがあなたに向いているか3分で診断
「NISAを始めるなら年始がよい?」「株価が下がるまで待つべき?」と、始めるタイミングに悩んでいる人もいるでしょう。
長期的な積立投資を考えているなら、タイミングにこだわりすぎず、無理のない金額で早めに始めることが選択肢になります。一方、年間投資枠を活用したい場合は、1月から始めると計画的に投資しやすくなります。
ただし、年の途中からでも積立額の増額やボーナス設定などを活用すれば、投資額を調整することが可能です。
本記事では、NISAを始めるタイミングの考え方や年始に始めるメリット、途中から投資枠を使い切る方法を解説します。
さらに、株価の下落・暴落時に始めた場合のシミュレーションや、毎月の買付日の決め方も紹介します。


NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
NISAを始めるタイミングは、3つ考えられます。
年間投資枠を十分に活用したい場合は年始が有利ですが、基本的には「今すぐ」始めることが、できるだけ早く始めることが長期的な資産形成につながります。
増額設定・ボーナス設定の利用条件は金融機関によって異なります。また、運用期間が長くても利益が保証されるわけではありません。
NISAの非課税投資枠を十分に活用したい場合、年始である1月から積立投資を開始するのが効率的です。
NISAの「つみたて投資枠」の年間投資上限額は120万円であり、多くの金融機関では月々の積立上限額を10万円に設定しています。そのため、1月から毎月10万円ずつ積み立てることで、年間の非課税枠を無駄なく使い切ることが可能です。
年の初めから計画的に投資を始めることで、年間投資枠を計画的に利用し、資産形成を着実に進めることができます。
年の途中からNISAを始めた場合でも、年間投資枠を有効に活用する方法があります。多くの金融機関では、通常の毎月の積立額に加えて、特定の月に投資額を増やす「増額設定」や「ボーナス設定」といった機能を提供しています。
例えば、7月から毎月10万円の積立を始めた場合、年末までの6ヶ月で60万円しか投資枠を使えません。しかし、ボーナス設定を利用して特定の月にまとまった金額を追加で投資すれば、残りの60万円分の枠も活用できます。
このように、開始時期が年の途中であっても、柔軟な設定を活用することで、年間の非課税メリットを十分に享受することが可能です。
NISAを始めるタイミングは、基本的には「できるだけ早く」が望ましいと考えられます。投資のタイミングを計ろうとすると、かえって機会を逃してしまう可能性があります。
NISAは長期的な資産形成を目的とした制度であり、早く始めれば始めるほど、運用期間を長く確保できます。運用期間が長ければ、複利効果を十分に活用でき、資産の成長が期待できます。

一定の利回りで運用できた場合、運用で得た利益を再投資することで、さらなる資産の成長が期待できる仕組みのこと
また、毎月コツコツと積み立てることで、購入時期が分散され、価格変動のリスクを抑える効果も期待できます。
したがって、市場の動向を過度に気にするよりも、一日でも早く始めて長期的な視点で資産を育てていくことが重要です。
NISAを「今すぐ」始めるべき最大の理由は、長期投資のメリットを最大限に享受できるからです。具体的には「複利効果」と「時間の分散(ドルコスト平均法)」という2つの強力な効果が期待できます。
複利効果は、一定の利回りで運用できた場合、運用で得た利益を元本に加えて再投資することで、資産を効率的に増やしていくことが期待できる仕組みです。運用期間が長ければ長いほど、複利効果は働きやすくなります 。
また、毎月一定額を積み立てる「ドルコスト平均法」は、価格が高い時には少なく、安い時には多く購入することになるため、平均購入単価を抑える効果があります。
これにより、高値掴みのリスクを減らし、価格変動に一喜一憂することなく、安定した資産形成を目指せます。

これらの効果は、どちらも時間を味方につけることで力を発揮します。そのため、投資を始めるタイミングを待つよりも、1日でも早くスタートすることが、将来の資産を増やすために重要になります。
NISAを始める前に、まずは自分にとって資産運用が必要なのか、将来に向けてどのくらいのお金を準備すべきかを確認しておきましょう。
NISAは資産形成に役立つ制度ですが、現在の貯蓄額や将来のライフプランによって、必要な運用金額や適した方法は異なります。
「NISAを始めたほうがいい?」「今の貯蓄だけで将来のお金は足りる?」と気になる人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
まずは無料診断で、自分に必要なお金の準備方法をチェックしてみましょう。
»あなたに合った資産運用の方法を3分で無料診断
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
「株価が下がっている時にNISAを始めても大丈夫だろうか」と不安に思う人もいるかもしれません。しかし、積立投資においては、市場の下落や暴落は必ずしも悪いことばかりではありません。
むしろ、価格が下落している局面は、同じ投資額でより多くの口数を購入できる「安く買うタイミング」と捉えることもできます。定期的に一定額を買い続けるドルコスト平均法では、価格が低い時に多く購入することで、平均取得単価を効果的に下げる効果が期待できます。
もちろん、投資である以上、元本割れのリスクは存在します。しかし、長期的な視点で見れば、一時的な市場の下落は回復する可能性が高いと考えられます。
下落局面でコツコツと買い増しを続けることで、回復局面でリターンを得ることも期待できます。
大切なのは、短期的な価格変動に一喜一憂せず、長期的な視点で積立を継続することです。
過去のデータを見ると、市場が下落したタイミングで積立投資を始めたとしても、長期的に継続することでプラスのリターンを得られたケースが多くあります。
例えば、100年に1度といわれたリーマンショック直前の2007年12月末から、毎月3万円を世界株式に積立投資したと仮定します。投資開始直後、市場は下落しましたが、積立を継続した結果、12年後には投資元本432万円に対して、資産は約892万円(約2倍)にまで成長したというシミュレーション結果があります。
同様に、米国株式(S&P500)に投資した場合では、資産は約1185万円(約2.6倍)にまで増加しました。
このシミュレーションは、たとえ株価が高い時期に投資を始めて、投資開始直後に暴落を経験したとしても、長期的に積立を続けることで資産を増やせる可能性が高いことを示しています。積立投資において重要なのは、始めるタイミングそのものよりも、時間をかけて継続することなのです。
上記は過去のデータに基づくシミュレーションであり、将来の運用成果を保証するものではありません。
(参考:積立投資に「始めどき」はある?いま積立投資をすべきか迷っている方へ | 楽天証券)

NISAで積立投資を行う際、多くの金融機関で「毎日」「毎週」「毎月」といった積立頻度や、毎月の積立日を自由に設定できます。
では、どのタイミングが有利なのでしょうか。
結論からいうと、20年以上の長期的な視点で見れば、積立日によって運用成果に差が生まれる可能性は低いと考えられます。毎日積み立てても、月に1回積み立てても、長期間続けることで購入価格は平準化されていくためです。
そのため、積立日は自身のライフスタイルや資金管理のしやすさに合わせて決めるのがよいでしょう。例えば、給料日の直後に設定すれば、お金を使ってしまう前にお金を投資に回すことができます。
また、クレジットカード決済を利用する場合は、カードの引き落とし日を考慮して設定するのも1つの方法です。
重要なのは、無理なく継続できる設定にすることです。自身の都合のよいタイミングを選び、コツコツと積立を続けていきましょう。
»あなたにNISAは必要?無料診断で今すぐチェック
NISAの「成長投資枠」では、つみたて投資枠とは異なり、積立投資だけでなく一括投資も可能です。そのため、「いつ買うべきか」というタイミングの判断がより重要になります。
理想的なのは、株価が安い時に一括で購入し、その後の値上がり益を狙うことです。しかし、市場の底値を正確に予測することはプロの投資家でも困難です。タイミングを計ろうとして、かえって購入機会を逃したり、高値で買ってしまったりするリスクもあります。
投資初心者の人や、タイミングの判断に自信がない場合は、成長投資枠であっても積立投資を活用するのが堅実な方法です。毎月一定額を積み立てることで、購入価格が平準化され、高値掴みのリスクを軽減できる効果が期待できます。
もし一括投資を検討する場合は、市場が下落した局面など、明らかに割安と考えられるタイミングを狙うのも1つの戦略ですが、タイミングの判断は慎重に行う必要があります。
自分のリスク許容度を理解し、無理のない範囲で投資を行うことが大切です。
NISAで資産運用を始めた後、次に悩むのが「いつ売却するか」というタイミングです。
2024年から始まったNISAでは非課税保有期間が無期限化されたため、必ずしも焦って売却する必要はありません。売却のタイミングは、自身のライフプランや投資の目的に合わせて慎重に判断することが重要です。
NISAで保有している資産を売却するタイミングは、主に「投資の目標を達成した時」や「ライフイベントでまとまった資金が必要になった時」が考えられます。
例えば、「子どもの大学進学資金として18歳までに500万円貯める」といった目標を立てていた場合、目標金額に達した時点や、実際にお金が必要になるタイミングで売却を検討します。
また、住宅購入の頭金やリフォーム費用、自身のセカンドライフ資金など、人生のさまざまな場面で資金が必要になった時も売却のタイミングとなり得ます。
2024年からのNISAでは、商品を売却しても取得価額分の非課税枠が翌年以降に復活する仕組みになっています。ただし、年間の投資上限額である360万円を超えて投資することはできません。
そのため、ライフステージの変化に応じて柔軟に資金を現金化しつつ、非課税枠を再利用して投資を続けることが可能です。
大切なのは、投資を始める前に「何のために、いつまでに、いくら貯めたいのか」という目的と目標を明確にしておくことです。それによって、売却のタイミングで迷うことが少なくなります。
投資初心者が陥りがちな失敗の1つが、短期的な価格変動に一喜一憂し、資産が少しでも下落すると不安になって売却してしまう行動(一時的な価格変動に驚いて慌てて売却すること)です。
投資の世界では、価格が常に右肩上がりに上昇し続けることはありません。経済情勢や市場の動向によって、価格は日々変動します。
しかし、長期的な視点で見れば、一時的な下落から回復傾向に向かったケースも過去には多く見られます 。
下落局面で焦って売却してしまうと、その後の価格回復の恩恵を受けられず、損失を確定させてしまうことになります。
NISAは長期的な資産形成を目指す制度です。日々の値動きに惑わされず、長期・積立・分散投資の基本を守り、冷静に運用を続けることが重要です。
価格下落時の狼狽売りとは逆に、少し利益が出た段階で満足してすぐに売却してしまうのも、長期的な資産形成の観点からは避けたい行動です。
短期間で売買を繰り返すと、長期運用によって得られる「複利効果」を十分に享受できません。複利効果は、運用期間が長くなるほど増加するため、早期に売却してしまうと機会を失うことになります。
NISAの非課税メリットを最大限に活かすためにも、当初設定した投資の目的や目標金額を思い出し、目先の利益に惑わされずに長期的な視点で運用を続けることが重要です。
例えば、20年間の運用を計画しているのであれば、少なくとも15年程度は保有し続け、その後のライフプランに合わせて売却のタイミングを検討するのがよいでしょう。
NISAを始めるための手順は、決して複雑ではありません。以下のステップで誰でも簡単に始めることができます。
「どの金融機関を選べばよいかわからない」「どんな商品に投資すればよいか迷う」など、NISAを始めるにあたって不安や疑問がある人は、お金の専門家に相談するのも1つの方法です。
マネイロでは、資産運用や家計管理のプロであるファイナンシャルアドバイザー(FA)への無料オンライン相談を提供しています。
客観的な立場から、一人ひとりの状況や目標に合わせたアドバイスを受けることができます。
相談は何度でも無料で、オンラインで全国どこからでも気軽に相談可能です。相談者からの依頼がない限り、金融商品の勧誘は一切行いませんので、ご利用いただけます。
NISAを賢く活用し、将来のための資産形成を成功させるためにも、まずはお気軽にご相談ください。
NISAを始めるにあたって、多くの人が抱く疑問にお答えします。タイミングに関する不安を解消し、自信を持って第一歩を踏み出しましょう。
A. NISAは長期的な資産形成を目的とした制度のため、特定の時期を待つよりも、自身のタイミングでなるべく早く始めることが望ましいと考えられます。
A. 始める時期によって、当該年の非課税投資枠の使いやすさが異なります。
A. 年の途中からNISAを始めても、年間投資枠を有効に活用するためのポイントがいくつかあります。
1つ目は、多くの金融機関が提供する「増額設定」や「ボーナス設定」を利用することです。これにより、通常の月々の積立額に上乗せして投資を行い、年間投資枠を使い切ることが可能になります。
2つ目は、「成長投資枠」を併用する方法です。つみたて投資枠で不足する分を、成長投資枠で一括投資または積立投資することで、合計の投資額を調整できます。
自身の資金計画に合わせて、これらの方法を柔軟に組み合わせることがポイントです。
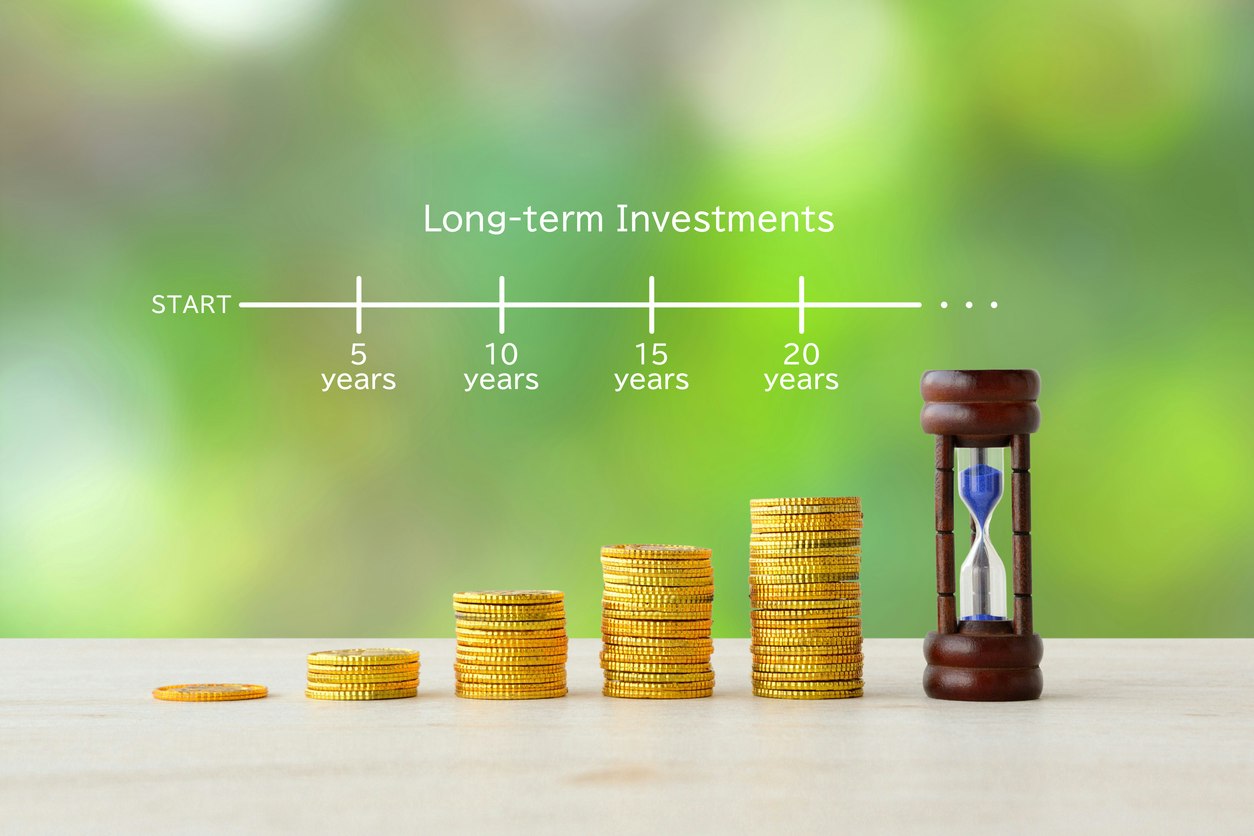
NISAを始めるタイミングは、長期的な資産形成を考えた時が1つの目安です。早く始めるほど運用期間を長く確保でき、複利効果も期待できます。
年間投資枠を活用したい場合は年始から始める方法もありますが、年の途中からでも問題ありません。大切なのは、相場の動きに左右されず、無理のない金額で長期的に運用を続けることです。
ただし、NISAをいつ始めるかだけでなく、将来いくら必要で、そのために毎月いくら積み立てるべきかを考えることも重要です。
「NISAで将来のお金は足りる?」「自分に合った運用方法は?」と気になる人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
»あなたに合った資産運用の方法を3分で無料診断
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
筑紫女学園短期大学卒業後に株式会社三井住友銀行に入行。リテール営業に従事し、卓越した成績を残す。24歳で2年間銀行を休職し青年海外協力隊員としてフィリピンでボランティアをするなど異色の経歴を持つ。受賞歴多数。現在は金融IT企業で個人向け資産運用のコンサルティング業務を行う。老後資金の準備や相続の相談などを得意とし自身の投資歴20年以上。一種外務員資格(証券外務員一種)を保有。
※当社は、金融商品仲介において、SBI証券およびPWM日本証券の証券口座開設申込みの受付および取扱う各種金融商品とそのお取引に関するご案内を行います。
※本WEBサイトにてSBI証券の証券口座をお申し込み後、SBI証券で所定のお手続が完了し、SBI証券にお客さまの証券口座が開設されますとお取引を開始することができます。
※当社は、所属金融商品取引業者の代理権は有しておりません。また、金融商品仲介業務に関して、お客さまから直接、金銭や有価証券のお預かりをすることはありません。(口座の保有・管理者、取引の相手方は所属金融商品取引業者となります。)
※当社は、所属金融商品取引業者より取得するお客さまの証券口座情報(SBI証券とのお取引に関する情報を含む。)や投資経験情報等を、別途、当社WEBサイト上に掲示して公表する当社の「個人情報保護方針(プライバシーポリシー)」に基づき取扱います。
※当社WEBサイトからお申し込みをした場合、18歳未満のお客さまおよびSBI証券にすでに証券口座をお持ちのお客さまは、SBI証券の証券口座開設をお申込いただくことができません。
※口座開設の可否は、SBI証券の審査基準に基づきます。当社から口座開設申込みを行った場合も、SBI証券にて口座開設をお断りさせていただく場合がございますので、予めご了承ください。
【金融商品仲介業者】
商号等:株式会社モニクルフィナンシャル 登録番号:関東財務局長(金仲)第895号
【所属金融商品取引業者等】
株式会社SBI証券 登録番号:関東財務局長(金商)第44号、商品先物取引業者
加入協会:日本証券業協会、一般社団法人金融先物取引業協会、一般社団法人第二種金融商品取引業協会、一般社団法人日本STO協会、日本商品先物取引協会
PWM日本証券株式会社 登録番号:関東財務局長(金商)第50号
加入協会:日本証券業協会、一般社団法人第二種金融商品取引業協会
※所属金融商品取引業者が二者以上ある場合、どの金融商品取引業者がお客さまの取引の相手方となるかお知らせします。
※所属金融商品取引業者が二者以上ある場合で、お客さまが行なおうとする取引について、所属金融商品取引業者間で支払う手数料が相違する場合は、その説明を行ないます。