
関連記事
»10万円のベストな使い道は?あなたに合った投資をいますぐ診断
「10万円を100万円に増やすにはどうすればいい?」「株や投資なら短期間で10倍にできる?」と考える人もいるでしょう。
結論からいうと、10万円を100万円に増やすことは可能ですが、短期間に10倍を目指すのは現実的ではありません。追加投資をせず複利で運用した場合、年利5%なら約47年、年利7%でも約34年かかる計算です。
株の信用取引やFXなどで短期間に大きな利益を狙う方法もありますが、その分リスクも高く、最悪の場合、元本の大半を失う可能性があります。そのため、長期・分散投資を基本に、積立によって元本を増やしていくことが現実的な方法です。
本記事では、10万円を100万円にするまでのシミュレーションや具体的な投資方法、初心者が失敗を避けるためのポイントをわかりやすく解説します。


将来資金が気になるあなたへ
将来を豊かに暮らすために、老後資金の必要額を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:30分の無料オンラインセミナー
▶教育・住宅・将来資金 賢い準備と増やし方:30分の無料オンラインセミナー
10万円を追加投資せず、運用だけで100万円に増やすには、相応の時間がかかります。
一定の利回りで複利運用できたと仮定すると、年利3%では約78年、5%では約47年、7%では約34年で100万円に到達する計算です。
追加投資なしで、10万円を一定の利回りで複利運用した場合の概算です。税金・手数料は考慮していません。
このように、10万円を運用だけで100万円にするには、年利7%でも30年以上かかります。
元手10万円から100万円を目指すのであれば、元本のみの運用だけに頼るのではなく、積立によって元本を増やす方法も検討することが現実的です。
(参考:資産運用シミュレーション「みらい電卓」||野村證券)
株式やFXなどで大きな利益を狙えば、短期間で10万円を100万円にできる可能性はあります。しかし、短期間で資産を10倍にするには、その分大きなリスクを抱えることになります。
特にFXではレバレッジによって元手以上の金額を取引できますが、相場が予想と反対に動けば大きな損失につながります。株式でも短期間で大幅な値上がりが期待できる銘柄ほど、価格変動が大きい傾向があります。
「短期間で10倍」を目標に無理なリスクを取るのではなく、積立投資を組み合わせて投資元本を増やしながら、長期的な資産形成を目指す方法も検討してみましょう。
資産運用は、購入後に頻繁な売買をせず、長期間保有する「ほったらかし運用」も可能です。
ここでは、10万円を一括投資する場合と、毎月1万円を積み立てる場合について、年率3%・5%・7%で運用したケースをシミュレーションします。
【10万円を一括投資した場合】
10万円を上記の条件でそれぞれ複利運用した場合。税金等は考慮していません。
追加投資なしで10万円を運用した場合、年5%なら20年後に約26.5万円、30年後には約43.2万円となる計算です。
【毎月1万円を積立投資した場合】
上記の条件でそれぞれ複利運用した場合。税金等は考慮していません。
毎月1万円を積み立てる場合は、運用益に加えて投資元本そのものが増えるため、一括投資よりも将来の資産額が大きくなります。
少額から資産形成を始める場合は、最初の10万円を運用するだけでなく、無理のない範囲で積立を継続することも選択肢です。
(参考:資産運用シミュレーション「みらい電卓」||野村證券)
将来資金が気になるあなたへ
将来を豊かに暮らすために、老後資金の必要額を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:30分の無料オンラインセミナー
▶教育・住宅・将来資金 賢い準備と増やし方:30分の無料オンラインセミナー
株式投資で10万円を100万円に増やすことは、理論上は可能です。ただし、元本を10倍にするには900%の利益が必要となるため、短期間での達成は現実的には難しいといえます。
株価が短期間で大きく上昇する銘柄もありますが、事前に見極めることは困難です。大きな値上がりを期待して特定の銘柄に資金を集中させると、反対に株価が下落した際の損失も大きくなります。
そのため、10万円から100万円を目指す場合は、短期間で10倍になる銘柄を狙うよりも、長期・分散投資を基本としながら、追加の積立によって投資元本を増やしていく方法が現実的です。
少額から始められるNISAなども活用し、無理のない範囲で長期的な資産形成を目指しましょう。
10万円を投資する際、主な方法として「一括投資」と「積立投資」の2つが挙げられます。一括投資は資金を一度に投じる方法で、積立投資は複数回に分けて投じる方法です。
それぞれにメリットとデメリットがあり、どちらが適しているかは個人の投資目的やリスク許容度、資産の状況によって異なります。
一括投資とは、まとまった資金を一度に特定の金融商品へ投じる方法です。この手法の最大のメリットは、大きな額を投資すればするほど、投資初期でも値上がりによる大きなリターンが発生する点です。これは積立投資の初期段階では得られない効果です。
特に、将来的な値上がりが予測されるときは、資金を分割するよりも一括で投じた方が効率的に資産を増やせる可能性があります。
一方で、一括投資は価格変動の影響を受けやすく、購入した直後に値下がりすると、投資金額が大きい分、含み損も大きくなりがちです。
いわゆる「高値掴み」をしてしまうと、価格が回復するまで時間がかかるだけでなく、資金が固定されてしまい、損失を確定せざるを得ない状況に陥る可能性もあります。
そのため、一括投資は積立投資に比べて、投資するタイミングの見極めがより重要になる手法といえるでしょう。
積立投資は、10万円の資金を一度に投じるのではなく、「毎月1万円ずつ10ヶ月に分ける」など、定期的かつ継続的に一定額を投資していく手法です。この方法の最大のメリットは、購入タイミングを分散させることによるリスクの軽減効果です。
この手法は「ドルコスト平均法」とも呼ばれます。価格が高いときには口数を少なく、価格が安い時には口数を多く購入できるので、結果的に平均購入単価を平準化させる効果が期待できます。
高値掴みのリスクを避けやすく、価格変動に一喜一憂することなく投資を続けられるため、特に投資初心者に適した方法です。
また、多くの金融機関では積立額を少額に設定でき、なかには月々100円から積立投資が可能です。手元に10万円のまとまった資金がなくても、毎月の収入から無理のない範囲で始められる点も大きな魅力といえるでしょう。
一括投資と積立投資のどちらを選ぶべきかは、個人の投資スタイルや目的によって異なります。それぞれの特徴を理解し、自分に合った方法を選択することが重要です。
一括投資が向いているのは、ある程度のリスクを許容でき、積極的にリターンを狙いたい人です。市場の動向を分析し、割安と判断できるタイミングで投資できる知識や経験があるなら、一括投資は大きなリターンが得られる可能性があります。まとまった資金を効率よく運用したいと考えている人にも適しています。
一方、積立投資は、投資初心者や、リスクをできるだけ抑えながら長期的な視点で着実に資産形成を目指したい人に向いています。毎月コツコツと積み立てることで、日々の価格変動に一喜一憂することなく、投資を続けることができます。

将来の特定の目的に向けて時間をかけて準備したい場合にも最適な手法です。
投資初心者が10万円から資産形成を始める場合、特におすすめなのが「投資信託」の活用です。
投資信託は、一つの商品で複数の資産に分散投資できる金融商品です。商品選びやリバランスなど、本来、投資に必要となる手間がかからず、比較的手軽に利用しやすいのが特徴です。
さらに、NISAやiDeCoといった税制優遇制度を組み合わせることで、より効率的に資産を増やすことができます。
NISAの非課税保有限度額は1800万円で、うち成長投資枠は1200万円までです。
NISA(少額投資非課税制度)は、個人投資家のための税制優遇制度です。通常、株式や投資信託などへの投資で利益が出ると約20%の税金がかかりますが、NISA口座で得た利益には税金がかかりません。
2024年からは「新NISA」がスタートし、制度自体が恒久化されています。また、非課税保有期間の無期限化や年間投資枠の拡大で、より柔軟な資産形成が可能になっています。
特に「つみたて投資枠」では、長期投資を目指す人に適した「長期・積立・分散投資」向きの商品のみがラインナップされています。これらの商品は金融庁が選定しているため、安心感もあるでしょう。
一方、「成長投資枠」では、「つみたて投資枠」で購入可能な投資信託に加え、その他の投資信託、個別株(国内外)など、幅広い商品に投資が可能です。
この2つの枠は併用可能で、自分の投資スタイルに合わせて、それぞれの枠を利用できます。少額利用もできるので、10万円の資金で投資をスタートする初心者に最適な制度です。
iDeCo(個人型確定拠出年金)は、老後資金の準備を目的とした私的年金制度です。自分で掛金を拠出し、投資信託や元本確保型商品(保険、定期預金)などで運用し、60歳以降に運用したお金を受け取る仕組みになっています。
iDeCoのメリットは税制優遇にありますが、具体的には、以下の3つのタイミングで税金の負担が軽減されます。
ただし、原則として60歳まで解約ができず、運用中には管理手数料なども必要となります。
10万円をiDeCoで運用するというより、これからiDeCoを始める場合や、現在iDeCoを運用している場合、投資予定のお金に10万円を加えて、運用する方が良いかもしれません。
NISAとiDeCoは、それぞれ異なる特徴と税制優遇がある制度ですが、これらは併用することが可能です。両制度をうまく組み合わせることで、税金のメリットを最大限に享受しながら、効率的に資産形成を進めることができます。
基本的な使い分けとしては、流動性の観点から目的別に分けるのがおすすめです。
iDeCoで老後の基盤を固めつつ、NISAで人生のさまざまな目標に向けた資金を準備するという戦略もひとつの方法です。実際に、iDeCoを利用している人の多くがNISAも併用しており、効果的な資産形成術として広く認知されています。
10万円の資金をスタートに、両制度を活用した計画的な資産運用を検討しましょう。
10万円から投資を始める場合でも、事前に運用目的や資金の性質、どの程度の損失まで許容できるかを整理しておくことが大切です。
また、投資を始めた後は相場の動きや周囲の情報に左右され、予定していなかった売買をしてしまうことがあります。
ここでは、投資を始める前に確認したいポイントと、初心者にありがちな失敗・対策を解説します。
投資を始める前に、以下の3点を確認しておきましょう。
相場が下落したときに不安になり、保有商品を慌てて売却すると、損失を確定させてしまうことがあります。
価格が下落したからといって必ず保有を続けるべきとは限りませんが、短期的な値動きだけで判断しないことが重要です。
当初の投資目的や運用期間、商品の状況を確認したうえで、売却するかを判断しましょう。
SNSやニュースで話題になっているという理由だけで株式や投資信託を購入すると、すでに価格が大きく上昇しており、高値掴みになる可能性があります。
話題性だけで判断せず、株式なら業績や事業内容、投資信託なら投資対象やリスク、手数料などを確認してから判断することが大切です。
「とりあえずお金を増やしたい」と目的を決めずに始めると、相場が動くたびに投資判断がぶれやすくなります。
「15年後までに500万円を準備する」など、目的・目標額・運用期間を具体的に設定しておきましょう。目標が決まれば、必要な積立額や投資先も検討しやすくなります。
10万円から投資を始める場合、「何に投資すればいい?」「どのくらいの期間で増やせる?」と迷う人も多いでしょう。
投資で10万円を100万円に増やすには、相応の時間やリターンが必要です。高いリターンを狙うほど元本割れのリスクも高まるため、目標額だけで投資先を決めるのではなく、自分に合った運用方法を考えることが大切です。
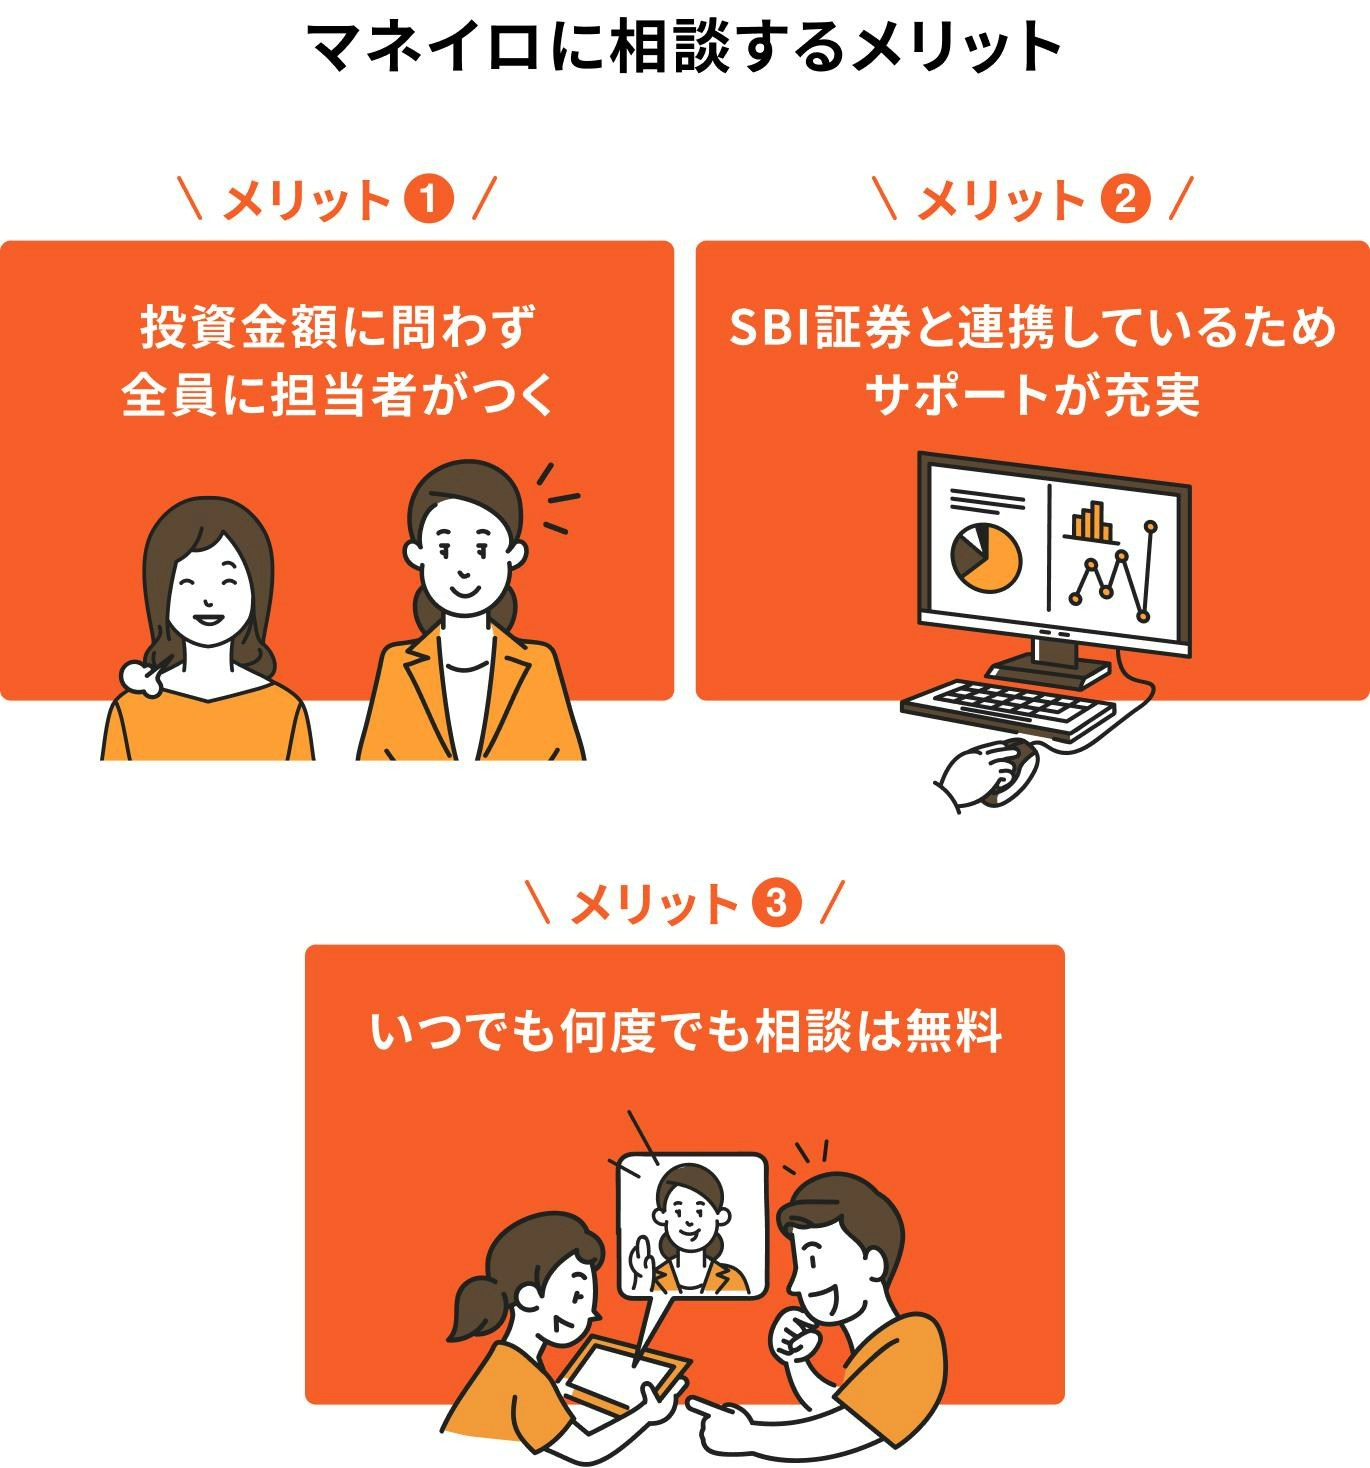
マネイロでは、現在の資産状況や運用目的、目標とする金額・期間などをもとに、お金のプロが今後の運用方針を一緒に整理します。
1.目標達成に向けて何をすべきかわかる
「いつまでに、いくら準備したいか」を整理し、10万円の運用だけでなく、積立も含めて目標に向けた資産形成の方法を考えます。
2.自分に合った具体的な投資方法がわかる
投資経験やリスク許容度などを踏まえ、具体的な運用方法を提案。「NISAを使うべき?」「どの商品を選べばいい?」といった疑問も相談できます。
3.実際に投資を始めるところまでサポート
提案だけで終わらず、資産運用を始めるところまでサポートします。投資が初めてで、一人で商品を選ぶのが不安な人も相談できます。
マネイロの相談満足度は96.8%※。10万円の投資先や、100万円を目指すための資産形成に迷っている人は、まずは無料相談で自分に合った方法を整理してみましょう。
※2024年1月~2026年1月アンケート調査より
»マネイロの無料相談予約はこちら
10万円を100万円にするには、運用だけで10倍を目指すより、長期運用と積立を組み合わせる方法が現実的です。
例えば、10万円を追加投資なしで運用する場合、年率5%でも100万円になるまで約47年かかります。毎月一定額を追加で積み立てれば、100万円に到達するまでの期間を短縮できます。
初心者であれば、NISAを活用して投資信託に投資する方法が選択肢のひとつになります。
投資信託なら少額から複数の資産や銘柄に分散投資できます。ただし、元本保証ではありません。投資目的や運用期間、リスク許容度に合わせて商品を選びましょう。
毎月の貯蓄額によって異なります。利子を考慮せず単純計算すると、毎月1万円なら100ヶ月(約8年4ヶ月)、3万円なら約34ヶ月、5万円なら20ヶ月が目安です。
すでに10万円ある場合は残り90万円なので、毎月5万円ずつ貯めるなら18ヶ月で100万円に到達します。
10万円を一括投資して追加投資せずに運用した場合、年率5%なら10年後に約16.3万円、20年後に約26.5万円、30年後に約43.2万円となる計算です。
ただし、上記は一定の利回りで運用できたと仮定したシミュレーションであり、実際の運用成果は毎年変動するのが一般的です。運用にはリスクがあることも理解しておくことが大切です。
株式投資で10万円を100万円にすることは理論上可能ですが、元本を10倍にするには900%の利益が必要です。
短期間で大きな値上がりを狙うほど、一般的に大きなリスクを伴います。特定の銘柄で10倍を狙うより、長期・分散投資を基本に、積立によって投資元本を増やしていくことも検討しましょう。
10万円を100万円に増やすことは可能ですが、運用だけで短期間に10倍を目指すには大きなリスクを伴います。現実的に資産を増やしていくには、長期運用を基本とし、積立によって投資元本を増やしていくことが大切です。
初心者が少額から始めるなら、複数の資産や銘柄に分散投資できる投資信託も選択肢のひとつです。NISAを活用すれば運用益が非課税になり、iDeCoでは運用益の非課税に加えて掛金の所得控除などの税制優遇を受けられます。
ただし、投資には元本割れのリスクがあります。「何のために・いつまでに・いくら必要か」を明確にし、生活費や生活防衛資金を除いた余裕資金で取り組みましょう。
投資先や運用方法に迷った場合は、お金の専門家に相談するのもひとつの方法です。自分の目的やリスク許容度に合った方法を選び、無理のない範囲で資産形成を始めましょう。
»まずはあなたに合った投資を無料診断してみませんか?
将来資金が気になるあなたへ
将来を豊かに暮らすために、老後資金の必要額を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶賢いお金の増やし方入門:30分の無料オンラインセミナー
▶教育・住宅・将来資金 賢い準備と増やし方:30分の無料オンラインセミナー
神戸市外国語大学卒業後、外資系生命保険会社、都市銀行にてリテール営業、法人営業に携わる。遺言信託など資産承継ビジネスに強み、表彰歴あり。その後は長年の金融機関勤務経験を活かし、金融メディアに転職。記事執筆や編集などを担当。現在はフリーランスとして活動中。AFP、FP2級、証券外務員一種を保有。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。