関連記事
»1000万円、10年でどう増やす?3分で無料診断
1000万円を10年運用すると、将来いくらになるのでしょうか。運用成果は利回りによって大きく変わり、年利3%・5%・7%など、想定するリターン次第で10年後の資産額には大きな差が生まれます。
ただし、投資には元本割れのリスクもあるため、単に高い利回りを狙うのではなく、目的や運用期間、リスク許容度に合った運用方法を選ぶことが大切です。
本記事では、1000万円を10年運用した場合のシミュレーションを利回り・金額別に紹介します。あわせて、一括投資と積立投資の違いや1000万円を効率よく運用するためのポイント、注意点についてもわかりやすく解説します。



1000万円を10年で増やしたいあなたへ
まとまった資金だからこそ、10年後に必要な金額から逆算して、一括と積立の配分を考えると安心です。マネイロでは、まとまった資金の運用をサポートする無料ツールを利用いただけます。
▶資産運用の無料診断:将来必要な金額と運用方法が3分でわかる
▶まとまったお金を安定運用!手堅く増やす債券投資の基本:まとまった資金を守りながら増やす方法がわかる
▶資産運用の無料相談:あなたに合う投資をプロが比較検討
1000万円を10年間運用した場合、目標とする利回りによって将来の資産額には大きな差が出ます。そこで、以下に初期投資額1000万円を10年間運用した場合のシミュレーション結果を利回り別にまとめました。
1000万円を年利5%で10年運用すると約1629万円。課税口座では、税引後の金額は約1501万円です。
なお、このシミュレーションは、複利計算を用いており、NISA枠外の運用で発生する税金や、運用にかかる手数料は考慮していません。また、当シミュレーションはあくまで参考情報提供を目的としており、将来の運用成果を保証するものではありません。
(試算参考:資産運用かんたんシミュレーション|アセットマネジメントOne)
»年利何%で運用すれば足りる?将来必要な金額と運用方法を3分で無料診断
1000万円を初期投資として一括で運用しつつ、さらに毎月一定額を積み立てながら10年間運用するケースを、年利3%、5%、7%の各利回りでシミュレーションします。
まとまった初期投資に加えて継続的な積立を行うことで、より強力な複利効果とリスク分散効果が期待でき、目標達成が近づくかもしれません。
1000万円を初期投資とし、さらに毎月1万円を追加した場合(10年間で合計120万円積立。合計元本1120万円)の運用成果は以下の通りです。
毎月の積立額を3万円に増やした場合(10年間で合計360万円積立。合計元本1360万円)、資産増加の効果はさらに高まります。
特に年利7%の積極運用を選択すると、10年後には2500万円に迫る資産形成が可能となり、初期投資額(1000万円)と比べて約2.5倍にもなることが分かります。
毎月5万円を積み立てる場合(10年間で合計600万円積立。合計元本1600万円)、年利7%の場合、資産は2800円以上にまで伸びます。この金額は、初期投資と積立元本に対して、約1200万円以上もの運用益が出ていることを意味します。
月10万円積み立てると、年間では120万円となり、NISAの「つみたて投資枠」の上限いっぱいの積立額となります。初期投資1000万円と合わせて投資元本は2200万円となり、より大きな複利効果が期待できます。
仮に年利7%を達成した場合、10年後の資産額は3687万3402円となり、総投資額(2200万円)に対して1500万円に迫る利益を生み出す試算となります。
1000万円を10年で増やしたいあなたへ
まとまった資金だからこそ、10年後に必要な金額から逆算して、一括と積立の配分を考えると安心です。マネイロでは、まとまった資金の運用をサポートする無料ツールを利用いただけます。
▶資産運用の無料診断:将来必要な金額と運用方法が3分でわかる
▶まとまったお金を安定運用!手堅く増やす債券投資の基本:まとまった資金を守りながら増やす方法がわかる
▶資産運用の無料相談:あなたに合う投資をプロが比較検討
1000万円というまとまった資金がある場合、市場の変動を一度に受ける一括投資と、時間を分散して投資する積立投資のどちらを選ぶべきか悩むところです。
どちらにもメリット・デメリットがあるため、自身の資金状況やリスク許容度に合わせて検討することが重要です。
一括投資は、特に市場が長期的に上昇トレンドにある場合、大きなリターンを生む可能性がありますが、投資タイミングを誤ると大きなリスクを伴います。
一括投資の最大のメリットは、投資の機会を逃さないことです。全額を早期に市場に投下するため、市場全体が右肩上がりの局面にある場合、積立投資よりも高いリターンが期待できます。
また、複利効果を早期から最大限に享受できるため、投資期間が長くなるほど、この効果は大きくなります。
市場が高値圏にあるときに全額投資してしまう「高値掴み」のリスクがあります。直後に相場が暴落すると、多額の含み損を抱える可能性があるため、一度に大きな金額を動かすことに伴う精神的な負担が大きいのもデメリットです。
投資のタイミングを図ることに自信がある人、あるいは市場の変動に精神的に耐えられる高いリスク許容度を持つ人に向いています。また、すでに相場が安値圏にあると判断できる場合や、10年以上の長期での運用を前提として、短期的な価格変動を許容できる人に向いています。
積立投資は、投資タイミングに悩むことなく、定期的な少額投資を通じてリスクを平準化できる、初心者にも適した方法です。
積立投資は、投資のタイミングを気にしなくてよい点が最大のメリットです。定期的に定額を投資することで、価格が高いときには少なく、価格が低いときには多く購入するドルコスト平均法の恩恵を受けられます。これにより、購入単価を平準化し、高値掴みのリスクを避けられるため、少額から始められ、精神的な負担も少ないです。
最初に一括で投資した場合と比較して、市場が継続的に上昇し続けた場合、リターンが小さくなる可能性があります。特に10年という運用期間の場合、市場が安定して上昇局面にあれば、一括投資のほうがリターンが大きくなるケースも少なくありません。複利効果の恩恵を受けるのが遅れることもデメリットの1つです。
投資の知識や経験が少なく、市場の変動に一喜一憂したくない人に向いています。毎月安定した収入があり、継続的に投資を続けられる人、短期間で大きなリターンを狙うのではなく、着実に資産を増やしたいと考える堅実な人に適しています。
1000万円の資金がある場合、「すべて一括」か「すべて(1000万円を分割して)積立」かで悩む必要はありません。
例えば、「まず500万円を一括投資し、残り500万円は相場の様子を見ながら(または毎月5万円ずつ)積立投資に回す」といったような、「併用(ハイブリッド)戦略」も有効です。

この方法であれば、一括投資による「早期からの複利効果」と、積立投資による「時間分散(高値掴みリスクの低減)」という、両方のメリットをバランスよく享受することができます。
自身の精神的な負担や相場観に合わせて、柔軟に組み合わせることも検討してみるとよいでしょう。
»一括か積立か迷う人へ。あなたに合う運用方法を3分で無料診断
1000万円というまとまった資金を運用するにあたり、リターンを追求するだけでなく、資金を守り、失敗を避けるための基本的なルールを理解することが不可欠です。
投資信託や株式などの金融商品は、預金等や保険契約とは異なり、元本保証および利回り保証のいずれもありません。市場環境の変化、組み入れている有価証券の価格変動、発行者に係る信用状況等の変化により、基準価額は変動します。
そのため、投資した資産の価値が減少して購入金額を下回る元本割れのリスクがあり、これによる損失はすべて購入者が負担することとなります。
»元本割れが心配な人へ。将来必要な金額と運用方法を3分で無料診断
運用にかかるコストは、リターンを直接的に目減りさせる要因となります。特に投資信託においては、購入時にかかる手数料や、保有期間中にかかる信託報酬を意識する必要があります。
長期運用(10年など)においては、信託報酬のようなランニングコストが低い商品を選ぶことが、最終的な運用成果を左右する重要な要素となります。
海外資産に投資する場合、為替変動リスクを考慮しなければなりません。外貨建て資産(外国株式や外国債券など)は、為替リスクに晒されます。
仮に投資対象の価格が上昇しても、円高が進んだ場合、円換算した利益が相殺されたり、損失につながったりする可能性があります。10年間の運用では為替の変動は大きな影響を与えるため、リスク分散のために国内資産も適切に組み込むなどの対応が求められます。
資産運用を成功させる鍵は、短期的な市場の上下動に惑わされず、長期目線を持つことです。特に10年運用を目標としている場合、一時的に利益が出たとしても、すぐに売却してしまうと、複利効果を最大限に享受できません。
複利効果は時間が経つほど加速度的に資産を増やしていく性質があるため、当初定めた目標金額の達成や、ライフプランの変化(子どもの進学、住宅購入など)で資金が必要になるまでは、短期的な価格変動で売却せず、じっくりと運用を続けることが推奨されます。
1000万円という大きな資金を運用する際、投資戦略やリスク許容度、最適な資産配分(アセットアロケーション)について不安を感じた場合は、専門家に相談することを検討しましょう。
ファイナンシャル・プランナーなどの専門家は、個人のライフプランに基づいた具体的な運用方法や、NISAの最適な活用法を提案してくれます。
マネイロは、さまざまな世代に向けたお金の診断・相談サービスです。特定の金融機関に所属していないファイナンシャルアドバイザーが、個人のライフプランや家計状況を総合的に判断し、今後の資産運用方針について、客観的なアドバイスを提供します。
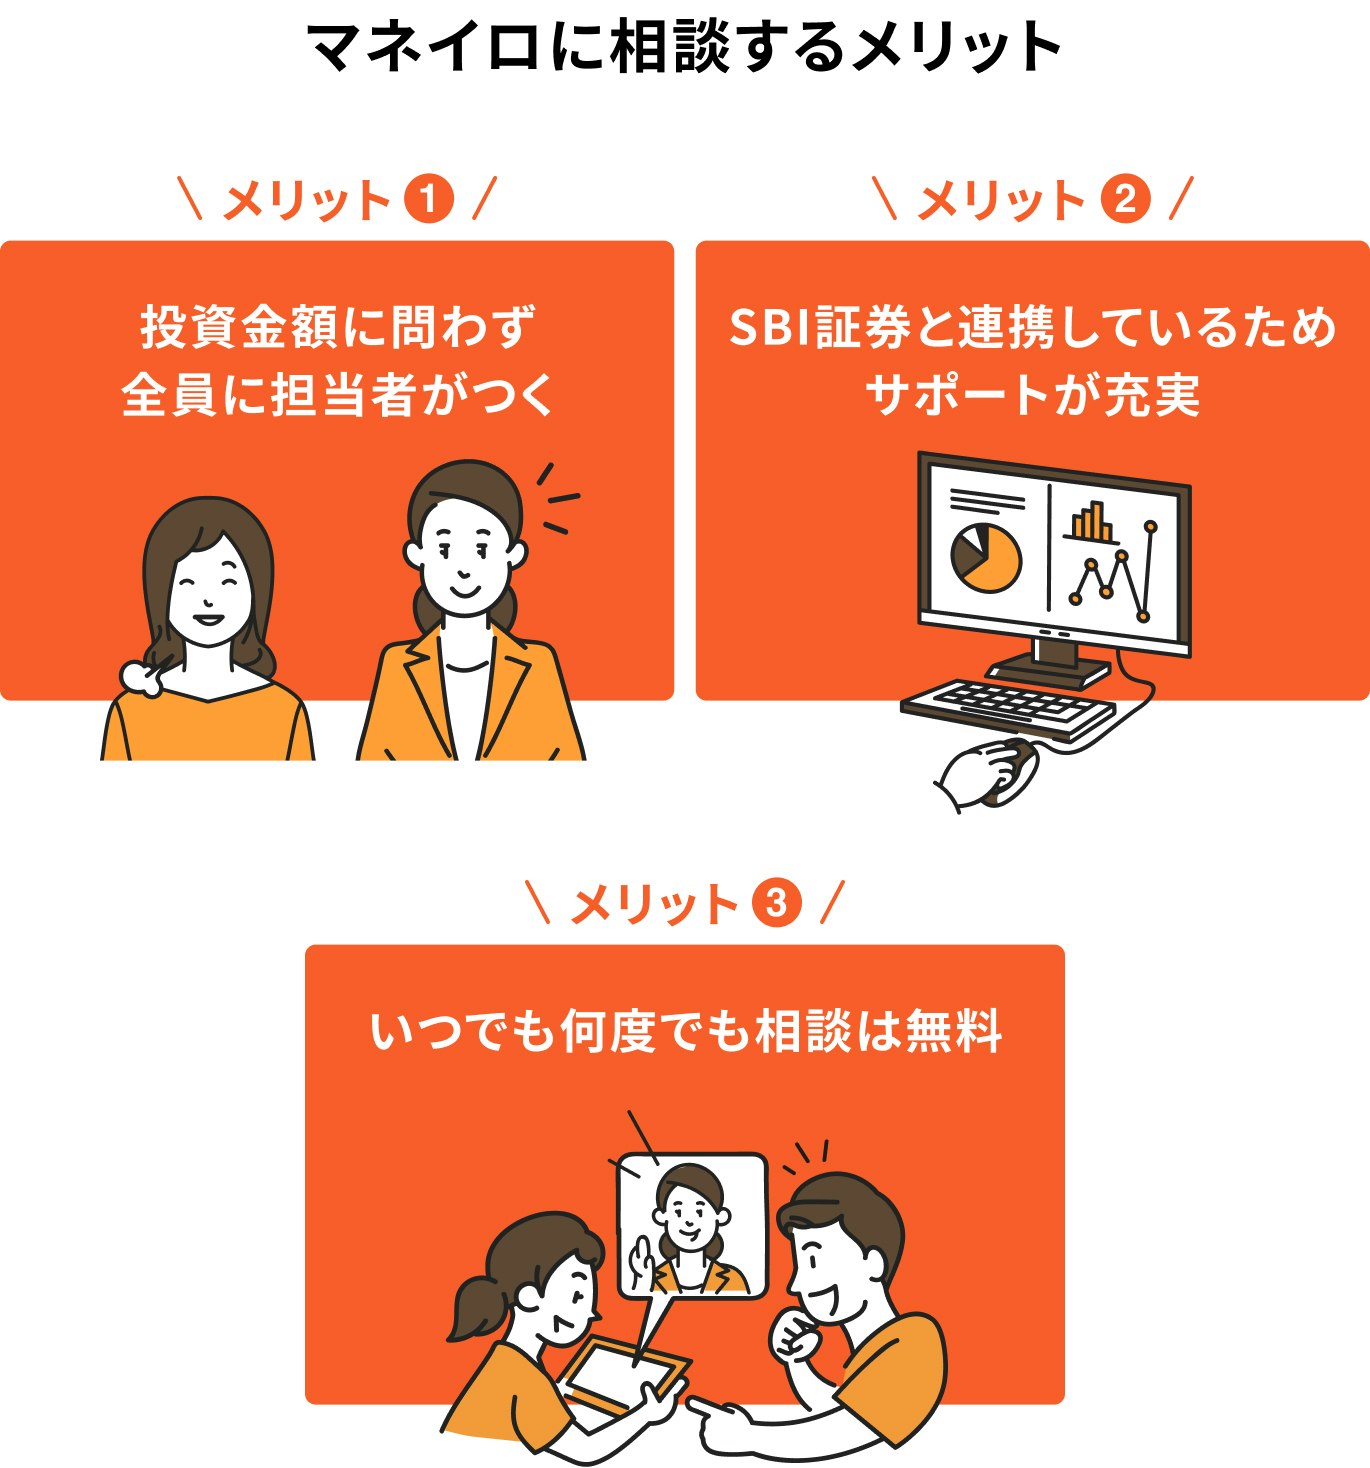
運用中の相談も何度でも無料で対応できるので、長期的なサポートを受けながら資産運用を進めることができます。
1000万円を10年間で運用するにあたってよくある疑問について、専門的な視点から回答します。
投資信託の銘柄のなかには、長期保有を前提としたインデックスファンドが多くあります。これらのファンドは、投資対象や運用方針が適切であれば、10年間「放置」する(つまり、頻繁に売買せずに保有し続ける)ことは、複利効果を最大化する点で有効な戦略です。
ただし、完全に放置するのではなく、年に一度程度は市場環境の変化や、ファンドの運用報告書などをチェックし、当初の投資目的と乖離していないかを確認することも大切です。
運用期間を10年から20年に延ばすと、複利効果によって資産額は大幅に増加します。初期投資1000万円を20年間運用した場合の試算は以下の通りです。
この試算からも、運用期間を長期化することこそが資産形成を成功させるカギであることが分かります。
運用益に対する税金は、その資金を「NISA」の非課税投資枠内で運用していたかどうかによって異なります。NISAの枠外(特定口座や一般口座)で運用していた場合、利益に対して合計20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の税金がかかります。
しかし、NISA制度を利用して運用し、その非課税枠内での利益であれば、10年後に利益を確定したとしても、税金は一切かかりません。1000万円を運用する際は、非課税枠を最大限に活用することが非常に重要です。
1000万円を10年運用することは、堅実な年利3%でも約1344万円に、積極的な年利7%であれば約1967万円になる可能性がある、実現性の高い資産形成戦略です。
成功のポイントは、複利効果を最大限に生かすために長期目線を持つこと、そして元本割れや為替などのリスクを十分に理解することです。NISAを積極的に活用して手数料の低い商品を選定し、自身のリスク許容度に合わせて一括投資と積立投資を適切に組み合わせることで、10年後の目標とする資産形成を達成しましょう。
もし戦略の策定に不安がある場合は、専門家のアドバイスを活用することも目標達成に向けた有効な手段といえるでしょう。
»1000万円の増やし方を3分で無料診断
1000万円を10年で増やしたいあなたへ
まとまった資金だからこそ、10年後に必要な金額から逆算して、一括と積立の配分を考えると安心です。マネイロでは、まとまった資金の運用をサポートする無料ツールを利用いただけます。
▶資産運用の無料診断:将来必要な金額と運用方法が3分でわかる
▶まとまったお金を安定運用!手堅く増やす債券投資の基本:まとまった資金を守りながら増やす方法がわかる
▶資産運用の無料相談:あなたに合う投資をプロが比較検討
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。