関連記事
まとまったお金は債券で有効活用!債券投資セミナー
「1億円を資産運用するなら何がおすすめ?」「運用益だけで生活できる?」と気になる人もいるでしょう。
1億円を資産運用する場合、債券や投資信託、株式など、複数の資産に分散してリスクを抑えながら運用するのもひとつの方法です。
仮に、1億円を年利3%で運用できると年間300万円が、年利4%なら年間400万円が得られます。人によっては、運用益のみで生計を立てることも可能になるかもしれません。
本記事では、1億円におすすめの資産運用方法やポートフォリオ例、運用収益のシミュレーション、1億円で何年暮らせるのかをわかりやすく解説します。
まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
▶3分投資診断:あなたに合う投資がわかる
▶一括投資診断:まとまったお金の運用方法がわかる
▶500万円から始める債券投資セミナー:債券の活用術がわかる
1億円を運用した場合、運用期間が長くなるほど複利効果によって資産が増える可能性があります。
例えば、1億円を年3%で複利運用した場合、10年後は約1.34億円、20年後は約1.81億円、30年後には約2.43億円となる計算です。
年5%で運用すると、10年後に約1.63億円、20年後に約2.65億円、30年後には約4.32億円となります。
ただし、投資信託や株式などに投資する場合、年3〜5%の利回りが毎年安定して得られるとは限りません。実際の運用では資産が大きく変動する可能性もあるので、シミュレーションはあくまで目安として考えましょう。
途中で追加投資せず、一定の利回りで複利運用した場合の概算です。税金・手数料等は考慮していません。
(参考:資産運用シミュレーション「みらい電卓」||野村證券)
債券や投資信託などで1億円を運用する場合、想定するリターンが年3%なら、税引き前の運用益は年間300万円、年4%なら年間400万円になります。
この運用益には20.315%の税金が課税されるので、税引後では年3%で約239万円、年4%で約319万円となります。
(税引き後)は、税率を20.315%として計算。実際の税額は運用商品や口座の種類などによって異なる場合があります
1億円あれば、運用しなくても長期間にわたって生活費を賄える可能性があります。
年間支出が約353万円の二人以上世帯なら、単純計算で約28年、年間支出が約201万円の単身世帯なら約50年分の生活費に相当します。
さらに、資産を運用しながら取り崩せば、資産寿命を延ばせる可能性があります。例えば年3%で運用できれば、年間の運用収益は税引前で約300万円です。そのため、年間支出が運用収益の範囲であれば、計算上、元本を取り崩すことはありません。
1億円で何年暮らせるかを考えるときは、「支出」と「収入」をできるだけ正確に把握し、資産運用の目標リターンを決めてからシミュレーションします。将来のインフレの影響も考慮しましょう。
投資する金融商品によっては、毎年のリターンが変動するため、運用益が一定にならない可能性もある点は注意が必要です。
※年3%で運用した場合の運用収益は税引後で約239万円です。
ここでいう「利息生活」とは、運用によって得られた収益すべて、あるいはそれらの大部分を用いて生計を立てることです。
「1億円でどんな商品に投資しようか悩んでいる」という人も多いのではないでしょうか。
以下の商品はおすすめの資産運用です。
1億円あったら検討したい資産運用
それぞれの特徴について見ていきましょう。

国や地方公共団体、企業などが投資家からお金を借り入れるために発行する有価証券のこと
先進国の国債や大企業の社債などであれば、比較的リスクが低く、安定的に運用できるのが特徴です。
債券の種類にもよりますが、運用期間中は定期的に利子を受け取ることができ、満期になれば額面金額が返還されます。
預金より金利が高く、大きな金額を投資すれば受け取れる利子も大きくなります。
債券には固定金利と変動金利がありますが、インフレに対応するなら変動金利がおすすめです。また固定利率でも、高金利であれば長期運用に適しています。
日本はまだまだ低金利ですが、各国は経済状況によって柔軟に金利を変動させています。為替リスクはありますが、外国債券への投資も視野に入れると、リターンの上昇をさらに狙うこともできます。
個人投資家向けの債券は、数万円から数百万円単位で販売される場合が多いのですが、資産家など富裕層向けに、額面が数千万円以上の債券も販売されることがあります。
1億円の運用を検討している場合は、このような債券も選択肢のひとつとして検討しても良いかもしれません。
額面金額が大きい債券は一般的ではなく、証券会社によって取り扱いが異なります。興味がある人は取引のある証券会社などに尋ねてみるのも良いでしょう。
宅地や建物を購入し、他人に貸すことで家賃収入や売却益を得ることを目的とした運用方法のこと
不動産経営でかかった経費を収入から差し引けるので節税になるほか、富裕層にとっては相続税対策にもなります。
注意したいのは、不動産投資の場合、空室リスクなど、金融商品にはない特有のリスクがある点です。不動産価値を正確に判断できる知識や経験も必要になるでしょう。
また、不動産投資ローンは居住用ローンと比較すると金利が高めです。金利の低さから変動金利を選択する人もいますが、金利は上昇傾向にあるため、今後の返済額が増える可能性もあります。
手持ち資金を活用するか、ローンを利用するかは、資金繰りを考えた上で判断するようにしましょう。

不動産投資の場合、投資規模として1億円は決して大きい額ではありません。購入できる不動産は限られますが、自分が管理できる範囲内で物件を購入してみるのもひとつの方法です。
投資家から集めたお金を運用の専門家が株式や債券などに投資をして運用する商品のこと
投資信託は国の非課税制度であるNISAを通じて購入することができます。NISAは税の負担なく資産運用が行える制度なので積極的に活用してみましょう。
ただし、NISAの投資金額の上限は1800万円です。1億円の投資先としては、やや枠が小さいかもしれません。
投資効率は投資金額が大きいほど良くなるので、NISAの活用にプラスして、特定口座などで運用することも検討してみましょう。
ちなみに非課税制度にはiDeCoもありますが、会社員の場合だと、掛金の拠出は月1~2万円程度です。投資金額自体は大きくないので、1億円の運用先には不向きかもしれません。
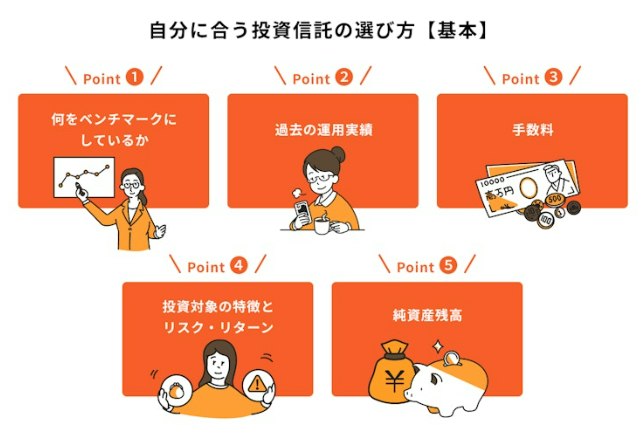
投資信託は似たようなファンドがいくつかあるので、どのファンドが良いか選ぶ時は、ポイントに沿って見比べてみるのがおすすめです。
特に「過去の運用実績」「純資産残高」「手数料」「投資対象の特徴」は変化や違いがわかりやすいところです。とりわけ純資産残高は低すぎると償還の可能性があるので、必ず確認しておきましょう。
また、投資信託が「何をベンチマークにしているか」、また「リスク・リターン」も投資信託を選ぶ際には参考にしておきたい事柄です。
これらは専門的な内容も含まれますが、今後投資信託がどのような価格推移をするか、判断する材料になります。
なかでもパフォーマンスに記載のある、リスクなどの数値は過去の価格変動などを表しているので、自分のリスク許容度と照らし合わせてみると良いでしょう。
1億円という大きなお金があれば、投資先の選択肢は大きく広がることになります。1つの商品に集中して投資するよりも、リスク分散のため、いくつかの商品への投資を検討してみましょう。
どのような商品を組み合わせて投資すべきかは、希望するリターンによって異なります。また、資産の持ち方や遺し方など、人によっては多くのことを考慮しつつ投資先を考える必要があるかもしれません。
効果的な商品の組み合わせは自分だけで考えるのが難しい場合もあります。できればお金の専門家に相談して、一緒に検討することをおすすめします。
1億円のようなまとまった資産を運用する場合、単に「何に投資するか」だけでなく、資産全体をどのように配分し、リスクを管理するかが重要です。
マネイロはSBI証券と提携しており、資産運用の相談から金融商品の提案、運用の実行までサポートしています。
初回相談では、現在の資産状況や運用目的、今後のライフプランなどをヒアリング。その内容をもとに、預貯金として残す資金と運用に回す資金のバランス、具体的な運用方法などを一緒に整理します。
など、まとまった資産ならではの悩みも相談できます。
1億円の運用方針に迷っている人は、まずはマネイロの無料相談で、自分に合った資産の守り方・増やし方を整理してみましょう。
»マネイロの無料相談の詳細はこちら
資産家や富裕層は、資産を増やす・守るという観点から、さまざまな金融商品に興味を持っている人が多く、金融商品を提案される機会も少なくありません。
そのなかには投資経験者向きのハイリスク商品も含まれます。提案を受けた時はリスクや注意点をしっかりと理解することが大切です。
仕組み債とは、一般的な債券とは異なり、デリバティブ(金融派生商品)を活用した債券のことです。
デリバティブを組み合わせて商品を生成しているため、仕組みが複雑で、一定条件で金利が変動したり、相場によっては強制的に元本が割れて償還される可能性があります。
債券とはいえハイリスク商品ですから、投資する際は金融商品に関する知識が欠かせませんが、その分高い利回りを得ることが可能です。
購入金額は商品によって異なり、100万円単位で購入できる場合もあれば、1000万円単位で販売される商品もあります。
仕組み債の販売に関しては、過去にトラブルが続いたこともあり、購入にあたって投資初心者を除外するなど、販売対象者を限定している金融機関もあります。
ヘッジファンドとは、相場に関係なく、絶対的な利益を追求することを目的としたファンドのことです。
大口の個人投資家や機関投資家向けに、さまざまな商品や手法を駆使しながら、ハイリスクハイリターンを目指した運用を行っています。
投資金額は数千万円単位で、数億を投資することも珍しくありません。まさに富裕層のための投資方法といえるでしょう。
ただし、収益が大きい反面、自由にお金の出し入れができない、手数料が高いなど、ヘッジファンド特有のデメリットがあります。私募ファンドであるという特性上、公募投信と比較すると情報開示も少なめです。
ヘッジファンド自体が破綻したという事例もあり、必ずしも実績のあるヘッジファンドばかりではありません。内容を理解したうえで慎重に検討しましょう。
外貨預金とは、円預金と同じように外貨で預ける預金のことです。
円を外貨に交換するので為替リスクがありますが、外国の高い金利が適用されること、また為替の差で利益を得られるのがメリットです。
短期でも利益が得られる可能性がある反面、円と外貨を交換する際には為替手数料がかかり、手数料のために思うほど利益が得られない場合もあります。
為替の動きに合わせた取引ができれば利益を得られますが、為替動向は簡単に予測することができません。
過去の為替の推移を把握しておくと取引にも役立つ可能性はありますが、できれば高金利を長く得られるように長期運用を目指す方が効率的かもしれません。
1億円を資産運用する際、どのような商品に、どのくらいの割合で投資をするべきか悩む人も多いでしょう。
1億円を資産運用した場合のポートフォリオ例を3つ、相談者のプロフィールや資産運用の目的別にご紹介します。
【投資のプロから相談者への提案】
【投資のプロから相談者への提案】
【投資のプロから相談者への提案】
1億円を運用する場合は、運用方法だけでなく税金や相続まで含めて資産全体を管理することが大切です。
特に、NISAだけでは1億円すべてを非課税で運用できないため、課税口座との使い分けを考える必要があります。
NISAでは運用益や配当・分配金が非課税になるため、長期的な運用を予定している投資信託や株式などの運用に向いています。
ただし、NISAでは、生涯にわたる非課税保有限度額が1800万円に設定されています。そのため、1億円を運用する場合、NISAで投資できるのは資産の一部です。
また、年間の投資上限額にも決まりがあり、年に投資できるのは360万円までです。そのため、1800万円を一度にNISAへ投資することはできません。
NISAの投資枠を超えて株式や投資信託などを運用する場合は、特定口座などの課税口座を利用することになります。
課税口座を利用すると株式や投資信託の売却益、配当・分配金などには原則として20.315%の税金がかかります。
特定口座を利用する際は「源泉徴収あり」を選択すると、金融機関が税額を計算して源泉徴収するため、原則として確定申告は不要です。損益通算や繰越控除などを利用する場合は、確定申告が必要になることがあります。
1億円規模の資産がある場合は、運用とあわせて将来の相続についても早めに考えておくことが大切です。
現金や有価証券、不動産、生命保険などは相続時の取り扱いが異なります。例えば、死亡保険金には一定の要件を満たす場合、生命保険の非課税枠(500万円×法定相続人の数)が使えます
資産額だけでなく、不動産などを含めた相続財産全体や家族構成によって必要な対策は変わるため、税理士などの専門家に相談しながら検討するとよいでしょう。
1億円の資産運用では、債券・投資信託など複数の資産に分散するのもひとつの方法です。保有資産額にもよりますが、自身がよく知る方法や慣れている方法などで運用するのがよいでしょう。
また、1億円すべてを株式などのリスク資産に投資する必要はありません。生活に必要なお金や近いうちに使う資金は預貯金で確保し、残りを運用目的やリスク許容度に合わせて分散するなど、自身の考えに沿って柔軟に資金を振り分けることも大切です。
とくにリタイアが間近に迫っている人などは、資産を増やすことだけでなく、大きく減らさずに守りながら運用する視点も持ち合わせておきましょう。
1億円あれば、運用収入を生活費の一部または大部分に充てられる可能性があります。
例えば、1億円を年利3%で運用できた場合、運用収益は税引前で年間300万円、月平均25万円です。ただし、毎年安定して3%の収益を得られるとは限りません。
利息や配当など、運用益だけで生活できるかは、利回りだけでなく、生活費や税金、社会保険料などの支出や収入も含めて判断する必要があります。
ここでいう「利息生活」とは、運用によって得られた収益すべて、あるいはそれらの大部分を用いて生計を立てることです。
運用せずに1億円を取り崩す場合、年間生活費が300万円なら約33年、400万円なら25年、500万円なら20年が単純計算での目安です。
1億円を運用した場合の年間収益は、利回りによって大きく異なります。
ただし、投資信託や株式などで運用を行う場合、毎年一定の収益が得られるわけではない点に注意が必要です。
安全性を重視するなら、1つの金融機関や金融商品に1億円を集中させず、複数に分散することが重要です。
銀行の一般預金等は、預金保険制度により、1金融機関につき預金者1人あたり元本1000万円までとその利息が保護されます。決済用預金は一定の要件を満たせば全額保護の対象です。
また、安全性を重視する資金の置き場所として、個人向け国債などを組み合わせる方法もあります。資金を使う時期や目的に応じて預け先を分散するとよいでしょう。
1億円を運用する場合は、投資する前に運用目的や必要な資金、リスク許容度を整理することが大切です。
資産額が大きいほど、わずかな値動きでも損益額は大きくなります。そのため、特定の商品に集中させるのではなく、資産全体を見ながら適切な運用方法を考える必要があります。
「1億円をどう運用すればよいかわからない」「自分に合う資産配分を知りたい」という場合は、専門家に相談するのも一つの方法です。
マネイロでは、IFA(独立系ファイナンシャルアドバイザー)に無料で相談できます。現在の資産状況や今後のライフプランを整理したうえで、自分に合った運用方法や金融商品の選び方についてアドバイスを受けられます。
»マネイロの無料相談の詳細はこちら
まとまったお金の運用方法が気になるあなたへ
マネイロでは「専門知識がなくても正しい資産運用ができる」をコンセプトに、さまざまな無料サポートをご提供しています。
▶3分投資診断:あなたに合う投資がわかる
▶一括投資診断:まとまったお金の運用方法がわかる
▶500万円から始める債券投資セミナー:債券の活用術がわかる
神戸市外国語大学卒業後、外資系生命保険会社、都市銀行にてリテール営業、法人営業に携わる。遺言信託など資産承継ビジネスに強み、表彰歴あり。その後は長年の金融機関勤務経験を活かし、金融メディアに転職。記事執筆や編集などを担当。現在はフリーランスとして活動中。AFP、FP2級、証券外務員一種を保有。
都留文科大学卒。大和証券株式会社にて、主にリテール営業に従事。株式、投資信託の販売など、資産運用コンサルティング業務に携わる。現在は個人向け資産運用会社にて、運用に関するコンサルティング業務を行っている。顧客に寄り添う営業をモットーとし、特に若い世代へ資産運用の必要性を伝えるべく、日々精力的に活動中。外務員一種保有。