関連記事
»40代に合った資産運用は?簡単診断はこちら
「40代の資産運用では、どんなポートフォリオを組めばいい?」「株式や現金はどのくらい持つべき?」と悩む人も多いでしょう。
40代は老後まで20年以上の運用期間を確保できるケースも多く、「増やす」と「守る」のバランスを意識することがポイントです。株式比率20%程度の安定型から80%程度の積極型まで、資産状況やリスク許容度に応じて調整します。
本記事では、40代のポートフォリオ例や資産配分の考え方、資産運用で押さえておきたいポイントをわかりやすく解説します。
40代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
▶3分投資診断:老後資金と準備方法がわかる
▶40代の資産形成徹底解説セミナー:30分の無料オンラインセミナー
▶成長投資枠|銘柄選びの思考法:30分の無料オンラインセミナー
40代の資産運用におけるポートフォリオは、個々のリスク許容度に応じて調整することが重要です。ここでは、代表的な3つのタイプ「積極型」「バランス型」「安定型」の資産配分例と、現金比率の考え方の目安を紹介します。
40代のポートフォリオは、リスク許容度に応じて「積極型」「バランス型」「安定型」の3つのタイプに大別できます。それぞれの資産配分の目安は以下の通りです。
ポートフォリオにおける現金比率や株式比率を決める際の、古くから知られる2つの目安があります。
1つ目は「年齢=現金(無リスク資産)の比率」という考え方です。例えば45歳であれば、資産の45%を現金や預貯金などの無リスク資産で保有します。年齢とともにリスク許容度が低下することを考慮した、分かりやすい基準です。
2つ目は「100-年齢=株式(リスク資産)の比率」という考え方です。45歳なら、100から45を引いた55%を株式などのリスク資産に配分します。こちらも年齢に応じてリスクを調整する考え方に基づいています。

これらはあくまで一般的な目安です。自身の収入、家族構成、資産状況、そして何よりリスクに対する考え方を踏まえて、最適な比率を調整することが大切です。
「40代からどのように資産運用すればいい?」「自分に合った運用方法がわからない」という人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法がわかります。
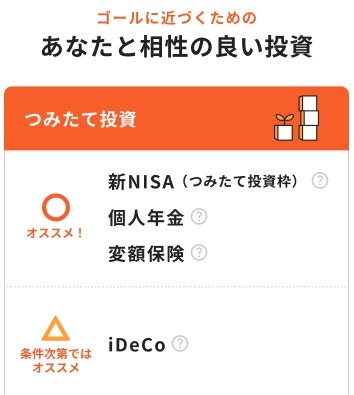
※3分投資診断結果イメージ
今後のライフイベントや老後を見据えて資産形成を進める第一歩として、まずは無料診断で自分に合った資産運用をチェックしてみましょう。
»3分で自分に合った資産運用を無料診断
40代の資産運用は、他の年代とは異なる特徴があります。老後までの期間、家計の状況、そしてリスクからの回復期間という3つの側面から、40代が置かれている状況を理解することが、適切なポートフォリオを組むための第一歩となります。
40代は、65歳でリタイアすると仮定しても、まだ約20年の運用期間を確保できます。
長期投資では、運用で得た利益を再投資することで利益がさらに利益を生む「複利効果」が期待できます。運用期間が長いほど、複利効果は高まる傾向があるため、20年という期間は資産形成において有利に働きます。
50代や60代から始める場合に比べて、時間を味方につけられるのが40代の強みです。
40代は、キャリアの安定により収入がピークを迎える人が多い一方で、人生で支出が多くなる時期でもあります。
具体的には、子どもの教育費、住宅ローン、そして自身の老後資金の準備という「三重の負担」が同時にのしかかるケースが少なくありません。
収入と支出のバランスを取りながら、計画的に資産形成に資金を振り分ける資金管理能力が求められる年代といえるでしょう。
40代は20年程度の運用期間があるものの、20代や30代と比較すると、市場の暴落などによる資産の減少から回復するための時間は限られています。
例えば、資産が50%下落した場合、元の価値に戻すためには100%の上昇が必要です。回復には想定以上の時間がかかる可能性もあるため、損失リスクをコントロールするリスク管理がより重要になります。
積極的なリターン追求と保守的なリスク抑制のバランスを、より慎重に考える必要があるのです。
40代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
▶3分投資診断:老後資金と準備方法がわかる
▶40代の資産形成徹底解説セミナー:30分の無料オンラインセミナー
▶成長投資枠|銘柄選びの思考法:30分の無料オンラインセミナー
自分に合ったポートフォリオを組むためには、まず基本となる知識を身につけることが大切です。ここでは、主要な資産クラスの役割や、リスク許容度の考え方、そして現金の保有比率の目安について解説します。
ポートフォリオは、値動きや特徴が異なる複数の資産(資産クラス)を組み合わせて作ります。代表的な資産クラスとそれぞれの役割は以下の通りです。
これらの資産は、経済状況によって異なる値動きをする傾向があります。例えば、株価が下落する局面で債券価格が上昇するなど、互いの値動きを補い合う効果が期待できます。
複数の資産クラスに分散投資することで、資産全体のリスクを抑えながら安定的なリターンを目指すことが可能になります。
リスク許容度とは、「資産運用において、一時的にどの程度の価格下落(損失)までなら精神的・経済的に耐えられるか」の度合いを指します。リスク許容度は、個人の状況によって異なります。
リスク許容度を判断する主な要素は以下の通りです。
40代は、独身、共働き、子育て世帯などライフプランが多様化する年代です。そのため、「一般的な正解」を求めるのではなく、自分自身の状況を客観的に分析し、リスク許容度を把握することが、最適なポートフォリオを組むための重要な第一歩となります。
ポートフォリオを考える際、株式や債券といったリスク資産だけでなく、現金(預貯金などの無リスク資産)をどれくらい保有するかも重要な要素です。現金には、主に2つの役割があります。
資産全体に占める現金比率の簡単な目安として、「年齢と同じ割合」という考え方があります。例えば40代であれば、資産の40%を現金で保有するというものです。年齢が上がるにつれてリスク許容度が下がることを考慮した、分かりやすい基準といえるでしょう。
ただし、これはあくまで一般的な目安です。まずは生活防衛資金を最優先で確保し、その上で自身のライフプランやリスク許容度に応じて、最適な現金比率を調整することが大切です。
40代は、教育費や住宅ローンなどの支出が増える一方で、老後資金づくりも本格化する年代です。そのため、「資産を増やすこと」と「価格変動リスクを抑えること」のバランスを意識したポートフォリオ設計が重要になります。
40代が資産運用を考える際に押さえておきたい、ポートフォリオ作成のポイントを紹介します。
ポートフォリオを組む最初のステップは、「何のために、いつまでに、いくら必要なのか」という資産運用の目的と目標を明確にすることです。
例えば、「65歳までに老後資金として2000万円準備する」「10年後に子どもの大学進学費用として500万円用意する」など、具体的なゴールを設定します。目的が明確になることで、目標達成に必要な利回りや、取るべきリスクの度合いが見えてきます。
資産運用の目的と目標が定まったら、次に自身のリスク許容度を把握します。どの程度の価格変動であれば精神的に耐えられるかを考え、それに基づいて資産のバランスを決定します。
株式のように高いリターンが期待できる資産は価格変動リスクも大きいため、リスク許容度が低い場合は、債券や預貯金といった安定資産の比率を高めることが望ましいでしょう。自身の心地よいと感じるバランスを見つけることが、長期的な資産運用を継続する上で大切です。
40代は老後まで約20年という期間があり、長期投資のメリットを活かしやすい年代です。投資期間が長ければ、短期的な市場の価格変動に一喜一憂することなく、複利効果を活かして資産を育てることが期待できます。
そのため、目先の値動きだけでなく、10年、20年といった長期的な視点でポートフォリオを構築することが重要です。目標までの期間が長い資金はリスクを高めに、短い資金はリスクの抑制を重視するなど、期間に応じた資産配分を考えましょう。
資産運用の基本原則の1つが「分散投資」です。1つの資産に集中投資すると、当該資産が下落した際に損失を被る可能性があります。
値動きの異なる複数の資産(株式、債券、不動産など)や、異なる国・地域に資産を分散させることで、リスクを低減させる効果が期待できます。投資信託などを活用すれば、少額からでも手軽に国際分散投資を始めることが可能です。
また、一度にまとめて投資するのではなく、毎月一定額を積み立てる「時間分散(ドルコスト平均法)」も、価格変動リスクを抑える上で有効な手法です。
40代になると、病気や怪我によって働けなくなり、収入が減少するリスクも考慮する必要があります。資産運用で将来の資産を築くことも大切ですが、現在の収入源を守るための備えも重要になります。
万が一の事態に備え、医療保険や就業不能保険への加入を検討することも、広義のポートフォリオの一部と考えることができます。家族を支える立場にある場合は、資産形成と保障のバランスを総合的に見直すことが重要です。
40代の資産運用では、老後に向けた資産形成を進めながら、教育費や住宅費など今後必要になるお金とのバランスを考えることが大切です。
「どのくらい投資に回す?」「株式や債券の割合は?」「NISAをどう活用する?」と迷ったら、マネイロに相談してみましょう。
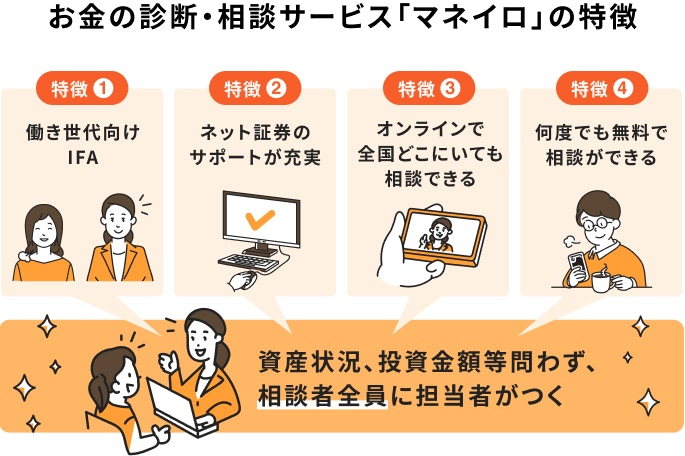
現在の資産や収入、今後のライフプラン、リスク許容度などを整理したうえで、自分に合った資産配分や具体的な運用方法を提案。実際に運用を始めるところまでサポートします。
マネイロの相談満足度は96.8%※。40代からの資産運用に迷っている人は、まずは無料相談で自分に合ったポートフォリオを整理してみましょう。
»40代の資産運用について無料で相談する
※2024年1月~2026年1月アンケート調査より
40代はライフステージが多様化するため、ポートフォリオも個々の状況に合わせて設計することが重要です。ここでは「共働き夫婦」と「独身」のケースを取り上げ、具体的なポートフォリオの事例を紹介します。自身の状況と照らし合わせながら、参考にしてください。
本項で示す将来の資産額は、記載の利回りを前提としたシミュレーションであり、実際の運用成果を保証するものではありません。金融商品の価格は変動し、元本を割り込む可能性があります。
子どもの教育資金にはある程度めどが立っており、老後資金の準備を本格化させたい共働き夫婦のケースです。NISAや保険商品を組み合わせ、リスクを分散しながら中長期的な資産形成を目指します。
【ポートフォリオ例】
夫が自営業で、収入の変動リスクに備えつつ、老後資金を準備したい共働き夫婦のケースです。生活防衛資金を厚めに確保し、価格変動リスクの抑制を重視したポートフォリオを構築します。
【ポートフォリオ例】
まとまった資金があり、リスクを抑えながら老後資金を準備したい40代独身のケースです。比較的値動きの穏やかな資産を中心に、税制優遇制度も活用して中長期的な資産形成を目指します。
【ポートフォリオ例】
ポートフォリオは一度作成したら終わりではありません。運用を続ける中で、各資産の価格変動により当初設定した配分比率が崩れていきます。この崩れを元の比率に戻す作業を「リバランス」と呼びます。
リバランスは、高くなった資産を売り、安くなった資産を買うという行動につながるため、リスクを管理しつつ、長期的なリターンの安定化に貢献します。見直しの頻度は、半年に1回や年に1回など、定期的に行うのが一般的です。
運用が順調に進み目標達成のめどが立った場合や、年齢が上がり値動きの大きさを抑えることを目指す運用に切り替えたいと考えた場合、ポートフォリオのリスクを低減させる見直しを行います。
具体的には、値上がりして比率が高まった株式などのリスク資産を一部売却し、売却資金で債券や預貯金といった保守的資産や無リスク資産の比率を高めます。これにより、ポートフォリオ全体の値動きが穏やかになり、価格変動リスクを抑えながら運用を続けることができます。
目標達成のペースが想定より遅れている場合や、収入が増加するなどしてリスク許容度が高まった場合には、より積極的な運用への見直しを検討します。
この場合、債券などの保守的資産を一部売却し、売却資金で株式などのリスク資産を買い増します。これにより、ポートフォリオ全体としてより高いリターンを狙うことが可能になります。ただし、リスクも高まるため、自身の許容範囲内で行うことが重要です。
なお、資産を売却してリバランスを行う際は、NISA口座以外では利益に対して税金がかかる点に注意が必要です。
ここでは、40代の資産運用に関してよく寄せられる質問と回答をまとめました。資産状況や老後資金、具体的な運用方法についての疑問を解消していきましょう。
金融経済教育推進機構(J-FLEC)の調査(2025年)によると、40代で金融資産3000万円以上を持つ世帯の割合は、二人以上世帯で16.2%、単身世帯で14.5%です(金融資産保有世帯のみ)。
これは約6〜7世帯に1世帯の割合で、資産階層では「アッパーマス層」に該当します。同世代の中では上位層といえる水準です。

金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」によると、40代の2人以上世帯における金融資産保有額の中央値は828万円です(金融資産保有世帯のみ)。中央値とは、データを小さい順に並べた時に中央に位置する値で、より実態に近い数値とされています。
一方で、平均値は1840万円と1000万円を超えており、一部の富裕層が平均値を引き上げていることがうかがえます。一概に「勝ち組」の定義はありませんが、中央値である828万円を1つの目安とし、平均値の1840万円を超えている場合は、比較的順調に資産形成ができているといえるかもしれません。
40代からのスタートでも、老後資金の準備は十分に間に合う可能性があります。65歳のリタイアまでには約20年の期間があり、長期投資のメリットである「複利効果」を活かすには十分な時間です。
また、40代は収入が安定またはピークを迎える時期でもあるため、計画的に積立投資を行うことで、計画的に資産形成を図ることが可能です。早めに準備を始めることが大切です。
株式と債券の比率は、自身のリスク許容度によって決めるのが基本です。株式は高いリターンが期待できる反面、価格変動リスクも大きい資産です。一方、債券はリターンが相対的に低い代わりに株式に比べて値動きがゆるやかです。
簡単な目安として、「100-年齢=株式の比率」という考え方もあります。例えば45歳なら、株式の比率を55%にするというものです。まずは目安を参考にしつつ、自身の収入や家族構成、性格などを考慮して、心地よいと感じるバランスを見つけることが大切です。
ポートフォリオの見直し(リバランス)は、年に1回程度が一般的な目安です。資産運用を続けていると、各資産の値動きによって当初設定したポートフォリオの比率が崩れてきます。この崩れを元に戻す作業がリバランスです。
リバランスを頻繁に行いすぎると手間がかかりますし、逆に長期間放置するとリスクを取りすぎている状態になる可能性があります。そのため、年に1回、自身の誕生日や年末など、タイミングを決めて定期的にポートフォリオをチェックする習慣をつけるのがよいでしょう。
40代は、教育費や住宅ローンなどの支出と向き合いながら、老後資金の準備も本格化させる重要な時期です。資産運用では、自身のライフプランやリスク許容度を踏まえて、適切な資産配分を考えることが大切です。
本記事で紹介した積極型・バランス型・安定型などを参考に、自分に合ったポートフォリオを検討してみましょう。また、NISAやiDeCoなどの税制優遇制度を活用しながら、長期的な視点で運用を続けることもポイントです。
「自分にはどのような資産運用が合っている?」「将来に向けていくら準備すればいい?」と迷ったら、マネイロの「3分投資診断」を活用してみましょう。簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法がわかります。
40代からの資産形成を考える第一歩として、まずは無料診断で自分に合った資産運用をチェックしてみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
40代の資産運用で悩んでいるあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスをご提供しています
▶3分投資診断:老後資金と準備方法がわかる
▶40代の資産形成徹底解説セミナー:30分の無料オンラインセミナー
▶成長投資枠|銘柄選びの思考法:30分の無料オンラインセミナー