
関連記事
»あなたの年金はいくら?老後に不足する金額を3分でシミュレーション
「60歳以上も厚生年金に加入すると損?」「年金を受け取りながら働くと、保険料はどうなる?」と気になる人もいるでしょう。
60歳以降も会社員や公務員として厚生年金の加入条件を満たして働く場合、原則として厚生年金保険料の負担は続きます。加入期間が長くなることで将来の年金額が増えるメリットがある一方、毎月の手取りが減る点には注意が必要です。
また、65歳以降に老齢厚生年金を受け取りながら働く場合、給与と年金の合計額によっては、在職老齢年金の仕組みにより年金が減額・支給停止される可能性もあります。
本記事では、60歳以上も厚生年金に加入し続けるデメリットや注意点、損をしにくい働き方を社労士がわかりやすく解説します。


年金受給額が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
60歳を過ぎても会社員や一定の条件を満たすパートタイマーとして働き続ける場合、社会保険の扱いは基本的に現役世代と変わりません。
具体的には、厚生年金保険料や健康保険料が引き続き給与から天引きされますが、その分将来受け取る年金額が増えるなどの影響があります。
まずは、60歳以降も厚生年金に加入し続けるときの基本的なルールを確認しましょう。
日本の公的年金制度では、国民年金の加入義務は原則として60歳までですが、厚生年金は会社などに勤務している限り70歳になるまで加入義務があります。
これは、厚生年金保険法によって定められており、個人の意思で加入をやめることはできません。定年退職後に同じ会社で嘱託社員として再雇用される場合や、別の会社に再就職する場合でも、勤務時間などの条件を満たせば加入対象となります。
70歳に達すると厚生年金の被保険者資格は喪失し、保険料の負担はなくなります。
厚生年金に加入し続ける限り、保険料は毎月の給与や賞与から天引きされます。保険料率は現役世代と同じで、会社と従業員が半分ずつ負担する「労使折半」となります。
厚生年金保険料率は18.3%(2017年9月以降固定)で、自己負担分は当該保険料率の半分の9.15%です。給与や賞与の額面(標準報酬月額・標準賞与額)に保険料率を掛けて計算された金額が、給与から控除されます。
70歳になるまで働き続ける場合は、保険料の支払いが続くことを理解しておく必要があります。
60歳以降も厚生年金保険料を納め続けることで、将来受け取る老齢厚生年金の金額を増やすことができます。老齢厚生年金の受給額は、加入期間と現役時代の報酬額(平均標準報酬額)に基づいて計算されるため、加入期間が長くなるほど年金額は増加します。
65歳以降も厚生年金に加入して働く場合、「在職定時改定」という仕組みが適用されます。これは、毎年1回、それまでの1年間の加入実績を年金額に反映させる制度で、働き続ける限り毎年10月分(12月支給分)から年金額が改定されます。
退職を待たずに年金額が増えていくため、働きながら年金受給額の増加を実感できる仕組みです。
(参考:年金の受給権が発生した後の被保険者期間が年金額に反映される時期 | 日本年金機構)

60歳以上で厚生年金に加入し続けるデメリットには「保険料負担が続く」「在職老齢年金で年金が減額される可能性がある」といったデメリットがあります。
これらのデメリットを正しく理解し、自身のライフプランと照らし合わせて働き方を考えることが欠かせません。
最大のデメリットは、厚生年金保険料などの負担が70歳まで続くことです。保険料は給与や賞与から天引きされるため、その分手取り収入は減少します。
定年後に収入が減少したにもかかわらず、保険料の負担が続くことに抵抗を感じる人も少なくありません。
60歳以降に老齢厚生年金を受け取りながら厚生年金に加入して働くと、「在職老齢年金」という制度により、年金の一部または全額が支給停止になる可能性があります。
具体的には、「基本月額(老齢厚生年金の報酬比例部分)」と「総報酬月額相当額(給与と賞与をならした月収)」の合計が基準額を超えた場合に、超えた額の2分の1が年金から減額されます。
2026年度(令和8年度)の支給停止の基準額は65万円です。高収入を得ながら年金も満額受け取ることは難しく、働き方によっては「保険料を払っているのに年金が減らされる」という状況になり得ます。
なお、この制度で減額されるのは老齢厚生年金のみで、老齢基礎年金は全額支給されます。
(参考:在職老齢年金の計算方法 | 日本年金機構)
年金受給額が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
60歳以降の厚生年金加入にはデメリットだけでなく、将来の生活を支えるメリットも多く存在します。目先の保険料負担だけでなく、長期的な視点でメリットを評価することが大切です。老後の年金額の増加が、高齢期の安心に直結します。
60歳以降も厚生年金に加入し続ける最大のメリットは、将来受け取る老齢厚生年金を増やせる点です。加入期間が1年延びるごとに、当該加入期間の収入に応じた年金額が上乗せされます。
例えば、月収20万円で5年間(60歳から65歳まで)厚生年金に加入した場合、老齢厚生年金は年間で約6万6000円(月額約5500円)増額します。
この増えた年金は生涯にわたって受け取れるため、長生きするほどメリットは増加します。
厚生年金に加入している間に病気や怪我で障害が残った場合、「障害厚生年金」が支給されます。これは国民年金のみの「障害基礎年金」に上乗せされるもので、保障が手厚くなります。
障害基礎年金が1級・2級のみ対象なのに対し、障害厚生年金はより軽度の3級や、一時金である障害手当金も対象となるため、保障の範囲が広いです。
また、加入者が亡くなった場合には、遺族に「遺族厚生年金」が支給されます。
遺族基礎年金が「18歳年度末までの子などがいる配偶者」または「子」にしか支給されないのに対し、遺族厚生年金は子のいない配偶者や、一定の条件を満たす親なども対象となり得ます。

万が一の事態に備えるセーフティーネットとして、重要なメリットといえるでしょう。
在職老齢年金制度によって、実際に年金がいくら減額されるのか、給与と年金の組み合わせ別にシミュレーションしてみましょう。
支給停止額は「(基本月額(老齢厚生年金の報酬比例部分) + 総報酬月額相当額 - 65万円)÷ 2」です。この計算式は、合計額が65万円(2026年度)を超えた場合に適用されます。
在職老齢年金制度では、給与と老齢厚生年金の合計額が基準額を超えると、超過額の2分の1に相当する老齢厚生年金が支給停止されます。
2026年度の支給停止の基準額は月65万円です。老齢基礎年金は調整の対象にならず、全額受け取れます。
ここでは、総報酬月額相当額を月30万円・40万円・50万円・60万円、基本月額(老齢厚生年金の報酬比例部分)を月10万円・15万円・20万円として、その月の支給停止額を試算します。
たとえば、総報酬月額相当額が月50万円、基本月額が月20万円の場合、合計額は70万円です。支給停止の基準額の65万円を5万円超えるため、その半額にあたる2万5000円が老齢厚生年金から減額されます。
計算式は以下のとおりです。
この場合、老齢厚生年金の受取額は月20万円から月17万5000円になります。老齢基礎年金は、減額されず別途全額支給されます。
このシミュレーションは、2026年度の支給停止の基準額である月65万円を使用した概算です。
60歳以降に厚生年金に加入するデメリットを避けたい場合、働き方を調整するという選択肢があります。社会保険の加入条件を満たさないように労働時間をコントロールしたり、配偶者の扶養内で働いたりすることで、保険料負担を回避することが可能です。
それぞれの働き方の特徴を理解し、自分に合った方法を検討しましょう。
60歳以降に老齢厚生年金を受け取りながら働いている場合、収入に応じて年金の一部または全部が支給停止となる「在職老齢年金」という制度があります。
ここでは、働き続けることのデメリットになってしまう支給停止額を抑える2つの働き方を紹介します。
在職老齢年金制度による年金カットを避けるためには、月収(総報酬月額相当額、給与+賞与÷12)と年金額(老齢厚生年金の報酬比例部分の月額)の合計が51万円を超えないように調整することが有効です。
例えば、働く時間を短くしたり、日数を調整したり、給与交渉を行うなど、収入をコントロールする方法が有効となります。
パートやアルバイトの場合、厚生年金の加入義務は法律で定められた条件を満たした場合に発生します。この条件を満たさないように勤務時間を調整すれば、厚生年金に加入せずに働くことが可能です。
2026年7月時点の短時間労働者の主な加入条件は以下の通りです。
※最低賃金以上で週20時間以上働く場合は、所定内賃金が月額8.8万円以上となるため、この要件は令和8年10月に撤廃予定
上記の条件を満たさなければ、厚生年金に加入できません。
ただし、将来の年金額が増えないなどの保障が受けられないといったデメリットも考慮する必要があります。
(参考:短時間労働者に対する健康保険・厚生年金保険の適用の拡大|日本年金機構)
老齢基礎年金と老齢厚生年金の受給開始を繰り下げることで、受給額を増やすことができます。
繰下げ受給を選択した場合、繰り下げた期間に応じて年金額が増額されます。増額率は1ヶ月ごとに0.7%で、1年繰り下げるごとに年金額は8.4%増えることになります。仮に70歳まで繰り下げると42%増額、75歳まで繰り下げると84%増額されます。
ただし、繰下げ受給を選択した場合、繰下げ期間中は年金を受け取ることができません。また、早く亡くなった場合は、総受給額が少なくなる可能性もある点には注意が必要です。
60歳から64歳までの間に、60歳時点の賃金と比較して賃金が大きく低下した場合に、雇用保険から「高年齢雇用継続基本給付金(高年齢雇用継続給付)」が支給される制度があります。
この給付金を受け取ると、老齢年金の一部が支給停止となります。支給停止額は、高年齢雇用継続給付の支給額に応じて計算されます。
なお、2025年4月1日より、支給率が以下のように変更されています。
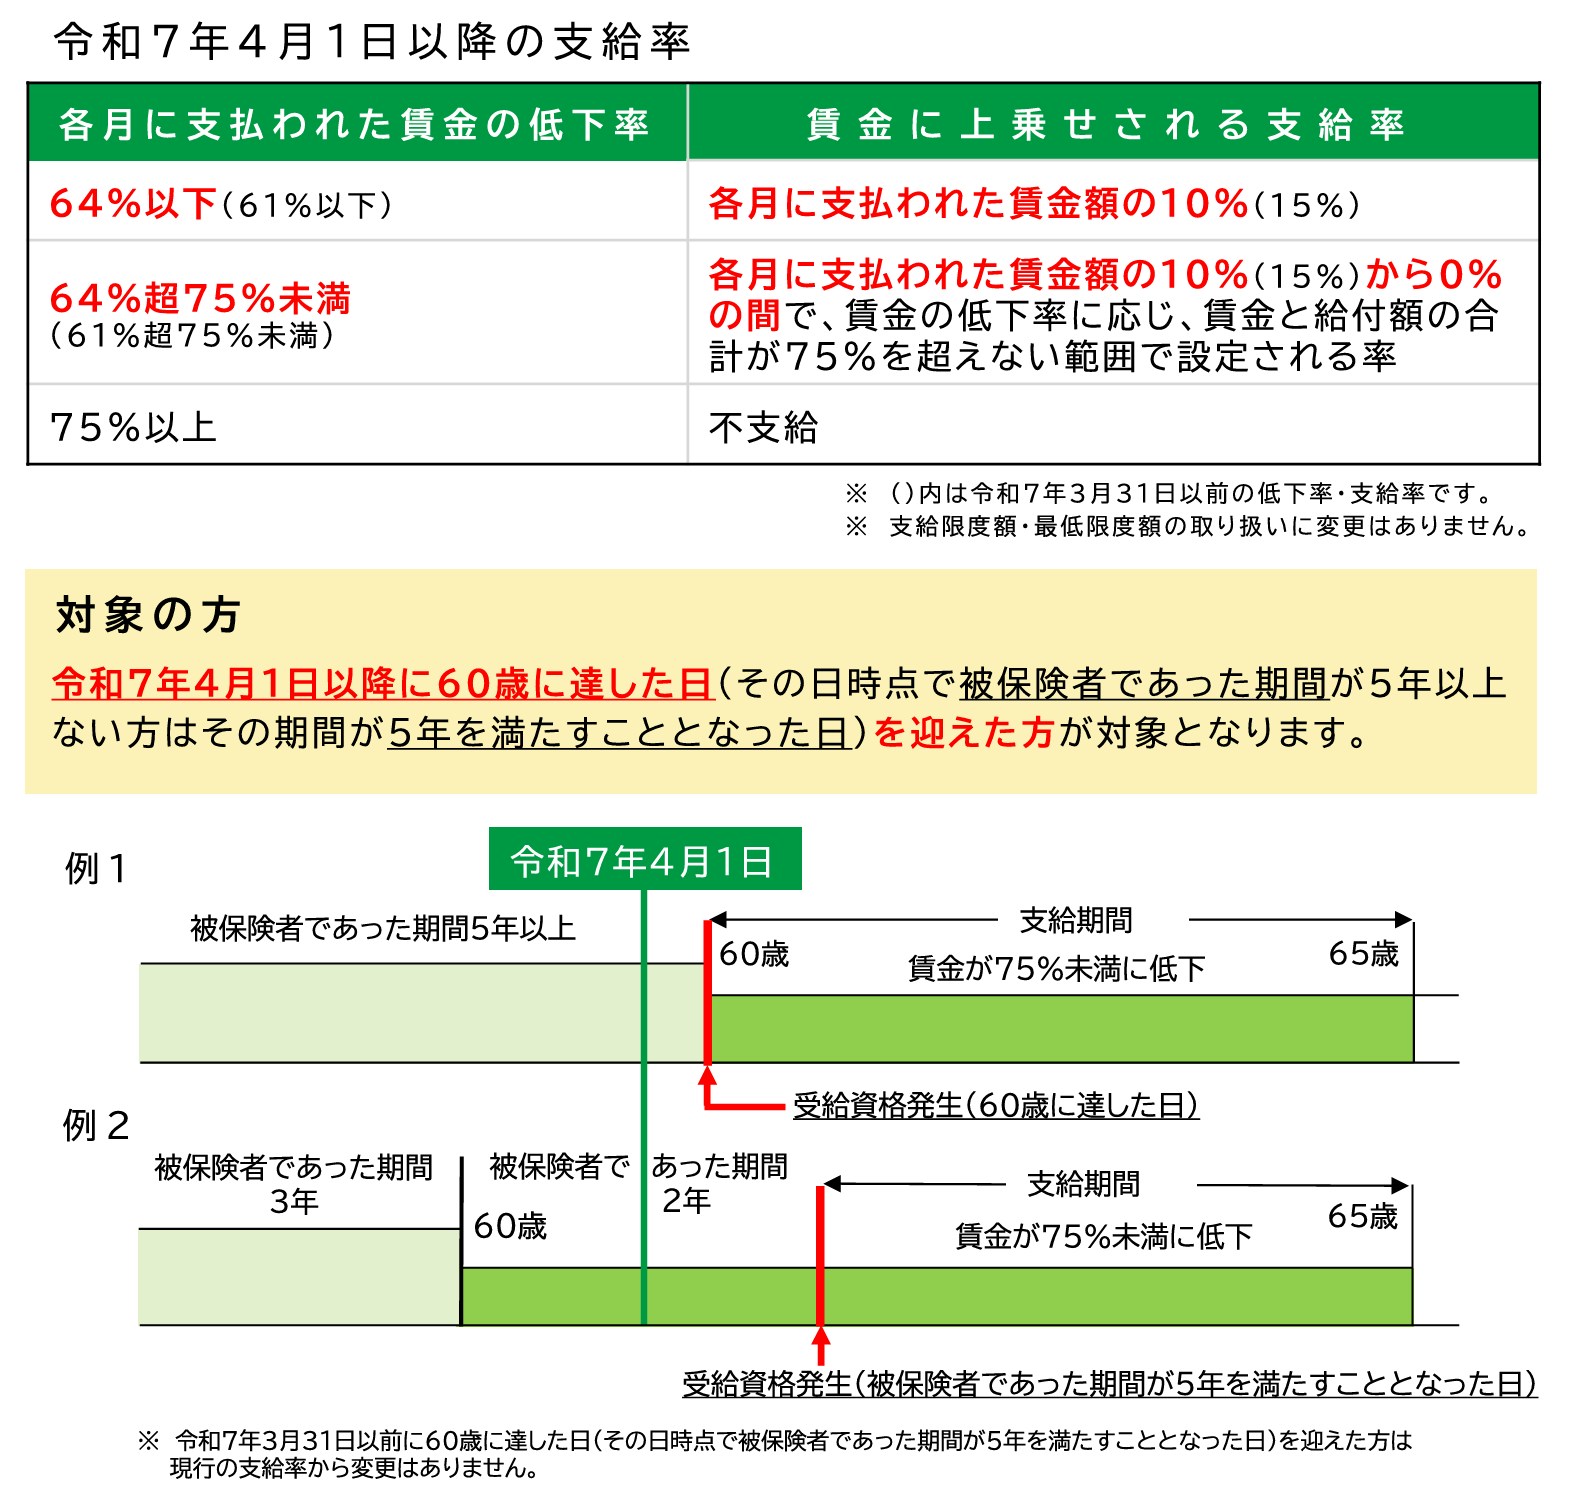
(参考:令和7年4月1日から高年齢雇用継続給付の支給率を変更します|厚生労働省)
「希望者全員が65歳以上まで働ける」と回答した企業の割合が8割を超えるなど、高齢者の就労環境は着実に整備されつつあります。そのため、高年齢雇用継続給付の役割は一定程度果たされたと判断され、2025年以降段階的な縮小を行い、2030年には廃止される予定となっています。
ここでは、60歳以上の人が厚生年金に加入する際に抱きがちな疑問について、Q&A形式で簡潔に解説します。
年金の増額分や減額の基準など、具体的なポイントを確認していきましょう。
増える年金額は収入と加入期間によって異なります。
例えば、月収20万円で5年間(60歳から65歳まで)加入した場合、老齢厚生年金は年間で約6万6000円(月額約5500円)増えます。この増額分は生涯にわたって受け取ることができます。
「基本月額(老齢厚生年金の報酬比例部分)」と「総報酬月額相当額」の合計が65万円(2026年度の支給停止の基準額)を超えた場合に減額されます。
超えた金額の2分の1が、老齢厚生年金から支給停止となります。老齢基礎年金は減額されません。
厚生年金の加入条件を満たさない働き方を選んだ場合、保険料の負担がない一方、将来の老齢厚生年金は増えません。
60歳以降も厚生年金に加入し続けることには、将来の年金が増え、万が一の保障が手厚くなるメリットがある一方で、保険料負担の発生や、在職老齢年金による年金カットといったデメリットも存在します。
どちらが得かは、給与・年金収入や健康状態、家族構成などによって異なります。本記事で解説した判断基準やシミュレーションを参考に、自身の状況を客観的に分析し、長期的な視点で最適な働き方を選択することが必須です。
自身の状況に合わせて最適な働き方を選ぶためには、将来の年金額や手取りの変化を具体的に把握することが重要です。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。