
関連記事
»FIREに必要なお金は?まずは将来資金を無料診断
「FIREするにはいくら必要?」「自分の収入や生活費でもFIREを目指せる?」と気になる人もいるでしょう。
FIREに必要な資金は、一般的に年間生活費の25倍がひとつの目安とされています。例えば、フルFIREを目指した場合、年間生活費が400万円なら約1億円です。
ただし、実際の必要額はFIREの種類や年齢、家族構成、FIRE後の収入などによって大きく異なります。
そのため、単純に「○千万円あればFIREできる」と考えるのではなく、自分の生活費や将来の支出をもとに必要額を試算することが大切です。
本記事では、FIREにいくら必要なのかをケース別にシミュレーションし、必要資金の計算方法や資産形成のポイントをわかりやすく解説します。


早期リタイアが気になるあなたへ
リタイア後のお金の不安を減らすために、まずは将来に必要な金額を把握して準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
FIREは「Financial Independence, Retire Early」の略で、「経済的自立と早期リタイア」を意味します。
資産運用による運用益で生活費を賄うことで、会社などの組織に縛られずに生きる新しいライフスタイルとして注目されています。
従来の早期リタイアが退職金や貯蓄を取り崩して生活するのに対し、FIREは資産運用を活用しながら、経済的自立と早期リタイアを目指す考え方です。
FIREには、生活水準や働き方によっていくつかの種類があり、それぞれ目標とすべき資産額が異なります。
FIREは、主に以下の4つのタイプに分類されます。
コーストFIREは、老後のための資産形成が完了した状態を指します。
具体的には、年金受給が始まる65歳時点で必要となる資産額を、複利運用によって達成できる見込みが立った段階のことです。
コーストFIREを達成した後は、老後資金のために追加投資の負担を抑えやすくなります。
そのため、日々の生活費を稼ぐだけの労働でよくなり、仕事の負担を減らしたり、より興味のある仕事に転職したりと、働き方の自由度を高めることができます。
完全なリタイアを目指すのではなく、働きがいと生活のバランスを取りたい人にとって、選択肢のひとつとなります。
FIREに必要な資金は、年間生活費をもとに「4%ルール」を使って目安を求めることができます。
ここでは、3つのステップで計算方法を見ていきましょう。
最初のステップは、自身の年間生活費を正確に把握することです。家計簿アプリやクレジットカードの明細を活用し、毎月の支出を「固定費(家賃、光熱費など)」と「変動費(食費、交際費など)」に分けて集計します。
リタイア後の生活をイメージし、現在の支出から増減する項目を考慮して、FIRE後の年間生活費を予測することが欠かせません。
例えば、会社の厚生年金から国民年金に切り替わることで社会保険料の負担が増える一方、通勤や仕事上の付き合いがなくなれば関連費用は減少します。
これらの変化を織り込んで、現実的な金額を算出しましょう。
次に、算出した年間生活費をもとに「4%ルール」を適用して、FIREに必要な総資産額を計算します。
4%ルールとは、資産運用で得られる年間のリターンを4%と想定し、4%の範囲内で生活費を賄えば、一定期間、資産を取り崩しながら生活する際の目安として用いられる考え方です。
このルールに基づくと、FIREに必要な資産額は「年間生活費 × 25倍」というシンプルな式で算出できます。
例えば、年間生活費が300万円の場合、「300万円×25=7500万円」が必要資産のひとつの目安となります。ただし、実際の運用成果や資産残高は市場環境などによって変動します。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
最後に、算出した目標額を日本の経済状況に合わせて調整します。4%ルールは米国市場の過去データが基になっており、いくつかの注意点があります。
これらの要因から、より低い取り崩し率を想定する方法もあります。自身の許容できるリスクに応じて、目標額を現実的に調整しましょう。
早期リタイアが気になるあなたへ
リタイア後のお金の不安を減らすために、まずは将来に必要な金額を把握して準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
FIREには、完全に労働から解放される「フルFIRE」から、労働収入を組み合わせる「サイドFIRE」まで、さまざまなスタイルがあります。
目指すライフスタイルによって、必要となる資金額は数千万円から数億円まで幅があります。
フルFIRE・リーンFIRE・サイドFIRE・バリスタFIREは、年間支出から労働収入を差し引いた金額の25倍で計算
コーストFIREは老後に必要な資産額や現在の年齢、想定利回りなどによって必要資金が異なります
(参考:つみたてシミュレーター|金融庁)
FIREに必要な資金は、FIREを始める年齢や世帯構成、生活費などによって異なります。
「年間生活費×25倍」が基本的な目安ですが、実際に準備したい金額は、FIRE後の生活期間や将来受け取る年金、退職金などによっても変わります。
これらを考慮して年代・世帯別に必要資金と毎月の積立額をシミュレーションします。
まずは、年代・世帯別のシミュレーション結果を一覧で確認しましょう。
なお、以下の表では計算上の目安を記載していますが、20代でのフルFIRE達成(例:3年間で毎月約345万円の積立)は、一般的な給与収入のみでは極めて非現実的な数値となります。
20代など早期からのFIREを目指す場合は、より長期的な運用期間を設けるか、働きながら資産収入を得る「サイドFIRE」などを現実的な目標として、無理のない積立計画を立てることが大切です。
【シミュレーションの主な前提】
※ここでのFIRE必要資金は「FIRE開始から90歳までの生活費-年金受給総額-退職金(50代のみ)」をもとに算出しています。
表内の「20代・独身」の積立額はあくまで同一条件で算出した計算上の数値であり、一般的な家計状況においては非現実的な金額です
上記は一定の条件に基づく概算値です。実際に必要な資金は、生活費、年金受給額(共働き想定等) 、退職金、運用状況などによって異なります。また、運用に関するリスク、手数料、税金、為替等は考慮しておらず、将来の結果を予測し、保証するものではありません。
(参考:つみたてシミュレーター|金融庁)
(参考:公的年金シミュレーター|厚生労働省)
子どもがいる場合は、FIRE後の生活費に加えて、教育費も準備しておく必要があります。
子ども1人あたりの教育費は、進路によって大きく異なります。文部科学省の資料をもとに試算すると、幼稚園から大学まですべて公立の場合は約853万円、すべて私立の場合は約2375万円が目安です。
例えば、年間生活費が420万円(月35万円)の場合、4%ルールに基づくFIREの必要資産は約1億500万円(420万円×25)です。
ただし、これは基本的に生活費をもとにした金額です。子どもがいる家庭では、人数や進路に応じた教育資金を別途見込んでおくことが大切です。
(参考:令和5年度子供の学習費調査_調査結果の概要)
(参考:国公私立大学の授業料等の推移|令和3年|文部科学省)
60歳前後では、年金受給開始までの生活費をどのように確保するかが重要になります。
例えば、60歳で退職して65歳から年金を受給し、年間生活費を300万円とすると、年金受給開始までの5年間だけでも、
が必要となります。
実際には65歳以降も年金だけで生活費を賄えるとは限らないため、年金受給額や退職金、貯蓄なども含めて必要資金を考えることが大切です。
FIRE達成に必要な毎月の積立額は、目標金額、現在の資産額、想定利回り、そして積立期間によって決まります。積立期間を長く確保することが、月々の負担を軽減するうえで肝となります。
例えば、目標資産7500万円を年利5%で運用しながら達成する場合の、積立期間ごとの毎月の必要積立額は以下のようになります。
このように、積立期間が10年から25年に延びるだけで、毎月の積立額は約48万6000円から約12万8000円まで減少します。

FIREを目指すのであれば、積立期間を長く確保することが、毎月の積立負担を抑えることにつながります。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
FIREを目指すには、資産形成期に資産を増やすだけでなく、FIRE後に資産をできるだけ長く維持することも重要です。
ここでは、FIRE前の「資産形成期」とFIRE後の「取り崩し期」に分けて、資産運用のポイントを解説します。
FIREに向けて資産形成を進める際は、NISAやiDeCoなどの税制優遇制度を活用する方法があります。
NISAでは、年間最大360万円、生涯で1800万円までの非課税保有限度額が設けられており、投資から得た利益が非課税になります。
非課税保有期間に期限がないため、長期的な資産形成にも活用しやすい制度です。FIREを目指す場合も、長期・積立・分散投資を基本に活用を検討するとよいでしょう。
一方で、NISA口座で損失が出た場合、特定口座や一般口座など他の投資口座の利益と相殺(損益通算)ができない点には注意が必要です。
iDeCoは、掛金が全額所得控除の対象となり、運用益も非課税となる私的年金制度です。節税効果が高いため、資産形成を効率的に進める手段として有効です。
ただし、いくつか留意すべき点があります。まず、年金制度という目的から、積み立てた資産は原則60歳まで引き出すことができません。そのため、早期リタイア直後の生活費ではなく、60歳以降の老後資金を準備する手段として位置づけるのがポイントです。
また、加入時や運用期間中には所定の手数料がかかるほか、資産を受け取る際には各種控除(退職所得控除や公的年金等控除)の対象となるものの、受取金額によっては税金がかかる場合があることも理解しておきましょう。
FIRE後は、築いた資産から生活費を取り崩していくことになります。
相場下落時に資産を大きく取り崩すと、その後の運用に影響する可能性があるため、資産配分や取り崩し方を定期的に見直すことが大切です。
資産形成期に株式の割合を高くしていた場合でも、FIRE後は債券や現金などを組み合わせ、リスクを抑えた資産配分への見直しを検討します。
値動きの異なる資産に分散することで、株式市場が下落した際の資産全体への影響を抑える効果が期待できます。
4%ルールを目安にしていても、毎年必ず4%を取り崩す必要はありません。
市場環境や資産残高に応じて取り崩す金額を調整することも、資産を長持ちさせるための方法のひとつです。
また、生活費の一部を現金で確保しておけば、相場が大きく下落した際に、生活費のために投資資産を売却するリスクを抑えやすくなります。
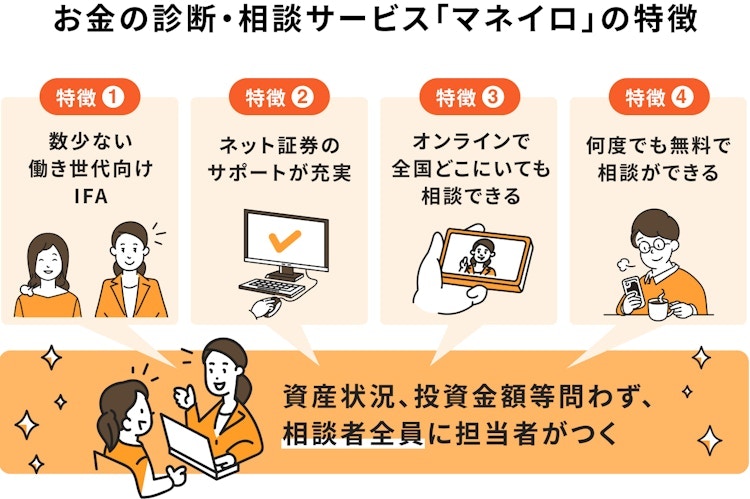
「自分に合ったFIREの目標額がわからない」「NISAやiDeCoをどう活用すればいいか具体的に知りたい」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりに合わせたマネープランをご提案します。
理想のライフプランを実現するためにも、まずはお気軽にご相談ください。
FIREを目指すにあたって、多くの人が抱く疑問についてQ&A形式で解説します。
必要な毎月の貯金額(積立額)は、目標資産額と達成までの期間によって異なります。
例えば、7500万円を目標に年利5%で運用する場合
の積立が必要です。
期間が長いほど月々の負担は軽くなるため、早めに準備を始めるほど、積立期間を長く確保できます。
50代でのFIREは、退職金や年金が見込めるため、必要な自己資金を抑えられる場合があります。
独身で月20万円の生活を想定する場合、退職金(1500万円程度)と年金(受給総額3900万円)を考慮すると、約3000万円が1つの目安となります。
夫婦世帯(共働き)で月30万円の生活を想定した場合は、年金や退職金を考慮すると約3300万円が目安です。
40代独身の場合、リタイア後の期間が長くなるため、30代よりは少ないものの、相応の資産が必要です。
45歳でFIREし、月20万円で生活する場合、年金受給額を考慮すると約7550万円が目標額の目安となります。
キャリアのピークを活かして、集中的に資産形成に取り組むことが鍵となります。
30代でのFIREは、高い収入と貯蓄率が求められますが、比較的長い運用期間を確保しやすい年代です。
独身で35歳FIREを目指し、月20万円で生活する場合、年金受給額を考慮すると1億525万円が目標となります。達成には20代からの計画的な準備が不可欠です。
完全なFIREが難しい場合は、労働収入を組み合わせるサイドFIREなどを検討するのも現実的な選択肢です。
FIREに必要な金額は「年間の生活費 × 25倍」で計算できます。例えば、年間300万円で生活するなら7500万円、節約して年間200万円で生活するなら5000万円が目安です。
まずは自身がリタイア後にどのような生活を送りたいかを具体的にイメージし、必要な年間生活費を算出することから始めましょう。
資産を長持ちさせるには、リスク管理が重要です。
具体的には
などが対策として考えられます
また、想定外の出費に備え、資金計画には常に余裕を持たせましょう。
FIREに必要な資金額は、目指すライフスタイルや年齢、家族構成などによって異なります。
まずは「年間生活費の25倍」を目安とする4%ルールを参考に、自分に必要な資金を把握することが大切です。
資産形成では、年代や収入に応じた方法を選び、NISAやiDeCoなどの税制優遇制度も活用しながら、計画的に準備を進めましょう。
また、FIREだけを目標にするのではなく、住宅購入や教育費、老後資金なども含めた将来の資金計画を立てることが重要です。
自分の場合はいくら必要なのか、どのように準備すればよいのか迷ったら、まずは将来必要な資金をシミュレーションしてみましょう。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
早期リタイアが気になるあなたへ
リタイア後のお金の不安を減らすために、まずは将来に必要な金額を把握して準備を始めましょう。マネイロでは、将来資金の準備をスムーズに進められる無料ツールを利用できます。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶一括投資診断:まとまったお金の活用法がわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる