関連記事
2025/09/12
»iDeCoで老後資金は足りる?不足額を無料診断
「iDeCoは何歳まで加入できる?」「積立や運用はいつまで続けられる?」と気になる人も多いでしょう。
現行のiDeCoは、一定の要件を満たせば65歳未満まで加入・掛金の拠出ができ、受給開始は60〜75歳の間で選択できます。
さらに、2026年12月からは制度改正により、一定の要件のもと70歳未満まで加入・拠出できるようになります。
ただし、60歳から受け取るには通算加入者等期間が10年以上必要です。期間が不足している場合は、受給開始年齢が後ろ倒しになります。
本記事では、iDeCoは何歳まで加入・積立・運用できるのか、何歳から受け取れるのかを、制度改正の内容も含めてわかりやすく解説します。
iDeCoの活用について悩んでいるあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金と自分に合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶オンライン相談:iDeCoについて専門家に直接相談
iDeCoの年齢制限は「加入」「積立」「運用」「受給」の4つのフェーズで異なります。
現行制度では一定要件(60歳以上は国民年金に任意加入または厚生年金に加入など)を満たせば加入・積立は65歳未満までですが、法改正により一定の要件(老齢基礎年金やiDeCoの老齢給付金を受給していないなど)を満たせば2026年12月からは70歳未満まで延長されます。
運用は75歳まで、受給開始は60歳から75歳の間で選択できます。
以下の表で、各フェーズの年齢要件をまとめました。
(参考:iDeCoの加入可能年齢の引き上げ | 厚生労働省)
iDeCoの拠出(積立)可能期間
※新規で積立はできないが、非課税で投資を継続できる期間
これまでの制度では、国民年金の被保険者(厚生年金加入者のうち65歳未満の第2号被保険者を含む)であることが加入の条件でした。
改正後はこの区分に関わらず、働きながら老後資金を準備したいと考える人は、より長くiDeCoを活用できるようになります。
ただし、注意点として、公的年金である老齢基礎年金や、iDeCoの老齢給付金の受給を開始した場合は、それ以降iDeCoに加入したり、掛金の拠出を継続したりすることはできません。
50代からiDeCoを始める場合でも、法改正によって十分な積立期間を確保できるようになりました。
例えば、55歳で加入した場合、改正後の制度では最長で70歳になるまでの15年間、掛金を積み立てることが可能です。これにより、50代からでも始めやすくなっています。
また、60歳以降に新規で加入することも可能です。例えば、60歳の会社員が加入した場合、70歳になるまでの10年間、掛金を拠出して老後資産を積み立てることができます。
iDeCoの活用を迷っているあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金とあなたに合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶iDeCoシミュレーション:節税効果をチェック
iDeCoは老後の資産形成を目的とした私的年金制度であるため、積み立てた資産は原則として60歳になるまで引き出すことができません。
60歳以降であれば、ライフプランに合わせて受給を開始できます。ただし、60歳から受け取るためには、「通算加入者等期間」が10年以上必要という条件があります。
iDeCoの資産を60歳から受け取るためには、通算加入者等期間が10年以上必要です。この期間は、iDeCoだけでなく企業型DC(企業型確定拠出年金)に加入していた期間も合算されます。
通算加入者等期間が10年に満たない場合は、下の表のように受給開始可能年齢が段階的に後ろ倒しになります。
(参考:受給開始年齢 | iDeCo公式サイト)
2022年5月の法改正以降、企業型DCに加入したことがなく60歳以上で初めてiDeCoに加入した場合は、加入から5年が経過した日から老齢給付金を受け取ることができます。
例えば、62歳でiDeCoに新規加入した場合、5年後の67歳から受給が可能になります。これにより、60代からでもiDeCoを活用した資産形成がしやすくなりました。
iDeCoの受給は、60歳からすぐに始める必要はありません。公的年金の繰下げ受給と同様に、iDeCoの受給開始時期も柔軟に選択でき、75歳になるまでの好きなタイミングで受け取りを始めることが可能です。
70歳以降も働き続ける場合など、すぐに資金が必要でない場合は、75歳まで受給を遅らせて運用を継続することも選択肢の一つです。
ただし、運用を続ける期間中も口座管理手数料は発生するため、その点は留意が必要です。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
iDeCoは始める年代によって、メリットの大きさや注意すべきポイントが異なります。
50代以降から始める場合は、積立期間や受給開始年齢の制限を正しく理解しておくことが大切です。若い世代から始めれば、長期運用のメリットを最大限に活かすことができます。
50代からiDeCoを始めるメリットの1つは節税効果です。iDeCoの掛金は全額が所得控除の対象となるため、所得税や住民税の負担を直接軽減できます。所得の多い50代の人ほど、大きな節税効果が期待できます。
例えば、年収800万円の55歳の会社員の場合、毎月2万3000円を10年間積み立てた場合、所得税と住民税を合わせて合計で80万円程度の節税効果が期待できます。老後資金準備と節税対策が同時に可能です。
一方で、デメリットとしては、若い世代に比べて運用期間が短くなる点が挙げられます。運用期間が短いと、複利効果を十分に活かしにくく、大きな運用益を狙うのは難しくなります。

また、加入期間が10年に満たない場合は受給開始年齢が60歳から繰り下がる点にも注意が必要です。
現行制度では、60歳以降でも、国民年金の被保険者であればiDeCoに新規加入できます。具体的には、60歳以降も厚生年金に加入して働く会社員や公務員、または国民年金に任意加入している方が対象です。
60歳以降に初めて加入した場合の注意点として、受給開始のルールが60歳前に加入した人と異なります。この場合、加入日から5年が経過しないと年金を受け取ることができません。 例えば、63歳で加入した場合は、68歳から受給可能となります。
また、一度でもiDeCoや企業型DCの老齢給付金を受け取ったことがある方は、再度iDeCoに加入したり掛金を拠出したりすることはできないため、自身の受給状況を確認することが重要です。
20代や30代といった若い世代からiDeCoを始める最大のメリットは、長期間の運用による「複利効果」を最大限に活用できる点です。
複利効果とは、運用で得た利益が元本に組み入れられ、その合計額に対してさらに利益が生まれる仕組みのことです。運用期間が長ければ長いほど、この効果は雪だるま式に大きくなり、効率的に資産を増やすことが期待できます。
もちろん、節税メリットも長期間にわたって享受できます。毎年の所得控除を30年、40年と継続することで、生涯にわたる節税額は非常に大きなものになります。早く始めるほど、iDeCoの恩恵をたくさん受けられると言えるでしょう。
iDeCoは税制優遇を受けながら老後資金を準備できる一方、原則60歳まで資産を引き出せないなどの注意点もあります。
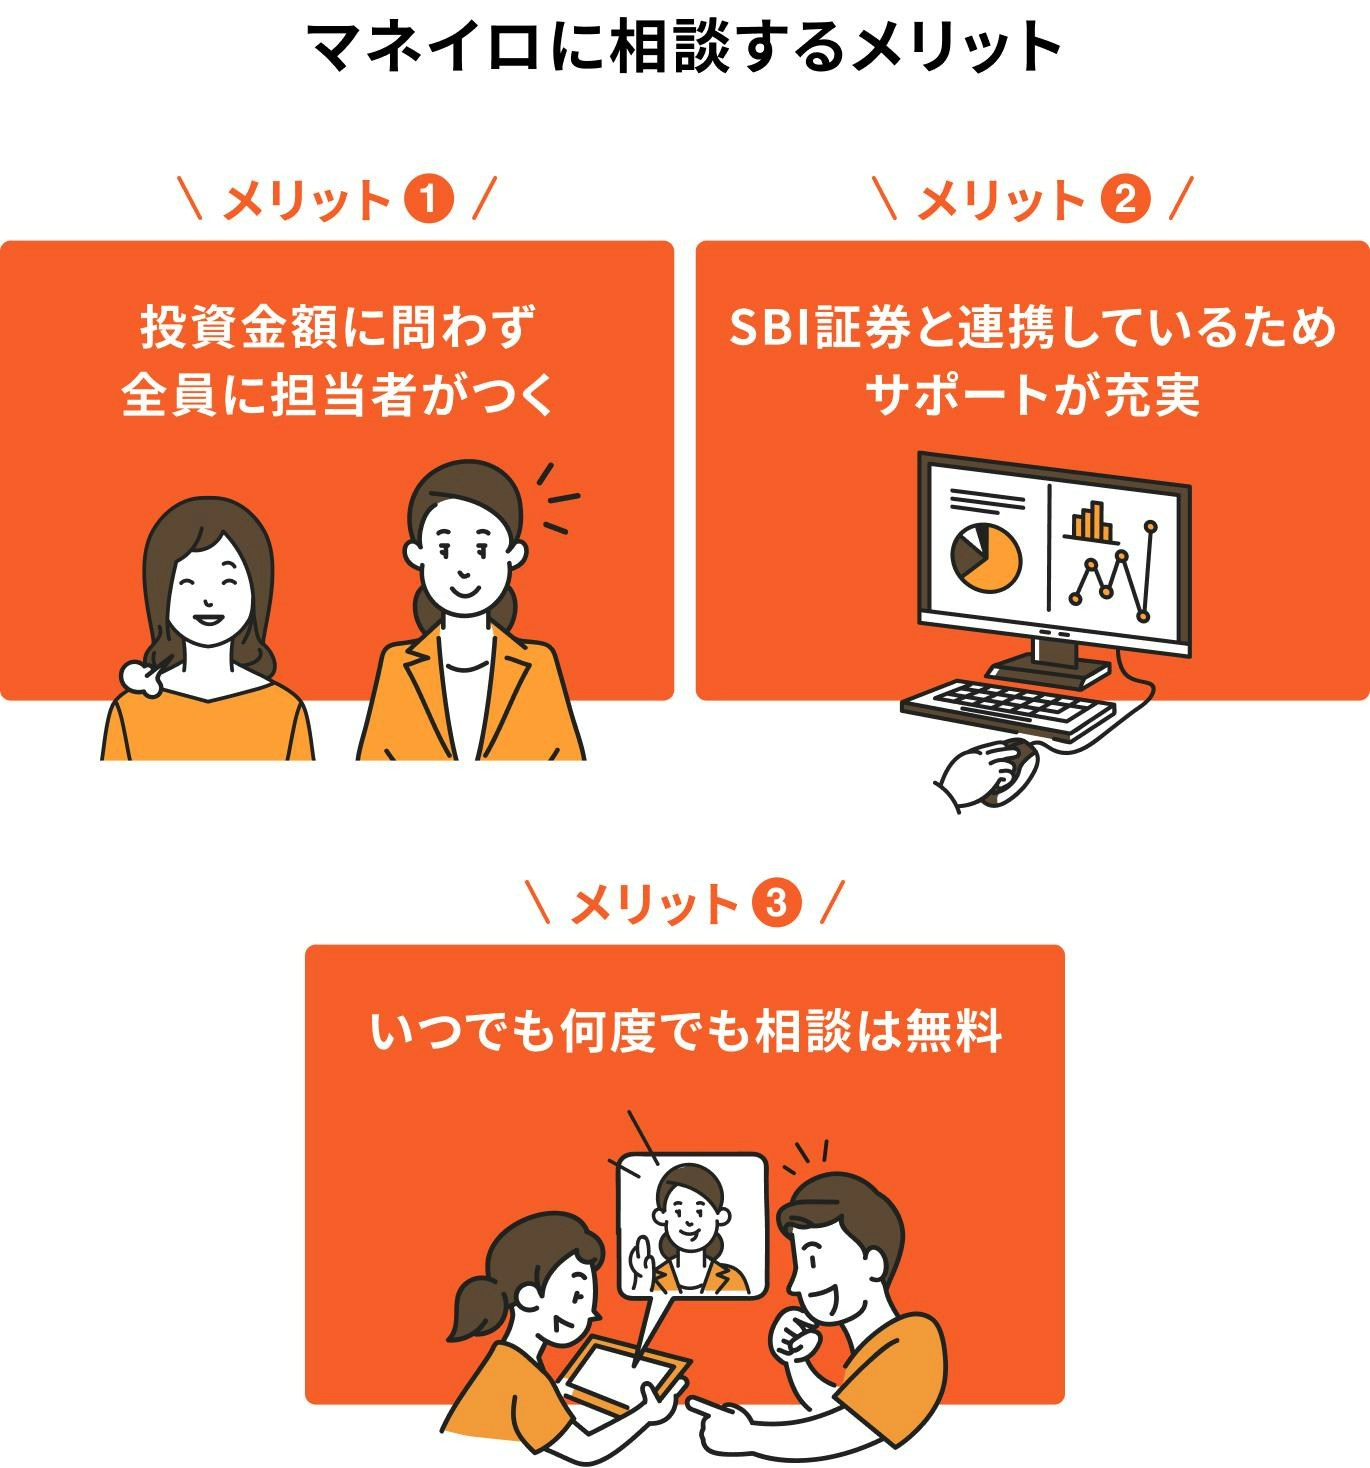
「自分はiDeCoを始めるべき?」「NISAとどちらを優先すればいい?」と迷ったら、マネイロに相談してみましょう。
1.自分にiDeCoが必要かわかる
現在の収入や貯蓄、将来必要になるお金を整理し、iDeCoを活用すべきか、NISAなどほかの方法を優先すべきかを一緒に考えます。
2.自分に合った具体的な資産形成の方法がわかる
初回相談では、資産状況や老後の希望などをヒアリング。2回目以降は、その内容をもとに、iDeCoやNISAの活用方法、具体的な運用方法を提案します。
3.老後に向けた資産形成をプロがサポート
制度選びだけでなく、「毎月いくら積み立てる?」「どの商品で運用する?」など、老後資金を準備するための具体的な悩みまで相談できます。
マネイロの相談満足度は96.8%※。iDeCoを始めるべきか迷っている人は、まずは無料相談で、自分に合った老後資金の準備方法を整理してみましょう。
»iDeCo・老後資金について無料で相談する
※2024年1月~2026年1月アンケート調査より
iDeCoは老後資金準備に特化した制度であり、NISAや企業年金など他の制度と併用することで、より効果的な資産形成が可能です。
それぞれの制度の特性を理解し、ライフプランや勤務先の制度に合わせてバランス良く活用しましょう。
iDeCoとNISAは、どちらも運用益が非課税になる税制優遇制度ですが、その目的と特性が異なります。
この2つの制度は併用が可能です。「老後資金はiDeCo」「中期的な資金はNISA」といったように、目的別に使い分けることで、それぞれのメリットを最大限に活かした資産形成が期待できます。
勤務先に企業型確定拠出年金(企業型DC)の制度がある場合でも、規約で認められていればiDeCoとの併用が可能です。
ただし、企業型DCでマッチング拠出(従業員が事業主掛金に上乗せして拠出する制度)を利用している場合は、iDeCoに加入することはできません。
併用する場合、掛金の上限額に注意が必要です。iDeCoの掛金と、企業型DCの事業主掛金や他の企業年金(確定給付企業年金など)の掛金相当額を合算した金額には、上限が設けられています。
勤務先の制度を確認し、iDeCoで拠出できる上限額を把握した上で、資産配分のバランスを考えることが大切です。
ここでは、iDeCoの年齢制限に関してよくある質問にお答えします。加入、積立、運用、受給の各段階でのルールを再確認しましょう。
現行制度では一定の要件を満たせば65歳未満まで加入できます。
2026年12月からは法改正により、国民年金の被保険者でなくても一定条件(老齢基礎年金を受給していないなど)を満たしていれば70歳未満まで加入可能になります。
掛金の積立(拠出)ができるのは、加入可能年齢と同じです。
現行は一定の要件を満たせば65歳未満、2026年12月からは一定の要件を満たせば70歳未満まで積み立てが可能になります。
はい、可能です。掛金の積立を終了した後も、積み立てた資産の運用は75歳になるまで続けることができます。
会社員・公務員(第2号被保険者)は、60歳になっても自動的に資格を喪失することはなく、掛金の拠出を続けられます。
自営業者など(第1号・第3号被保険者)は、国民年金の任意加入手続きをしなければ60歳で資格喪失となります。
2026年12月の加入可能年齢の引き上げ後に65歳になりiDeCoを継続したい場合、新たに加入申出手続きが必要です。
掛金をいつまで払うかは自身で決めることができます。掛金の拠出はいつでも停止でき、その後は運用のみを行う「運用指図者」になることも可能です。
iDeCoの年齢制限は、法改正により段階的に緩和されており、より多くの人が長く活用できる制度に変わってきています。
現行では一定の要件を満たせば65歳未満までですが、2026年12月からは70歳未満まで加入・積立が可能になります。
受給開始は60歳から75歳の間で選択できるため、自身のライフプランに合わせた柔軟な資金活用ができます。
50代や60代からでも節税メリットを活かしながら老後資金を準備できるため、本記事を参考にiDeCoの活用を検討してみてはいかがでしょうか。
自身の状況でiDeCoをやるべきか、他の選択肢がよいか迷っている方は、簡単な診断で確認してみましょう。
»あなたはiDeCoをやるべき?今やるべき投資がわかる3分診断
iDeCoの活用について悩んでいるあなたへ
資産運用の不安を解消するために、マネイロではさまざまなサポートを無料でご提供しています。
▶3分投資診断:必要な老後資金と自分に合う投資がわかる
▶プロも実践するiDeCoの活用法:専門家が解説する30分のWebセミナー
▶オンライン相談:iDeCoについて専門家に直接相談
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。