関連記事
»あなたは資産運用するべき?合った運用を3分で診断
「投資を始めたいけれど、こまめに値動きをチェックするのは面倒」「初心者でもできるほったらかし投資はある?」と考えている人も多いでしょう。
ほったらかし投資には、NISAのつみたて投資枠やiDeCo、債券などの選択肢があります。投資の目的や資金の性質に合わせて選べば、手間を抑えながら長期的な資産形成を目指せます。
ただし、完全に放置するのではなく、定期的な見直しは必要です。本記事では、ほったらかし投資に向いている方法や選び方、失敗を避けるポイントをわかりやすく解説します。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
ほったらかし投資には、いくつかの代表的な方法があります。
それぞれ特徴や向いている人が異なるため、自身の目的やリスク許容度に合わせて選ぶことが大切です。
まずは、主な方法を比較してみましょう。
これらの方法は、いずれも一度設定すれば、日々の細かな管理は不要です。ただし、それぞれにメリット・デメリットがあるため、次の章から詳しく解説していきます。
ほったらかし投資とは、頻繁な売買や市場分析を行わず、長期的な視点で資産を運用する手法です。
最初に投資する商品や積立金額などを設定すれば、後は自動的に運用が進むため、忙しい人や投資初心者でも始めやすいのが特徴です。
この「ほったらかし」を可能にする仕組みについて解説します。
ほったらかし投資は、商品の購入や分散投資、運用益の再投資などを仕組み化することで、投資にかかる手間を抑える方法です。
例えば、証券口座で毎月の積立日と金額を設定しておけば、指定した金融商品を自動で購入できます。一度設定すれば、毎回購入するタイミングを判断する必要がありません。
また、複数の株式や債券などに投資する投資信託を活用すれば、1つの商品を通じて幅広い資産や地域に分散投資できます。個別に銘柄を選ぶ手間を抑えながら、投資先を分散することが可能です。
さらに、分配金をファンド内で再投資するタイプの投資信託では、運用で得た収益が再び運用に回されます。そのため、長期運用による複利効果を活かしやすくなります。
このように、「積立購入」「分散投資」「再投資」を仕組み化することで、日々の売買判断にかかる負担を抑えながら資産形成を続けやすいのが、ほったらかし投資の特徴です。
ほったらかし投資が長期的に資産を増やすことを目指せる理由は、「長期投資」と「複利効果」という2つの強力な要素を組み合わせているからです。
市場は短期的には上下を繰り返しますが、世界経済全体で見れば、長期的には成長を続けてきました。長期投資は、一時的な価格の下落に動揺せず、資産を持ち続けることで、経済成長の恩恵を受ける戦略です。
そして、長期投資の効果を加速させるのが「複利」です。複利とは、投資で得た利益を元本に加えて再投資し、元本と利益の合計額に対して新たな利益を生み出す仕組みです。運用期間が長くなるほど、この効果はより大きくなる傾向にあります。
例えば、元本が2倍になる期間の目安がわかる「72の法則」という計算式があります。
「72 ÷ 想定年率リターン(%) ≒ 資産が2倍になる年数」で計算でき、年利5%で運用が継続できれば約14.4年で資産が2倍になる計算です。
このように、時間を味方につけることで、少額からでも着実に資産を育てていくことが期待できるのが、ほったらかし投資の魅力です。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
「ほったらかし」という言葉は、日々の売買判断が不要であるという意味で使われますが、「完全に放置してよい」というわけではありません。投資である以上、最低限の関心と定期的な確認は大切です。
具体的には、少なくとも年に1回程度は自身の資産状況を確認することが推奨されます。確認するポイントは以下の通りです。
市場が変動した際に慌てて売却してしまうといった感情的な行動を避けるためにも、定期的な確認を通じて自身の資産と向き合う習慣を持つことが、長期的な資産形成の成功につながります。
ほったらかし投資を始める際、まとまった資金を一度に投じる「一括投資」と、毎月コツコツと一定額を買い続ける「積立投資」のどちらを選ぶべきか悩む人は多いでしょう。
それぞれにメリット・デメリットがあり、どちらが有利かは市況や投資家の状況によって異なります。
一括投資と積立投資のどちらが自身に合っているかは、資金状況やリスクに対する考え方によって異なります。
以下の比較表を参考に、自身のスタイルに合った方法を選びましょう。
理論上、長期的に右肩上がりの市場であれば、早期に全額を投じる一括投資のほうが期待リターンは高くなります。しかし、投資直後の下落に対する心理的な負担は増加します。
一方、積立投資は購入タイミングを分散するため、価格変動リスクを時間的に平準化する効果が期待できます。どちらか一方を選ぶだけでなく、まとまった資金の一部を一括投資し、残りを積立に回すという併用も有効な戦略です。
「自分にはどんな資産運用が合っているんだろう?」「まずは自分に合った投資方法を知りたい」
そんな人は、まずは無料の投資診断を試してみてはいかがでしょうか。いくつかの簡単な質問に答えるだけで、自身の投資タイプやリスク許容度、そしておすすめの資産形成方法を知ることができます。
診断結果を参考に、自身の資産運用の第一歩を踏み出してみましょう。
»あなたに合う投資がわかる診断|3分投資診断
ほったらかし投資には、積立を基本とするものから、まとまった資金を一度に投じるものまで、さまざまな方法があります。
ここでは、代表的な投資方法を「積立投資」と「一括投資」に分けて、それぞれの特徴を解説します。
自身の投資スタイルや目的に合わせて、最適な方法を見つけましょう。
NISAは、毎年の非課税投資枠内で得た利益に税金がかからない制度です。「つみたて投資枠」は、少額からの長期・積立・分散投資を支援するために設計されており、ほったらかし投資と相性がよいといえます。
金融機関で一度積立設定をすれば、毎月自動で決まった額の投資信託などを買い付けてくれます。

投資対象は、金融庁が定めた基準を満たす長期投資に適した商品に限定されているため、初心者でも比較的選びやすいのが特徴です。
年間120万円までの投資で得た利益が非課税になるため、税金の負担を抑えながら効率的に資産形成を目指せます。
2024年から始まったNISAでは、「つみたて投資枠」に加えて「成長投資枠」が設けられています。成長投資枠は年間240万円まで投資が可能で、投資信託だけでなく個別株式やETF(上場投資信託)など、より幅広い商品が対象です(一部除外あり)。
この成長投資枠では、積立投資だけでなく、まとまった資金を一括で投資することもできます。例えば、ボーナスなどの臨時収入を一度に投資して、長期的な値上がりを狙うといった活用法が考えられます。
つみたて投資枠と成長投資枠は併用できるため、コア資産はつみたて投資枠でコツコツと、サテライト資産は成長投資枠で積極的に、といった戦略的な使い分けも可能です。
iDeCo(個人型確定拠出年金)は、老後資金の準備を目的とした私的年金制度です。毎月一定の掛金を積み立て、自身で選んだ金融商品で運用し、60歳以降に年金または一時金として受け取ります。
iDeCoの最大の魅力は、税制上の優遇措置が手厚い点です。まず、毎月の掛金が全額所得控除の対象となり、所得税や住民税の負担が軽減されます。
さらに、運用期間中に得た利益は非課税で再投資され、受け取る際にも公的年金等控除や退職所得控除が適用されます。
原則として60歳まで資金を引き出せないという制約はありますが、その分、長期的な視点で腰を据えた資産形成が可能です。
老後資金を着実に、かつ税金のメリットを最大限に活かしながら準備したい人にとって、ほったらかし投資の選択肢の1つといえるでしょう。
債券は、国や地方公共団体、企業などが資金を調達するために発行する有価証券です。投資家は債券を購入することで発行体にお金を貸し、満期(償還日)まで定期的に利子を受け取り、満期日には額面金額が返還されるのが基本的な仕組みです。
株式に比べて価格変動リスクが比較的小さく、発行体が財政破綻しない限り、満期まで保有すれば元本が戻ってくるため、安定性を重視する投資家に向いています。
日本国が発行する「個人向け国債」は、最低金利として年0.05%が設定されており、元本割れのリスクを極力抑えたい場合の選択肢となります。
まとまった資金を一度に投資し、満期まで保有することで、計画的に利子収入を得られるため、一括投資型のほったらかし投資といえます。
ただし、将来のインフレ率が国債の利率を上回った場合、資産の実質的な価値が目減りするインフレリスクがある点には注意が必要です。
貯蓄型保険は、万一の際の保障機能と、将来のための貯蓄機能を兼ね備えた保険商品です。支払った保険料の一部が積み立てられ、満期時や解約時に満期保険金や解約返戻金として受け取れます。
代表的なものに、終身保険、養老保険、個人年金保険などがあります。また、保険料の一部を投資信託などで運用し、運用成果によって将来受け取る金額が変動する「変額保険」も貯蓄型保険の一種です。
保険料を払い続けるだけで、保障を確保しながら将来の資金準備ができるため、ほったらかしでの資産形成が可能です。
ただし、保険料には保障のための費用や契約管理費用が含まれるため、純粋な投資商品と比較すると運用効率は低くなる傾向があります。
また、払い込み期間の途中で解約すると、支払った保険料の総額を下回る「元本割れ」となる可能性が高い点にも注意が必要です。
ほったらかし投資は手間がかからない点が魅力ですが、何も考えずに始めると想定外の損失を被る可能性もあります。
投資方法によって注意すべきポイントが異なるため、「積立投資」と「一括投資」それぞれのケースで、失敗を避けるための要点を押さえておきましょう。
積立投資で成果を出すための最大のポイントは、感情に左右されず、長期間にわたって淡々と継続することです。
市場が下落すると、不安になって積立をやめてしまったり、保有資産を売却してしまったりしがちです。しかし、積立投資において価格の下落は、同じ投資額でより多くの口数を購入できるチャンスでもあります。
この時期に買い続けることで、平均購入単価が下がり、その後の価格回復局面でリターンにつながる可能性があります。
日々の値動きに一喜一憂せず、最初に決めたルール通りに積立を続ける「忍耐力」が、積立投資を成功に導く基本です。
一括投資で注意すべき点は、投資するタイミングと、売却するタイミングの見極めです。
最初にまとまった資金を投じるため、もし市場が高値圏にある時に投資してしまうと(高値掴み)、その後の下落で含み損を抱えるリスクがあります。このリスクを完全に避けることは困難ですが、複数回に分けて投資するなどの工夫で影響を和らげることは可能です。
また、ほったらかし投資とはいえ、最終的には利益を確定するために売却が必要です。結婚や住宅購入、老後資金など、当初設定したライフイベントが近づいてきたら、売却のタイミングを検討し始めましょう。
市場の一時的な下落に焦って売却すると、本来得られたはずの利益を逃すことになりかねません。「目標金額に達したら売却する」など、事前に自身なりのルールを決めておくことが、冷静な判断につながります。
ほったらかし投資で失敗するケースには、いくつかの共通点があります。以下のような失敗例を事前に知っておくことで、同じ轍を踏むのを避けられます。
ほったらかし投資は多くの人にとって有効な資産形成手段ですが、すべての人に適しているわけではありません。
自身の性格やライフスタイル、投資目的によって向き不向きがあります。
【向いている人の例】
【向いていない人の例】
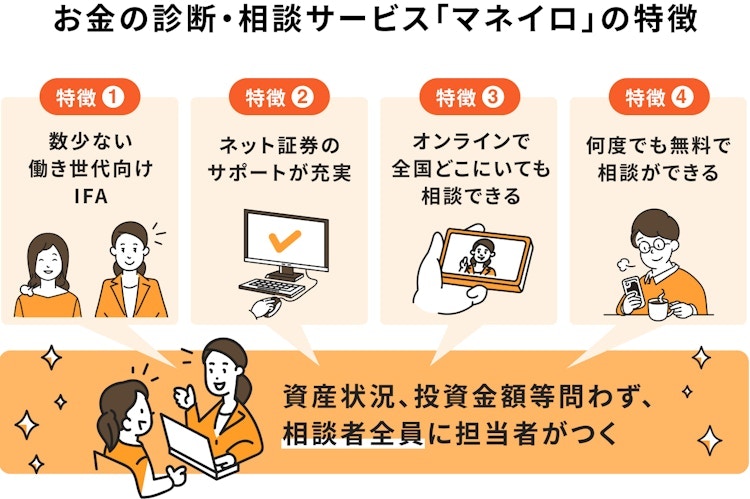
ほったらかし投資は、一度積立設定をすれば手間を抑えて運用を続けやすい方法です。ただし、最初の商品選びや積立額、資産配分が自分に合っているかを確認しておくことが大切です。
「どの商品なら長期で積み立てやすい?」「毎月いくらなら無理なく続けられる?」「どのくらいの頻度で見直せばいい?」と迷ったら、マネイロに相談してみましょう。
現在の資産や収入、投資目的、運用期間などを踏まえて、ほったらかしで運用を続けやすい投資方法や積立額、資産配分を一緒に整理できます。
自分に合った運用の土台を整えてから、無理なくほったらかし投資を続けたい人は、マネイロの無料相談を活用してみましょう。
ほったらかし投資を始めるにあたって、多くの人が抱く疑問についてQ&A形式で解説します。具体的な疑問を解消し、第一歩を踏み出しましょう。
投資である以上、完全にリスクゼロの商品は存在しません。その上で、元本の安全性を最優先するなら「個人向け国債(変動10年)」が選択肢になります。
発行体である日本国が、満期時に額面金額を、また定期的に利子を支払います。最低金利も年0.05%と定められています。ただし、リターンは期待できません。リスクとリターンのバランスを考えることが大切です。
はい、基本的な運用はほったらかしで問題ありません。一度積立設定を行えば、後は自動で買い付けが行われます。
ただし、完全に放置するのではなく、年に1回程度は自身の資産状況を確認し、自身のライフプランに変化がないか、資産配分が偏っていないかなどをチェックすることが推奨されます。
まとまった資金をほったらかし投資に活用することは有効な戦略です。ただし、1000万円全額を1つの商品に一度に投じるのは、高値掴みのリスクも伴います。時間や投資先を分散させることを検討しましょう。
例えば、複数回に分けて投資する、あるいは株式だけでなく債券など値動きの異なる資産にも配分するといった方法で、リスクを管理しながら運用することが望ましいでしょう。
個別企業の株式を長期保有する「株のほったらかし」は、当該企業の業績に資産が左右されるため、投資信託に比べてリスクは高くなります。
もし株式でほったらかし投資を行うのであれば、特定の1社に集中するのではなく、全世界株式やS&P500といった株価指数に連動するインデックスファンドやETFを選ぶのが基本です。これら1本で多くの企業に分散投資する効果が得られます。
投資初心者の人が最初に始めるほったらかし投資としては、NISAの「つみたて投資枠」を活用した投資信託の積立が始めやすいでしょう。月々100円や1000円といった少額からスタートでき、非課税のメリットも受けられます。
投資対象も金融庁が選んだ商品に限られているため、比較的選びやすいといえます。
ほったらかし投資は、投資にかける手間を抑えながら、長期的な資産形成を目指せる方法です。NISAやiDeCoなどの税制優遇制度を活用することで、運用益にかかる税負担を抑えながら資産形成に取り組めます。
大切なのは、自身の目的やリスク許容度に合った方法を選び、「長期・積立・分散」を意識して運用を続けることです。また、完全に放置するのではなく、定期的に運用状況を確認し、ライフプランの変化などに応じて見直しましょう。
「ほったらかし投資を始めたいけれど、何に投資すればいい?」「自分にはどのような運用方法が合っている?」と迷っている人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、将来必要になる金額や現在のお金の課題、自分に合った運用方法を確認できます。
まずは無料診断で、自分に合った資産運用をチェックすることから始めてみましょう。
»3分で自分に合った運用方法を無料診断
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています