関連記事
»将来資金はいくら必要?あなたのケースで無料診断
「子どもは何歳から投資できる?」「子ども名義で証券口座を開設できる?」と疑問に思っている人もいるのではないでしょうか。
子どもは0歳からでも、親権者の同意のもとで証券口座を開設し、投資を始めることができます。ただし、未成年者は原則としてNISAを利用できないため、課税口座での運用が基本です。
教育資金の準備には親名義のNISA、子どもの金融教育には未成年口座など、目的に応じた使い分けが大切です。
本記事では、子どもが投資を始める方法やメリット・デメリット、口座の選び方をわかりやすく解説します。



自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
子どものための投資は、0歳の赤ちゃんからでも始めることが可能です。
投資を行うには証券口座が必要ですが、18歳未満の未成年者でも「未成年口座(こども口座)」を開設することで、株式や投資信託などの金融商品を購入できます。
未成年口座の開設には、いくつかの基本的なルールがあります。まず、多くの証券会社では、親権者のうち少なくとも1人が当該証券会社に口座を持っていることが条件となります。
親権者が口座を持っていない場合は、まず親権者の口座開設から手続きを始める必要があります。
口座の名義人は子ども本人ですが、取引を行う「取引主体者」は年齢によって異なります。
子どもが18歳になると、未成年口座は自動的に成人口座へと切り替わります。これにより、子ども自身が自分の資産として、それまでの投資を引き継ぎ、管理していくことになります。
子どもの投資は、まとまった資金がなくても少額から始めることができます。これにより、家計に負担をかけることなく、気軽にスタートできるのが魅力です。
例えば、投資信託の積立であれば、多くの金融機関で月々100円や1000円から設定が可能です。お年玉やお祝い金の一部を投資に回すといった活用法も考えられます。
株式投資の場合、通常は100株単位での購入となるため、数十万円の資金が必要になることもあります。しかし、「単元未満株」という制度を利用すれば、1株から株式を購入できます。
これらのサービスを使えば、数千円からでも有名企業の株主になることが可能です。
少額から始められるため、投資の第一歩として心理的なハードルが低く、子どもと一緒に投資を体験するのに適しています。
なお、投資信託の保有中は信託報酬、株式の売買には手数料などの費用が別途かかります。
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています
子どものうちから投資を始めることには、単にお金を増やすという目的以外にも、将来にわたって役立つ多くのメリットがあります。
教育資金の準備を効率化できる可能性に加え、金融知識を実践的に学ぶ絶好の機会となります。
代表的な3つのメリットを解説します。
子どもの教育資金は、人生の三大資金の1つといわれるほどまとまった金額が必要です。
文部科学省や日本学生支援機構の調査によると、幼稚園から大学まですべて公立でも約868万円、すべて私立の場合は約2366万円の費用がかかるとされています。
(参考:2 調査結果の概要)
(参考:(参考2) 国公私立大学の授業料等の推移)

こうしたまとまった資金を預貯金だけで準備するのは簡単ではありません。しかし、投資信託などを活用して資産運用を取り入れることで、預貯金よりも効率的に教育資金を準備できる可能性があります。
例えば、毎月3万円を18年間積み立てた場合、年利0.3%の預金では元本とほぼ変わらない約666万円ですが、年利5%で運用できたと仮定すると、約1036万円になる計算です。
もちろん、投資には元本保証がなく、運用成果は保証されませんが、時間をかけてコツコツと積み立てることで、将来の教育資金の助けになることが期待できます。
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
(参考:つみたてシミュレーター|金融庁)
投資において「時間」は強力な武器になります。子どものための資産形成では、10年、15年といった長期的な視点で運用できるのが最大の強みです。
長期間の運用では、「複利効果」を十分に活用できます。複利とは、投資で得た利益を元本に加えて再投資することで、利益が利益を生む仕組みのことです。運用期間が長くなるほど、複利の力がより大きく働きやすくなる 効果が期待できます。
また、長期的な積立投資は、購入タイミングを分散させることで、価格変動リスクを抑える効果もあります。
相場が高い時には少なく、安い時には多く購入する「ドルコスト平均法」により、一時的な市場の暴落があっても、長期的に見れば安定したリターンを目指しやすくなります。
早くから始めることで、この「時間」というメリットを存分に活かすことができます。
2022年度から高校の家庭科で資産形成に関する授業が始まるなど、金融教育の重要性が高まっています。子ども名義の口座で投資を始めることは、教科書だけでは学べない「生きた金融教育」の実践につながります。
親子で一緒に投資先の企業を選んだり、運用状況を確認したりする過程で、自然と経済や社会の仕組みについて話す機会が生まれます。例えば、自分が好きなお菓子やゲームを作っている会社の株を買うことで、当該会社がどのように利益を上げ、株価がどう変動するのかを身をもって体験できます。
株主優待で商品が届いたり、配当金を受け取ったりすれば、投資の成果を具体的に実感でき、お金を「使う」だけでなく「育てる」という視点を養うきっかけになります。こうした原体験は、将来子ども自身がお金と向き合う上で、貴重な財産となるでしょう。
子どものための資産形成を始める際、「親名義のNISA口座」を使うか、「子ども名義の未成年口座」を使うかで迷う人も多いでしょう。
どちらがよいかは一概には言えず、「教育資金の準備」と「金融教育」という2つの目的によって適した選択は異なります。
それぞれの目的に合わせた口座の使い分けを解説します。
大学進学など、将来使う時期が決まっている教育資金を効率的に準備することが主な目的であれば、親名義のNISA口座を活用することが選択肢の1つと考えられます。
NISAは、年間投資枠の範囲内で得た利益が非課税になる制度です。親自身の非課税枠を使って運用することで、税金の負担なく効率的に資産を増やせる可能性があります。
また、資金の管理は親の口座で行うため、必要なタイミングで柔軟に資金を引き出し、学費などに充てることができます。
子ども名義の口座で運用した資金を教育費に充てると、形式上は贈与とみなされる可能性もゼロではありません。その点、親名義の口座であれば、あくまで親の資産として管理するため、税務上の懸念も少なくなります。
計画的に教育資金を準備したい場合は、まず親自身のNISA口座の活用を検討するのがよいでしょう。
お金を増やすこと以上に、子ども自身にお金の価値や投資の仕組みを学ばせることが目的であれば、子ども名義の未成年口座(課税口座)が適しています。
お年玉やお祝い金など、子ども自身がもらったお金を原資として、子ども名義の口座で運用することで、「自分のお金で投資をしている」という当事者意識が芽生えます。
親子で一緒に株価をチェックしたり、なぜ株価が上がったのか、下がったのかを話し合ったりすることは、何よりの金融教育になります。
子どもが成人した際には、当該口座をそのまま引き継ぎ、「親が自分のために積み立ててくれたお金」として、長期運用の成果を実感できます。
これは、資産だけでなく、資産運用の知識や経験という貴重な財産を子どもに受け継がせる「親子リレープラン」ともいえるでしょう。
この場合、非課税のメリットよりも、教育的価値を重視するため、課税口座である特定口座の活用が選択肢となります。
子ども名義の口座で投資利益が出た場合、税金や親の扶養控除に影響はあるのでしょうか。
基本的には、「特定口座(源泉徴収あり)」を選択すれば、複雑な手続きや扶養を外れる心配はほとんどありません。
投資で得た利益(譲渡所得)は、通常20.315%の税金がかかります。しかし、「特定口座(源泉徴収あり)」を選んでおけば、利益が出るたびに証券会社が自動で税金を計算し、納税まで済ませてくれます。
この場合、利益は確定申告の対象外となるため、親の扶養控除の判定基準である「合計所得金額」には含まれません。
一方で、親から子へ年間110万円を超える資金を渡して投資した場合は、贈与税の対象となる可能性があります。
お年玉やお祝い金など、社会通念上相当と認められる範囲であれば問題ありませんが、まとまった資金を一度に移動させる際は注意が必要です。
(参考:No.1180 扶養控除|国税庁)
(参考:No.1177 特定親族特別控除|国税庁)
(参考:従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き|日本年金機構)
以下に、口座の種類による税金と扶養への影響をまとめました。

子どもに投資を教える際は、身近なものをきっかけに、親子で楽しみながらお金や経済について学ぶことが大切です。
例えば、子どもが好きなお菓子やゲームを作っている企業を調べてみましょう。「この商品がたくさん売れると、会社の利益はどうなるかな?」と話し合うことで、企業活動と経済のつながりを学べます。
また、お小遣いを活用して、お金が増える仕組みを疑似体験するのも1つの方法です。家庭内で「貯金した金額の10%を上乗せする」などのルールを設ければ、利息や複利の考え方に触れるきっかけになります。
実際に投資を始めたら、定期的に親子で運用状況を確認しましょう。利益が出た理由だけでなく、損失が出た理由も一緒に考えることで、投資のリスクを理解する機会になります。
大切なのは、投資で利益を得ることだけを目的にしないことです。企業の活動や社会とのつながり、お金の使い方について考える経験が、子どもの金融リテラシーを育むことにつながります。
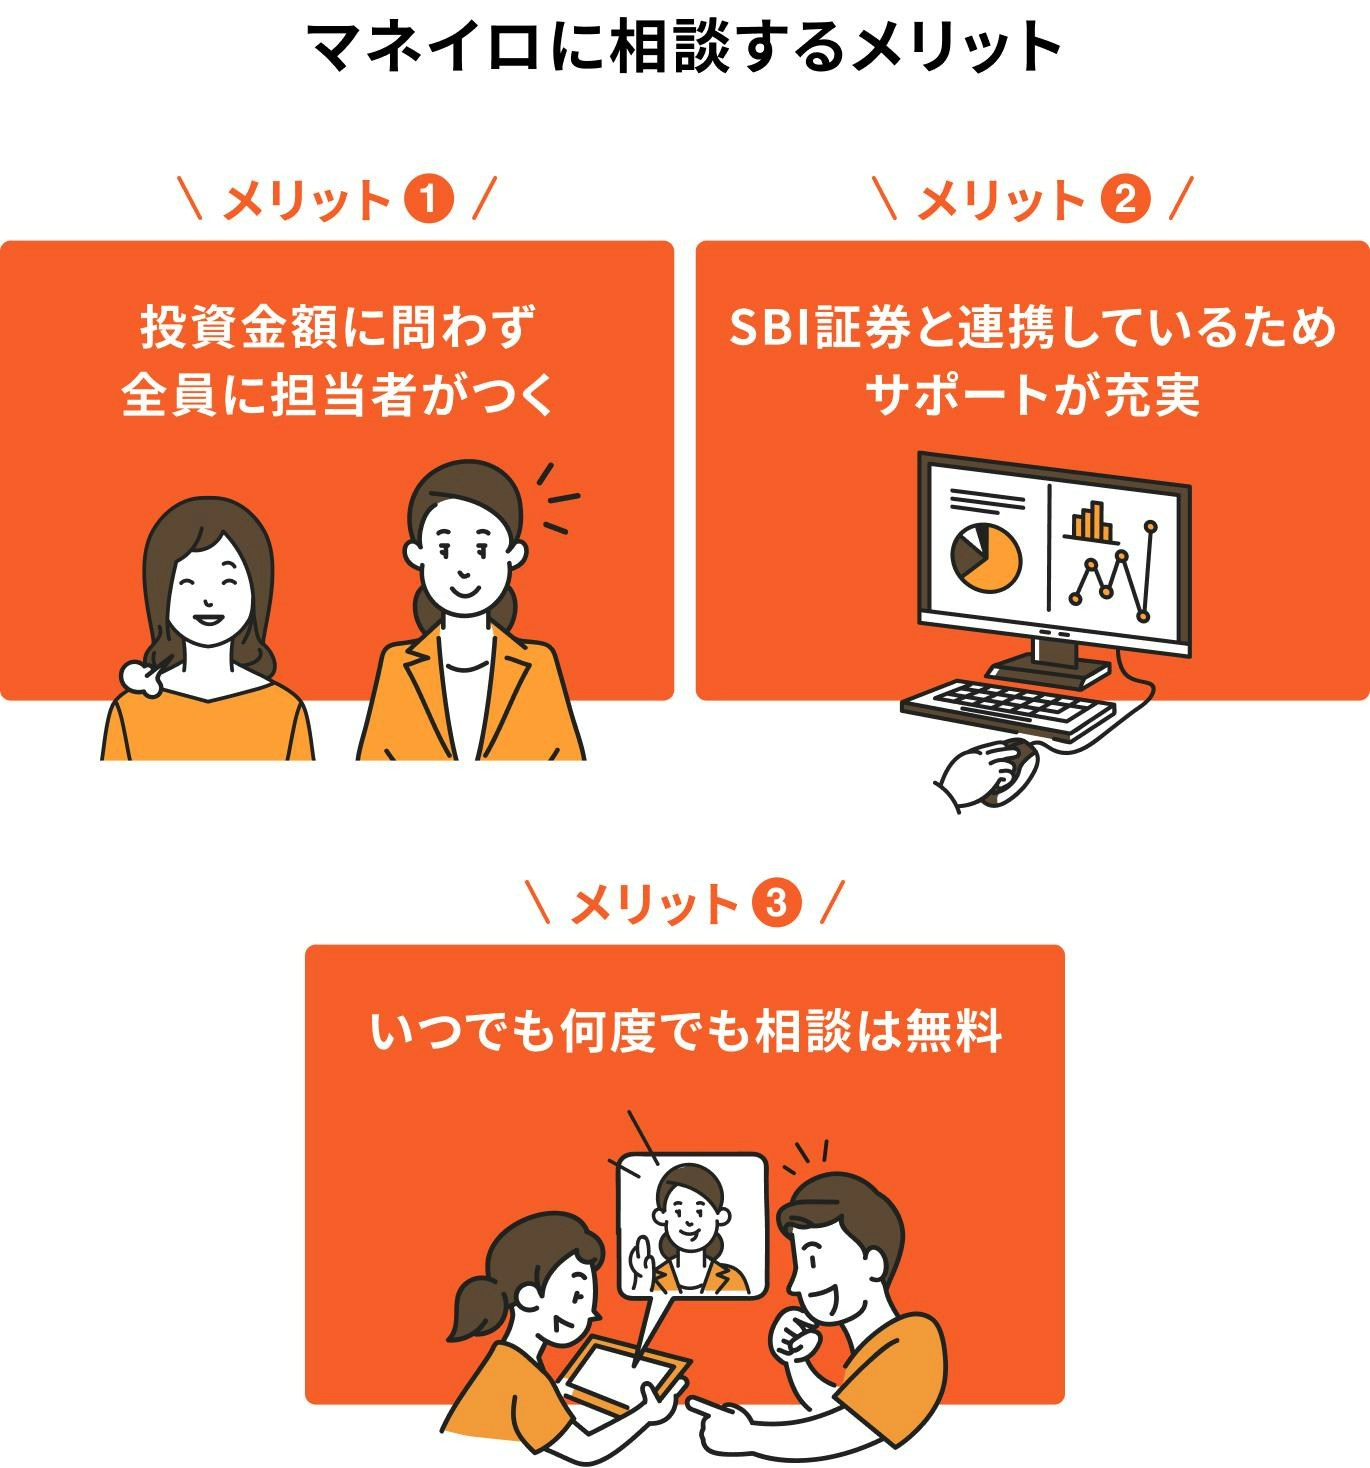
「子どもの教育資金はいくら必要?」「教育費をNISAで運用しても大丈夫?」「投資で元本割れしたらどうしよう」と不安を感じている人は、マネイロに相談してみましょう。
教育資金は使う時期がある程度決まっているため、必要な時に資金が不足しないよう、預貯金と投資のバランスを考えることが大切です。
マネイロでは、現在の収入や貯蓄、子どもの年齢、希望する進路などを踏まえて、以下のような相談ができます。
マネイロの相談満足度は96.8%※。相談は何度でも無料で、教育資金の計画から具体的な運用方法まで相談できます。
「教育資金を増やしたいけれど、投資で減るのは不安」という人も、まずは無料相談で自分の家庭に合った準備方法を整理してみましょう。
【子どもの教育資金・資産運用について無料相談に申し込む】
※2024年1月~2026年1月アンケート調査より
2023年末で終了したジュニアNISAに代わる制度として、2027年1月から「こどもNISA」がスタートします。
これは、0歳から17歳の未成年者を対象とした非課税投資制度で、子どもの将来に向けた資産形成の選択肢として注目されています。
制度の概要は以下の通りです。
こどもNISAは、子どものための非課税制度として、教育資金準備の新たな選択肢となることが期待されています。
こどもNISAが導入されれば、親名義のNISAと併用することで、家族全体で活用できる非課税投資枠が広がります。
それぞれの制度には特徴があるため、資金の目的や使う時期に応じて使い分けることが大切です。
例えば、大学進学に向けた教育資金は親名義のNISAで準備し、留学費用や成人後の生活資金などは、こどもNISAで積み立てる方法が考えられます。
ただし、使う時期が近い教育費は、NISAでの運用に頼らず、預貯金などで確保することが重要です。 NISAは元本保証ではないため、必要な時期に相場が下落している可能性があります。
家計の状況や教育方針に合わせて、預貯金と2つのNISAを組み合わせ、無理のない資金計画を立てましょう。
(参考:NISAを知る:NISA特設ウェブサイト:金融庁)
子どもの投資を始めるにあたって、多くの保護者が抱く疑問について、Q&A形式で解説します。
A. 0歳から投資を始めることができます。
証券会社で未成年口座を開設すれば、年齢に下限なく投資が可能です。ただし、実際に取引を行う「取引主体者」は年齢によって異なり、一般的に15歳未満の場合は親権者が代理で取引を行います。
15歳以上になると、子ども本人が取引主体者になれる証券会社もあります。
A. 子どもの将来のための資産形成として、有力な選択肢の1つです。
こどもNISAは、年間60万円までの投資で得た利益が非課税になるという税制上のメリットがあります。教育資金など、子どものために使う目的が明確な資金を準備するのに適した制度といえます。
ただし、12歳までは原則として引き出せないなどの制約もあるため、家庭の資金計画や教育方針に合わせて、親名義のNISAなど他の方法とも比較検討することが大切です。
A. 金融機関によっては月々100円や1000円といった少額から始めることができます。
投資信託の積立サービスを利用すれば、毎月決まった額を自動で投資に回すことができ、家計への負担も少なく済みます。
株式投資も、1株から購入できる「単元未満株」のサービスを利用すれば、数千円程度から始めることが可能です。
お年玉やお祝い金の一部を活用するなど、無理のない範囲でスタートできます。
A. はい、年齢によっては親権者が代理で取引を行うことが認められています。
多くの証券会社では、口座名義人である子どもが15歳未満の場合、親権者が「取引主体者」として取引を行うルールになっています。
これは、子どもの財産を親が管理するという観点から認められているものであり、他人名義の口座を借りて取引を行う「仮名取引」には該当しません。
子どもが15歳以上になると、子ども本人が取引主体者となることを選択できる場合もあります。
子どものための投資は、0歳からでも始めることができ、将来の教育資金準備と金融教育という2つのメリットがあります。
未成年口座を開設すれば、投資信託なら月々100円から、株式も1株からと、少額から気軽にスタートできます。
長期的な視点で運用することで、複利効果を味方につけ、効率的に資産を育てられる可能性があります。
教育資金の準備が主目的なら親名義のNISA、金融教育を重視するなら子ども名義の課税口座と、目的に応じて使い分けることがポイントです。
2027年1月からは「こどもNISA」も始まるので、選択肢はさらに広がります。
何より大切なのは、親子で楽しみながらお金について学ぶことです。本記事を参考に、子どもの輝かしい未来に向けた第一歩を踏み出してみてはいかがでしょうか。
何から始めればよいか迷っている人は、まずは自身の状況に合った資産形成の方法を知ることから始めてみてはいかがでしょうか。
»あなたが今やるべき資産運用がわかる「3分投資診断」
自分に必要な資産運用が知りたいあなたへ
目的やリスク許容度に合わせてベストな資産運用を選択しましょう。マネイロは働く世代向けにお金の診断・サービスを提供しています