関連記事
»40代に合った資産運用は?簡単診断はこちら
「40代からNISAを始めても遅くない?」「毎月いくら積み立てればいい?」と悩んでいる人もいるでしょう。
40代からNISAを始めても、決して遅くありません。一般的な年金受給開始年齢の65歳まで約15〜25年あり、長期・積立・分散投資による資産形成を十分に目指せる年代です。
また、40代はNISAの利用が多い働き世代の一つです。ただし、教育費や住宅ローンなどの支出も考慮しながら、無理のない金額で運用することが大切です。
まずは将来必要な目標金額と、収入や貯蓄のうち投資に回す割合を明確にしましょう。
本記事では、40代からNISAを始めるメリットや積立額の決め方、おすすめの運用方法、資産形成のシミュレーションを専門家が解説します。



NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
40代からNISAを始めるのは少数派ではないかと不安に思う人もいるかもしれませんが、実際には多くの40代がNISAを活用しています。
日本証券業協会の調査によると、NISA口座の開設数は50代が多く、次いで40代、30代と続いています。2026年6月末時点のデータでは、40代のNISA口座数は572万2939口座にのぼります。
また、2026年6月末時点のNISAでの買付額を見ても、40代はつみたて投資枠で8475億1841万円、成長投資枠で1兆9851億6476万円と、積極的に投資を行っていることがわかります。
これらのデータから、40代はNISAを活用した資産形成の主要な担い手であるといえるでしょう。
年代別のNISA口座数を見ると、40代が資産形成に積極的に取り組んでいる様子がうかがえます。
※年代別比率は四捨五入を行っているため、合計が100%にならない場合があります。
(参考:NISA口座の利用状況に関する調査結果の公表について)
上記の表から、NISA口座を開設しているのは30代から50代の働き盛りの世代が中心であることがわかります。40代は決して少数派ではなく、むしろ資産形成のコア層の1つです。
40代のNISA利用者は、実際に毎月どのくらいの金額を積み立てているのでしょうか。楽天証券のデータによると、40代の平均積立額は月額4万5000円となっています。

40代は子どもの教育費や住宅ローンなどの支出がピークを迎える時期でもあります。そのため、家計に負担をかけない範囲で投資を始めることが大切です。
例えば、月5000円や1万円といった少額からでも、長期的に継続することで資産形成の効果が期待できます。
(参考:わたしらしく資産形成するなら楽天証券のNISA)
さらに、『マネイロ』を運営する株式会社モニクルフィナンシャルがNISA利用者に毎月の積立額を調査したところ、分布は次のようになりました。
40代は「月10万円以上」(28.9%)と「月1〜3万円未満」(25.4%)に人が分かれ、幅広く分布しているのが特徴です。中央値は「月3〜5万円」の価格帯で、月3万円以上を積み立てている人は66.9%にのぼります。先述の楽天証券の平均額(月4万5000円)とも近い水準です。
まずは無理のない金額でスタートし、子どもの独立などで家計に余裕が生まれたタイミングで積立額を増やすといった、柔軟な計画を立てるのがよいでしょう。
・本調査の回答者は資産形成に関心のある『3分投資診断』利用者であり、日本全体の縮図ではありません
・積立額は階級(選択式)設問のため、代表値はボリュームゾーンと中央値が入る階級で表現し、平均額は算出していません
・比率の分母は、断りのない限り40代の回答者全員です(回答者は全員、現在NISAで毎月積み立てている方です)
・割合は小数第2位を四捨五入しているため、合計が100%にならない場合があります
結論からいうと、40代からNISAを始めるのは決して遅くありません。むしろ、人生100年時代といわれる現代においては、将来に向けた資産形成を始めるのに適したタイミングの1つといえます。
なぜ40代からのスタートでも間に合うのか、具体的な理由を解説します。
40代からでもNISAが遅くない最大の理由は、長期の運用期間を確保できる点にあります。例えば40歳の人が65歳まで運用を続ければ25年間、45歳の人でも20年間の運用が可能です。
金融庁の資料によると、国内外の株式や債券に分散投資した場合、保有期間が20年になると元本割れのリスクが大幅に減少する傾向が示されています。40代からでも、この「時間の力」を十分に活用できるのです。
さらに、2024年から始まった新しいNISA制度では、非課税で保有できる期間が無期限になり、制度自体も恒久化されました。
これにより、旧制度のように非課税期間の終了を気にする必要がなくなり、自身のライフプランに合わせて、より柔軟で長期的な視点での資産運用が可能になっています。
(参考:NISA早わかりガイドブック)
40代後半、例えば46歳からNISAを始めても十分に間に合う可能性があります。65歳まで運用を続けた場合、約19年間の運用期間を確保できます。これは、長期投資によるリスク軽減効果や複利効果を期待するには十分な期間といえるでしょう。
複利効果とは、運用で得た利益を再投資することで、利益がさらに利益を生む仕組みのことです。運用期間が長くなるほど、複利効果は増加する傾向にあります。
また、NISAは65歳で必ずしも運用を終える必要はありません。新しいNISAでは非課税期間が無期限化されたため、70歳、80歳と運用を続けながら、必要な分だけを取り崩していくことも可能です。
「もう遅い」と諦めるのではなく、「今から」始めることで、10年後、20年後の資産状況は変わる可能性があります。
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
実際に40代からNISAで積立投資を始めた場合、将来の資産はどのくらいになるのでしょうか。積立額や運用期間によって結果は変わりますが、シミュレーションをすることで具体的なイメージを持つことができます。
ただし、シミュレーションはあくまで一定の利回りを前提とした計算上の目安であり、将来の運用成果を保証するものではない点に注意が必要です。
ここでは、40歳と45歳から積立を開始し、65歳まで運用した場合の資産額をシミュレーションしてみましょう。
積立額は月3万円と月5万円、想定利回りは年3%と年5%の2パターンで計算します。
【40歳から65歳まで(25年間)積み立てた場合】
【45歳から65歳まで(20年間)積み立てた場合】
(参考:つみたてシミュレーター|金融庁)
上記の試算は概算値です。運用に関するリスク、手数料、税金、為替等は考慮しておらず、実際値とは異なる場合があります。また、将来の結果を予測し、保証するものではありません
このように、同じ積立額でも運用期間が5年違うだけで最終的な資産額に差が生まれます。また、想定利回りが2%違うだけでも結果は変わります。このシミュレーションからも、少しでも早く始めることの重要性がわかります。
ただし、投資には相場の下落リスクがあるため、早く始めたからといって必ずしも利益が出るとは限らない点には注意が必要です。それでも、運用期間を長く確保することで価格変動リスクを平準化しやすくなるため、結果的に少しでも早く始めるメリットは大きいといえます。
毎月の投資金額を決める際は、まず「投資の目的と目標額」を明確にすることが大切です。例えば、「65歳までに老後資金として2000万円準備する」といった具体的な目標を立てます。
目標が決まったら、そこから逆算して毎月いくら積み立てる必要があるかを計算します。金融庁の「つみたてシミュレーター」などを活用すると、目標達成に必要な積立額の目安を簡単に試算できます。
ただし、重要なのは「無理なく長期間続けられる金額」に設定することです。40代は教育費や住宅ローンなど支出が多い時期のため、家計を圧迫して投資を中断せざるを得なくなる事態は避けなければなりません。
まずは生活防衛資金(生活費の6ヶ月〜1年分)を確保した上で、当面使う予定のない余裕資金の中から、月1万円など少額でもよいので始めてみましょう。
積立額はいつでも変更できるため、ライフステージの変化に応じて柔軟に見直していくことが可能です。
NISAで資産形成を始める際、どのような金融資産をどのくらいの割合で組み合わせるかという「ポートフォリオ」の考え方が重要になります。
40代はまだ運用期間を長くとれるため、リスク許容度に応じてさまざまな戦略が考えられます。
ここでは、リスク許容度別に3つのポートフォリオ例と、将来的な見直しの考え方について解説します。
NISAで投資信託を選ぶ際は、人気ランキングだけでなく、ベンチマーク(運用の指標となる指数)を確認することが大切です。
インデックス型の投資信託は、特定の指数に連動する運用成果を目指します。そのため、ベンチマークによって投資対象や値動きが異なります。
代表的なベンチマークは以下のとおりです。
例えば、全世界株式への分散投資を重視するなら全世界株式指数、米国株式の成長に期待するならS&P500に連動する投資信託が選択肢となります。
また、似た指数に連動する投資信託を複数購入すると、投資先が重複する場合があります。
銘柄名だけで判断せず、ベンチマークと投資対象を確認し、自分の運用方針に合った商品を選びましょう。
40代のポートフォリオは、自身の投資経験やリスクをどれだけ受け入れられるかによって変わります。以下に3つのパターン例を挙げます。
40代はまだ20年以上の運用期間が見込まれるため、バランス型や成長型を中心に検討するのも1つの考え方です。
ただし、株式中心のポートフォリオは価格変動が大きいため、自身の精神的な負担も考慮して、自身の許容できるリスクの範囲内で続けられる配分を選ぶことが大切です。
NISAのポートフォリオは、一度決めたら終わりではありません。年齢を重ね、ライフステージが変化するにつれて、見直しを行うことが重要です。
一般的に、定年退職が近づく50代、60代になると、資産を減らすリスクを避ける傾向が強まります。退職後は収入が減少するケースが多く、万が一損失が出た場合に「働いて取り戻す」ことが難しくなるためです。
そのため、40代では株式中心の「成長型」ポートフォリオで運用していた人も、50代以降は徐々に債券の比率を高めるなど、より安定性を重視した「バランス型」や「安定型」のポートフォリオへ移行していくことを検討しましょう。
このように、年齢やリスク許容度の変化に合わせて資産配分を調整することを「リバランス」と呼びます。
定期的に自身の資産状況を確認し、適切なポートフォリオを維持していくことが、長期的な資産形成を成功させる基本です。
40代は、教育費の負担がピークを迎える一方で、老後資金の準備も本格的に意識し始める時期です。「今からNISAを始めても間に合う?」「教育費と老後資金、どちらを優先すべき?」と、限られた時間のなかで配分に悩む人も少なくありません。
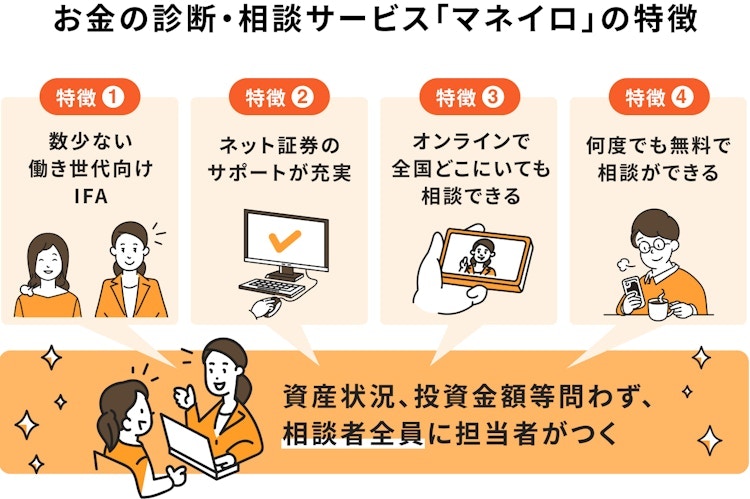
マネイロは、働く世代向けのIFA(独立系ファイナンシャルアドバイザー)です。資産運用の相談は無料で、オンラインで全国どこからでも利用できます。
老後までの期間から逆算した積立額の考え方や、教育費との両立、リスクの取り方まで、一人ひとりの状況に合わせて相談できます。
「残りの期間で何ができるかを整理したい」という段階でも大丈夫です。3分投資診断や無料セミナーから、気軽に始められます。
相談後のアンケートでは、96.8%の人が満足と回答しています(※)。
※相談満足度は、2024年1月〜2026年1月の相談後アンケートで「大変満足」「満足」と回答した人の割合です(回答者765名)。
NISAは運用益が非課税になるなど多くのメリットがありますが、投資である以上、デメリットや注意点も存在します。始める前にこれらを理解し、対策を考えておくことが大切です。
NISAを利用する際は、どの金融機関で口座を開設するか、どの金融商品を、いつ、いくら購入・売却するかなど、すべて自分で判断する必要があります。
投資初心者の人にとっては、数多くある商品の中から自分に合ったものを選ぶのは難しいと感じるかもしれません。判断に迷う場合は、書籍やセミナーで知識を深めたり、IFA(独立系ファイナンシャルアドバイザー)のようなお金の専門家に相談したりすることも有効な選択肢です。
2024年から始まった新NISAでは、非課税で保有できる期間が無期限になりました。
これにより、旧NISAのように非課税期間の終了を気にして売却する必要がなくなり、より長期的な視点で運用できるようになった一方で、かえって「いつ売却すればよいのか」という判断が難しくなった側面もあります。
売却のタイミングに明確な正解はありませんが、基本的には「お金が必要になった時」や「当初設定した目標金額に達した時」が1つの目安となります。短期的な価格の上下に一喜一憂せず、自身のライフプランに沿って判断することが重要です。
NISAは預貯金とは異なり、投資であるため元本は保証されていません。購入する株式や投資信託は価格が変動するため、市場の動向によっては購入時よりも価値が下がり、元本割れを起こす可能性があります。
ただし、このリスクは「長期・積立・分散」という投資の基本原則を実践することで、ある程度低減させることが期待できます。長期間にわたってコツコツと積立を続け、投資先を複数の資産や地域に分散させることで、一時的な価格変動の影響を和らげることができます。

40代は収入が安定する一方で、教育費や住宅ローンなど支出も多い年代です。支出が多い状況の中でNISAを賢く活用するためには、いくつかのポイントがあります。自身のライフプランと照らし合わせながら、最適な活用法を見つけていきましょう。
40代で投資経験が少ない人や、家計に余裕がない人は、まず「つみたて投資枠」を活用して少額からの積立投資を始めるのがよいでしょう。
つみたて投資枠の対象商品は、金融庁が定めた基準を満たす、長期・積立・分散投資に適した投資信託などに限定されています。そのため、投資初心者でも商品選びで迷いにくく、比較的値動きの大きさを抑えることを目指す運用を始めやすいのが特徴です。
毎月5000円や1万円といった無理のない金額からスタートし、投資に慣れてきたり、家計に余裕が出てきたりしたら、徐々に積立額を増やしていくのがよいでしょう。
NISAで運用している資産をいつ売却するかは、多くの人が悩むポイントです。非課税期間が無期限になった新NISAでは、明確な期限がない分、判断が難しくなっています。
売却タイミングを考える上での基本的な指針は、当初設定した「投資の目的」が達成された時です。例えば、「子どもの大学進学費用として500万円」という目標を立てていた場合、目標額に達し、実際にお金が必要になった時が売却のタイミングとなります。
市場の短期的な価格変動に惑わされて感情的に売買するのではなく、自身のライフプランと照らし合わせて、冷静に判断することが重要です。
40代はライフステージが変化する可能性がある年代です。子どもの進学、独立、住宅ローンの完済など、家計の状況は常に変動します。NISAの運用も、こうしたライフステージの変化に合わせて柔軟に見直すことが大切です。
例えば、教育費の負担がピークを迎える時期には、一時的に積立額を減額することも1つの方法です。無理をして積立を続けるよりも、家計を安定させることが優先されます。
逆に、子どもが独立して教育費がかからなくなったタイミングは、積立額を増やす絶好のチャンスです。これまで教育費に充てていた分をNISAに回すことで、老後資金の準備を加速させることができます。
このように、状況に応じて積立額をコントロールすることが、長期的な資産形成を成功させるコツです。
2024年から始まった新NISAの特徴の1つが、非課税投資枠の再利用が可能になったことです。
NISA口座内の商品を売却した場合、当該商品の元本(取得価額)分の非課税枠が翌年以降に復活し、再び投資に利用できます。
この仕組みは、ライフイベントが多い40代にとって有用です。例えば、子どもの大学進学費用を準備するためにNISAを活用していた場合、必要なタイミングで資産を売却して教育費に充てることができます。
そして、売却によって空いた非課税枠は翌年復活するため、復活した枠を使って今度は自身の老後資金のための積立を再開するといった活用が可能です。
このように、1つのNISA口座を人生のさまざまな目的に合わせて柔軟に使い回せる点は、40代にとってメリットといえるでしょう。
40代からの資産形成は、若い世代と比べて失敗した時の影響が大きい可能性があります。だからこそ、基本的なポイントを押さえて、堅実に運用を進めることが重要です。
ここでは、40代がNISAで失敗しないための5つのコツを紹介します。
投資を始める前に、「何のために、いつまでに、いくら必要なのか」という目的を明確にすることが重要です。
例えば、「65歳までに老後資金として2000万円」「10年後に子どもの大学費用として500万円」など、具体的な目標を設定しましょう。
目的が明確になることで、目標達成のためにどのくらいの利回りが必要か、どの程度のリスクを取るべきかが見えてきます。それにより、自分に合った金融商品やポートフォリオを選択しやすくなります。
なんとなく始めるのではなく、しっかりとした計画を立てることが、投資で失敗しないための第一歩です。
投資の成功確率を高めるための基本原則が「長期・積立・分散」です。
この3つの原則を実践することで、投資のリスクを抑えながら、安定的なリターンを目指すことが可能になります。
NISAでの長期投資を成功させるためには、途中で運用を中断せざるを得ない状況を避けることが重要です。そのために重要なのが、生活防衛資金の確保です。
生活防衛資金とは、病気や失業、災害といった不測の事態に備えるためのお金で、一般的に生活費の6ヶ月分から1年分が目安とされています。この資金を預貯金などすぐに引き出せる形で確保しておくことで、急な出費が発生してもNISAの資産を取り崩さずに済みます。
また、自身の健康状態や家族構成によっては、医療保険や就業不能保険などで万が一の支出や収入減に備えておくことも、自身の許容できるリスクの範囲内で投資を続けるための土台となります。
投資を始めると、日々の価格変動が気になってしまうものです。市場が下落する局面では、不安から慌てて保有資産を売却してしまう行動に走りやすくなります。
しかし、歴史的に見れば、株式市場はリーマンショックやコロナショックといった暴落を乗り越え、長期的には成長を続けてきました。下落時に慌てて売却してしまうと、その後の回復局面の利益を取り逃がし、結果的に損失を確定させてしまうことになりかねません。
40代からの投資では、10年以上の長期的な視点を持ち、短期的な値動きに一喜一憂しない強い意志が求められます。市場が下落している局面でも、長期的な視点を持ち、積立を継続することが大切です。
40代の資産形成では、NISAだけに頼らず、貯蓄や保障、老後資金などの目的に合わせて金融商品を組み合わせることが大切です。
例えば、十分な貯蓄がない場合は、生活費の3〜6ヶ月分を目安に銀行預金を確保するとよいでしょう。
家族への保障が必要なら保険、老後資金を重点的に準備したいならiDeCoも選択肢です。また、積極的な運用を希望する場合は、アクティブ投資信託も検討できます。ただし、運用成果や手数料には注意が必要です。
NISAは長期的な資産形成に活用し、短期的に使うお金や万が一の備えは別の方法で確保するなど、目的に応じて使い分けましょう。
ここでは、40代の人がNISAを始めるにあたって抱きやすい疑問について、Q&A形式で簡潔にお答えします。
日本証券業協会の調査によると、2026年6月末時点でNISA口座を開設している40代は572万2939口座にのぼり、全年代の18.8%を占めています。
これは50代に次いで2番目に多い数字であり、多くの40代がNISAを資産形成の手段として活用していることがわかります。
楽天証券のデータによると、40代の平均積立額は月額4万5000円となっています。
ただし、40代は教育費や住宅ローンなどで支出が多い時期でもあります。まずは月5000円や1万円など、家計に負担のない範囲で始めることが大切です。その後、ライフステージの変化に合わせて積立額を見直すのがよいでしょう。
決して遅くありません。40歳からでも65歳まで運用すれば25年間の長期投資が可能です。
2024年から始まった新NISAは非課税期間が無期限になったため、時間を味方につけた資産形成がしやすくなりました。自身のライフプランに合わせて、なるべく早く始めることを検討しましょう。
40代からNISAを始めても、決して遅くはありません。65歳まででも15〜25年程度の運用期間を確保でき、長期的な資産形成を目指せます。
40代は教育費や住宅ローンなどで支出が増えやすい時期ですが、まずは無理のない金額から積立投資を始めることが大切です。ライフプランに合わせて積立額を見直しながら、長期・積立・分散を意識して運用しましょう。
ただし、老後までの期間が限られてくる40代だからこそ、将来必要な金額と、今から準備すべき金額を把握しておくことが重要です。
「40代からのNISAで老後資金は足りる?」「毎月いくら積み立てればいい?」と気になる人は、マネイロの「3分投資診断」を活用してみましょう。
証券アナリストが設計・監修した無料診断で、将来必要になる金額や不足する可能性がある金額、自分に合った資産運用の方法を確認できます。
»老後資金の不足リスクとあなたに合う運用方法を3分で診断
NISAが気になるあなたへ
マネイロでは、NISAについて学べるセミナーやあなたに合った投資を診断できる無料ツールをご提供しています。
▶将来資金の無料診断:将来必要になる金額が3分でわかる
▶NISAで始める資産運用~基本編~:NISAの基本と資産運用の始め方入門
▶NISAをフル活用!成長投資枠の活用法:NISAの活用法を解説するWebセミナー
みずほ証券(入社は和光証券)では、20年以上にわたり国内外株、債券、投資信託、保険の販売を通じ、個人・法人顧客向けの資産運用コンサルティング業務に従事。2021年に株式会社モニクルフィナンシャル(旧:株式会社OneMile Partners)に入社し、現在は資産運用に役立つコンテンツの発信に注力。1級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)保有。
日本大学国際関係学部卒業後、東洋証券株式会社に入社。国内外株式、債券、投資信託、保険商品の販売を通じ、主に個人顧客向けの資産運用コンサルティング業務に従事。特に中国株・投資信託の提案を得意とし、自身でも幅広く投資を行ってきたため、豊富な金融知識を活かした顧客ニーズに沿う提案が強み。現在は個人向け資産運用のサポート業務を行う。3級ファイナンシャル・プランニング技能士(FP3級)、一種外務員資格(証券外務員一種)を保有