
関連記事

»あなたの年金はいくら?不足金額を3分で診断
「年金は60歳からもらえる?」「65歳より早く受け取ると損をする?」と気になっている人もいるのではないでしょうか。
公的年金は原則65歳から受け取りますが、「繰上げ受給」や「特別支給の老齢厚生年金」によって、60歳から受給できる場合があります。
ただし、繰上げ受給では年金額が生涯減額されるため、受給開始時期は慎重に判断することが大切です。
本記事では、60歳から年金をもらえる人の条件を生年月日別の早見表で解説します。60〜75歳の受給額シミュレーションや損益分岐点、働きながら年金を受け取る場合の注意点についても、社会保険労務士監修のもと紹介します。


将来資金が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
日本の公的年金は原則として65歳から支給が開始されますが、いくつかの方法で65歳より前に受け取ることが可能です。
主な方法として、受給要件を満たせば誰でも選択できる「繰上げ受給」と、特定の生年月日の人が対象となる「特別支給の老齢厚生年金」の2つが挙げられます。
老齢年金以外にも、病気や怪我、あるいは家族の死亡といった特定の状況に応じて、年齢にかかわらず支給される年金制度も存在します。
自身がどのケースに当てはまるかを知ることが、老後の資金計画を立てる第一歩です。
※昭和37年4月1日以前生まれの人は、1ヶ月あたり0.5%減額されます。
(参考:年金の繰上げ受給 | 日本年金機構)
(参考:特別支給の老齢厚生年金 | 日本年金機構)
繰上げ受給は、本来65歳から受け取る老齢基礎年金や老齢厚生年金を、本人の希望によって60歳から64歳11ヶ月までの間に前倒しで受け取る制度です。
この制度を利用すれば、受給要件を満たせば60歳から年金を受け取れますが、早く受け取り始める分、年金額が減額される点に注意が必要です。また、老齢基礎年金と老齢厚生年金の繰上げ請求は原則として同時に行わなければなりません。
減額率は、請求した月から65歳になるまでの月数に応じて、1ヶ月あたり0.4%(昭和37年4月1日以前生まれの方は0.5%)です。
例えば、60歳0ヶ月から受給を開始すると、60ヶ月分の繰上げとなり、年金額は24%(0.4%×60ヶ月)減額されます。
この減額率は生涯にわたって適用され、65歳になっても元の金額には戻りません。
特別支給の老齢厚生年金は、かつて厚生年金の受給開始年齢が60歳だったものが65歳に引き上げられた際、スムーズな移行を図るために設けられた経過措置です。
この制度の対象となるのは、特定の生年月日以前に生まれた人で、繰上げ受給と異なり、年金額が減額されることはありません。対象者は以下の通りです。
この生年月日要件に加えて、老齢基礎年金の受給資格期間が10年以上あること、厚生年金保険の加入期間が1年以上あることなどの条件を満たす必要があります。
対象者には60歳から64歳の間に、生年月日に応じた年齢から年金が支給されます。なお、現時点で特別支給の老齢厚生年金の支給対象となる男性はいません。また、女性についても2031年3月には対象者がいなくなります。
老齢年金とは制度の目的が異なりますが、「障害年金」や「遺族年金」も、条件を満たせば60歳になる前から受け取れる公的年金です。
これらの年金は、老後の生活保障を目的とする老齢年金とは別に、不測の事態に備えるためのセーフティーネットとしての役割を担っています。
(参考:障害年金 | 日本年金機構)
(参考:遺族年金 | 日本年金機構)
自身がどの方法で60歳から年金を受け取れる可能性があるか、簡単なフローチャートで確認してみましょう。
上記は簡易的な判断です。障害年金・遺族年金は個別の状況によります。正確な情報は日本年金機構にご確認ください。

特別支給の老齢厚生年金は、法改正による年金制度の移行期に生まれた世代を対象とした制度です。
対象となる人は、65歳を待たずに厚生年金の一部を受け取ることができます。ここでは、制度の具体的な受給要件や開始年齢について詳しく見ていきましょう。

特別支給の老齢厚生年金を受け取るためには、主に以下の3つの要件をすべて満たす必要があります。
1.生年月日要件
2.老齢基礎年金の受給資格期間
3.厚生年金保険等の加入期間
これらの条件を満たした上で、自身の生年月日に応じた受給開始年齢に到達すると、年金を受け取ることができます。
特別支給の老齢厚生年金の受給開始年齢は、生年月日と性別によって段階的に引き上げられています。
年金は「報酬比例部分」と「定額部分」の2階建て構造になっており、それぞれ支給が始まる年齢が異なります。なお、定額部分の支給対象者は、「障害者特例」や「長期加入者特例」の該当者以外にはいなくなっています。
【男性】
【女性】
表からわかるように、生年月日が後になるほど、報酬比例部分の支給開始年齢が遅くなります。
特別支給の老齢厚生年金は、すべての人が受け取れるわけではありません。まず、生年月日要件を満たさない以下の人は対象外となります。
また、対象者であっても、年金は自動的に支給されるものではなく、自身で年金事務所へ請求手続きを行う必要があります。
手続きを忘れていると「もらい損ね」になることもあるため、受給開始年齢が近づいたら、日本年金機構から送られてくる書類を確認し、忘れずに手続きを行いましょう。
特別支給の老齢厚生年金の受給額は、主に「報酬比例部分」と「定額部分」で構成されます。
具体的な受給額は個人の加入記録によって異なります。「ねんきん定期便」や「ねんきんネット」で、自身の年金見込額を確認しましょう。
将来資金が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
年金の繰上げ受給を選択すると、65歳を待たずに収入を確保できる一方、生涯にわたって年金額が減額されます。
具体的にどのくらい減額されるのか、また、比較として受給を遅らせた場合はどのくらい増額されるのかを把握し、自身のライフプランに合った選択をすることが重要です。
繰上げ受給の減額率は、受給開始を1ヶ月早めるごとに0.4%です(※)。この減額率は一度選択すると生涯変わりません。
早く受け取れる60歳0ヶ月から受給を開始した場合、65歳までの60ヶ月分を繰り上げることになり、減額率は最大の24%となります。
(※昭和37年4月1日以前生まれの人は0.5%)
国民年金(老齢基礎年金)を満額受給できる場合、令和8年度の年金額は月額7万608円(年額84万7296円)です。※年金額は毎年度改定されます。
この場合、60歳から繰上げ受給を選択すると、年金額は24%減額されます。
65歳で受け取る場合と比較して、年間の受給額が約20万円少なくなります。この差額が生涯続くことを考慮して判断する必要があります。
(参考:令和8年4月分からの年金額等について | 日本年金機構)
厚生年金(老齢厚生年金)も、国民年金と同様に繰上げ受給が可能です。減額率も同じく、1ヶ月早めるごとに0.4%(最大24%)です。
老齢厚生年金の額は、現役時代の収入(平均標準報酬額)と加入期間によって一人ひとり異なります。そのため、自身の年金額を基準に減額後の金額を計算する必要があります。
例えば、65歳から受け取る老齢厚生年金が年額120万円の場合(特別支給の老齢厚生年金が支給されない人)、60歳から繰り上げると24%減額され、年額91万2000円になります。
自身の正確な見込み額は「ねんきんネット」などで確認しましょう。
厚生年金の受給額は現役時代の年収によって変わります。ここでは、40年間厚生年金に加入した場合の年収別モデルケースで、65歳受給と60歳繰上げ受給の年金額(老齢基礎年金+老齢厚生年金)を比較してみましょう。
上記はあくまで簡易的なシミュレーションです。老齢基礎年金は満額(令和8年度)で計算。賞与や加入期間の変動は考慮していません。
年収が高いほど、繰上げ受給による減額の金額も増えることがわかります。
(参考:報酬比例部分の計算)
年金を受け取る際、提示される金額は「額面」であり、実際に振り込まれる「手取り額」はそれよりも少なくなります。
なぜなら、年金収入は「雑所得」として扱われ、所得税や住民税の課税対象となるためです。
また、65歳以上の人は年金から介護保険料が天引き(特別徴収)されます。さらに、国民健康保険料や後期高齢者医療保険料も、年金所得を基に算定されます。

これらの税金や社会保険料が差し引かれるため、実際の生活設計は手取り額をベースに考えることが重要です。
繰上げ受給とは逆に、年金の受給開始を66歳以降に遅らせる「繰下げ受給」を選択すると、年金額を増やすことができます。増額率は1ヶ月遅らせるごとに0.7%で、この増額率も生涯変わりません。
受給開始を75歳まで遅らせると、120ヶ月分の繰下げとなり、増額率は最大の84%に達します。
(参考:年金の繰下げ受給 | 日本年金機構)
「結局、年金は何歳から受け取るのが得なのか?」これは多くの人が抱く疑問です。
この問いに答える1つの指標が「損益分岐点」です。損益分岐点とは、繰上げ受給や繰下げ受給をした場合の総受給額が、65歳から受給を開始した場合の累計額を上回る(または下回る)年齢のことを指します。
この分岐点と、自身の健康状態やライフプランを照らし合わせることで、より納得のいく選択がしやすくなります。
60歳から繰上げ受給した場合と、65歳から通常通り受給した場合の総受給額を比較すると、損益分岐点は一般的に80歳10ヶ月前後になります。
つまり、81歳以降も長生きする可能性が高いと考えるなら、60歳からの繰上げ受給は総額で「損」をする可能性があるということです。
逆に、70歳に繰下げ受給した場合の損益分岐点は81歳11ヶ月前後となり、それ以上長生きすれば65歳受給より総額が多くなります。
損益分岐点とあわせて考えたいのが、日本人の平均寿命と健康寿命です。厚生労働省の調査によると、近年のデータは以下のようになっています。
平均寿命を見ると、男女ともに損益分岐点である80歳を超えています。これは、平均的に見れば、多くの人が65歳から年金を受け取ったほうが総受給額が多くなる可能性が高いことを示唆しています。
また、女性は2人に1人が90歳まで長生きすると言われています。男性よりも長生きする分、女性はさらに繰上げ受給が不利になる点については留意しておきましょう。
一方で、健康上の問題なく自立して生活できる期間を示す「健康寿命」は70代です。健康なうちにお金を使いたいという価値観であれば、損益分岐点だけで判断せず、繰上げ受給を選択するのも1つの考え方です。
(参考:令和7(2025)年簡易生命表を公表します | 厚生労働省)
(参考:健康寿命の令和4年値について | 厚生労働省)
繰上げ受給のメリットを活かせるのは、以下のような状況にある人です。
一方で、以下のような人は繰上げ受給を慎重に検討するか、避けたほうがよいでしょう。
繰上げ受給を選択すると、単に年金額が減るだけでなく、他の社会保障制度を利用する権利に影響が出ることがあります。
申請前には以下の主なデメリットを必ず理解しておきましょう。
老齢年金の繰上げ受給を請求した後、事後重症による障害基礎年金や障害厚生年金を請求できなくなります。事後重症による請求とは、初診日から1年6ヶ月経過した障害認定日時点では障害等級に該当しなかったものの、その後症状が悪化した場合に行う請求のことです。
障害基礎年金は、老齢年金を繰り上げた場合の減額された年金額よりも手厚い保障となるケースが多いため、持病がある人などは慎重に検討しましょう。
国民年金の保険料納付期間が40年(480ヶ月)に満たない場合、60歳以降に任意加入して保険料を納めることで、将来の老齢基礎年金を増やすことができます。
しかし、繰上げ受給を請求すると、請求時点で任意加入する権利を失ってしまいます。将来の年金額を少しでも増やしたいと考えている場合は注意が必要です。
寡婦年金は、国民年金の第1号被保険者として保険料を納めた期間(免除期間を含む)が10年以上ある夫(老齢基礎年金などを受給したことがなく、婚姻期間が10年以上の場合)が亡くなった時に、一定の要件を満たす妻が60歳から65歳になるまで受け取れる年金です。
しかし、妻自身が老齢基礎年金の繰上げ受給を選択している場合、寡婦年金は受け取れなくなります。
重要な注意点の1つが、繰上げ受給の請求は一度行うと、取り消したり、受給開始時期を変更したりすることができないという点です。
後から「やはり65歳からにすればよかった」と後悔しても、元に戻すことはできません。そのため、申請は自身のライフプランや健康状態を十分に考慮した上で、慎重に判断する必要があります。
女性が繰上げ受給を検討する際は、男性よりも平均寿命が長いという点を考慮に入れることが重要です。
2025年のデータでは、女性の平均寿命は87.33歳であり、損益分岐点である80歳10ヶ月前後を超えています。
長生きする可能性が高いということは、それだけ長期間にわたって減額された年金を受け取り続けることを意味し、生涯の総受給額で見た場合の「損」が増える傾向があります。
もちろん、個々の健康状態や経済状況が最優先ですが、統計的なデータも判断材料の1つとして、より慎重な検討が望まれます。
60歳以降も会社員などとして厚生年金に加入しながら働く場合、受け取る老齢厚生年金が調整される「在職老齢年金」という仕組みがあります。
働き方によっては年金の一部、または全額が支給停止になる可能性があるため、制度を正しく理解しておくことが重要です。


在職老齢年金とは、60歳以上の人が厚生年金に加入しながら(=働きながら)老齢厚生年金を受け取る場合に、給与(総報酬月額相当額)と年金の月額(基本月額)の合計額に応じて、年金の一部または全額が支給停止される制度です。
この制度の目的は、高所得の高齢者の年金を調整することで、現役世代との公平性や年金財政の安定を図ることにあります。
なお、調整の対象となるのは2階部分である「老齢厚生年金」のみで、1階部分の「老齢基礎年金」は、働きながらでも全額受け取ることができます。
(参考:在職老齢年金の計算方法 | 日本年金機構)
在職老齢年金による支給停止の基準額は、以下の基準に基づいて計算されます。
【基準額】 2026年度(令和8年度)の基準額は65万円です。※基準額は毎年度の賃金変動に応じて改定されます。
【計算方法】 「基本月額(老齢厚生年金の報酬比例部分の月額)」と「総報酬月額相当額(標準報酬月額+直近1年間の標準賞与額÷12)」の合計が65万円を超える場合、超えた金額の2分の1が、当該月の老齢厚生年金から支給停止されます。
(計算例)
この場合、基準額を5万円(70万円 - 65万円)超えているため、超過額の半分の2.5万円が支給停止となります。したがって、実際に受け取れる老齢厚生年金は12.5万円(15万円 - 2.5万円)です。
60歳以降も厚生年金に加入して働き続けると、在職老齢年金で現在の受給額が調整される可能性がありますが、一方で将来受け取る年金額を増やすことができます。
支払った厚生年金保険料に応じて、65歳以降に受け取る老齢厚生年金額が再計算され、増額されます。
厚生年金の加入期間が40年(480ヶ月)に満たない場合は、「経過的加算」という仕組みによって、60歳以降の厚生年金加入期間が老齢基礎年金相当額に上乗せされるため、メリットが増える場合があります。
長く働くことは、将来の年金額を増やす有効な手段の1つです。
60歳以降も会社に勤務して給与を得る場合、年金を受け取りながらでも社会保険への加入義務は継続します。
給与額に応じて、健康保険料、介護保険料(40歳以上)、厚生年金保険料(70歳まで)が天引きされます。
また、雇用保険にも加入している場合、60歳以降の賃金が60歳時点に比べて低下した際に支給される「高年齢雇用継続給付」を受け取れることがあります。
この給付金を受け取ると、在職老齢年金の仕組みに加えて、年金の一部がさらに支給停止される調整が行われます。
収入の全体像を把握するためには、これらの制度との関連も考慮する必要があります。
年金は受給資格を満たしても自動的に振り込まれるわけではなく、自身で「年金請求」の手続きを行う必要があります。
手続きを忘れると受給が遅れてしまうため、事前に流れや必要書類を把握しておきましょう。
老齢年金の繰上げ受給を希望する場合、60歳の誕生日から65歳になるまでの間に、自身で手続きを行う必要があります。
手続きは、お近くの年金事務所または街角の年金相談センターの窓口で行います。
「年金請求書(国民年金 ・ 厚生年金保険老齢給付)」と「老齢基礎年金 ・ 老齢厚生年金 支給繰上げ請求書」に必要事項を記入し、後述する添付書類とともに提出します。請求書は日本年金機構のホームページからダウンロードすることも可能です。
請求した月の翌月分から、減額された年金の支給が開始されます。
特別支給の老齢厚生年金の対象者には、受給開始年齢に到達する3ヶ月前に、日本年金機構から緑色の封筒で「老齢年金請求書」と案内のパンフレットなどが郵送されます。
届いた年金請求書に必要事項を記入し、戸籍謄本などの必要書類を添えて、受給開始年齢の誕生日の前日以降に年金事務所へ提出します。
手続きが完了すると、1~2ヶ月後に「年金証書・年金決定通知書」が届き、そこからさらに約50日後に初回の年金が振り込まれます。
年金の請求手続きには、主に以下の書類が必要です。ただし、個人の状況によって追加の書類が必要になる場合や、マイナンバー記入で提出書類を省略できる場合などがあるため、事前に年金事務所や同封の案内に確認しましょう。
特別支給の老齢厚生年金の対象であるにもかかわらず、受給開始年齢の3ヶ月前を過ぎても年金請求書が届かない場合は、自身の年金記録に何らかの確認が必要な状態である可能性があります。
その際は、放置せずに、お近くの年金事務所や「ねんきんダイヤル」に問い合わせて状況を確認してください。
自身の年金加入記録や、将来受け取れる年金の見込み額は、日本年金機構が提供する「ねんきんネット」や、毎年誕生月に郵送される「ねんきん定期便」で確認できます。
「ねんきんネット」では、繰上げ受給や繰下げ受給を選択した場合の年金額もシミュレーションできるため、受給開始時期を検討する上で役立ちます。
手続きを始める前に、まずは自身の正確な年金情報を把握しておくことが大切です。
公的年金は老後の生活を支える基盤ですが、多くの世帯にとって、年金収入だけで生活費のすべてを賄うのは難しいのが現実です。
データを見ても、年金収入と実際の支出の間にはギャップが存在します。この不足分をどのように補うかを早期に計画しておくことが、老後を迎えるための基本です。
総務省の「家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要 」によると、65歳以上の夫婦のみの無職世帯では、実収入のほとんどを社会保障給付(年金)が占めていますが、支出を差し引くと毎月赤字になる傾向があります。
例えば、2025年のデータでは、月々の実収入約25.4万円に対し、支出が約29.7万円となっており、毎月約4万円以上の不足が生じています。
この不足分は、現役時代に準備した貯蓄や退職金を取り崩して補填しているのが実情です。このデータは、「年金だけでは生活が厳しい」という現実を裏付けています。
年金収入だけでは不足する生活費を補うためには、主に3つの選択肢が考えられます。
これらの選択肢を、自身のライフプランや価値観に合わせて組み合わせることが大切です。
「もう60歳だから資産運用は遅い」と考える必要はありません。NISAやiDeCoといった税制優遇制度は、60歳からでも有効に活用できます。
NISAは資金の使いやすさ、iDeCoは老後資金形成における税制優遇が特徴です。資金を使う時期や収入状況に応じて、両制度を使い分けることが大切です。
iDeCoの加入資格や受給開始年齢は、年齢・公的年金の加入状況・通算加入者等期間などによって異なります。
資産運用以外にも、60歳以降に公的年金そのものを増やす方法があります。
国民年金の保険料納付期間が40年(480ヶ月)に満たない人は、60歳から65歳になるまでの間、国民年金に任意で加入できます。未納期間を埋めることで、将来の老齢基礎年金を増額させることが可能です。ただし、厚生年金に加入している人は利用できません。
国民年金の第1号被保険者や任意加入者が、毎月の保険料に加えて月額400円の付加保険料を納める制度です。
これにより、将来の年金額に「200円 × 付加保険料を納めた月数」が上乗せされます。2年間年金を受け取れば元が取れる計算になり、長生きするほど有利になる制度です。
60歳から年金を受け取るか、65歳以降まで待つかによって、受給できる年金額や老後の資金計画は変わります。
年金の受給開始時期を考える際は、毎月の年金額だけでなく、現在の貯蓄や退職金、今後の生活費なども踏まえて判断することが大切です。
「60歳から年金をもらっても生活できる?」「年金だけでは足りない場合、どう備えればいい?」と不安な人は、マネイロの「3分投資診断」を活用してみましょう。
簡単な質問に答えるだけで、老後に必要になる金額や資金不足の可能性、自分に合った運用方法を確認できます。
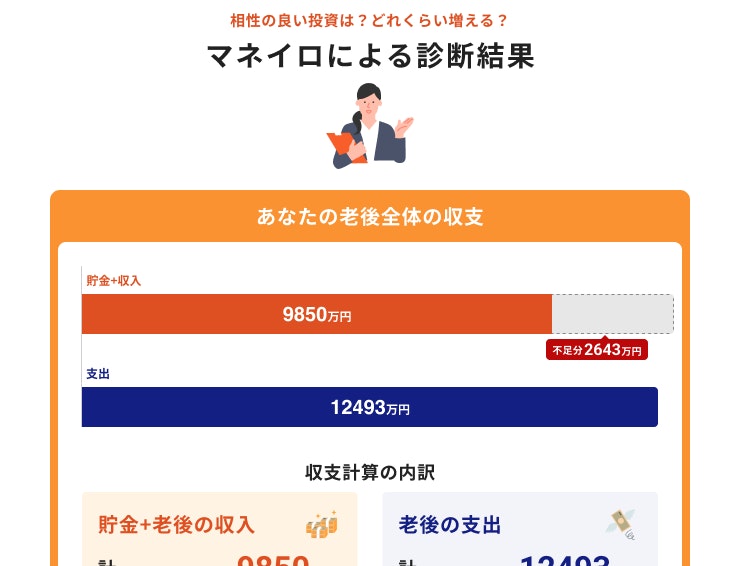
※診断結果イメージ
年金の受給開始時期とあわせて、これからの老後資金の準備について考えたい人は、まずは無料診断で自分の状況をチェックしてみましょう。
»3分で老後資金の不足リスクと運用方法を無料診断
ここでは、60歳からの年金受給に関して多くの人が抱く疑問について、Q&A形式で簡潔にお答えします。
一概にどちらが得とは言えません。60歳から受け取った場合と65歳から受け取った場合の総受給額が逆転する「損益分岐点」は80歳10ヶ月前後です。
81歳以上長生きするなら65歳受給のほうが総額は多くなりますが、健康状態や60代の収入状況、ライフプランによって最適な選択は異なります。
60歳0ヶ月から繰上げ受給を開始した場合、年金額は原則24%減額されます。
この減額率は、受給開始時期を1ヶ月早めるごとに0.4%ずつ加算され(0.4% × 60ヶ月 = 24%)、生涯にわたって適用されます。
男性の場合は昭和36年4月2日以降、女性の場合は昭和41年4月2日以降に生まれた人は、制度の対象外となるため、もらえません。
また、対象の生年月日であっても、厚生年金の加入期間が1年未満の場合や、老齢基礎年金の受給資格期間(10年)を満たしていない場合も受給できません。
いいえ、自動的にはもらえません。
対象者には受給開始年齢に到達する3ヶ月前に日本年金機構から年金請求書が送付されますので、自身で必要書類を揃えて年金事務所に提出する必要があります。
手続きをしないと受給できないため注意が必要です。
いいえ、一度繰上げ受給を請求すると、請求の決定を取り消したり、受給開始時期を変更したりすることは一切できません。
減額された年金額が生涯続くことになるため、申請は慎重に行う必要があります。
はい、かかることがあります。年金収入は「雑所得」として所得税・住民税の課税対象となります。
ただし、年金収入や年齢に応じて一定額が控除される「公的年金等控除」が適用されるため、年金収入全額に税金がかかるわけではありません。
年金額から税金や社会保険料が引かれた金額が手取り額となります。
会社員や公務員の配偶者に扶養されている専業主婦(主夫)は、国民年金の第3号被保険者として、将来「老齢基礎年金」を受け取ります。
この老齢基礎年金も、受給要件を満たせば繰上げ受給制度を利用して60歳から受け取ることが可能です。
ただし、その場合も他の人と同じく、年金額は減額されます。
60歳で退職し、年金を65歳から受け取る場合、5年間の収入がない期間が生じます。この期間の生活費は、主に退職金やそれまでの貯蓄を取り崩して賄うことになります。
また、雇用保険の失業給付(基本手当)を受け取れる場合もあります。この期間の資金計画は重要ですので、事前にシミュレーションしておくことをおすすめします。
60歳から年金を受け取る方法は、「繰上げ受給」と「特別支給の老齢厚生年金」の2つが主です。
特別支給の対象者は生年月日によって決まりますが、繰上げ受給は受給要件を満たせば誰でも選択できる代わりに、年金額が生涯にわたって減額されるという重要なデメリットがあります。
60歳受給と65歳受給の損益分岐点は80歳10ヶ月前後であり、平均寿命が延びている現代では、多くの人にとって繰上げ受給は生涯の総受給額で不利になる可能性があります。
しかし、60代前半の収入状況や健康状態、個人の価値観によっては、繰上げ受給が有効な選択肢となる場合もあります。
年金制度は複雑ですが、自身の状況に合わない選択をしないためにも、制度を正しく理解しておくことが大切です。
自身の年金見込み額を「ねんきんネット」などで確認し、本記事で解説したメリット・デメリットを参考に、自身のライフプランに合った受給開始時期を慎重に検討しましょう。
自身の年金受給額や老後の生活費に不安を感じる方は、専門家への相談も有効な選択肢です。まずは手軽なシミュレーションから、自身の状況を把握してみてはいかがでしょうか。
»3分診断で必要な老後資金を今すぐチェック
将来資金が気になるあなたへ
老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。