

関連記事
»年金だけで老後は足りる?|3分で無料診断
「年金は60歳からもらった方が賢い?」「65歳まで待つより得になる?」と気になる人もいるでしょう。
公的年金は原則65歳から受け取りますが、繰上げ受給を利用すれば60歳から受給できます。
ただし、早く受け取れる代わりに年金額が減額され、その減額は生涯続きます。
一方、早くから年金を受け取れるため、寿命や退職後の収入、貯蓄額などによっては、60歳からの受給が選択肢になるケースもあります。
本記事では、「年金は60歳からもらった方が賢い」といわれる理由や損益分岐点、繰上げ受給のメリット・デメリットをわかりやすく解説します。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
結論からいうと、「年金は60歳からもらった方が賢い」という意見は、すべての人に当てはまるわけではありません。個人の健康状態や経済状況、ライフプランによって最適な選択は異なります。
統計的に見れば、平均寿命まで生きることを前提とした場合、65歳からの通常受給や、それ以降に受け取る繰下げ受給のほうが、生涯に受け取る総額は多くなる傾向にあります。
しかし、特定の状況下では60歳からの繰上げ受給が合理的な選択となるケースも存在します。まずは、なぜ60歳受給が注目されているのか、注目される背景と実態を冷静に見ていきましょう。

近年、SNSやインターネット上では「年金は60歳から受け取るのが最強」といった主張が見られます。主張の主な理由は、以下の3点に集約されます。
「何歳まで生きるかわからないのだから、もらえるうちにもらっておくほうがよい」という考え方です。年金の受給開始時期までに亡くなってしまうリスクを回避し、支払った保険料を無駄にしたくないという心理が背景にあります。
60代前半は、まだ体力的にも活動しやすい時期です。旅行や趣味など、元気でなければ楽しめないことにお金を使いたいというニーズから、早期受給が支持されることがあります。
早く受け取った年金を投資に回し、運用によって資産を増やすことで、繰上げ受給による減額分をカバーできる、という考え方です。ただし、投資には元本割れのリスクが伴うため、必ずしも計画通りに資産が増えるとは限りません。
「60歳受給最強説」がある一方で、統計上は、多くの人にとって65歳からの通常受給のほうが生涯の総受給額で有利になる可能性が高いです。
根拠となるのが「損益分岐点」と「平均余命」の関係です。60歳から繰上げ受給した場合と65歳から通常受給した場合の総受給額が逆転する年齢(損益分岐点)は、80歳10ヶ月とされています。
一方、日本人の60歳時点での平均余命は男性が23.63歳、女性が28.92歳です。つまり、平均余命まで生きる場合、男女ともに損益分岐点を超えるため、65歳から受け取り始めたほうが総額で多く年金を受け取れる計算になります。長生きするほど、総額の差はさらに広がります。
(参考:令和7年簡易生命表の概況|厚生労働省)
総受給額では65歳受給が有利な傾向にありますが、すべての人に当てはまるわけではありません。個々の状況によっては、60歳からの繰上げ受給が「賢い選択」となるケースも確かに存在します。
具体的には、以下のような状況にある人です。
年金の受け取り方は、総受給額の見通しだけでなく、自身のライフプランや価値観と照らし合わせて総合的に判断することが重要です。後の章で、どのような人が60歳受給に向いているのかを詳しく解説します。
年金を60歳から受け取るべきかは、年金額だけでなく、老後に必要な生活費や保有資産なども踏まえて考えることが大切です。
マネイロの3分投資診断なら、簡単な質問に答えるだけで、将来必要な老後資金とあなたに合う準備方法がわかります。
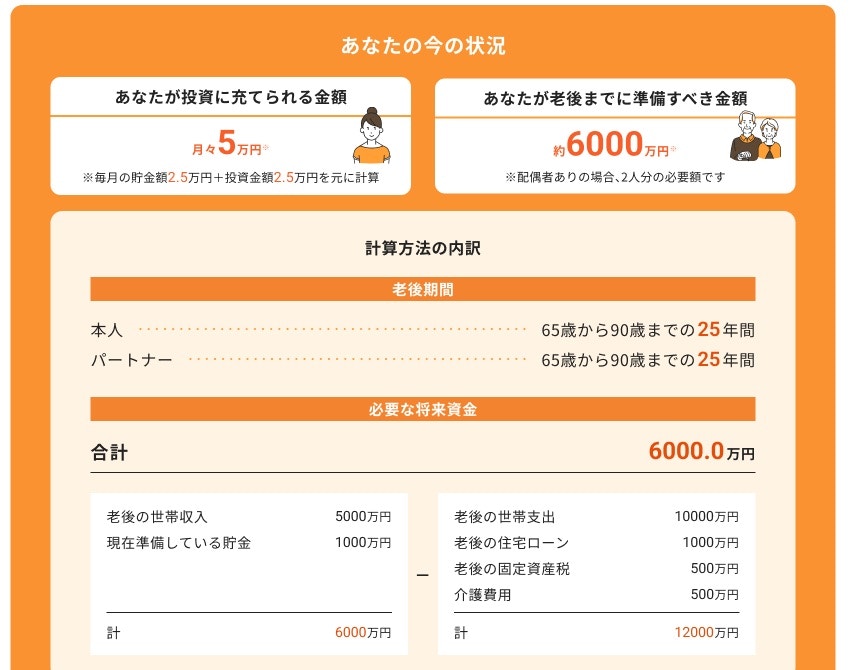
※診断結果イメージ

60歳から年金を受け取るためには、「繰上げ受給」という制度を利用します。これは、本来65歳から支給される老齢年金を、本人の希望によって60歳から64歳11ヶ月までの間に前倒しで受け取れる仕組みです。
ただし、早く受け取れる代わりに、年金額が減額されるという重要な注意点があります。減額の仕組みと減額率について正しく理解しておくことが、後悔しない選択をするための第一歩です。
(参考:年金の繰上げ受給)

年金の繰上げ受給を選択した場合、受給開始を1ヶ月早めるごとに年金額が0.4%ずつ減額されます。ただし、昭和37年4月1日以前に生まれた人の減額率は0.5%です。
例えば、1年(12ヶ月)早く64歳から受け取る場合は、4.8%(0.4% × 12ヶ月)の減額となります。60歳0ヶ月から受け取る場合は、60ヶ月(5年)前倒しすることになるため、24%(0.4% × 60ヶ月)となります。
なお、昭和37年4月1日以前生まれの人の減額率は1ヶ月あたり0.5%であるため、最大30%の減額となります。
繰上げ受給を選択する上で、重要な注意点が、一度適用された減額率は生涯にわたって続くということです。
例えば、60歳から24%減額された年金を受け取り始めた場合、65歳になったからといって減額が解除され、65歳受給開始と同じ額の年金がもらえるようになるわけではありません。減額された金額を一生涯受け取り続けることになります。
「生涯続く減額」は、長生きすればするほど総受給額において不利になります。
一時的な資金確保のために繰上げを選択する場合、減額の影響が長期にわたることを十分に認識しておく必要があります。また、一度繰上げ受給を申請すると、後から取り消したり変更したりすることはできないため、慎重な判断が求められます。
繰上げ受給による減額が、実際の年金額にどの程度影響するのか、具体例で見てみましょう。
仮に、65歳から本来受け取れる年金額が年間180万円(月額15万円)の場合を例に考えます。
65歳で受給開始(減額なし)
62歳で受給開始(36ヶ月繰上げ)
60歳で受給開始(60ヶ月繰上げ)
このように、60歳から受け取ると、65歳から受け取る場合に比べて年間で43万2000円、月額で3万6000円少なくなります。この差額が生涯続くことを考慮して、判断する必要があります。
繰上げ受給を検討する際に、受給を開始する年齢によって減額率がどのくらい変わるのかを一覧で確認すると便利です。昭和37年4月2日以降生まれの人(減額率0.4%/月)の場合、減額率は以下のようになります。
この表からわかるように、受給開始を1年早めるごとに4.8%ずつ年金額が減額されていきます。自身のライフプランと照らし合わせ、どのタイミングで受け取るのが最適かを検討する際の参考にしてください。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
年金の繰上げ受給を検討する際、多くの人が気にするのが「損益分岐点」です。これは、60歳から減額された年金を受け取り始めた場合と、65歳から満額の年金を受け取り始めた場合で、受給額の累計金額が逆転する年齢を指します。
現在の制度(1ヶ月あたり0.4%減額)では、この損益分岐点は「80歳10ヶ月」です。つまり、80歳10ヶ月より長生きした場合は65歳から受け取ったほうが総額で得をし、それより前に亡くなった場合は60歳から受け取ったほうが得だった、ということになります。
損益分岐点は、以下の考え方で算出されます。
60歳から受け取る場合、65歳から受け取るよりも5年間(60ヶ月)長く年金を受け取ります。この5年間の受給額が、65歳以降に受け取る年金の減額分によって、いつ相殺されるかを計算します。
60歳から5年間で先に受け取る総額
65歳以降、毎年発生する差額
先に受け取った総額を、65歳以降の年間差額で割ることで、何年後に追いつかれるかがわかります。計算すると約15年10ヶ月となり、65歳に期間を加えると「80歳10ヶ月」という損益分岐点が導き出されます。
損益分岐点が80歳10ヶ月であるという事実は、平均余命と比較することで、より現実的な意味を持ちます。
厚生労働省の「令和7年簡易生命表」によると、日本人の60歳時点での平均余命は男性が23.86歳、女性が29.07歳です。

このデータから、平均的な余命まで生きることを想定すると、男女ともに65歳から年金を受け取るほうが、生涯にわたる総受給額が多くなる可能性が高いといえます。女性は長生きする傾向が強いため、繰上げ受給による生涯の減額影響はより大きくなることを考慮する必要があります。
年金の受給開始時期は、60歳からの「繰上げ受給」、65歳からの「通常受給」、そして66歳以降の「繰下げ受給」と、幅広い選択肢があります。どの選択が自分にとって「得」なのかを判断するために、それぞれの特徴を比較してみましょう。
ここでは、65歳で月額15万円(年額180万円)の年金を受け取れるケースを例に、各選択肢を比較します。
この比較表から、単純な損得だけでは判断できないことがわかります。例えば、85歳まで生きると仮定した場合、総受給額では70歳からの繰下げ受給が最も多くなります。しかし、75歳まで繰り下げると、受給期間が短くなるため、85歳時点では65歳受給よりも総受給額が少なくなります。
最終的な判断は、自身の健康状態、老後の収入見込み、貯蓄額、そしてどのような老後生活を送りたいかというライフプランを総合的に考慮して決めることが大切です。
上記の試算は、2026年度時点の年金制度を基に計算したものであり、将来の年金額を保証するものではありません。
年金を60歳から受け取る「繰上げ受給」は、生涯にわたる減額というデメリットがある一方で、個人の状況によってはメリットもあります。平均的な総受給額見通しだけでなく、生活の質や精神的な安定などさまざまな観点から、利点を理解することが必須です。
主なメリットは以下の3点です。
60歳で定年退職し、再就職の予定がない場合、65歳までの5年間は収入が途絶えることになります。この「収入の空白期間」を埋めるために、繰上げ受給は有効な手段です。貯蓄や退職金を取り崩すことなく、毎月の安定した収入源を確保できるため、生活の不安を軽減できます。
60代前半は、多くの人がまだ健康で体力もあります。この時期に年金を受け取ることで、旅行や趣味、孫との交流など、やりたいことにお金を使うことができます。「お金は元気なうちに使うことで価値が最大化する」と考える人にとっては、合理的な選択といえるでしょう。
「何歳まで生きられるか」は誰にも予測できません。早く亡くなった場合、65歳からの受給を待つよりも、60歳から受け取り始めたほうが結果的に総受給額が多くなる可能性があります。
健康状態に不安のある人や年金制度に不信感を抱く人など、受け取れないリスクを重視する人にとっては、安心材料となります。
60歳からの繰上げ受給には、早期に収入を得られるメリットがある一方で、慎重に検討すべきデメリットや注意点もあります。これらを理解しないまま安易に繰上げ受給を選択すると、将来的に後悔する可能性があります。
重要なデメリットは以下の通りです。
最大のデメリットは、一度減額された年金額が一生涯続くことです。長生きすればするほど、65歳から受給した場合との総受給額の差が広がり、結果的に「損」をしてしまいます。
繰上げ受給を請求した後、障害年金の事後重症請求ができません。また、夫を亡くした妻が受け取れる寡婦年金も受給できなくなります。万が一の際のセーフティネットが手薄になる点は、リスクです。
60歳以降も厚生年金に加入しながら働き、給与(総報酬月額相当額)と年金(基本月額)の合計額が一定基準(2026年度は月額65万円)を超えると、年金の一部が支給停止されます。せっかく繰上げ受給をしても、収入によっては年金がカットされ、手取り額が想定より少なくなる可能性があります。
(参考:在職老齢年金の計算方法|日本年金機構)
繰上げ受給の請求は、一度行うと後から取り消したり、受給開始時期を変更したりすることはできません。将来、状況が変わっても元に戻せないため、慎重に判断する必要があります。

年金の繰上げ受給が「賢い選択」になるかどうかは、個人の状況によって異なります。ここでは、60歳からの受給が向いている人と、そうでない人の特徴をまとめました。自身がどちらのタイプに近いか、判断の参考にしてください。
年金の繰上げ受給を検討する際には、自身の働き方や加入している年金の種類によって、考えるべきポイントが異なります。ここでは、主な3つのケースについて解説します。
専業主婦(夫)など、会社員の配偶者に扶養されている第3号被保険者の人の年金は、国民年金(老齢基礎年金)が中心になります。
国民年金(老齢基礎年金)は、満額で月額7万608円(2026年度)であり、繰上げ受給をするとさらに金額が少なくなります。夫(または妻)の年金や収入と合わせて、世帯全体でいつからいくら必要かをシミュレーションすることが必要です。
会社員や公務員の人は、国民年金(老齢基礎年金)に加えて、厚生年金(老齢厚生年金)も受け取ります。主に国民年金に加入していた人より、受給額が比較的多額になる傾向があり、繰上げによる減額の影響も大きくなります。
60歳以降も働く場合は、在職老齢年金や高年齢雇用継続給付受給による支給停止、退職する場合は、基本手当(失業保険)受給による支給停止に注意しましょう。繰上げのメリットが薄れる可能性があります。
65歳まで再雇用で仕事を続ける人が多く、さらに夫婦共働きならば世帯単位の収入や年金額も多い傾向にあります。繰上げ受給の必要性は高くないと考えられますが、SNS情報などの影響で「元気な時にお金を有効活用したい」「早くもらって資産運用に回した方が有利」などと考える人が増えています。
自営業やフリーランスなど、国民年金のみに加入している第1号被保険者の人は、会社員と比べて老後の年金額が少なくなる傾向にあります。そのため、繰上げ受給によって年金額がさらに減らすことは、原則おすすめできません。
自営業には定年がないため、働き方次第で収入を調整しやすいという側面もあるため、可能ならば繰上げ受給は避けた方がいいでしょう。
ただし、体力的に仕事を続けるのが難しい場合や、事業の先行きに不安がある場合には、生活の基盤を確保するために繰上げ受給を選択せざるを得ないこともあります。
年金額が少ないことを前提に、現役時代から国民年金基金やiDeCo(個人型確定拠出年金)などを活用して老後資金を準備することが重要です。
「60歳から年金をもらう」といっても、受給方法は1つではありません。本人の意思で選択する「繰上げ受給」のほかに、特定の条件を満たす人が自動的にもらえる「特別支給の老齢厚生年金」という制度があります。
この2つは全く異なる制度であり、自身がどちらの対象になるのか、あるいは両方の選択肢があるのかを正しく理解することが必須です。

「特別支給の老齢厚生年金」とは、厚生年金の受給開始年齢が60歳から65歳へ段階的に引き上げられたことに伴う経過措置として設けられた制度です。
以下の条件を満たす人が、65歳になるまでの間に受け取ることができます。
この制度の特徴は、本人の意思で選択する「繰上げ受給」とは異なり、年金額が減額されない点です。対象となる人は、生年月日に応じて定められた年齢から、本来の厚生年金を受け取ることができます。
ただし、経過措置の対象者は少なくなっています。昭和36年4月1日以前生まれの男性は既に65歳になっており特別支給の老齢厚生年金の受給者はいません。現在も受給しているのは63歳または64歳で上記条件を満たす女性のみです。
(参考:特別支給の老齢厚生年金|日本年金機構)
年金の受給開始時期は、一度決めると原則変更できないため、老後の生活を左右する重要な決断です。後悔しない選択をするために、申請前に必ず以下の項目を確認し、自身の状況を整理しておきましょう。
まずは「ねんきん定期便」や日本年金機構のWebサイト「ねんきんネット」を活用し、65歳から受け取れる本来の年金額(老齢基礎年金・老齢厚生年金)を確認します。繰上げ・繰下げをした場合のシミュレーションも可能です。これがすべての計画の土台となります。
60歳以降も働くのか、いつまで働くのか、どのくらいの収入が見込めるのかを具体的に考えます。働きながら年金を受け取る場合は、在職老齢年金制度による減額も考慮に入れる必要があります。
預貯金、個人年金保険、iDeCo、NISA、退職金など、年金以外に老後資金として活用できる資産がどれくらいあるかを確認します。これらの資産で65歳までの生活費を賄えるのであれば、繰上げ受給を急ぐ必要はないかもしれません。
自身の現在の健康状態や、家族の既往歴などから、将来の健康リスクを考えます。医療費や介護費がどのくらいかかりそうか、ある程度の見通しを立てておくことも大切です。
旅行、趣味、住まいのリフォームなど、老後にやりたいことや、想定される支出を書き出してみましょう。いつ、いくらお金が必要になるかを「見える化」することで、最適な年金の受け取り方が見えてきます。
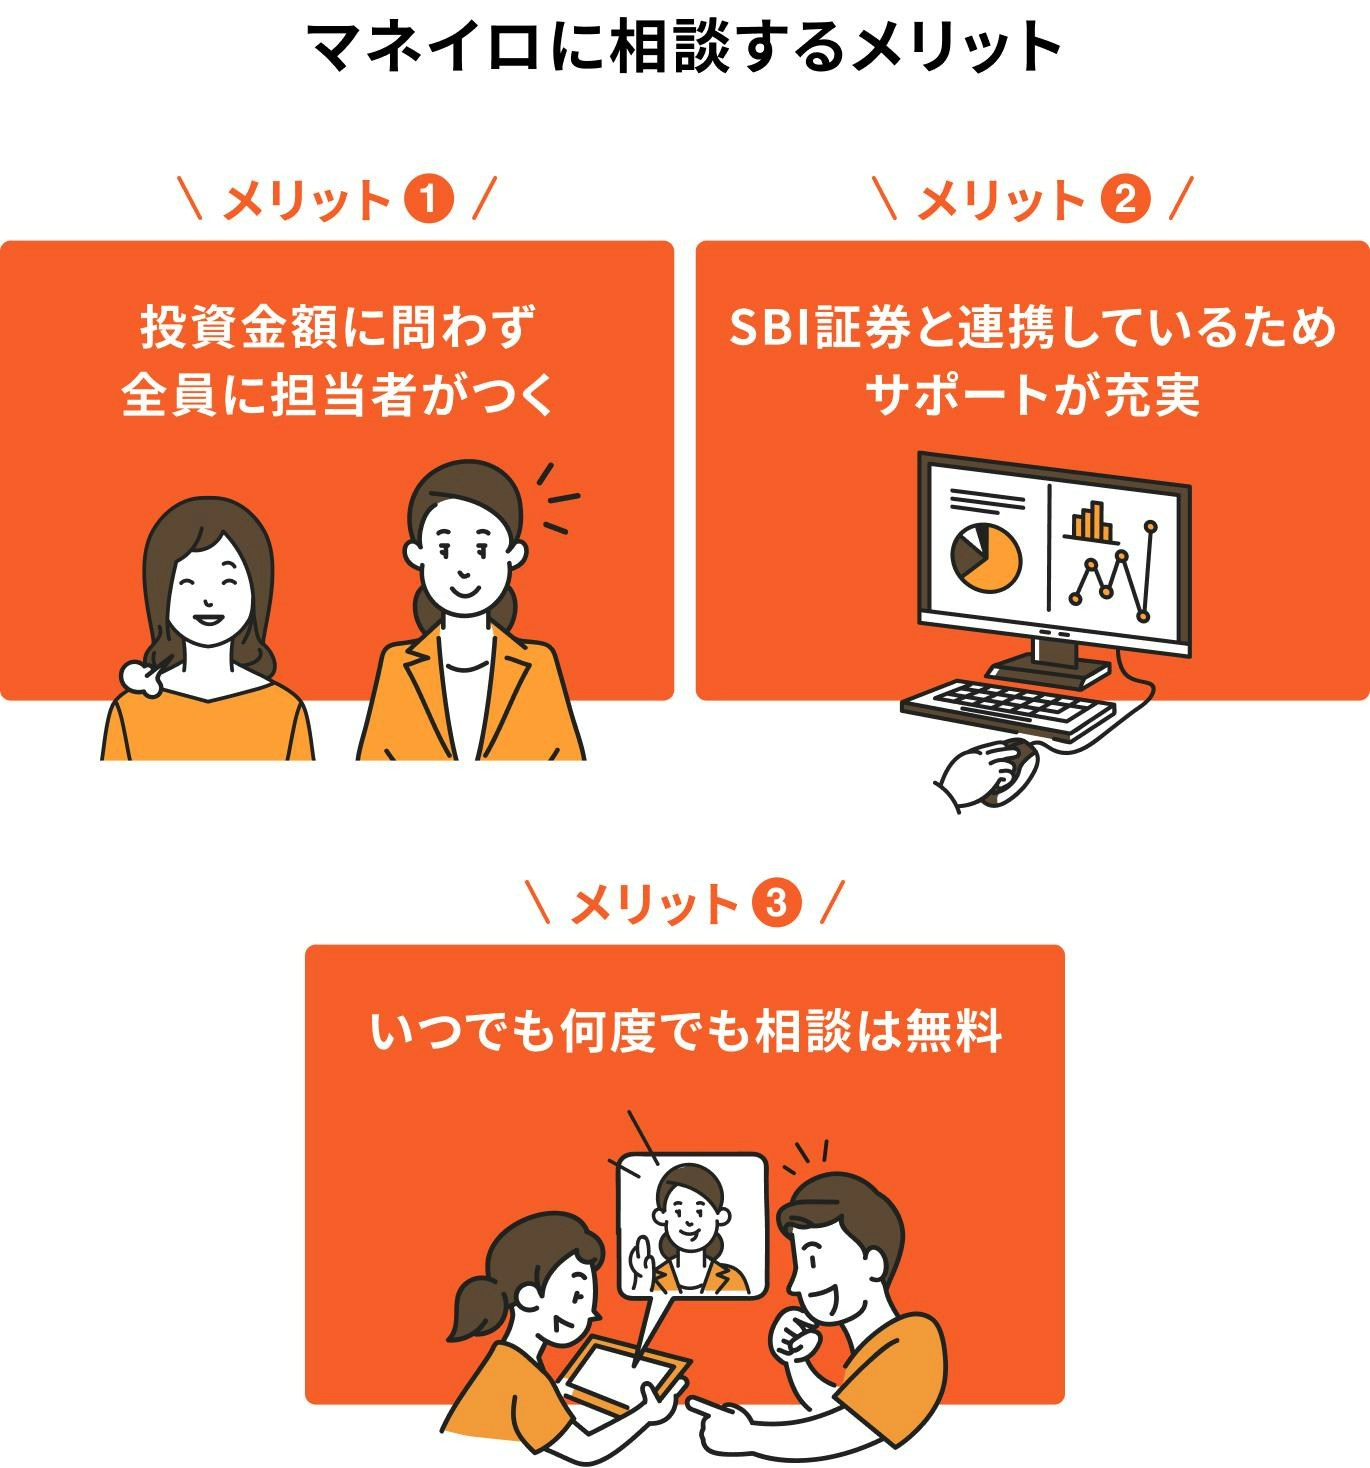
「自分一人でシミュレーションするのは難しい」「どの選択が最適か客観的なアドバイスがほしい」という人は、ぜひマネイロの無料オンライン相談をご活用ください。
家計管理・資産運用のプロであるファイナンシャルアドバイザーが、一人ひとりの状況やご希望に応じたマネープランをご提案します。
安心して老後を迎えるためにも、まずはお気軽にご相談ください。
年金の受給開始時期を検討する上で、多くの人が抱く疑問についてQ&A形式で解説します。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢年金の受給権者のうち、繰上げ受給を選択している人の割合は国民年金(老齢基礎年金)の受給権者で10.1%、厚生年金保険(第1号)の受給権者で1.2%です。
一方で、繰下げ受給を選択している人は国民年金の受給権者で2.6%、厚生年金の受給権者で1.9%となっています。
このデータから、依然として多くの人が原則通り65歳から受給を開始していることがわかります。しかし、繰上げ受給を選択する人も一定数おり、国民年金のみの受給権者において割合が高い傾向にあります。
一概にどちらが得とは言えません。損益分岐点である80歳10ヶ月より長生きした場合、65歳から受け取るほうが総受給額が多くなります。
しかし、60代の元気なうちにお金を使って人生を楽しみたいと考える人にとっては、60歳から受け取ることが「得」と感じられることもあるでしょう。自身の健康状態、経済状況、価値観を総合的に考慮して判断することが大事です。
専業主婦(第3号被保険者)の人の年金は老齢基礎年金のみであり、もともとの受給額が会社員などに比べて少ないため、繰上げ受給による減額の影響は慎重に考える必要があります。
ただし、世帯主の収入が減る、あるいは自身のパート収入がなくなるなど生活するために現金が必要な場合は、繰上げ受給せざるを得ないケースもあります。
夫の年金受給額や退職金、家庭の貯蓄額など、世帯全体のキャッシュフローを見て判断することが賢明です。
自営業者や専業主婦(夫)など、国民年金(老齢基礎年金)のみに加入している人は、60歳から繰上げ受給を申請することができます。
ただし、厚生年金にも加入歴がある人は、老齢基礎年金と老齢厚生年金を必ずセットで繰り上げる必要があります。どちらか一方だけを繰り上げることはできません。
はい、可能です。繰上げ受給は60歳0ヶ月から64歳11ヶ月までの間であれば、1ヶ月単位でいつでも申請することができます。
例えば、62歳3ヶ月から受給を開始したい場合は、65歳までの残り33ヶ月分が繰上げ期間となり、0.4% × 33ヶ月 = 13.2%の減額率が適用されます。自身の資金が必要になるタイミングに合わせて、柔軟に開始時期を選ぶことができます。
繰上げ受給の手続きは、住んでいる地域を管轄する「年金事務所」または「街角の年金相談センター」の窓口などで行います。
申請は、60歳の誕生日の前日から可能です。手続きには「老齢年金請求書」や「繰上げ請求書」などが必要になります。事前に必要な書類を年金事務所に確認し、予約をしてから訪問するとスムーズです。
申請後、実際に年金が振り込まれるまでには3ヶ月程度かかります。
「年金は60歳からもらった方が賢いか」という問いに、すべての人に当てはまる解答はありません。繰上げ受給は、早期に安定収入を確保できるという大きなメリットがある一方で、生涯にわたる年金額の減額という大きなデメリットを伴います。
重要なのは、損益分岐点である「80歳10ヶ月」という数字や平均余命のデータを参考にしつつも、それだけで判断しないことです。
自身の健康状態、60歳以降の就労予定や収入見込み、貯蓄額、そして「どのような老後を送りたいか」というライフプランを総合的に考慮し、自身にとって納得のいく選択をすることが「賢い」選択といえるでしょう。
一度選択すると変更できない重要な決断だからこそ、申請前には「ねんきんネット」でのシミュレーションや、必要であれば専門家への相談を通じて、多角的に情報を集め、慎重に検討することをおすすめします。
自身の状況に合わせた最適な選択をするために、一度専門家とシミュレーションをしてみませんか。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
同志社大学法学部卒業後、生命保険会社に25年勤務しFPとして生命保険・損害保険・個人年金保険販売を行う。保有資格は社会保険労務士と2級FP技能士。2017年4月に西岡社会保険労務士事務所を開設し、労働保険・社会保険を中心に労務全般について企業サポートを行うとともに、日本年金機構の年金事務所で相談員を兼務。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。