

関連記事
»あなたの年金はいくら?老後に不足する金額を3分でシミュレーション
「ねんきん定期便を見ても、結局毎月いくらもらえるのかわからない」と感じている人もいるでしょう。
ねんきん定期便には、これまでの加入実績や将来受け取れる年金額の目安が記載されています。ただし、50歳未満と50歳以上では記載される年金額の意味が異なるため、見方には注意が必要です。
また、記載されている金額は基本的に年額のため、月額を知るには12ヶ月で割って確認します。
本記事では、ねんきん定期便の見方や毎月いくら年金をもらえるのかを確認する方法を、年代別にわかりやすく解説します。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
「ねんきん定期便」は、毎年1回、誕生月に日本年金機構から送付される書類です。これまでの年金加入記録や、将来受け取れる年金額の目安などが記載されています。
ただし、送付される形式や記載内容は年齢によって異なります。通常はハガキで届きますが、35歳・45歳・59歳の「節目年齢」には、より詳細な情報が記載された封書で郵送されます。
それぞれの見方を正しく理解することが肝となります。
(参考:大切なお知らせ、「ねんきん定期便」をお届けしています | 日本年金機構)
はがき形式のねんきん定期便は、50歳未満と50歳以上で様式が異なります。共通して確認すべきなのは、これまでの保険料納付額や年金加入期間です。
「これまでの年金加入期間」は、老齢年金の受給に必要な「120ヶ月」の受給資格期間を満たしているかを確認する上で欠かせない項目です。
50歳未満の人のはがきで年金額が記載されているのは、表面の「これまでの加入実績に応じた年金額(今年)」と、裏面の同項目です。これは、あくまで作成時点までの加入実績に基づいて計算された金額であり、将来の受給見込額ではありません。今後も保険料を納め続けることで、金額は増えていきます。
50歳以上の人のはがきでは、より具体的な「老齢年金の見込額」が記載されます。これは、現在の加入条件(給与など)が60歳まで継続すると仮定して計算された、65歳から受け取れる年金の見込み額(年額)です。また、受給開始を70歳や75歳に遅らせた場合(繰下げ受給)の増額された見込額も記載されており、老後の資金計画を具体的に立てるのに役立ちます。
35歳、45歳、59歳の節目年齢には、A4サイズの封書でねんきん定期便が届きます。封書版には、はがき版の内容に加えて、これまでの全期間の年金加入履歴が記載されています。
転職経験がある人や、働き方が変わったことがある人は、加入記録に漏れや誤りがないかを確認する重要な機会です。
例えば、厚生年金保険の標準報酬月額に不自然な変動がないか、加入期間に空白期間が生じていないかなどをチェックしましょう。
万が一、記録に漏れや誤りが見つかった場合は、同封されている「年金加入記録回答票」に必要事項を記入し、日本年金機構に調査を依頼することができます。
将来の年金額に直接影響するため、必ず確認することが推奨されます。

ねんきん定期便に記載されている金額は、1年間に受け取れる年金の総額(年額)です。そのため、毎月の生活費と比較するためには、月額に換算する必要があります。
また、年金は基礎年金と厚生年金の2階建て構造になっている点を理解しておくことも大切です。
将来、毎月いくら年金がもらえるかを知るための計算はシンプルです。ねんきん定期便に記載されている年金額(年額)を12で割ることで、1ヶ月あたりの受給額を算出できます。
例えば、年金見込額が「240万円」と記載されている場合、月額に換算すると「240万円 ÷ 12ヶ月 = 20万円」となります。
この月額20万円が、毎月の年金収入の目安となります。自身の老後の生活費と照らし合わせて、資金計画を立てる際の基準にするとよいでしょう。
日本の公的年金制度は、2階建て構造になっています。1階部分が全国民共通の「老齢基礎年金(国民年金)」、2階部分が会社員や公務員などが加入する「老齢厚生年金」です。
ねんきん定期便の裏面には、この2つの年金の内訳が記載されています。最終的に受け取る年金額は、老齢基礎年金と老齢厚生年金の合計額です。自営業者など国民年金のみに加入していて厚生年金加入期間のない人は、老齢基礎年金のみの受給額となります。
それぞれの金額を確認し、合計したものが自身の年金総額(年額)になることを理解しておきましょう。
ねんきん定期便で確認できる年金額は、税金や社会保険料が引かれる前の「額面」金額です。
実際に振り込まれる「手取り額」は、そこから所得税、住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が天引きされた後の金額になります。
手取り額は、居住している地域や配偶者の有無、その他の所得などによって変動しますが、一般的には額面の85〜90%程度が目安です。
※65歳以上、単身、その他の所得なしの場合の簡易的な試算です
※手取り額は、税金や社会保険料などを差し引いた概算です。実際の金額は、年齢や所得、居住地域、扶養状況などによって異なります。
老後の生活設計を立てる際は、この手取り額を基準に考えることが鍵となります。
ねんきん定期便で将来の年金額を確認したら、次に考えたいのが「老後の生活費をまかなえるか」です。
マネイロの無料診断なら、簡単な質問に答えるだけで、将来受け取れる年金額の目安と老後に不足する資金、必要な準備方法を確認できます。
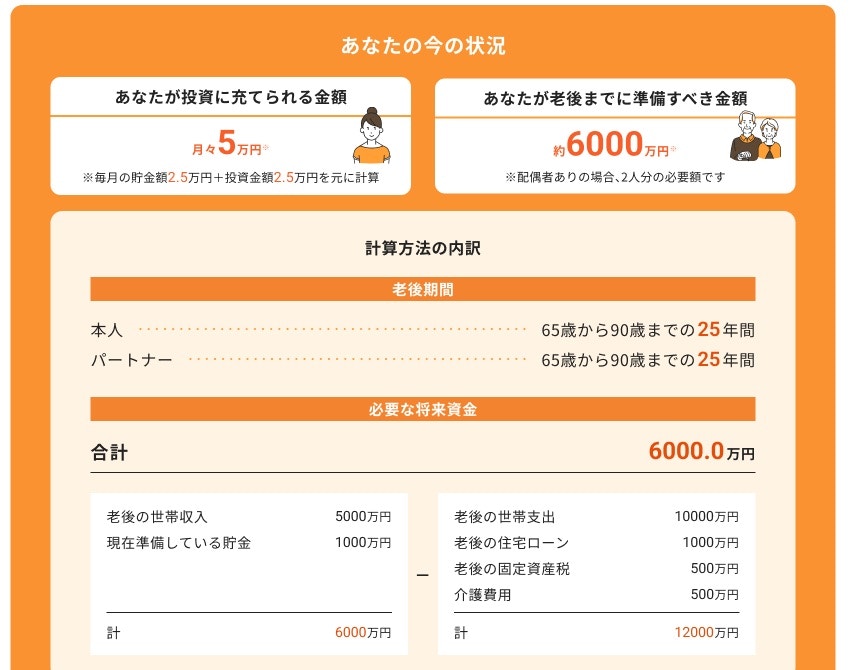
※診断結果イメージ
老後に向けてあといくら準備すればよいのか、まずは無料診断で確認してみましょう。
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
ねんきん定期便に記載されている年金額は、50歳を境に意味合いが異なります。50歳未満の場合は過去の実績、50歳以上の場合は将来の見込み額を示しています。
この違いを理解しないと、将来の年金額を誤って解釈してしまう可能性があるため注意が必要です。
50歳以上の人に届くねんきん定期便には、「老齢年金の見込額」が記載されています。
これは、現在の収入や加入状況が60歳まで継続すると仮定して計算された、65歳から受け取れる年金額の予測値です。
この見込額は、今後の収入の変動や退職時期によって変わる可能性はありますが、老後の生活を具体的にイメージするための現実的な数字といえます。
この金額を基に、退職後のライフプランや資金計画を具体的に検討し始めることが推奨されます。
50歳未満の人のねんきん定期便に記載されているのは、「これまでの加入実績に応じた年金額」です。
これは、あくまでねんきん定期便が作成された時点までに納付した保険料に基づいて計算された金額であり、将来受け取る年金の総額ではありません。
20代や30代など、加入期間が短い人ほど記載される金額は少なくなりますが、これは当然のことです。今後も保険料を納め続けることで、この金額は着実に増えていきます。したがって、この数字を見て「将来これだけしかもらえないのか」と不安になる必要はありません。
現時点での加入記録に誤りがないかを確認するためのものと捉えましょう。
働き方によって年金制度への加入状況は異なります。
パート・アルバイト、専業主婦(主夫)、自営業者など、それぞれの立場に応じたねんきん定期便の確認ポイントと注意点を解説します。
パートやアルバイトなど非正規で働く人のうち配偶者の扶養に入っていない人は、勤務先の社会保険(厚生年金)に加入しているか、自身で国民年金に加入しているかによって確認するポイントが異なります。
社会保険に加入している場合は、厚生年金の加入記録が正しく記載されているかを確認しましょう。標準報酬月額が給与の実態と異なっていないかチェックすることが必須です。
一方、社会保険に加入しておらず、自身で国民年金保険料を納めている場合(第1号被保険者)は、保険料の「未納」期間がないかを確認してください。
未納期間があると、将来の年金額が減るだけでなく、受給資格期間を満たせなくなる可能性もあります。
会社員や公務員の配偶者に扶養されている専業主婦(主夫)や扶養内でパート等で働いている人は、国民年金の「第3号被保険者」に該当します。第3号被保険者は、自身で保険料を納付する必要はありませんが、保険料納付済期間として扱われます。
ねんきん定期便では、「これまでの年金加入期間」の欄で「3号」と記載されている期間を確認しましょう。この期間は、将来の老齢基礎年金の計算に含まれます。
ただし、厚生年金加入期間がない場合、受け取れる年金は老齢基礎年金のみであり、老齢厚生年金はありません。
そのため、会社員として働いていた期間がある人と比較すると、年金見込額は少なくなる傾向にあります。
自営業者やフリーランスの人は、国民年金の「第1号被保険者」に該当します。
会社員と異なり、年金制度の2階部分である厚生年金がありません。厚生年金加入期間がなければ、将来受け取れる年金は老齢基礎年金のみとなります。
老齢基礎年金は、40年間保険料を納付すれば満額を受け取れます。ねんきん定期便では、保険料の未納期間がないかを重点的に確認しましょう。未納があると、将来の受給額が少なくなってしまいます。

老齢基礎年金だけでは老後資金が不安な場合は、国民年金保険料に月額400円を上乗せして年金額を増やせる「付加年金」や、税制優遇を受けながら自身で年金資産を形成する「iDeCo(個人型確定拠出年金)」、「国民年金基金」などの活用を検討することが肝となります。
ねんきん定期便で将来の年金見込額を把握したら、次に考えるべきは「年金額で老後の生活が成り立つか」です。
自身の年金見込額を、高齢者世帯の平均的な生活費と比較してみましょう。
これにより、老後資金がどの程度不足する可能性があるのか、具体的なイメージを持つことができます。
総務省統計局の「家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要 」によると、65歳以上の単身無職世帯の1ヶ月の平均的な支出は約16万1000円です。
自身の年金見込額(月額)がこの金額を上回っていれば、年金収入だけで最低限の生活を送れる可能性があります。しかし、下回っている場合は、年金以外の収入源や貯蓄の取り崩しが必要になります。
また、これはあくまで平均値であり、住居費(持ち家か賃貸か)や健康状態、ライフスタイルによって必要な生活費は変わる点に注意が必要です。
先ほどの総務省統計局の同資料によれば、65歳以上の夫婦のみの無職世帯における1ヶ月の平均的な支出は約29万7000円です。
夫婦2人分の年金見込額の合計がこの金額に満たない場合、毎月赤字が発生することになります。多くの世帯では、公的年金だけでは生活費を完全に賄うことが難しく、不足分を退職金やそれまでの貯蓄で補っているのが現状です。
このデータからも、現役時代から計画的に老後資金を準備しておくことの重要性がわかります。
老後の生活費について、「最低限の日常生活費」と、旅行や趣味などを楽しむための「ゆとりある生活費」の2つの水準で考えてみましょう。
生命保険文化センターの「2025(令和7)年度生活保障に関する調査」によると、夫婦2人で老後生活を送る上で必要と考えられる最低日常生活費は平均で月額約23万9000円、ゆとりある生活を送るために必要な費用は平均で月額39万1000円とされています。
つまり、ゆとりある老後を送るためには、最低限の生活費に加えて毎月約15万2000円の上乗せが必要になる計算です。
自身の年金見込額と、どのような老後を送りたいかを照らし合わせ、目標とすべき貯蓄額を具体的に設定することが大切です。
ねんきん定期便で確認した年金見込額が、想定していたよりも少ないと感じる人は少なくありません。しかし、将来の年金額は今からでも増やすことが可能です。
公的年金を増やす方法と、自身で私的年金を準備する方法の両面から対策を検討しましょう。
老齢年金の受給開始年齢は原則65歳ですが、66歳以降75歳までの間に繰り下げて受け取ることができます。
受給を1ヶ月遅らせるごとに年金額が0.7%増額され、75歳まで繰り下げると最大で84%も増やすことが可能です。
この増額率は生涯にわたって適用されるため、長生きするほど65歳から受給した場合と比べて総受給額が多くなる可能性があります。
一方で、受給開始後早期に亡くなった場合は、65歳から受給した場合と比べて総受給額が少なくなる可能性があります。また、年金額の増加に伴い税金や社会保険料の負担が増える可能性がある点には注意が必要です。
健康状態や生活資金を考慮して慎重に判断することが重要です。老齢基礎年金と老齢厚生年金を別々のタイミングで繰り下げることもできます。
60歳以降も厚生年金に加入して働き続けることで、老齢厚生年金の受給額を増やすことができます。厚生年金の加入期間が延び、その間の給与や賞与に応じた額が年金額に反映されるためです。
ただし、年金を受け取りながら働く場合、給与や賞与の額によっては「在職老齢年金制度」が適用され、老齢厚生年金の一部または全部が支給停止となる可能性があります。
60歳以降も働く場合には、収入と年金額のバランスを考えながら、働き方を検討するとよいでしょう。
国民年金の保険料納付期間は原則として60歳までですが、納付済期間が40年(480ヶ月)に満たない場合、60歳から65歳までの間に任意で国民年金に加入して保険料を納めることができます。これを「任意加入制度」といいます。
任意加入することで、納付済期間を増やし、将来受け取る老齢基礎年金を増額させることが可能です。
過去に未納期間や免除期間がある人は、満額に近づけるための有効な手段となります。
公的年金だけでは老後資金が不足すると考えられる場合、自身で私的に資産形成を進めることが欠かせません。そのための有効な制度として「NISA」と「iDeCo(個人型確定拠出年金)」があります。
少額投資非課税制度のことで、投資で得た利益(配当金、分配金、譲渡益)が非課税になる制度です。2024年から始まった新しいNISAでは、非課税で保有できる期間が無期限化され、年間投資枠も拡大したことで、より柔軟な資産形成が可能になりました。
ただし、NISAを利用した投資では、購入した金融商品によっては価格変動などにより元本割れするリスクがあります。
自身で掛金を拠出し、運用方法を選んで資産を形成する私的年金制度です。掛金が全額所得控除の対象となり、運用益も非課税、受け取る際にも税制優遇があるなど、税金のメリットが大きいのが特徴です。原則として60歳まで引き出せないため、着実に老後資金を準備できます。
iDeCoもNISAと同様に、選んだ運用商品によっては元本割れのリスクがあります。
これらの制度を上手く活用し、公的年金を補う自分年金作りを始めましょう。
ねんきん定期便の見方について、よくある質問と回答をまとめました。疑問点の解消にお役立てください。
50歳以上の人は「老齢年金の見込額」、50歳未満の人は「これまでの加入実績に応じた年金額」の欄を確認してください。
記載されているのは年額のため、記載の金額を12で割ると毎月の目安額がわかります。
ねんきん定期便に記載されている年金見込額は、1年間で受け取れる総額、つまり「年額」です。
毎月の受給額を知りたい場合は、記載の金額を12で割って計算する必要があります。
50歳未満の場合、記載されているのは「これまでの加入実績に応じた年金額」です。これは将来もらえる年金の予測額ではなく、あくまで現時点までの納付実績に基づく金額です。
今後も加入を続けることで年金額は増えていきます。
50歳以上の人のはがきでは、裏面の「老齢年金の種類と見込額(年額)」の右の列に、65歳から受給できる老齢基礎年金と老齢厚生年金の合計見込額が記載されています。
50歳未満の人は、将来の見込額は記載されていません。
誕生月を過ぎても届かない場合や紛失した場合は、近くの年金事務所や「ねんきん定期便・ねんきんネット専用番号」に問い合わせましょう。
また、日本年金機構の「ねんきんネット」に登録すれば、いつでも電子版を確認・ダウンロードできます。
年金額を増やすには、受給開始を遅らせる「繰下げ受給」や、60歳以降も厚生年金に加入して働く方法があります。
また、自身でiDeCo(個人型確定拠出年金)やNISAなどを活用して、私的に老後資金を準備することも有効な対策です。
ねんきん定期便は、自身の年金記録を確認し、将来の生活設計を立てるための重要な書類です。50歳未満と50歳以上で記載内容の意味が異なる点を理解し、自身の状況に合わせて正しく読み解きましょう。
記載されている年金額は年額であるため、12で割って月額に換算し、老後の生活費と比較することが大切です。
もし年金だけでは不足すると感じた場合は、繰下げ受給や60歳以降の就労、iDeCoやNISAの活用など、早めに対策を始めることが推奨されます。
自身の年金見込額を把握し、豊かな老後を送るための第一歩として、まずは自身の状況を客観的に診断してみてはいかがでしょうか。
»3分診断で必要な老後資金を今すぐチェック
年金受給額が気になるあなたへ
将来をお金の不安なく暮らすために、老後に必要な資金を早めに把握し、計画的に準備を始めましょう。マネイロでは、老後資金づくりをサポートする無料ツールを利用いただけます。
▶老後資金の無料診断:老後に必要な金額が3分でわかる
▶賢いお金の増やし方入門:貯金と投資でコツコツ増やす方法がわかる
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
行政書士ゆらこ事務所(Yurako Office)代表。愛媛県松山市出身。神戸大学法学部卒業。法律事務所事務職員を経て、2012年に独立開業。メイン業務は離婚協議書作成などの協議離婚のサポート。離婚をきっかけに自立したい人や自分らしい生き方を見つけたい人には、カウンセリングのほか、ライフプラン、マネープランも含めた幅広いアドバイスを行っている。法律系・マネー系サイトでの記事の執筆・監修実績も多数。
マネイロメディアは、資産運用に関することや将来資金に関することなど、お金にまつわるさまざまな情報をお届けする「お金のメディア」です。正確かつ幅広い年代のみなさまにわかりやすい、ユーザーファーストの情報提供に努めてまいります。