
関連記事
»知るだけで差がつく。3分で将来資金を無料シミュレーション
退職金を受け取った際、税金がいくらかかるのか、税金がかからないのはいくらまでなのか、不安に感じる方は多いでしょう。
本記事では、国税庁の情報をもとに、退職金にかかる税金の仕組みと計算方法を、初心者にも分かりやすく解説します。


退職金の税金が気になるあなたへ
この先、お金の不安なく暮らすために、老後資金の必要額を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
▶老後資金の無料診断:将来必要になる金額を3分で診断
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
▶退職金を“減らさず使う”100歳までの資産活用術:資産を長持ちさせる方法がわかる
退職金は、一般的には退職に伴い勤務先から受け取る退職手当や退職一時金を指します。また、税法上はこれに加え、社会保険制度による一時金や確定拠出年金の老齢給付金として支給される一時金なども「退職所得」として扱われます。この退職所得は、他の所得とは分離して税金が計算されます。
多くの場合、退職金には、勤務年数に応じて「退職所得控除」という所得控除が適用されるため、税負担がゼロになるか、非常に軽くなるケースがほとんどです。
退職所得にかかる税金は、受け取った金額から「退職所得控除額」を差し引き、その残額をさらに1/2にした額を課税対象として計算します。退職所得控除は勤続年数により計算しますが、控除額以内なら非課税となります。仮に控除を超えた場合でも、1/2にする優遇措置により、税負担は非常に軽くなるのが一般的です。
この退職所得控除額は、勤続年数によって計算方法が異なります。勤続年数に1年未満の端数がある場合は、端数を1年に切り上げて計算します。
【勤続年数が20年以下の場合】
※この計算で80万円に満たない場合は、退職所得控除額は80万円となります。
【勤続年数が20年を超える場合】
また、障害者になったことが直接の原因で退職した場合は、上記の計算方法で算出した額に100万円が加算されます。
具体的な退職所得控除額を早見表を確認してみましょう。
表の通り、例えば勤続40年の場合は2200万円までが非課税となります。
※なお、上記金額は障害者になったことによる退職や、前年以前に退職金を受け取ったことがある場合などを考慮していません。
退職金の収入金額が退職所得控除額を超える場合、その超えた部分が課税対象となります。具体的な計算方法について見ていきましょう。
退職所得の金額は、原則として以下の計算式で求められます。
課税退職所得金額 = (収入金額(源泉徴収される前の金額) - 退職所得控除額) × 1/2
【例:勤続年数30年、退職金収入金額が2000万円の場合】
この場合、課税退職所得金額は250万円となります。
なお、この計算式にはいくつかの例外があるため、確認しておきましょう。
役員等勤続年数が5年以下である人が受け取る退職手当等(その役員等勤続年数に対応するもの)は「特定役員退職手当等」に該当し、上記の1/2計算の適用はありません。この場合、退職金の額から退職所得控除額を差し引いた額がそのまま退職所得の金額となります。
なお、「役員等」とは、法人の取締役、執行役、会計参与、監査役、理事、監事、清算人や、これら以外の法人の経営に従事している一定の者、国会議員・地方公共団体の議会の議員、国家公務員・地方公務員を指します。
役員等以外の者として勤務した期間により計算した勤続年数が5年以下である「短期勤続年数」に対応する退職手当等で、特定役員退職手当等に該当しないものは「短期退職手当等」に該当します。
この場合、退職金の額から退職所得控除額を差し引いた額のうち、300万円を超える部分については、上記の1/2計算の適用がありません。つまり、300万円を超える部分に対しては全額が課税対象となります。
算出された「課税退職所得金額」に、所得税の税率を掛け、そこから控除額を引いて所得税額を計算します。
所得税の税率は、課税退職所得金額の金額に応じて以下のように異なります。
参照:退職金と税|国税庁
この所得税額に、さらに「復興特別所得税」を加算します。復興特別所得税は、平成25年1月1日から令和19年12月31日までの間に支払われる退職手当等に課されます。
復興特別所得税額 = 所得税額 × 2.1%
上記の2つを足して、最終的な所得税額を計算します。
最終的な所得税額 = 所得税額 + 復興特別所得税額
【例:課税退職所得金額が250万円の場合】
さらに、住民税についても退職所得に対して課税されます。
住民税は所得税とは異なり、課税退職所得金額に対して一律10%の税率(道府県民税4%、市町村民税6%)が適用されることが一般的です。ただし、詳細な税率は各地方自治体によって異なる場合があります。
住民税額 = 課税退職所得金額 × 10%
【例:課税退職所得金額が250万円の場合】
STEP2で計算した所得税額15万5702円に、この25万円が加算され、最終的な税額は40万5702円となります。
退職金にかかる税金を適正に計算し、源泉徴収によって納税を完了させるためには、勤務先に書類を提出することが重要です。
退職金を受け取るには、勤務先に「退職所得の受給に関する申告書」を提出することが一般的です。
この申告書を提出することで、退職金の支払者が所得税額および復興特別所得税額を計算し、退職手当等を支払う際にその税額を源泉徴収します。

これにより、原則として受給者本人が確定申告を行う必要はありません。
「退職所得の受給に関する申告書」を提出しない場合、退職金の支払額に対して一律20.42%(所得税+復興特別所得税)が源泉徴収されます。この税額は概算であり、多くの場合は実際の税額より多く引かれる可能性があります。
もし申告書を提出しなかった場合は、自分で確定申告を行うことで正しい税額に精算されます。
退職金の税金が気になるあなたへ
この先、お金の不安なく暮らすために、老後資金の必要額を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
▶老後資金の無料診断:将来必要になる金額を3分で診断
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
▶退職金を“減らさず使う”100歳までの資産活用術:資産を長持ちさせる方法がわかる
退職金の受け取り方法には、大きく分けて「一時金(一括受取)」と「年金(分割受取)」があります。税金の計算方法や適用される控除は、この受け取り方によって異なります。
退職一時金は、退職所得として扱われます。退職所得は、前述の通り「退職所得控除」が適用され、さらに「分離課税」の対象となるため、他の所得と合算されません。
また、確定拠出年金法に基づく企業型年金や個人型年金(iDeCo)で老齢給付金を一時金として受け取る場合も、退職所得として課税されます。
退職金を年金形式で受け取る場合は税務上、雑所得として扱われます。雑所得には公的年金等控除が適用されますが、他の所得と合算される総合課税となるため、所得が高いほど税負担も増えます。
このため、一時金として受け取る場合に比べると、税制上の優遇は小さい傾向があります。
基本的には、税制優遇が大きい「退職一時金」として受け取るほうが、多くのケースで税負担を抑えられる可能性が高いといえます。
ただし、最適な受け取り方は税金面だけでなく、老後の資金計画や生活設計によっても変わってきます。人によっては、年金方式や一時金と年金の併用を選ぶほうが安心できるケースもあるでしょう。
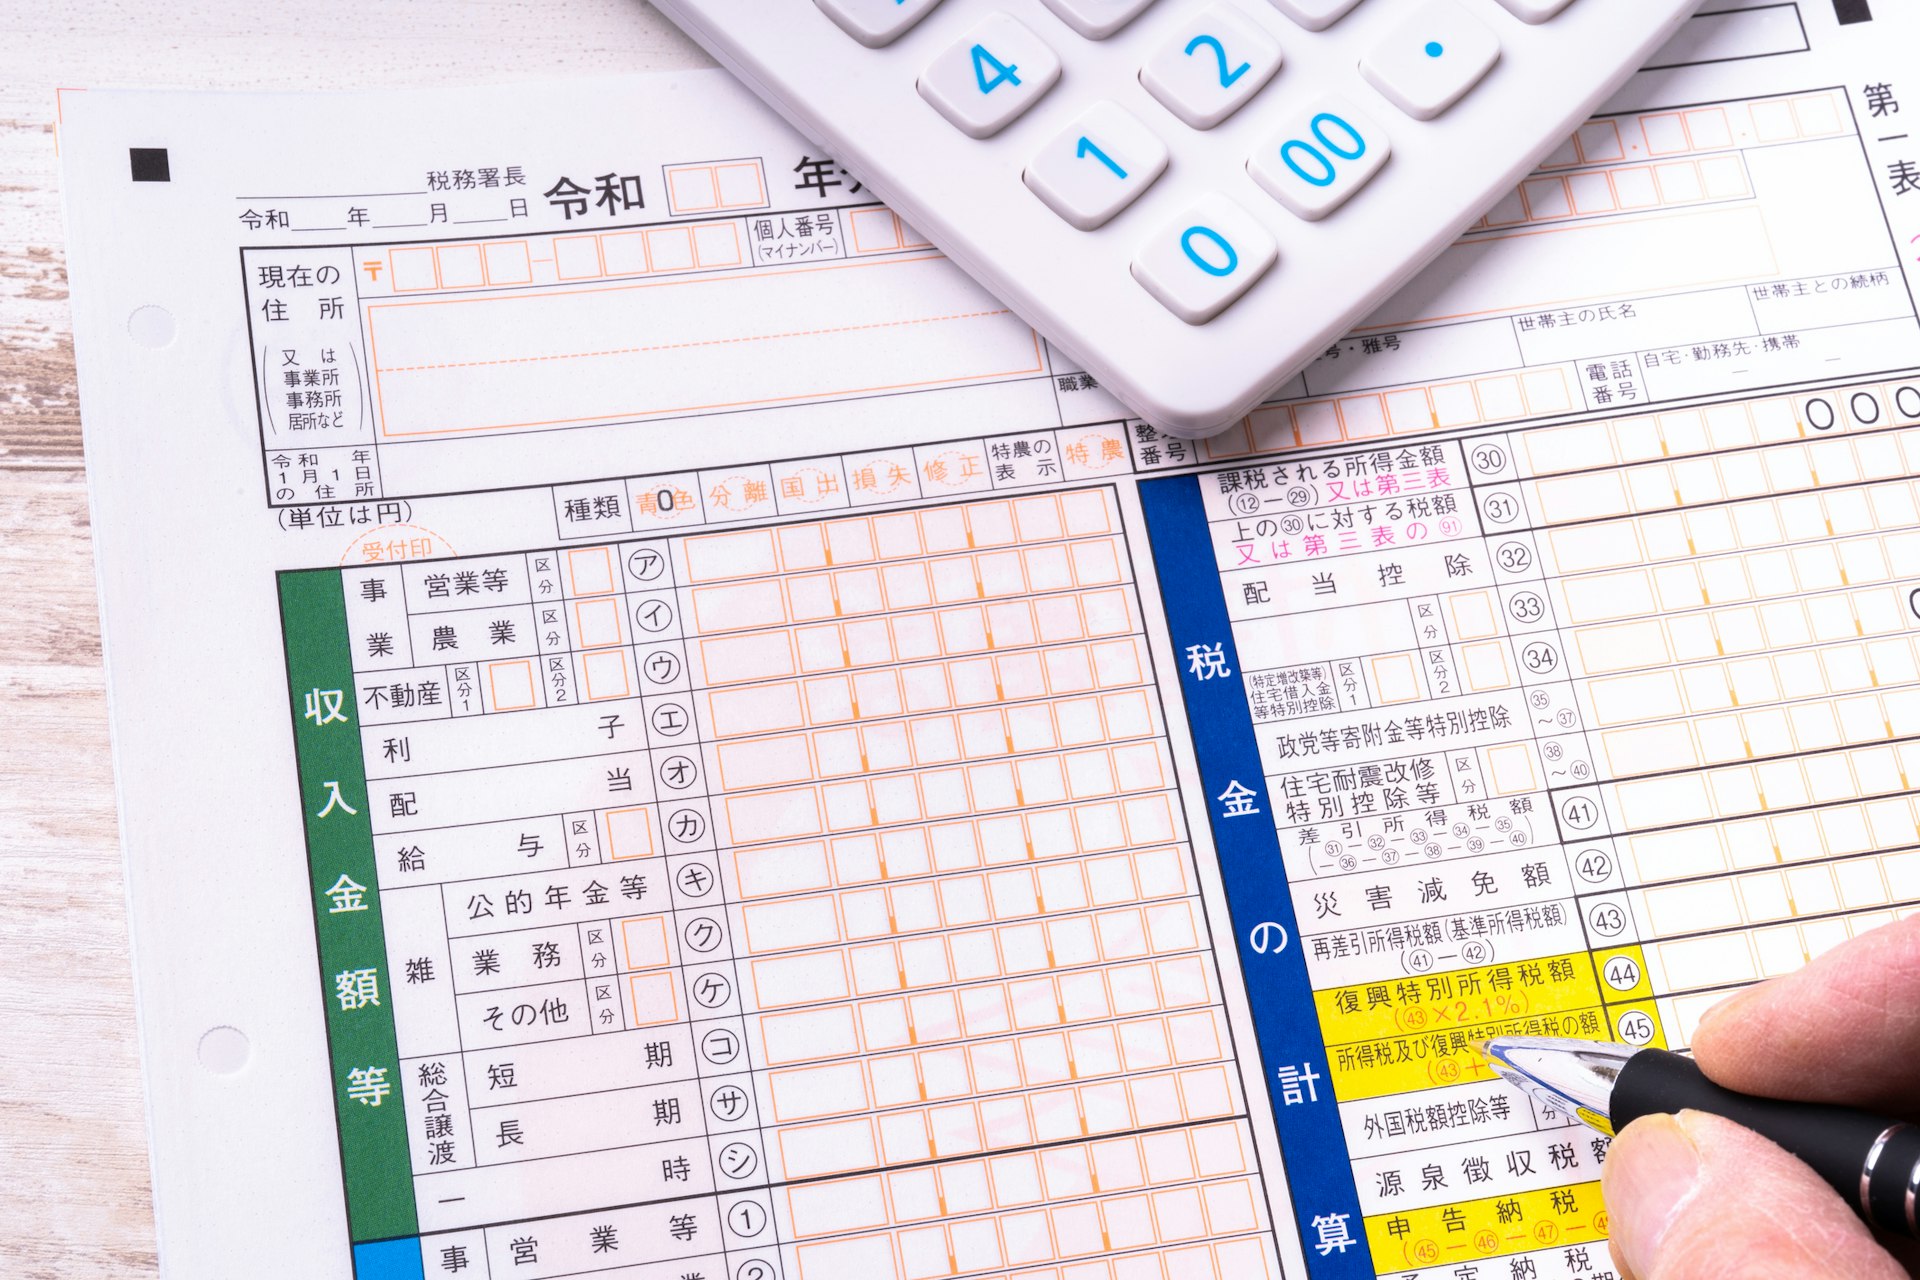
退職金を受け取った際の確定申告の必要性は、いくつかの条件によって異なります。
退職金を受け取る際に、勤務先に「退職所得の受給に関する申告書」を提出している場合、退職金の支払者が所得税額および復興特別所得税額を計算し、源泉徴収を行います。
この手続きが完了していれば、原則として受給者本人が退職金について確定申告を行う必要はありません。
以下のような場合には、確定申告が必要となったり、確定申告をした方が税金が還付されて得をする可能性があります。
この申告書を提出していないと、退職金の支払金額の20.42%が一律に源泉徴収されます。この場合、受給者本人が確定申告を行うことで、適正な税額に精算されます。
同じ年に2か所以上から退職金を受け取る場合、原則として自分で確定申告をする必要があります。
通常、退職金の所得税は「退職所得の受給に関する申告書」を会社に提出すれば、会社が税額を計算して源泉徴収し、手続きは完了します。
しかし、2ヶ所目以降の会社は、1ヶ所目で退職金を受け取った事実を知らないため、それぞれの会社で退職所得控除が適用されます。その結果、年間の合計退職金に対して本来の税額より少なく納税されている可能性が高くなります。
そのため、確定申告で全ての退職金を合算し、正しい税額を計算して不足分の納付または過払い分の還付を受ける必要があります。
退職金の税金に関するよくある質問にお答えします。
勤続年数に1年未満の端数がある場合は、その端数を1年に切り上げて計算します。
これは納税者にとって有利なルールで、仮に1日でも在籍していれば、その期間は「1年」として扱われます。例えば、勤続年数が10年1ヶ月の人の場合、勤続年数は11年として計算されます。
退職金の住民税は分離課税として退職金支払時に特別徴収(源泉徴収)され、その時点で納税が完結するため、翌年の住民税の計算には影響しません。
翌年の住民税は、退職年の給与やその他の総合課税の所得に基づいて計算され、退職により所得が減少した場合、住民税が安くなるケースが一般的です。
退職金は、長年の勤労に対する報酬として非常に大きな金額になることがありますが、日本の税制では「退職所得控除」という特別な非課税枠と「分離課税」という優遇措置が設けられており、多くのケースで税負担が大幅に軽減されます。
退職所得控除額は勤続年数に応じて計算され、勤続20年以下では「40万円 × 勤続年数」、勤続20年超では「800万円 + 70万円 × (勤続年数 - 20年)」で算出されます(最低80万円)。この控除額を超える部分が課税対象となりますが、通常はその課税対象額が1/2に減額されて税金が計算されます。
また、退職金の受け取り方としては、税制上の優遇が大きい「一時金」での受け取りが有利となるケースが多いといえます。
ただし、最適な受け取り方は税金面だけで決められないケースもあります。老後のライフプランや将来の資金計画も含めて総合的に判断し、自分に合った受け取り方を選ぶことが大切です。
»あなたが今やるべき資産運用がわかる「3分投資診断」
退職金の税金が気になるあなたへ
この先、お金の不安なく暮らすために、老後資金の必要額を早めに把握して準備を始めましょう。マネイロでは、将来資金の準備をかんたんに進められる無料ツールを利用できます。
▶老後資金の無料診断:将来必要になる金額を3分で診断
▶年金の基本と老後資金準備:年金を増やす方法や制度の落とし穴を学ぶ
▶退職金を“減らさず使う”100歳までの資産活用術:資産を長持ちさせる方法がわかる